
 Před týdnem jsem do mého portfolia zařadil zajištění ve formě put opcí, které bude mé portfolio chránit v případě tržních poklesů. V dnešním článku bych chtěl vysvětlit základy zajištění, anglicky "hedgování", lidově řečeno pojištění portfolia. Budu se v tomto článku věnovat jak jednoduchému zajištění, které lze používat na čistě akciovém portfoliu, tak i zajištění na opčním portfoliu, které jsem využil já. Toto je důležité, pro uzavření opčních kontraktů i pro zajišťování je zapotřebí mít alespoň základní znalost opčních kontraktů, jejich vztahů a jak fungují. Pokusím se vysvětlit základy co nejprimitivněji, ale některé věci z podstaty věci nejdou zjednodušit a je zapotřebí jim rozumět! Pro jednoduchost tohoto discordu se také nebudu věnovat zajišťování skrze OTM short calls, jejich kombinací s long puts anebo spreadů atd, které pak mohou mít např. vylepšené náklady na zajištění. Deriváty jsou geniální zajišťovací nástroj s téměř neomezeným využitím, jejich hlavním omezením je však schopnost portfolio manažera a je tak zapotřebí jim dostatečně rozumět. Jejich použití je samozřejmě rizikové. K podrobnému vysvětlení mé put opce se dostaneme až níže. Je naprosto v pořádku, pokud se k tomu textu vrátíte několikrát pro pochopení souvislostí.
Zajištění je strategie, kterou využívají investoři k minimalizování či dokonce kompletní eliminace ztrát v případě, že se jejich aktivum bude pohybovat opačným směrem, než požadují. Touto strategií se může investor chránit před tržními poklesy, snížit rizikovost svého portfolia anebo pojistit své zisky bez jejich realizování. Avšak i zajišťování má svá rizika. Zajišťování zejména skrze finanční deriváty, opce, není zadarmo. Při nákupu put opce musí investor zaplatit prémium. Například při vypsání call opce pak naopak při uzavření kontraktu investor získá prémium, ale pokud opce vyprchá v penězích, tak uplatnění kontraktu vytvoří ztrátu, v tomto případě je ztráta dokonce neomezená. Opční kontrakty jsou také samozřejmě ohroženy všemi "greeks", včetně časového rozpadu. Je tak možné, že vaše zajištění vyprchá bezcenné a vynaložené prémium poníží vaše zisky. Riziko také může vytvořit i přímo investor, který nakoupí nesprávné zajištění anebo nakoupí zajištění v nesprávný moment. Se všemi těmito faktory musí investor počítat.
Zajišťování portfolia je běžnou praxí nejen na akciových trzích. Obchodníci se běžně zajišťují opcemi či skrze futures, aby eliminovali potenciální ztráty z nechtěného pohybu aktiva, se kterým obchodují. Můžeme si to vysvětlit na jednoduchém příkladu. Aerolinka může na další roky očekávat určitý počet cestujících a aby snížila riziko volatility a rizika spojená s pohybem ceny paliva, tak si ho může na několik let dopředu zafixovat na určitou cenu. Společnost pak nebude benefitovat z poklesu ceny paliva, což by zvýšilo její zisky, na druhou stranu bude chráněna před růstem ceny paliv, což by naopak jejich zisky snížilo.
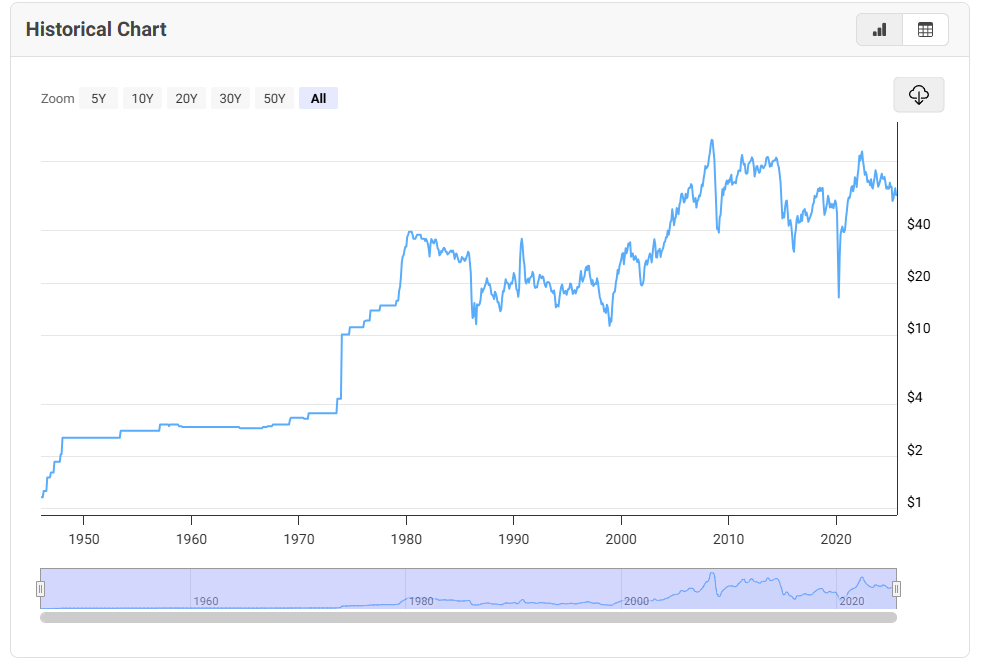
Historická cena ropy:
 Proč však používáme deriváty pro zajišťování portfolia? Opce jsou ze své podstaty pákový nástroj. Nekupujete samotné podkladové aktivum (např. akcii či index s&p 500), ale kontrakt s nějakými právy a povinnostmi. Díky zaplacenému prémiu, které je nižší než dolarová hodnota opčního kontraktu máte expozici na větší objem peněz. To je u zajišťování zásadní. Pokud bych chtěl své portfolio zajistit například shortováním anebo nakupováním inverzního indexu s&p 500, tak abych pokryl veškeré mé potenciální ztráty, tak bych musel tyto aktiva nakoupit v 1:1 hodnotě mého portfolia. V případě růstu trhu by ztráty z těchto pojištění kompletně eliminovali mé zisky a kvůli zajištění bych byl dokonce ztrátový. To by platilo i v případě tržního poklesu. Díky pákovému efektu na opcích mohu však vynaložit menší objem peněz, pro jednoduchost zvolme 5% mého portfolia, která mohou v případě tržních poklesů částečně či kompletně eliminovat ztrátu ze zbylých 95% mého portfolia. Naopak, v případě tržního růstu odepisuji ztráty pouze z mých vynaložených 5%, zatímco zbylých 95% je ziskových a benefitují z růstu trhu.
Avšak pro úspěch dlouhodobého investora na trzích není využívání těchto strategií nutností. Běžný investor může své portfolio částečně chránit diverzifikací. Pozor, diverzifikace a hedging nejsou to samé a investoři je často zaměňují. Diverzifikace je velmi důležitou součástí portfolio managementu, která může snížit určitá rizika. Může být rizikové mít všechna vajíčka v jednom košíku. Takovým případem může být příliš vysoká alokace v jednom aktivu, příliš vysoká alokace v jedné zemi, příliš vysoká alokace v určitém sektoru, například v technologickém sektoru atd. Investor s velikou alokací portfolia v technologických akciích může benefitovat z diverzifikace do hodnotových společností. Pokud by došlo k tržnímu poklesu, který by byl spojený s technologickými akciemi, například často zmiňovanými velmi vysokými očekávanými zisky, tak investor, který má své portfolio rozloženo i do akcií v jiných sektorech pravděpodobně neucítí tak vysokou volatilitu, jelikož například tabákové společnosti nemusí reagovat na pokles technologických akcií poklesem ale naopak růstem díky rotaci kapitálu. Diverzifikace však není zárukou a tyto dvě aktiva mohou padat stejně rychle, i přestože by byl problém pouze v jednom z nich. I přesto existují aktiva, která mohou fungovat zároveň jako zajištění a diverzifikace.
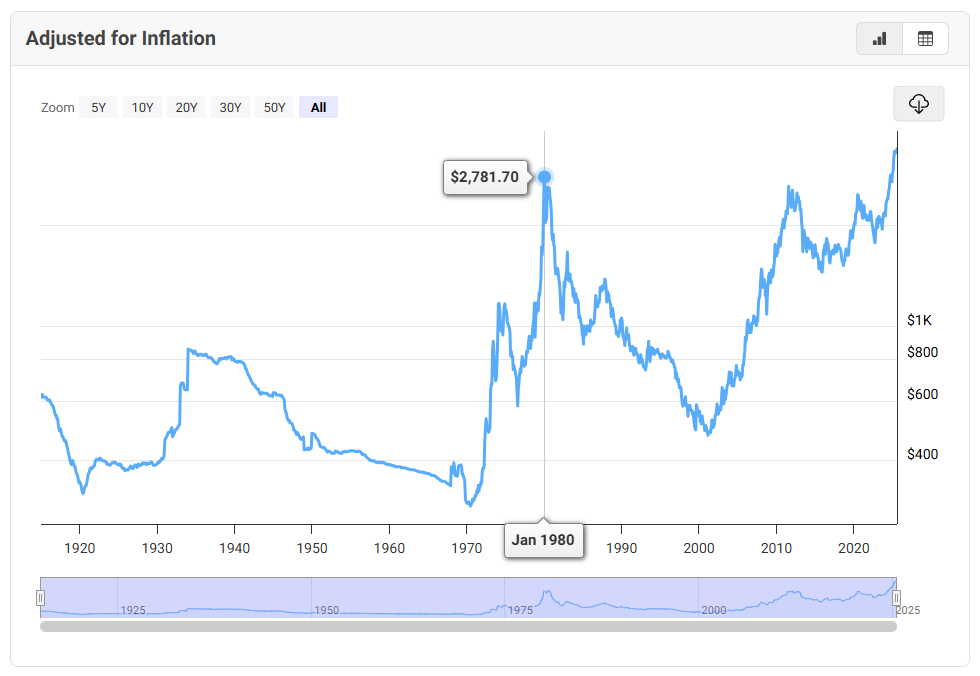
Mezi tato aktiva nejčastěji spadají komodity a dluhopisy. Pokud investor očekává tržní poklesy, tak může svou hotovost uložit do pokladničních poukázek či dlouhodobých dluhopisů, které ho mohou ochránit před inflací a přesto přinést zhodnocení. Často skloňovaným diverzifikačním aktivem je zlato či stříbro. Zlato se historicky zhodnocuje v cyklech, z důvodů na které tady dnes není místo. Tyto cykly přicházejí jednou za několik dekád a přinášejí neočekávaně vysoké zhodnocení. V dlouhodobém měřítku však zlato těžko poráží inflaci. Po započtení inflace je zhodnocení zlata necelé 2% p.a., světový index má pak po započtení inflace přibližně 6% návratnost. Zlato může být atraktivní diverzifikací, ale je zapotřebí mít na paměti, že není k trhům plně inverzní, historicky bylo inverzní v přibližně 4/5 případů. Po ropné krizi v roce 1973, po černém pátku v roce 1987 či krátce po hypoteční krizi v roce 2008 zlato nefungovalo moc dobře jako hedge a korelovalo s propady na akciových trzích a investorovi by způsobilo další ztráty. Po dosažení maxim v roce 1980 a propadu krátce potom se zlato vrátilo na původní hodnoty až minulý rok, po téměř 50 letech. To samé se stalo při první i druhé světové válce, kdy se zlato vrátilo na své hodnoty v obou případech až po dvaceti letech. V těchto případech nedokázali komodity investora kompletně ochránit před propady a inflací, ale dokázaly alespoň zmírnit propady na akciovém portfoliu. Při správném použití může mít zlato jako diverzifikace portfolia své místo.
Cena zlata upravená o inflaci:
 Nyní si ukážeme jakou put opci jsem nakoupil jako zajištění a vysvětlíme si, jak funguje, jak jsem ji spočítal a proč jsem ji vybral. (Nekopírujte, od nákupu došlo ke změně ceny!!!)
Už několik týdnů jsem uvažoval nad nakoupením nového zajištění do portfolia. Minulé zajištění se již blížilo expiraci a díky velmi pozitivnímu sentimentu na trzích a nízké volatilitě jsou long put opce stále velmi levné. Pojištění portfolia nekupuji protože bych očekával propady trhů, jsem stále nadále bullish, ekonomika je dle dat nadále velmi silná a odolává všem Trumpovým překážkám, zadlužení roste pomaleji než příjmy domácností, zatímco retail sales rostou nad očekávání a inflace neroste, což jsou všechno velmi pozitivní zprávy. Trh je přesto na velmi vysokých valuacích, indexy jsou silně koncentrované a může dojit velmi rychlému propadu. zahlédl jsem před týdnem velmi podobnou opci jinde, a tak jsem se rozhodl jí inspirovat a namodelovat si ji.
Zvolil jsem ticker SPY, což je etf na index S&P 500 s velmi vysokou likviditou. Opční kontrakt jsem zvolil LONG PUT, strike 645 s expirací 18.06.2026. Hodnota SPY byla v den nákupu přibližně 650$. Z technického hlediska se jedná o OTM (out of money) opci, tedy že je mimo peníze a aby se kontrakt přiblížil penězům, tak by musela hodnota SPY spadnout. Tento rozdíl je však poměrně malý a považuji tuto opci za near-ATM (near at the money), tedy blízko aktuální hodnotě. Opci která je takto mírně OTM, mimo peníze, jsem zvolil protože jsem na opční kontrakt chtěl utratit 2% ptf, což by na ATM kontrakt v tu chvíli nevycházelo. Díky tomuto zaplatím trochu méně na prémiu, ale budu lehce hůř zajištěný. Zaprvé, long put opce začne mé portfolio jistit až ve chvíli, kdy SPY, tedy S&P 500 dosáhne hodnoty 645$, což by v aktuální chvíli znamenalo přibližně 2% propad na indexu a zadruhé opce bude rychleji ztrácet hodnotu časovým rozpadem a pohybem proti mně, tedy růstem indexu. Pokud by však došlo do expirace (do 18.6.2026) k agresivnímu propadu ceny na indexu, v rámci 10 a více procent, před kterým chci být touto strategií chráněný, tak by obě opce, ATM a lehce OTM, kterou jsem zvolil já, měli podobnou návratnost. Opce ATM s vyšším prémiem by při propadu však jistila více. Samozřejmě bude růst ztráta a zisk podle růstu indexu S&P 500 jak by tomu bylo v běžném případě. Tady je podrobný popis daného kontraktu:
Zvolil jsem si expiraci za 281 dnů, tedy do poloviny příštího roku. To je horizont přibližně 3/4 roku, po kterou bych chtěl mít portfolio zajištěné. Budu mít tak expozici ještě na několik výsledkových sezón a pravděpodobně na několik snižování sazeb Fedu.
Hodnota pohybu opčního kontraktu o jeden bod je 100$
Cena opce je 28.10$, za ITM long put opci na striku 645 jsem zaplatil (28.10 * 100 = 2.810$)
Dolarová hodnota mého zajištění je (645 * 100 = 64.500$)
Beta mého portfolia v porovnání vůči indexu S&P 500 je 0.89. Tzn., že mé portfolio je méně volatilní, než index. Tímto matematickým faktorem můžeme mírně předpovídat budoucnost a mohu očekávat, že v případě tržních poklesů by mé portfolio mělo padat méně.
O hodnotu beta pak upravím hodnotu mého portfolia. Pro jednoduchost můžeme zvolit, že hodnota mého portfolia byla v den nákupu put opce 100.000$. Díky nižší betě však potřebuji pojistit pouze 89.000$. Pokud pak podělíme hodnotu tohoto ptf dolarovou hodnotou mého zajištění, tak nám vyjde číslo 1.38 (89.000 / 64.500). Toto číslo mi říká, že pokud bych chtěl pojistit celé mé portfolio, tak bych musel nakoupit 1.38 kontraktu. Toto není z podstaty možné, a tak bych v tomto případě zůstal u jedné opce. Tento kontrakt by tak pojistil přibližně 72.5% portfolia o hodnotě 100.000$ s betou 0,89.
Pro jednoduchost tohoto příkladu si představme, že bychom mohli doopravdy nakoupit 1.4 opce. Celkové zajištění tohoto portfolia by nás stálo 4.36% ptf, což je přibližně 3.900$. (1.38 * 2.810 / 89.000). To byla za mě v současné situaci velmi atraktivní cena pro pojištění portfolia na 3/4 roku.
Mé portfolio je však částečně v marginu a mám vypsané put opce, které zvyšují expozici mého portfolia. To znamená, že při tržním propadu nastane riziko, kdy mi bude nějaká akcie připsána a můj margin se bude nadále zvyšovat. Kvůli tomuto budu exponovaný na mnohem větší ztráty, jelikož v tento moment operuji s půjčenými penězi. Pro jednoduchost tohoto příkladu nebudeme uvažovat, že jsou blízko expiraci a penězům a jejich expozice je tak reálně nižší.
Pokud bychom uvažovali, že toto samé portfolio by mělo margin a put opce vypsané v hodnotě 50.000$, tak hodnota tohoto portfolia by byla 150.000$. Pokud by beta zůstala stejná, tak hodnota tohoto ptf by byla 133.500$.
V tomto případě by příklad vypadal takto (133.500 / 64.500). Pro pojištění tohoto portfolia bychom potřebovali 2.07 kontraktu, tedy zaokrouhleno dvě long put opce.
Při tomto příkladu bychom obdobným způsobem jako v prvním zaplatili za pojištění přibližně 6.5% ptf, což by vycházelo na 5.800$, kvůli vyšší expozici skrze margin a short put opce.
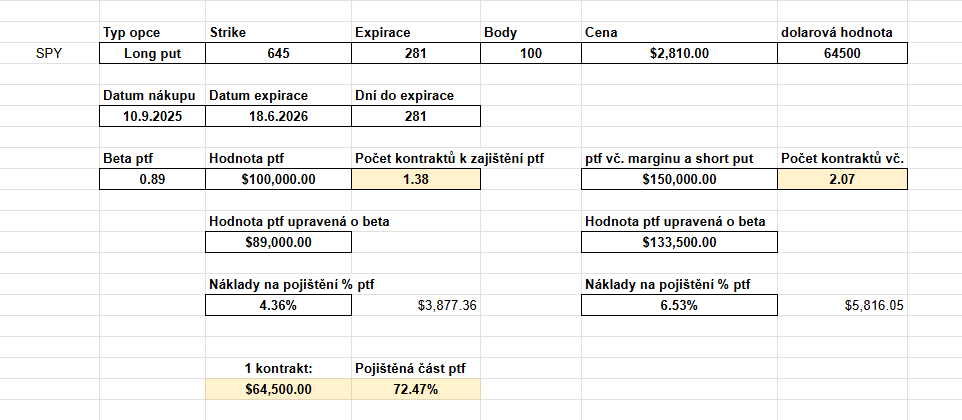 Druhá varianta je více podobná mému typu portfolia, ale záměrně jsem zajistil pouze 50% mého portfolia. Hodnota portfolia neodpovídá realitě a je zvolená pro jednoduchost výpočtů v příkladu. Očekávám, že trhy budou nadále růst, a pokud tomu tak bude, tak budu později uvažovat nad nákupem další put opce, kterou bych pojistil druhou polovinu mého portfolia. Zatímco put opce běží samozřejmě budu exponovaný na zisky a budu z nich benefitovat.
Aby tento příklad byl kompletní, tak si ho musíme také namodelovat, abychom si dokázali představit, jak se bude přibližně chovat. Budu modelovat první příklad s ptf v hodnotě 100.000$. V tomto příkladu budu počítat s předpokladem, že moje portfolio by se chovalo stejně jako index při růstu i poklesech, jelikož je nemožné předpokládat výkonnost mého portfolia do budoucna. Pokud by index s&p 500 od nákupu do expirace vyrostl o 10%, tak by hodnota mého portfolia vzrostla z 100.000$ na 110.000$. V každém případě, kdy by index skončil do expirace put opce nad hodnotou 645$ bych odepsal 100% z této opce. Má ztráta by byla 3.900$ - tedy částka, kterou bych zaplatil, pokud bych v tomto příkladu chtěl pojistit celé mé portfolio. Ve výsledku bych po odepsání zaplaceného prémia byl v zisku 6.100$.
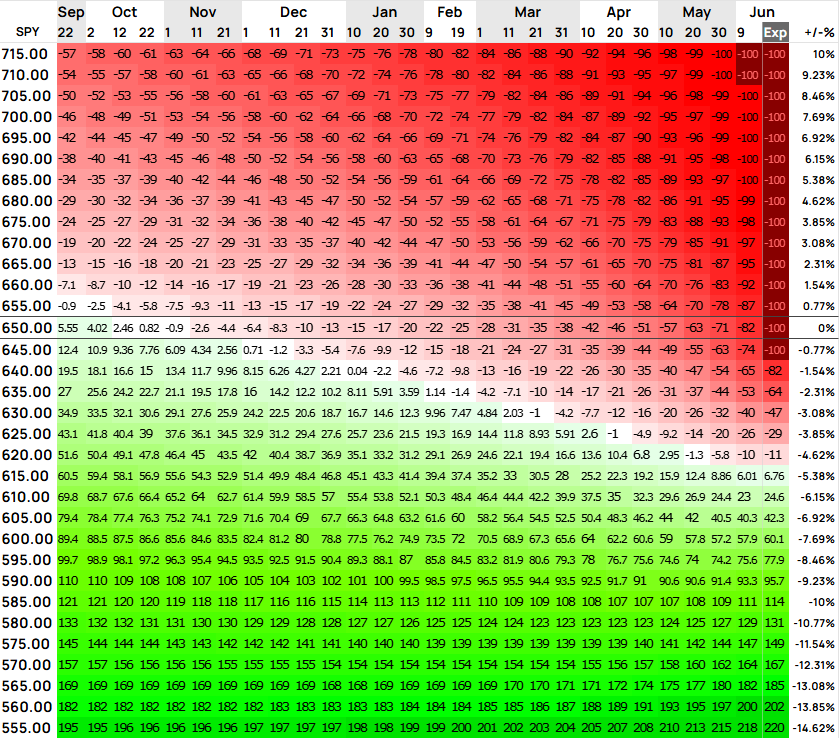
Pokud by však index do expirace spadl o 10% na hodnotu 585$, tak by se má put opce zhodnotila přibližně o 115%. Hodnota mého portfolia by klesla z 100.000$ na 90.000$, ale opční kontrakt by vygeneroval zisk 4.485$. Tato částka neodpovídá celé mé ztrátě, jelikož jsme počítali s nižší betou, tedy očekáváme, že mé portfolio by v propadech klesalo méně než index a také protože jsme zvolili opci mírně OTM. Při výraznějších propadech, se kterými počítám a při započítání bety by zisk více odpovídal ztrátě. Hodnota mého portfolia by byla tedy na konci dne 94.485$. Při započítání bety by hodnota portfolia vycházela na 95.585$. Má ztráta by byla přibližně 4.400$, namísto 10.000$
Jak můžeme vidět, tak tato pojistka by mě v tomto imaginárním případě částečně chránila před tržními poklesy a zároveň bych měl stále pěknou expozici při růstu trhu. Tento případ je pro mě v pořádku a jsem ochotný část portfolia odevzdat jako pojištění.
Tady je příklad jak by vypadal můj kontrakt při až 15% propadu trhu dle příkladu výše:
 Samozřejmě není nutností hedgovat celé své portfolio skrze index S&P 500. Jelikož je mé portfolio složené zejména z technologických akcií a společností, které jsou z velké části v tomto indexu obsažené, tak jsem zvolil právě index S&P 500, respektive ticker SPY. Možností by bylo také zvolit index Nasdaq 100, ale jelikož má moje portfolio stejnou korelaci s nasdaqem jako s s&p 500 a zároveň nižší drawdown než nasdaq, tak k tomu nevidím důvod a zvolil jsem ticker SPY. Investor, který má velkou alokaci v evropských akciích by pak měl koukat spíše po hedgování vůči německému indexu DAX atd.
Je také možné se hedgovat vůči jednotlivým pozicím. Pokud bych měl v portfoliu rizikovou či volatilní akcii, tak mohu zbytek portfolia částečně ochránit tím, že otevřu long put opci na toto aktivum. Stejně jako v případě, který jsme si popsali výše, mi tento kontrakt slouží jako pojistka. Díky zaplacenému prémiu a expozicí na větší počet akcií budu chráněn při tržních poklesech a při růstu budu stále benefitovat ze zisku. Postavení takového kontraktu by bylo už výrazně jednoduší, než stavět pozici na celé své portfolio. Hlavní je vybrat období na jaké chcete aktivum chránit, před jak silnými výkyvy a kolik jste ochotní zaplatit, respektive jak velkou část pozice chcete zajistit. Podle toho zvolíte expiraci, strike cenu a počet kontraktů. Ideální je si to vždy namodelovat na stránce https://www.optionsprofitcalculator.com/, abyste měli alespoň přibližnou představu. Tento způsob již dnes představovat nebudu, jelikož se případ od případu budou velmi lišit.
Doufám, že se vám tento článek líbil. Pokud ano, tak budu moc rád, pokud ho ohodnotíte srdíčkem anebo mě podpoříte kafíčkem, jelikož na zpracování tohoto článku šlo mnoho úsilí.
Upozornění: Tento článek slouží výhradně k osobním, informačním a vzdělávacím účelům. Nejedná se o investiční poradenství, investiční doporučení, nabídku ke koupi či prodeji investičních nástrojů, ani o výzvu k investičnímu rozhodnutí ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu.
Veškeré komentáře, analýzy, strategie nebo nákupy a prodeje odrážejí výhradně mé osobní názory a vlastní rozhodnutí autora. Nejsou cíleny na žádného jednotlivého investora, nezohledňují jejich osobní cíle, rizikový profil ani finanční situaci. Každý čtenář jedná samostatně a na vlastní odpovědnost.