
Discord komunita si nedávno odhlasovala článek na Apple, a tak si dnes rozebereme, zda-li se jedná dle mého názoru o umírajícího giganta anebo o zajímavou investiční příležitost. Pokud byste měli zájem o článek na nějakou vaší konkrétní společnost, tak mě můžete klidně někam označit s nápadem.
Když jsem připravoval tento článek, tak jsem měl na začátku poměrně negativní očekávání. Velmi drahá a nerostoucí společnost, bez zisků z AI a cloudu. Výsledky za druhý kvartál 2025 však byly výrazně lepší, než trh očekával, a tak jsem dostal nutkání zjistit, jestli se tady neskrývá spící příležitost. Nebudeme tolik dnes mluvit o číslech, pouze minimálně, ale koukneme se spíš na vizi, budoucnost Applu v rámci AI a na valuaci.
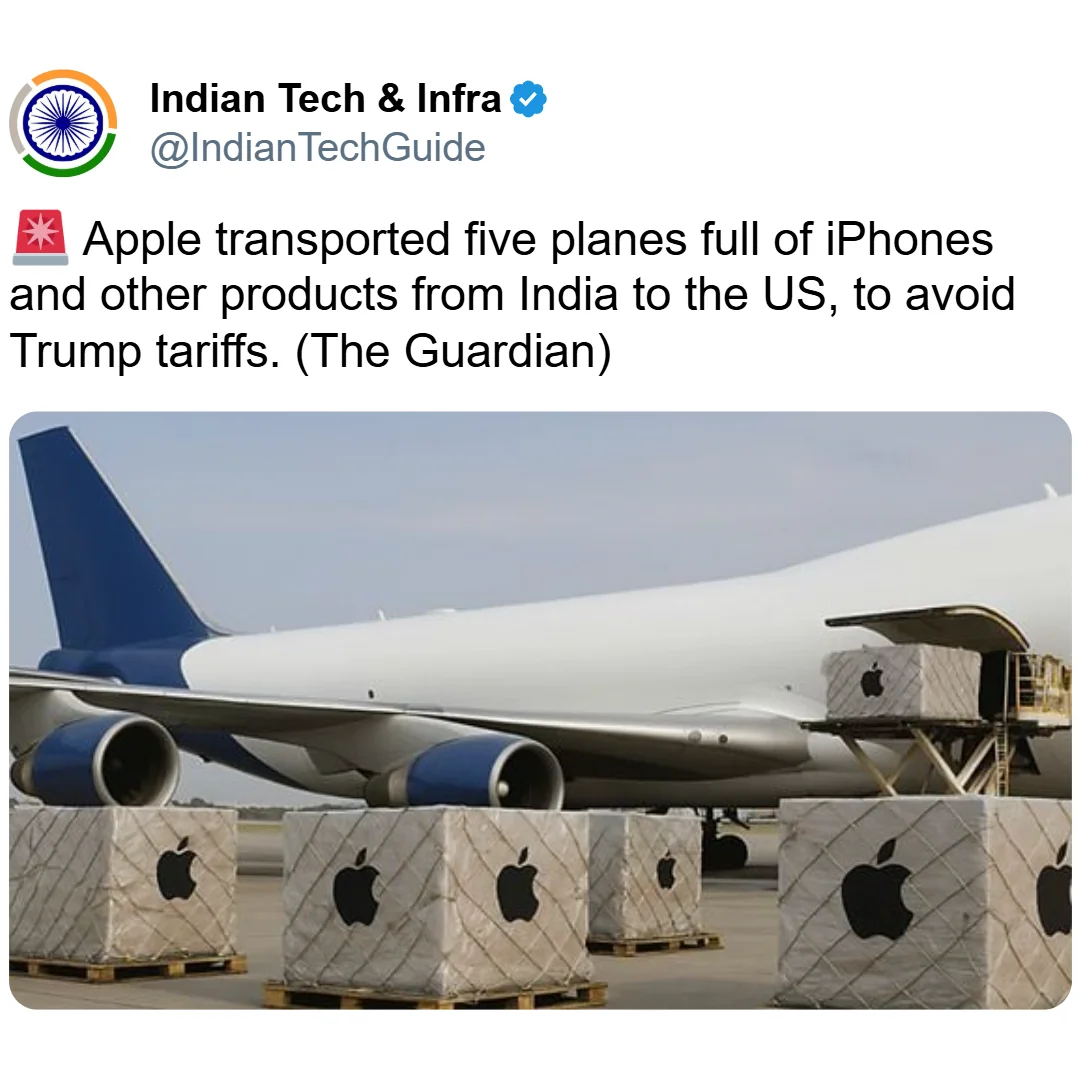
Po dlouhém období, kdy se zdálo, že Apple uvízl ve smrtelné spirále pomalého růstu přišel Q2 2025 s poměrně velkým překvapením. Místo dalšího stagnujícího kvartálu Apple oznámil nečekaný nárůst tržeb, který byl výrazně lepší, než trh, ale zejména guidance, předpokládal. Tato otočka pocházela z masivního prodeje iPhonů, který dlouhodobě stagnuje, dalším dobrým výkonem v segmentu služeb (Services) a překvapivě silným prodejem Maců. Otázkou však zůstává, zda je tento rychlý růst udržitelný, nebo se jedná jen o dočasný záblesk, který se v následujících kvartálech vrátí k normálu. Je také dost pravděpodobné, že trh se zaleknul zpráv o nových clech a o tom, že apple musel nouzově naplnit letadla iPhony a dovézt je do USA. V takovém případě by se jednalo pouze o jeden kvartál a ostatní budou vypadat o to hůř.
 Apple má také obrovský dluh ve výši přibližně 80 miliard dolarů, v rámci longterm debt. Z toho je značná část splatná v následujících několika letech a platí na něm průměrně úrokem kolem 4,5 %.
Tento dluh budou samozřejmě refinancovat a daří se jim ho poměrně aktivně snižovat, ale pokud budou nadále růst pomaleji, než jaká je výše úroku, tak to může být nepříjemný faktor. Na druhou stranu, Apple sedí na obrovské hromadě hotovosti a jeho fcf je dostatečný na to, aby tyto dluhy splatil bez jakýchkoliv problémů. Tento cash má zainvestovaný v dluhopisech, z nichž zhruba 80% dostane vyplaceno v rámci následujících 5 letech.
V tomto kontextu se přesouváme k AI. Apple sice platí velmi výrazné částky za vývoj v R&D, ale na capexech nemá skoro žádné výdaje v porovnání s ostatními hyperscalery, jako jsou Microsoft, Google nebo Amazon. Bez cloudových capexů tak zaostávají v cloudovém boomu a nemají dostatečný výkon pro budování vlastních modelů rychlostí, jakou buduje například OpenAI, financované Microsoftem, anebo Google. Pro vývoj v AI je to obrovská nevýhoda. Apple se musí dlouhodobě spoléhat na AI jiných společností, a to jak od Googlu, OpenAI, anebo Anthropicu. Na druhou stranu, Apple nemá riziko v developmentu. Pokud by se ukázalo, že AI nemělo takové zisky, jak se od nich očekává, Apple by nebyl natolik negativně zasažený zbytečnými investicemi jako velké AI společnosti. Díky těmto partnerstvím ale dokáže AI služby nabízet svým uživatelům. Sice za nižší provize, ale pokud tyto kontrakty budou výhodné, tak na tom Apple nemusí tratit a může z toho mít zajímavé zisky. Tady vidím jak plus, tak mínus. Rozdíl bude hlavně ve výši vašeho očekávání k AI revoluci.
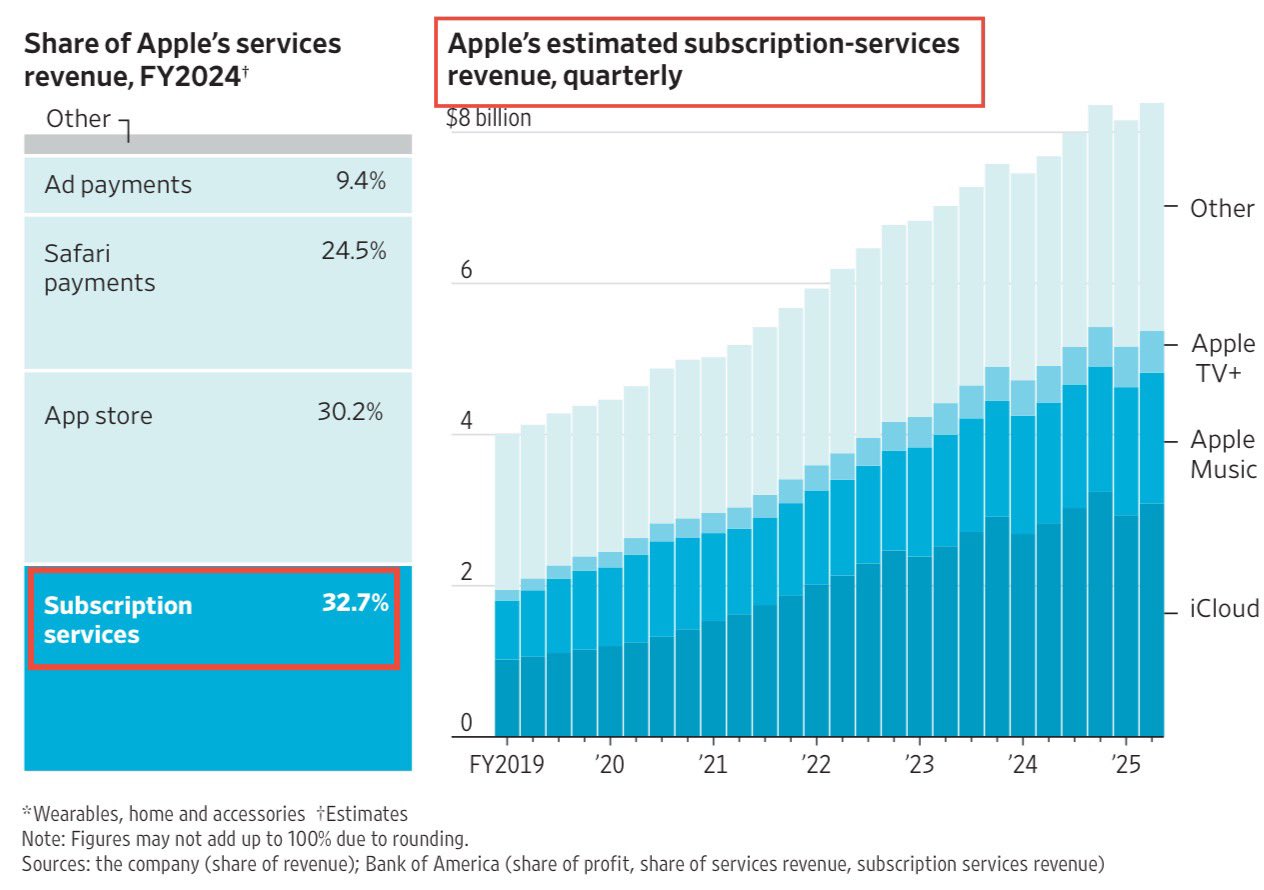
Je důležité si uvědomit, že Apple dlouhodobě roste velmi pomalu a v některých kvartálech tržby dokonce klesají. Trh s mobilními telefony je přesycený a konkurenční tlak je obrovský. To, co Apple táhne vpřed, je jeho segment služeb, který roste dvouciferným tempem (v posledních kvartálech rostl zhruba o 15 % meziročně). Do tohoto segmentu spadá iCloud, Apple Music, Apple TV+ a poplatky z App Storu, které mají vysoké marže a skvěle kompenzují stagnující prodeje hardwaru.
 Zároveň si Apple vytvořil unikátní monopol na své vlastní čipy. Jejich vlastní křemíkové čipy (řady A v iPhonech a řady M v Macích) jsou v poměru výkonu a efektivity stále nejlepší na trhu, zejména pro pracovní činnosti. To dává Applu obrovskou konkurenční výhodu, kterou se konkurence snaží dohnat. Dle mého názoru však tato rychlost není dostatečná, aby kompenzovala ostatní segmenty, které nerostou.
Když se zaměříme na AI, musíme si přiznat, že Apple v této oblasti výrazně zaspal. Siri, která byla kdysi revoluční, dnes v porovnání s konkurenčními řešeními od Googlu nebo Microsoftu výrazně zaostává. Apple se snaží tento handicap dohnat, ale nadále se jim to nedaří. Další, o čem se v souvislosti s Applem moc nemluví, ale je to klíčové, je politické riziko. Z dostupných zpráv je patrné, že CEO Tim Cook se snaží udržovat s Trumpovou administrativou co nejlepší vztahy. Není tajemstvím, že se očekává, že by ho mohl nutit k přesunu části produkce do USA, což by pro Apple znamenalo výrazné snížení marží a ztížení dodavatelského řetězce. Když byl Tim Cook před pár dny v Bílém Domě, tak se ho reportéři zeptali, jestli apple plánuje vyrábět iPhony v USA a Tim Cook to zamítl. Každému rozumnému člověku dojde, že by to bylo finančně nemožné, nicméně Trump je může nutit do nějakých forem investic, které pro ně nebudou dlouhodobě rentabilní.
 Dalším skrytým rizikem, o kterém se taky příliš nemluví, jsou antimonopolní regulace. V EU již platí zákon o digitálních trzích (DMA) a podobné soudní spory řeší Apple i ve Spojených státech. Tyto regulace by mohli apple donutit, aby otevřeli svůj App Store a umožnili stahování aplikací z jiných obchodů, což by mohlo snížit zisky z App Storu, které jsou obrovské a táhnou růst segmentu services. Tyto regulace by mohly velmi negativně narušit jejich "uzavřený ekosystém," který je pro Apple klíčový.
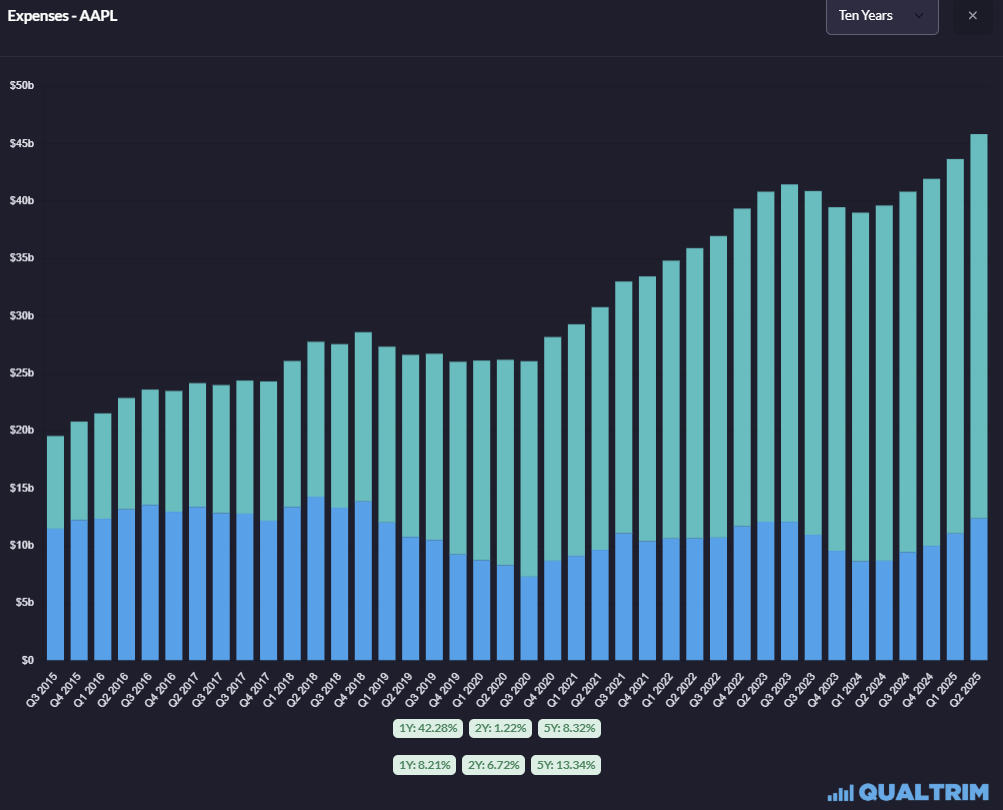
To bylo takové to obecné povídání o tom, jak se applu daří. Teď se pojďme přesunout k tomu, co asi tady zajímá všechny nejvíce. Valuace, potenciál růstu a budoucnost applu. Nemyslím si, že apple bude pokračovat touhle jednorázovou rychlostí růstu. Z AI také budou mít zisky, díky kontraktům s poskytovateli jako je openAI, ale neočekávám, že budou jejich zisky nějak ohromné. Dluh je stále vysoký, cashe také nemají neskutečné množství a SBC se zvyšuje poměrně dost rychle. Nevěřím, že Apple bude AI play, který investorům vydělá velké peníze. Pravděpodobně bude růst nadále pomalejším tempem, kdy bude pomalinku vracet hodnotu investorům skrze buybacky a dividendy tak, jak to dělal doteď. Ač je to společnost silná, tak je pořád na velmi vysoké valuaci. Jelikož u ni nevěřím na nějakou silnou trajektorii růstu, tak se na ni musíme dívat čistě jako na hodnotovou společnost. Jako na bezpečný bet stylu Pepsi či Cocacola. Na to se apple však obchoduje za příliš vysokou valuaci. Pokud by někdo uvažoval o vstupu, tak za mě by byla zajímavá hodnotová vstupní pozice okolo nejdříve 160-180$, tedy přes dalších 20% z dnešní ceny, ideálně ještě níž. Nemohu vyloučit, že se v budoucnu apple nebude obchodovat na vyšších multiplech kvůli hypu, který poslední roky okolo applu byl. Na druhou stranu růstu akcie ani fundamentů moc faktorů nenasvědčuje a tak bych tuto společnost dneska určitě za dnešní ceny nekupoval.
Upozornění: Tento článek slouží výhradně k osobním, informačním a vzdělávacím účelům. Nejedná se o investiční poradenství, investiční doporučení, nabídku ke koupi či prodeji investičních nástrojů, ani o výzvu k investičnímu rozhodnutí ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu.
Veškeré komentáře, analýzy, strategie nebo nákupy a prodeje odrážejí výhradně mé osobní názory a vlastní rozhodnutí autora. Nejsou cíleny na žádného jednotlivého investora, nezohledňují jejich osobní cíle, rizikový profil ani finanční situaci. Každý čtenář jedná samostatně a na vlastní odpovědnost.