

 Před dvěma týdny jsem do portfolia nakoupil novou pozici ve společnosti Duolingo. Výsledky měla tato společnost opravdu luxusní a jelikož trh po nich nabídl pěknou slevu kvůli strachu z AI, tak jsem dokoupil a naředil svou pozici. Dnes si rozebereme v analýze tuto společnost, její fundamenty, valuaci a rizika spojená s AI.
Lehký popis společnosti:
Jak už z názvu vyplívá, jedná se o společnost, která vlastní mobilní a internetovou aplikaci Duolingo. Ta nabízí kurzy pro učení více než 40 jazyků, nově i hudbu, matematiku či šachy a nabízí i zkoušky z jazykových znalostí, něco jako ve stylu Cambridge English exams.
Fundamenty:
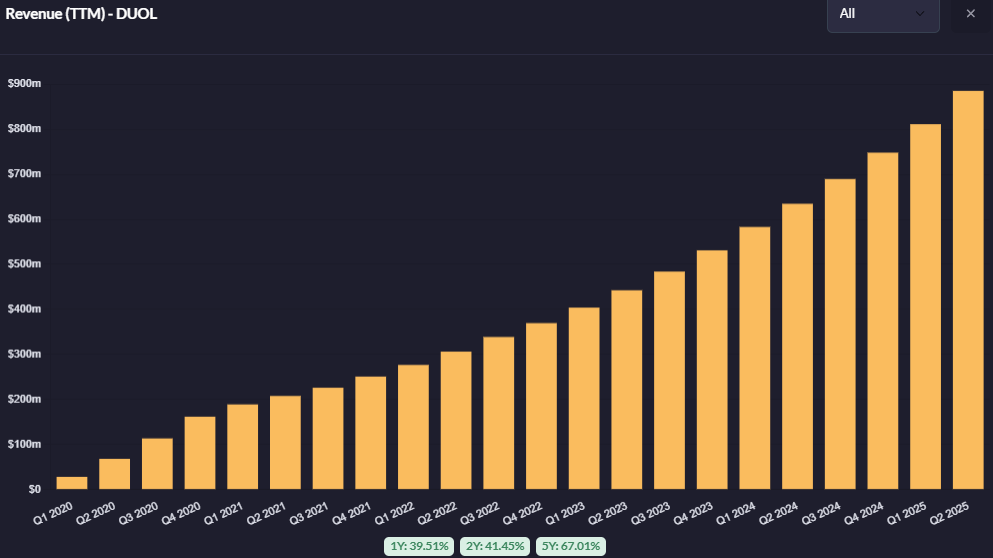
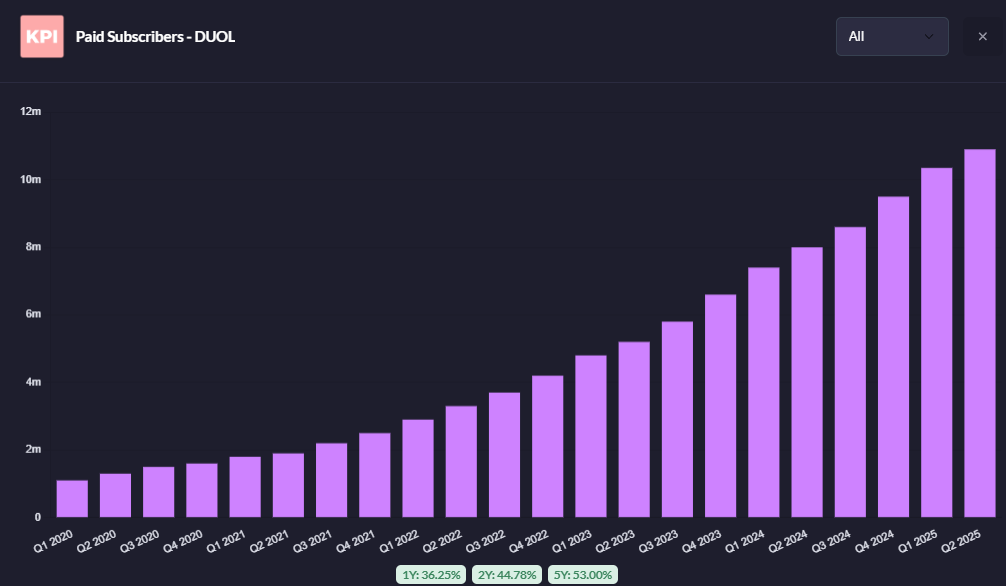
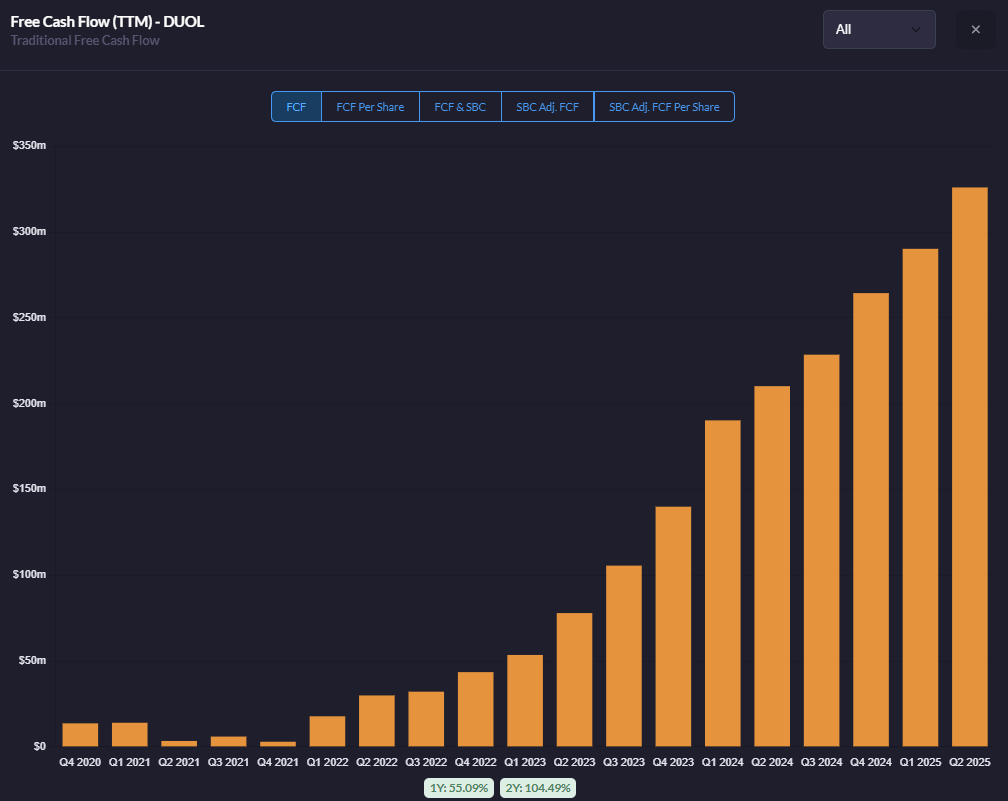
Ty jsou tady opravdu výborné. Obrat roste společnosti meziročně přes 40%, FCF roste meziročně o 50%, EPS a také provozní marže mezikvartálně také rostou velmi atraktivně. Společnost nemá žádný dluh, skoro neředí akcionáře a na tržní kapitalizaci okolo 15 miliard $ mají přes 1 miliardu $ v hotovosti. Tohle jsou u takhle mladé společnosti velmi vzácná čísla. Co je ještě zajímavější je růst uživatelů. Počet uživatelů, kteří aplikaci používají každý den roste meziročně přes 40%, počet uživatelů na měsíční bázi roste přes 20%. Denních uživatelů má Duolingo necelých 50 milionů a měsíčních necelých 130 milionů a společnost má nadále mnoho místa pro růst. Co nás ale zajímá nejvíce je počet subscribers - lidí, kteří si platí za členství. Těch je v tuto chvíli přibližně 9% ze všech aktivních uživatelů Duolinga, přibližně 11 milionů lidí a tento počet meziročně roste téměř o 40%. Duolingo nabízí několik tierů. Zdarma s reklamami, placené s funkcemi navíc a bez reklam a nově i členství s AI. Co je také zajímavé, tak obrat na uživatele (ARPU) rostl meziročně o 6%. To znamená, že uživatelé, kteří již placené členství vlastní, tak jsou náchylnější k přestupu na dražší členství.
Guidance pro rok 2025 je také ambiciózní, ale naprosto reálný. Očekávájí pro celý rok 2025 růst obratu meziročně o 36%. Očekávají lehký pokles na hrubé marži, ale tento předpoklad je nižší než minulé očekávání a to díky nižším nákladům na AI, než společnost očekávala. Do konce roku očekávají také růst na EBITDA a chtějí naředit akcionáře zhruba o 1%, což není nijak alarmující. Společnost Duolingo tak očekává na další kvartály opravdu silný růst.
 Valuace:
Na první pohled se může zdát valuace Duolinga poměrně hodně vysoká.. 127 P/E, 102 FW P/E, 17 P/S, 15 P/b a 2% FCF yield. Kdybychom porovnávali tuto společnost například oproti společnostem jako je Meta, Google anebo i dokonce Mastercard, tak by na první pohled tato investice vypadala hloupě. Valuace však má nulovou hodnotu, pokud ji neporovnáváme s celkovým růstem společnosti. Je to jako bych vám nabídl auto za 300 tisíc, ale neřekl vám, jestli to je ojetá fabie anebo nový mercedes.
Vzhledem k růstu fundamentů, které jsem zmínil v předchozím bodě, tak mě tato na první pohled vysoká valuace nijak neděsí. Dokonce si nemyslím, že je vysoká. Myslím si, že Duolingo je na stejném místě, na kterém byly společnosti jako je Netflix anebo Spotify před pár lety. Obě tyto společnosti se dlouhodobě obchodují za velmi vysoké premium díky vysokému růstu a to jak teď, tak i historicky. Na rozdíl však od těchto dvou společností má Duolingo už teď extrémně zdravý balance sheet, což je u takto mladých společností opravdu vzácné, plus roste opravdu rychle. Fundamenty zde rostou tak rychle, že za pár kvartálů se všechny ukazatele velmi výrazně sníží. Vyšší discount by mi však pro dokup nevadil, i když v něj moc nevěřím. Společnost z ATH spadla o téměř 40%, zatímco na fundamentech roste fenomenálně.
 Rizika:
Prvně si rozebereme sentimentální riziko. Když CEO společnosti při minulém earnings callu řekl, že se chtějí stát tzv. AI first company, tedy že chtějí využít pro svůj růst potenciál AI, tak se toho trh extrémně zalekl. S příchodem AI často přichází i masivní propouštění zaměstnanců, ale i vysoká chybovost a vysoká cena spojená s AI. Trh toto riziko potrestal pádem od ATH o skoro 40%. Druhým strachem, který přišel hned po Earnings bylo chatgpt, kde za minutu dokázali vytvořit podobnou aplikaci jako je Duolingo pro učení jazyků. Pojďme si je oba rozebrat.
Začněme tím druhým - chatgpt a další LLM modely nepovažuji za hrozbu. Tak jako si lidé nevytváří vlastní aplikace pro poslech hudby místo Spotify a nevytváří si aplikace na sledování filmů místo Netflixu, tak si nebudou vytvářet aplikace na učení jazyků. Lidé denně využívají Duolingo, protože se aktivně chtějí naučit cizý jazyk. Nechtějí používat překladač, chtějí se doopravdy učit. To je poměrně jasný důkaz, že nové překladatelské modely nejsou pro Duolingo hrozbou a myšlenka, že si lidé budou vytvářet vlastní aplikace, mi přijde směšná.
Bod první mi také přijde velmi přehnaný. Trh se prohlášení CEO o AI opravdu zalekl. Došlo až k celosvětovému bojkotu společnosti, kdy lidé masivně začali odinstalovávat aplikaci duolingo, přestali je sledovat na sociálních sítích a začali je veřejně hanit. Věřím, že to bude pouze krátkodobý problém. Tím samým si prošly i společnosti jako Meta anebo Netflix. Zakladatel společnosti sám říkal, že chtějí AI použít na 3 věci. Zaprvé, na vytváření obsahu, čímž ušetří zaměstnancům mnoho času. Zadruhé, dokážou vytvářet nové funkce, mezi nimiž je například tzv. Video Call s Lily - Pokud si zaplatíte za speciální tier, tak si můžete volat s jednou z postav, která vás bude v reálném čase učit daný jazyk. A zatřetí, společnost si od toho samozřejmě slibuje vyšší zisky a vyšší marže. A nemusejí nutně propouštět zaměstnance. Díky AI se nebudou muset věnovat repetitivním a nudným úkolům, ale mohou se věnovat mnohem složitějším problematikám, jako je tvoření nových segmentů mezi niž patří i šachy.
Fundamentální rizika tady nevidím skoro žádná. Společnost má poměrně vysoký stock-based compensation, ve výši přibližně 30% FCF a meziročně roste o 20%. To je opravdu vysoké. Na druhou stranu FCF roste přes 50% YoY a každým kvartálem se tak tento poměr snižuje. U mladé společnosti je toto normální jev. Společnost také jednou za čas naředí akcionáře a následně akcie opět odkoupí, což je běžné. V tuto chvíli žádná jiná data neukazují slabost. Pokud dokážou nadále zvyšovat počet uživatelů a odběratelů stejným tempem, tak budou růst na top i bottom line.
Také je zapotřebí zmínit, že Duolingo není jen aplikace pro učení. Je to hlavně hra. Naprosto úžasně vychytali tzv. gamifikaci, která drží uživatele na aplikaci závislé, a to jak skrze streaks, srovnávání s kamarády, nepříjemné notifikace anebo skrze pěknou grafiku, která láká mladé uživatele. Často se také ozývá názor, že není možné se na Duolingu naučit jazyk, ale já si myslím, že to možné je.
 Očekávání, moje pozice a budoucnost společnosti:
V tuto chvíli mám v Duolingu lehce přes 2% ptf. Část z toho jsem nakoupil před earnings a jelikož byly opravdu dobré, tak jsem naředil dále. Plánuji ještě mírně dokoupit a pokud by trh nabídl slevu, tak bych dokupoval nadále. Chtěl bych však pozici ještě mírně navýšit před 16. zářím, kdy společnost pořádá event, kde budou představovat nové produkty. Pokud si společnost udrží agresivní růst, čemuž já věřím, tak se můžeme právě dívat na zrod akciového příběhu stylu Spotify a Netflixu. Očekávám, že Duolingo bude nadále expandovat do nových segmentů, jako je muzika, hry jako šachy, další jazyky, ale i sport a další.
Předpokládám, že jim v tomto hodně pomůže AI, které již teď prokázalo vyšší marže díky nižším nákladům, než společnost očekávala a v tuhle chvíli nevidím u společnosti žádné výrazné riziko na fundamentální úrovni. Duolingo má téměř neomezený TAM - Total Addressable Market - na světě je obrovské množství lidí, kteří se chtějí učit jazyky. A jakmile si duolingo stáhnou, tak pravděpodobně zůstanou kvůli jiným segmentům, jako je například matematika. Už teď společnost vykazuje obrovský retention a penetrace odběratelů, tedy lidí, kteří si platí předplatné s dalšími funkcemi, výrazně roste. Strach z AI může krátkodobě ovlivnit cenu akcie, ale bude jen otázka času, než trhu dojde opravdová hodnota.
Upozornění: Tento článek slouží výhradně k osobním, informačním a vzdělávacím účelům. Nejedná se o investiční poradenství, investiční doporučení, nabídku ke koupi či prodeji investičních nástrojů, ani o výzvu k investičnímu rozhodnutí ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu.
Veškeré komentáře, analýzy, strategie nebo nákupy a prodeje odrážejí výhradně mé osobní názory a vlastní rozhodnutí autora. Nejsou cíleny na žádného jednotlivého investora, nezohledňují jejich osobní cíle, rizikový profil ani finanční situaci. Každý čtenář jedná samostatně a na vlastní odpovědnost.