
Není to tak dávno, co jsem psal o korekci BAE SF v článku BAE Systems v propadu - buy the dip? a před měsícem "Přej si něco, padají zbrojovky" a daná korekce stále trvá takřka v celém sektoru zbrojovek působícím v rámci USA. No dneska jsem se něják rozepsal - takže se omlouvám, bude to dlouhý.
Podívám trochu na to, proč podle mého názoru k té korekci dochází a zda je opodstatněná nebo se jedná čistě o sentiment. Zároveň rozeberu krátce jednotlivé zbrojovky, které mám v portfoliu a také částku, na které bych bez změny fundamentů dokoupil. Dlouze se rozepíšu o Rheinmetallu, protože je to moje největší pozice v portfoliu. Tak pojďme na to.
Co je D.O.G.E.?
To je dobrá otázka, protože oficiálně vlastně moc informací nemáme. Nově zvolený americký prezident Donald Trump sice oznámil záměr vytvořit nové „ministerstvo pro efektivitu vlády“ (DOGE), které povedou miliardář Elon Musk a podnikatel Vivek Ramaswamy. Cílem tohoto úřadu má být odstranění vládní byrokracie, snížit nadbytečné regulace, omezit nehospodárné výdaje a restrukturalizovat federální agentury. Ale jak přesně bude fungovat? Jaké bude mít pravomoce? To jsou otázky na které prostě zatím nemáme odpovědi.
A protože Elon Musk je Elon Musk, tak na twitteru prostě občas pouští naprosté bomby, které jsou dle mého názoru založeny dost často na pocitech a nějáké frustraci. Elon něco tweetne, nějáká společnost přijde o pár miliard tržní kapitalizace a jede se dál.
Elon docela úspěšně pálil do akcií výrobce F-35, společnosti Lockheed Martin (LMT). Přikládám několik jeho tweetů, kde se trefuje do stíhaček F-35, které označil jako "Shit design".
Elon Musk se obecně plete v hodně věcech, nicméně než se dostanu k tomu jestli je korekce oprávněná, tak si pojďme říct něco málo o dronech a Ukrajině. Nicméně i kdyby měl pravdu, proto máme diverzifikaci zdrojů.
Proč je na Ukrajině hodně dronů?
Není dostatek proti-dronových zbraní, které by byly efektivně nasazeny (ale spousta z nich je ve vývoji).
Ukrajina používá drony, protože prostě nemá jinou možnost. Je to doslova rčení - "z nouze ctnost". Prostě nemáte dostatek dělostřeleckých granátů, letadel a raket... Tak prostě přilepíte výbušninu na komerčně dostupný dron a pošlete ho několik kilometrů zničit tank, skladiště nebo zákop orků.
Co sebevražedné drony s výbušninou prostě neudělají?
Nezničí podzemní bunker.
Nezničí most.
Nezniší budovu.
Nebudou ve vzduchu nepřetržitě dlouho, na rozdíl od stíhaček, které mohou tankovat za letu.
Nemají dolet 2 220 km.
Nemohou letět rychlostí 1,65 Mach...
Cost-plus model
Cost-plus model je obchodní a cenotvorný přístup, který je běžný ve zbrojním průmyslu, zejména v situacích, kdy státní organizace (např. armáda) zadává zakázky na výrobu zbraní, vybavení nebo technologií. Tento model funguje tak, že výrobce dostává úhradu za všechny své náklady spojené s výrobou konkrétního produktu nebo službou, plus předem dohodnutou marži (zisk). Je to oboustranně výhodný model, protože armáda má jistotu, že dostane přesně to co chce bez rizika zmařené investice a zbrojovky zase vědí, že mohou jít cestou která je potřeba a dostanou vše zaplaceno...
Podle CNN se program F-35 stal nejdražším obranným projektem v historii Spojených států. No občas se to trochu vymkne... :-) 
F-35 vznikla v rámci programu Next-Generation Air Dominance (NGAD). Měl se stát cenově dostupnou náhradou tisíců stíhaček F-16 a bitevníků A-10, F/A-18 a AV-8B Harrier II. Očekávalo se, že jako stíhačka páté generace bude efektivnější než všechny předchozí. Minimálně v rámci pořizovací ceny, to však rozhodně neplatí. Na druhou stranu... Nemáte několik různých typů letadel, různé údržby, různých školení a výcviků... Máte F-35...
Spekuluje se o tom, že budoucnost programu je nejistá ale já si to popravdě nemyslím. F-15 ani F-16 nemají proti Su-35M a MiG-31M moc velké šance, takže F-22 a F-35 mají budoucnost jistou. Zároveň vyhrávají F-35 jednu zahraniční zakázku za druhou a velmi pravděpodobně jen tak nepřestanou.
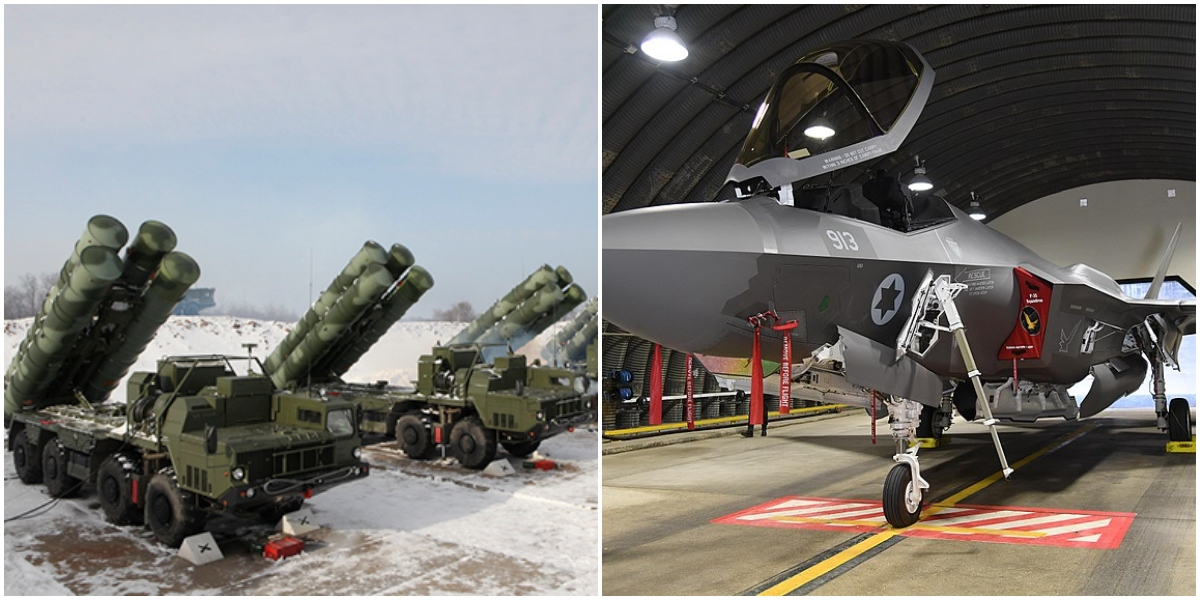
V rámci Izraele, který letouny F-35 používá můžeme vidět, že jsou velmi efektivní i přes obranné systémy S-400 (ruské výroby). Protože v rámci Sýrie, Íránu a dalších zemí nedošlo k zaměření a ani sestřelení žádné F-35... Takže za mě ta věc prostě krásně funguje.
Ta korekce mi prostě nedává moc smysl... Domnívám se že ta obava trhu se prostě nenaplní, protože trh na negativní zprávy rád reaguje přehnaně.
Rheinmetall - investiční teze a muniční matematika
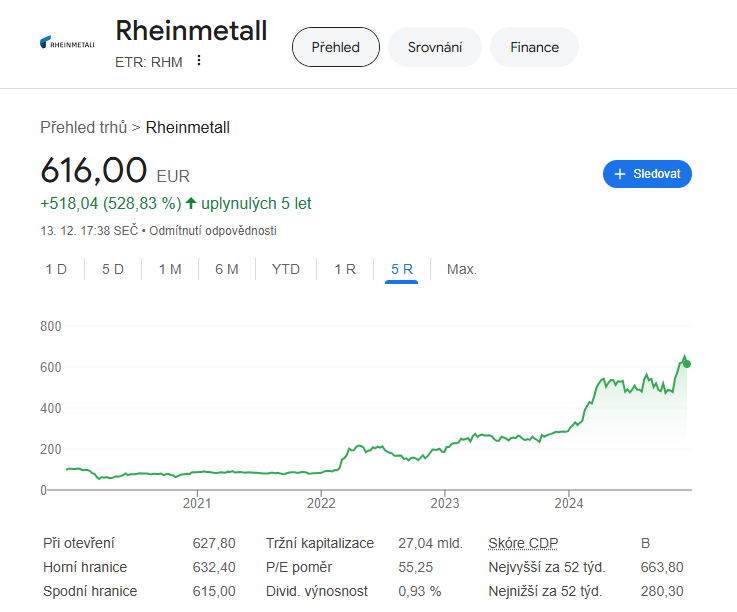
Rheinmetall AG poskytuje po celém světě technologie pro mobilitu a bezpečnost. Jedná se o německou společnost (založenou v roce 1889 v Düsseldorfu), která byla dříve známá jako Rheinmetall Berlin AG a v roce 1996 změnila své jméno na Rheinmetall AG. Společnost působí v pěti segmentech: Systémy vozidel; Zbraně a munice; Elektronická řešení; Senzory a aktuátory; Materiály a obchod.
U prvních dvou segmentů bych se rád zastavil, protože to jsou hlavní důvody, proč jsem Rheinmetall zařadil do svého portfolia. Rheinmetall je jedním z hlavních výrobců dělostřelecké munice v EU a to byl hlavní důvod, proč jsem otevíral 6.10.2023 první pozici - hledal jsem výrobce dělostřelecké munice ráže 155 mm v EU, který dokáže nejrychleji rampovat výrobní kapacity, je obchodovatelný na burze a má největší expozici na defence sektor. Po dělostřelecké munici je a bude v EU obrovská poptávka, protože dokud trvá válka na Ukrajině, většina produkce bude směřovat právě tam. V březnu 2023 ukrajinský ministr obrany Oleksij Reznikov uvedl, že Ukrajina měsíčně spotřebuje v průměru 110 000 kusů střel ráže 155 mm standardu NATO. Ukrajina by nicméně potřebovala 350 000 granátů ráže 155 mm měsíčně, aby byla schopna dosáhnout svých vojenských cílů. Koncem roku 2023 dosahovala výrobní kapacita celé EU mezi 83 000 a 106 000 granáty měsíčně - tato čísla se velmi špatně ověřují, protože samozřejmě žádná armáda nezveřejňuje přesné údaje. Pokud se vám tato čísla zdají vysoká, tak je to opravdu tak, že na začátku invaze Rusko střílelo 600 000 až 1 800 000 měsíčně. Ukrajina střílela v prvních měsících války cca 250 000 granátů, ale díky nízkým skladovým zásobám se postupně snižují počty až k 90 000 měsíčně. To platí pro obě strany, protože Rusové nebyli připraveni na dlouhou válku.
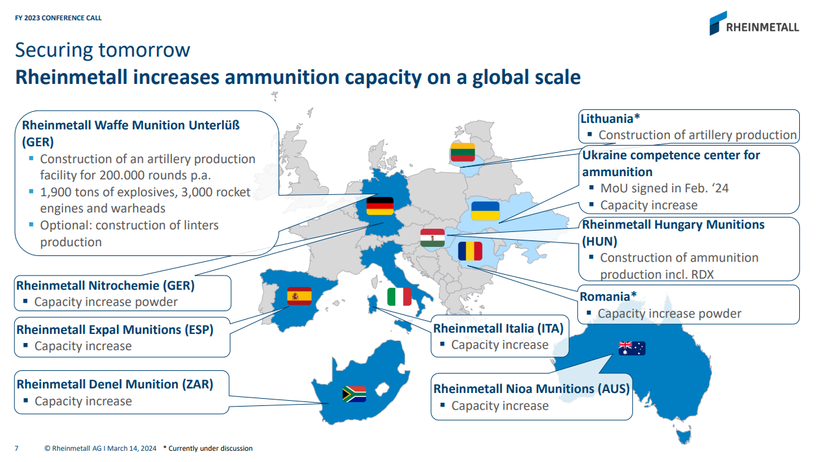
Pokud se obáváte, že se jedná o bublinu, tak po skončení války bude trvat několik let a možná i desetiletí, než se opět podaří naplnit veškeré sklady munice, takže tento segment bude velmi zajímavý a perspektivní do budoucna. Rheinmetall nyní staví novou továrnu na produkci těchto nábojů, která by měla produkovat dalších 200 000 dělostřeleckých granátů ve standardu 155 mm ročně. Začátek produkce je odhadován na Q1 2025.
Matematicky tak prodá naprosto všechno, co v tomto segmentu vyrobí, na několik let dopředu. ✅✅✅
Proč těch granátů prostě nevyrobí víc?
Za druhé světové války měly USA 85 muničních závodů schopné vyrábět dělostřelecké granáty ráže 155 mm, zatímco ještě nedávno jich bylo jen 6 a navíc časy druhé světové války vesměs „pamatují“ – v mnoha případech používají stejně staré technologie. Příčinou jsou dlouhodobé potřeby ozbrojených sil USA, které již neměly ve strategických plánech mnohaměsíční dělostřelecké souboje jako za války v Koreji v padesátých letech, protože americká doktrína dlouhodobě počítá především s řízenými střelami a naváděnou municí doručenou na cíl ze vzduchu. Před začátkem války na Ukrajině se v USA vyrábělo 14 000 až 24 000 dělostřeleckých granátů 155 mm měsíčně.
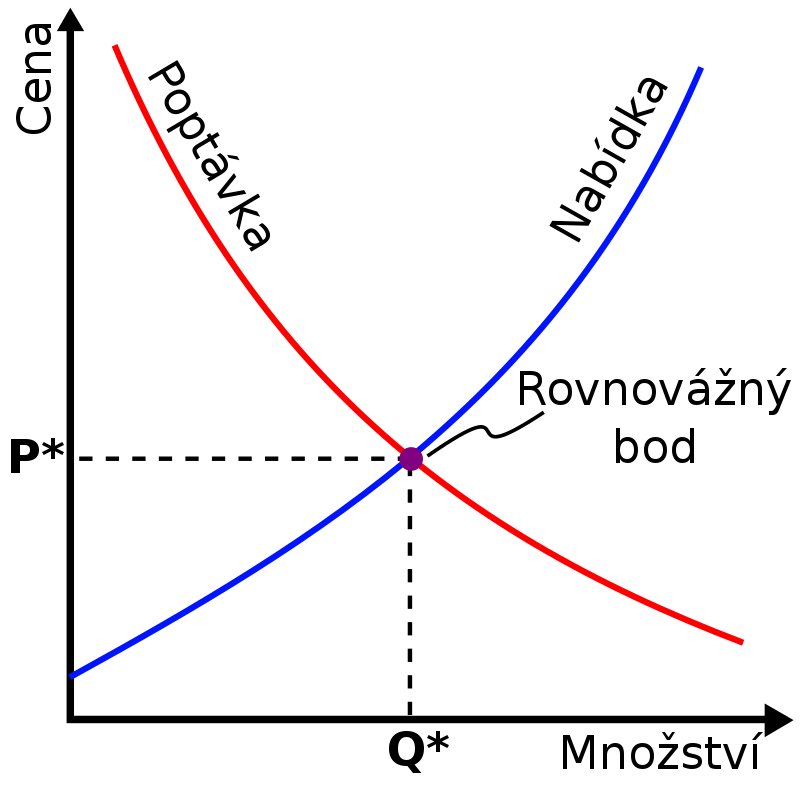
Ekonomie definuje termín, kterému se říká tržní nedostatek. Podle definice je to: „Množství, o které poptávané množství přesahuje nabízené množství při dané ceně - převis poptávky. Tedy nemohou být uspokojeny všechny poptávky spotřebitelů.” V případě ceny pod rovnováhou nastává nedostatek, tudíž je výrobce nucen produkty zdražit.
Zjednodušeně - pokud je o něco velký zájem a není toho dost, tak to zdraží. Časem toho zase dost bude a poté budou výrobci muset zlevnit, aby prodali skladové zásoby (ať už se jedná o AI čipy nebo dělostřelecké granáty). To ale v případě dělostřeleckých granátů 155 mm bude trvat dle mého názoru více než 10 let a to i za předpokladu, že válka na Ukrajině zítra skončí - což se pravděpodobně nestane.
Vzhledem k ESG a soukromému sektoru je nyní evropská produkce dělostřelecké munice dražší než americká. Šéf vojenského výboru NATO admirál Rob Bauer podle agentury Reuters uvedl, že cena jednoho granátu ráže 155 mm stoupla od začátku ruské invaze z 2000 EUR až k 8000 EUR. Spojené státy platí za jeden dělostřelecký granát cca 3000 dolarů. A tady to začíná být zajímavé - protože to není jasné. 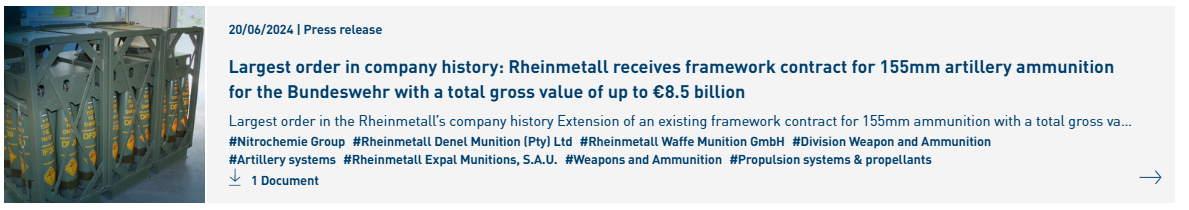
Rheinmetall zveřejnil 13.3.2024 objednávku 94 200 ks dělostřelecké munice ráže 155 mm pro španělskou armádu za cenu 208 milionů EUR. Dle jednoduché matematiky to vychází na 2 208 EUR za jeden dělostřelecký granát ráže 155 mm. Německá armáda - Bundeswehr potvrdila rámcovou smlouvu o hodnotě 1,2 miliardy EUR s RHM, na základě které byl RHM pověřen dodávkou celkem několika desítek tisíc granátů různých typů pro ukrajinské ozbrojené síly. Hodnota zakázky se pohybuje v řádu stovek milionů eur. Jednotlivé typy se samozřejmě liší v ceně a dá se předpokládat že cena se bude skutečně pohybovat v rozmezí 2000 až 8000 EUR za jeden dělostřelecký granát. Dále byla navýšena rámcová smlouva až na 8,5 miliardy EUR... Další data zatím nemáme, ale samozřejmě je doplním jakmile budeme mít výsledky za celý rok 2024.
Marže společnosti RHM v sektoru Weapon and Ammunition:
15.4% v roce 2020
17.6% v roce 2021
21.9% v roce 2022
23.0% v roce 2023
Sales RHM v sektoru Weapon and Ammunition:
1,199 miliard EUR v roce 2020
1,233 miliard EUR v roce 2021
1,359 miliard EUR v roce 2022
1,756 miliard EUR v roce 2023
Backlog RHM v sektoru Weapon and Ammunition:
Hodnota 4,882 miliard EUR v roce 2022
Hodnota 11,581 miliard EUR v roce 2023
Druhý segment u kterého bych se rád zastavil je potom segment systému vozidel. projekty Challenger 3, Panther KF51, Leopard 2 Upgrade a Leopard 3. Tedy velkou část tanků, které země EU darují Ukrajině, bude nahrazovat za nové stroje právě Rheinmetall. Z pohledu bojových vozidel pěchoty jsou pak zajímavé stroje Lynx, Puma nebo kolová vozidla Caracal a Boxer.
Nebudu teď spekulovat nad tím, proč je Leopard 3 nebo Challenger 3 nejlepší tank na světě, ale podívám se pouze na zakázky, které Rheinmetall v rámci tohoto segmentu čekají ze zveřejněných smluv a novinek...
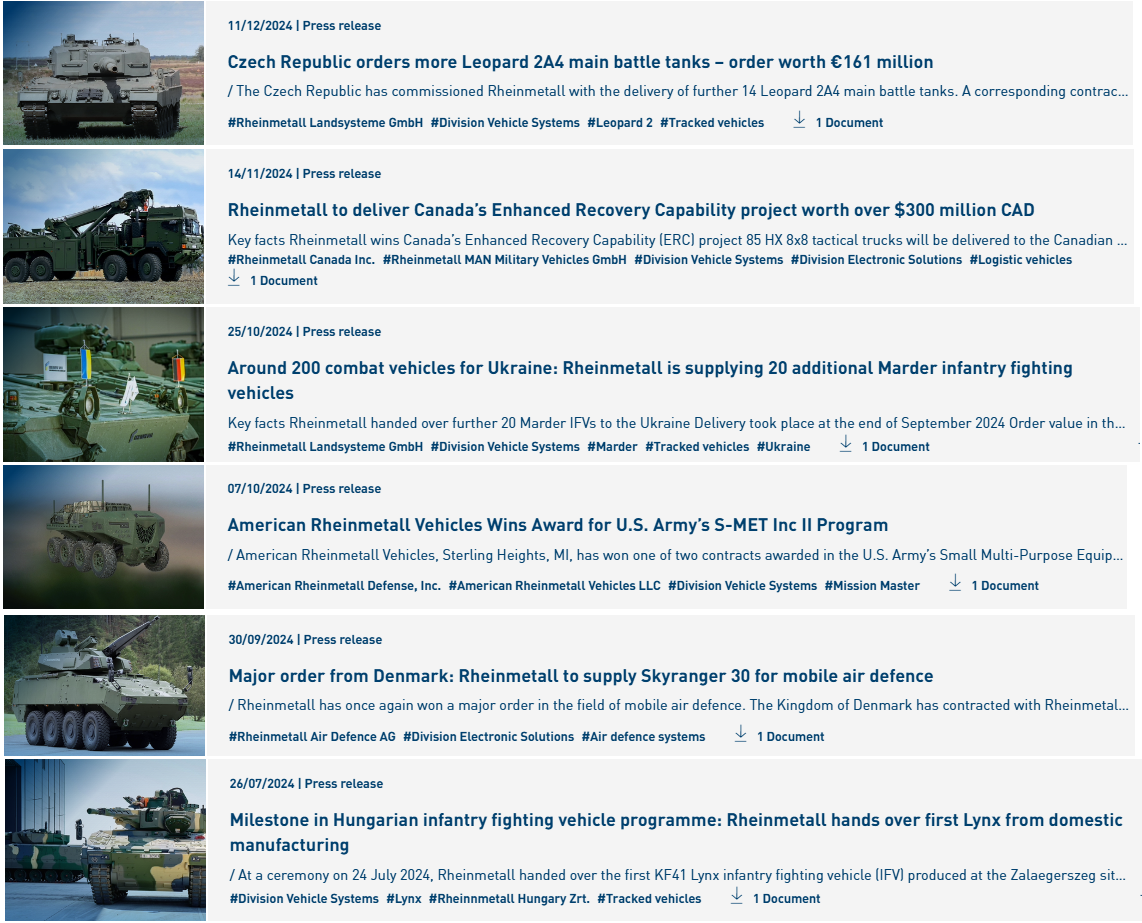
Tady prostě jasně plyne že prodávají, budou prodávat a budou ziskoví. Teď se na to pojďme podívat z hlediska čísel.
Současné P/E je okolo 38, což je dost drahé na zbrojovku (je to o 50% více než je průměr sektoru). Domnívám se ale, že to E tady prostě poroste a všichni to vědí - proto je vysoké i to P.
Zbrojovky rád oceňuji podle EV/EBITDA, protože to je kapitálově náročné prostředí. I tam je RHM v současnosti drahý, protože má EV/EBITDA 19,6 - což je o 30% více než průměr sektoru.
Očekávám, že RHM poroste o 20% až 30% ročně minimálně do roku 2028. (To už budeme po časovém testu)
Rheinmetall nyní roste o několik set procent rychleji, než je průměr sektoru - to je dáno hlavně tím, že rampuje jakoukoliv produkci a může si to díky rámcovým dohodám domluvit.
Rheinmetall vyplácí dividendu a vrací tak hodnotu akcionářům - což se mi prostě líbí.
Rheinmetall je mojí největší pozicí v portfoliu a minimálně příští rok to tak zůstane. Moje průměrná nákupní cena je 414,25 EUR a pokud dojde ke korekci cen někam k 550 EUR, pravděpodobně ten dip prostě koupím - ačkoliv už nechci příliš navyšovat expozici - 20% portfolia je více než dost.
Je asi zbytečné psát že "nadvážit" je to, čím se v případě RHM řídím.
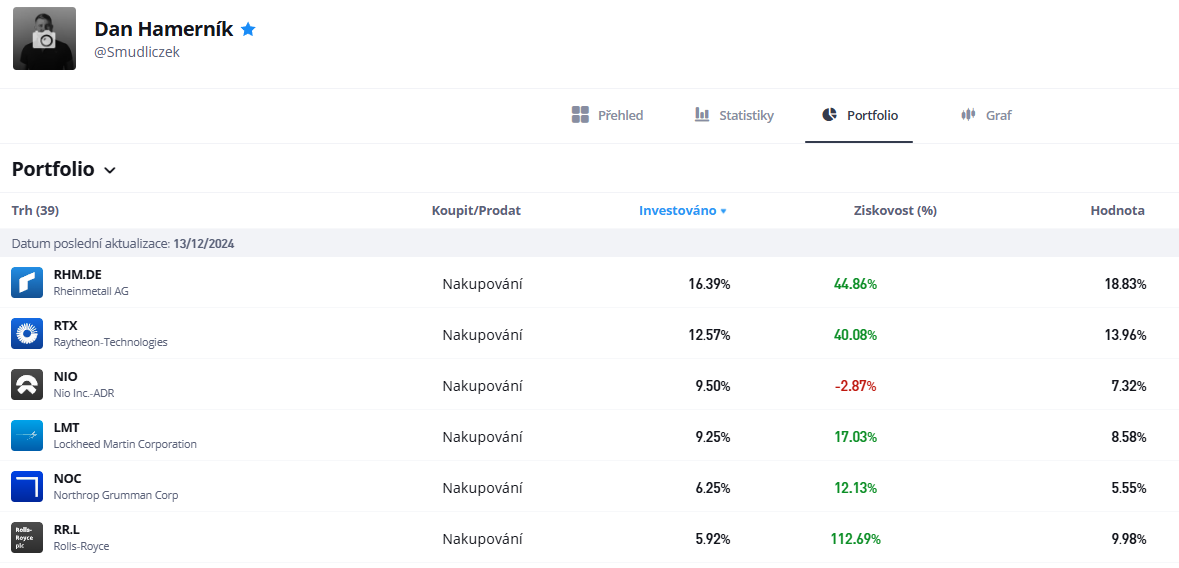
LMT, BAESF, RTX, NOC a GD - proč padají když RHM a RR rostou?
Pokud se podíváme na americké zbrojovky, nebo zbrojovky s expozicí na americký trh, pak zjistíme že jsou v korekci. Je to dáno primárně tím, že zatímco v americe se spekuluje o škrtání výdajů díky DOGE, tak v EU se naopak spekuluje o navýšení rozpočtu na obranu ze 2% HDP na 3% HDP. Velkou část těchto prostředků samozřejmě dostanou evropské zbrojovky - minimálně v případě jaderných ponorek, tanků, houfnic, dělostřeleckých granátů, BVP a dalších...
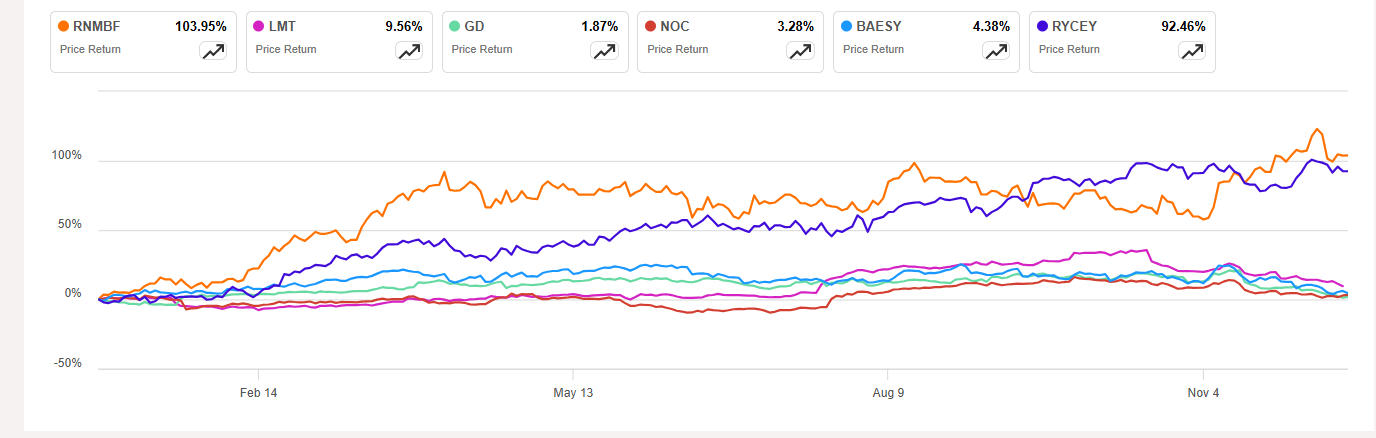
Z mého pohledu se tak nabízí docela zajímavá příležitost k nákupu amerických zbrojovek v korekci, protože se prostě domnívám, že Donald Trump nemůže škrtat výdaje na obranu jako republikánský prezident. Armádní zakázky jsou ve velkém množství republikánských států a byl by sám proti sobě - domnívám se, že využívá tento tlak k vyjednání slevy na F-35 a další programy. Tak jako se mu to povedlo již při prvním funkčním období. Pak by to znamenalo pouze menší marže pro zbrojovky, ale možná pokryté navýšením výroby - tohle nelze úplně s jistotou předpokládat, ale pojďme se podívat na jednotlivé společnosti z pohledu čísel.
LMT
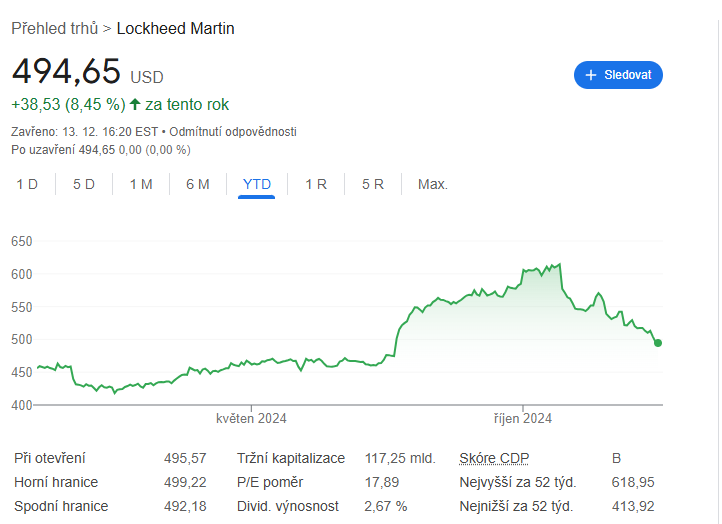
Z pohledu P/E 17,89 je nyní výrazně levnější než průměr sektoru. I podle EV/EBITDA
13.09 nevypadá draze. Může za to samozřejmě korekce, která vznikla díky DOGE a také snížením výhledu na růst.LMT poroste v nižších single-digit v příštích letech, ale z mého pohledu je ten MOAT u F-35 tak silný, že v současnosti prostě nemá příliš mnoho konkurence.
Při backlogu 165 miliard $, je to pokrytí výroby na více než 2,5 roku dopředu.
Aktuální pokles ceny akcií z jejich vrcholu představuje atraktivní příležitost k nákupu, podpořenou dividendovým výnosem 2,6 %, 22 lety růstu dividend a pravidelnými buybacky akcií. Díky nižšímu ocenění oproti konkurenci je LMT perspektivní volbou pro investory, kteří hledají stabilní a potenciálně silné výnosy z dlouhodobého horizontu. Já osobně jsem v LMT na LONG LONG.
LMT je moje 4. největší pozice v portfoliu a za cenu pod 500$ pomalu začínám opět přikupovat. Moje průměrná cena je 422,52$. To ocenění mi prostě dává smysl.
GD
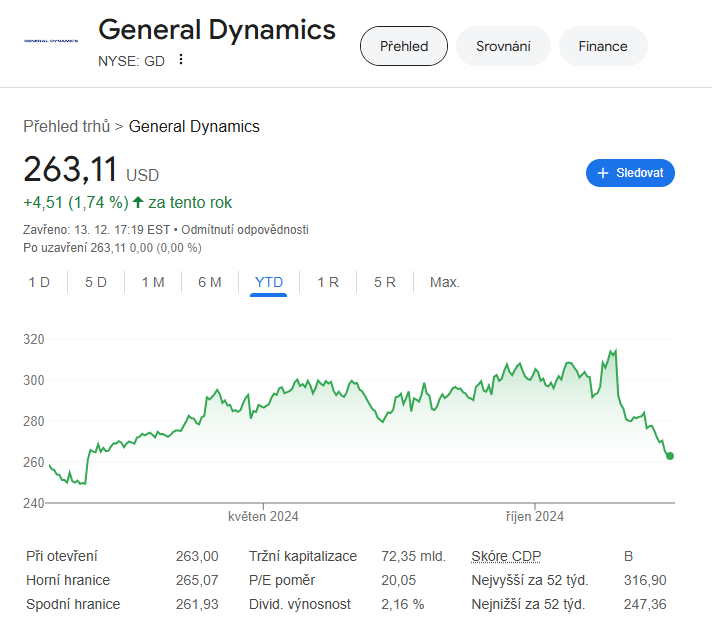
Z pohledu P/E 20,05 je také nyní levnější než průměr sektoru. I podle EV/EBITDA
15.04 se jeví v pohodě.U GD se očekává v roce 2025 double-digit růst, který poté začne zpomalovat. GD čelí snižování odhadů EBITDA a free cash flow, přičemž významné výzvy v sektorech letectví a ponorek negativně ovlivňují projekce růstu.
Na GD se mi v rámci zbrojovek líbí hlavně její stabilita dividend s 33 lety nepřetržitých výplat a 30 lety jejich růstu. Průměrná roční míra růstu dividend (CAGR) za posledních 10 let činí 8,7 %, což je nad průměrem 7,6 % v průmyslovém sektoru. Současný yield 2,16% je pro mě také dostatečně zajímavý k dokupu.
Při backlogu 92,6 miliardy $ je to pokrytí výroby na 2,3 roku dopředu.
Společnost soutěží o zakázku na náhradu bojového vozidla Bradley, což je program v hodnotě 45 miliard dolarů.
GD nemám v portfoliu nadvážené, avšak pokud bude korekce pokračovat určitě dokoupím další pozice - ideální by byl nákup pod 250$ za akcii, ale už jsem si zobnul i na 263,23$. Tady je to pomalý dokup a GD neuvažuji nadvážit nad 5% portfolia.
RTX
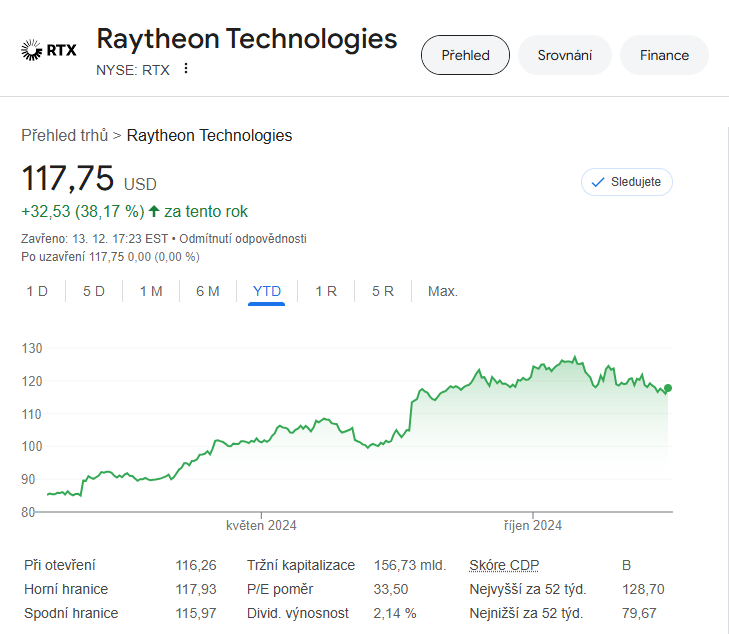
Z pohledu P/E 33.04 je nyní dražší než průměr sektoru, ale dle mého názoru je to opodstatněné růstem podobně jako u RHM. EV/EBITDA 15.37 je o maličko vyšší než průměr trhu, ale není to nic dramatického.
V rámci EPS očekávám růst 9-10% ročně po dobu následujících 3 až 4 let, primárně díky jejich sektoru leteckých motorů a sektoru aerospace jako takovému. Hlavně zajímavý bude růst růst free cash flow, který je očekáván přes 15 %.
Podobně jako u GD se mi u RTX líbí stabilita dividend s 31 lety nepřetržitých výplat a růstu. Současný yield na úrovni 2.17% je pro mě opět velmi atraktivní. RTX zároveň poměrně silně provádí buybacky, takže vracení hodnoty akcionářům se mi líbí.
RTX má nyní celkový backlog ve výši 221 miliard $, z čehož 131 miliard $ připadá na komerční zakázky a 90 miliard $ na obranné kontrakty. Reálně tedy na 3 roky výroby dopředu.
RTX je moje 2. největší pozice v portfoliu (13,96%) s průměrnou cenou 84,05$ a pod 115$ za akcii mám v plánu dále nakupovat a v příštím roce aplikovat metodu DCA. Nyní při propadech jsem si zobnul malou pozici na 115,8$.
NOC
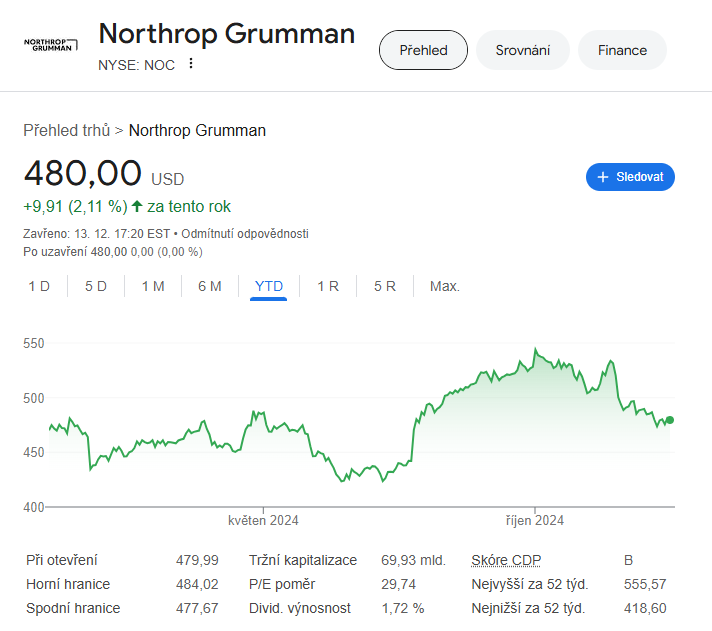
Z pohledu P/E 29,74 je už dost drahá oproti průměru sektoru. EV/EBITDA 18.97 je už hodně drahá - ale je to primárně díky očekávání velkého růstu.
U NOC se očekává růst EBITDA v nižších jednotkách procent ročně, zatímco růst free cashflow by měl přesahovat 15 % ročně až do roku 2026. Ten růst free cashflow je v tomto případě docela zajímavý.
NOC je stejně jako ostatní zbrojovky dividendovka a se současným yieldem 1.71% mi nepřijde až zas tak atraktivní. Vyplácí a navyšuje dividendu 21 let v řadě, což je skvělé z pohledu stability.
NOC má nyní celkový backlog ve výši 85 miliard $, což jim bude stačit na 2 roky výroby dopředu.
NOC je moje 5. největší pozice v portfoliu (5,55%) s průměrnou cenou 428,06$ a dokud dividend yield nepřeskočí 2%, nemám v plánu tuto pozici nyní navyšovat. Pokud se podíváme pod 450$, pak k navýšení pozice nejspíš dojde.
BAESF
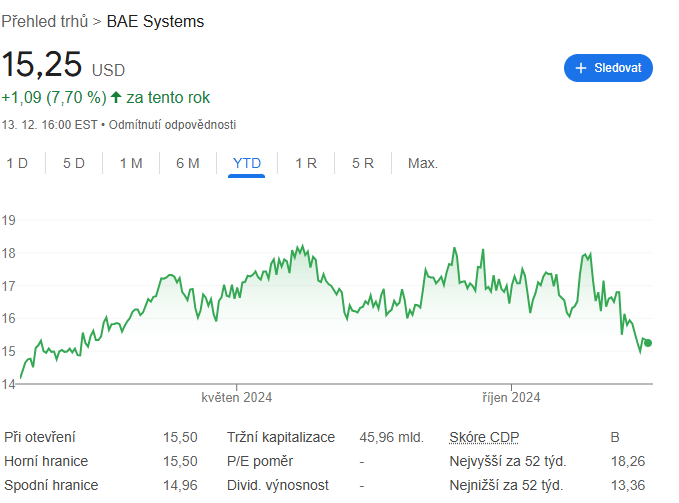
U BAESF hodlám pokračovat formou DCA a vykupování propadů - díky jejich expozici na US trh jsou nyní zasaženi stejně, jako LMT, RTX, GD a NOC, nicméně vnímám to jako dobrou diverzifikaci.
P/E 20.29 je pod průměrem sektoru, takže z mého pohledu vhodné k nákupu.
Z pohledu dividend je yield přes 2% a tedy pro mě zajímavý. Zároveň jsem se o BAE Systems rozepsal už minule a na té tezi se nic nemění.
Rekordní backlog! Na konci roku 2023 byl backlog přibližně 81,67 miliardy EUR. V první polovině roku 2024 vzrostl na přibližně 86,58 miliardy EUR - což vystačí zhruba na 2,9 let výroby.
Očekává se silné 2. pololetí - zvýšení guidance
Marže na úrovni 11 %, což je nad rámec očekávání akvizice a očekává se růst
Generování FCF v souladu s očekáváními a očekává se růst
Vyplácí stabilní dividendu a budou ji zvyšovat
Závěr
Dělostřelecké granáty tu s námi budou velmi pravděpodobně příštích několik desítek let a proto vsázím na společnost, která jich zvládne vyrobit nejvíc v co nejkratším čase. Zvýšená poptávka po zbraních, prázdné sklady, zvýšená investice do zbrojního průmyslu dle mého názoru budou nahrávat společnostem, které v tomto sektoru dělají to nejtěžší - rampují produkci. Pokud je dělostřelectvo králem bitev, pak tím, kdo tvoří krále, je nyní Rheinmetall. Jako doplněk v tomto segmentu volím General Dynamics z důvodu diverzifikace mezi Evropou a USA. Rheinmetall má vyšší potenciální výnos a General Dynamics zase nižší riziko. Zároveň v rámci RTX a jejich komerčního sektoru je to ideální kandidát pro dokup, protože letecká doparava je opět na vzestupu a války tu s námi budou dlouhodobě.
A DOGE? Ví vil sí.
A jak to vidíte vy?
Moje články nejsou investiční doporučení, nikdo by se podle nich neměl řídit a jedná se pouze o mé myšlenky, jak vnímám situace na akciových trzích. Proto si před investováním vždy udělejte vlastní analýzu.