
Dnes 20.11.2024 zveřejnilo NIO výsledky za 3. kvartál roku 2024 - pojďme se tedy podívat jak se Nio dařilo. Před zveřejněním výsledků jsem napsal svá očekávání a začnu tak tím, jak jsem se trefil.
Jaké výsledky jsem očekával a jaká byla realita?
Nio očekává tržby za třetí čtvrtletí v rozmezí 19,11 miliardy RMB (2,63 miliardy USD) až 19,67 miliardy RMB, což představuje růst přibližně o 0,2 % až 3,2 %.
Realita byla ovšem horší a došlo k poklesu na RMB 18,673,5 milionů (USD 2,661 miliardy USD) - tady je to super zajímavé, protože ačkoliv se jedná o meziroční snížení o meziroční pokles o -2,1 %, tak je to zároveň mezikvartální růst: +7,0 %. Některé zdroje tak reportovali beat, protože po přepočtu na USD k němu skutečně došlo, nicméně v RMB je to miss. ❌
Očekávám, že Nio vykáže čistou ztrátu někde mezi 4,5 - 5 miliardami RMB, což bude představovat jednociferný procentuální pokles oproti Q2. Tedy - nižší ztráta, dobrá zpráva.
Tady byla realita opět horší a z mého pohledu výrazně. Bohužel se pokles čisté ztráty nedostavil a provozní ztráta dosáhla 5,237 miliardy RMB. Namísto jednociferného poklesu tak máme jednociferný růst. Meziroční nárůst je +8,1 % a mezikvartální růst: +0,5 %. Tady vyšší bohužel znamená horší. ❌
Hrubá marže společnosti byla ve druhém čtvrtletí 9,7 %, což je nejvyšší hodnota od Q3 2022. Osobně očekávám, že hrubá marže by mohla být lehce přes 10%. Tady je to hodně tricky, protože Nio dříve naznačilo další růst hrubé marže z automobilů ve druhé polovině roku 2024. Zejména uvedli, že marže na vozidlech hlavní značky Nio by měla v Q4 2024 dosáhnout 15 %.
Hrubá marže byla 10,7 % ve třetím čtvrtletí roku 2024, což je z mého pohledu skvělé, protože zvýšení marže je pozitivním krokem směrem k ziskovosti. ✅
Osobně očekávám snížení vehicle margin pokud vezmeme v potaz obě značky. Protože Onvo teprve nabíhá do produkce a marže na vozidlech Onvo pravděpodobně budou jednociferné (nejdříve se to zhorší, než se to zlepší). V rámci hlavní značky Nio by mělo ale dojít ke zlepšení, protože cena lithia klesala a zároveň NIO vyrobilo víc aut - je to jednoduchá matematika. V rámci značky Nio tedy očekávám růst vehicle margin o zhruba 0,5 % - 1,5 %. Tedy do rozmezí 12,8 % a 13,8%. Nejsem si jistý,
V rámci vehicle margin jsem se trefil a došlo ke zvýšení dle mého očekávání na 13,1 %. Cenové války v Číně se tak odrazili na nižším revenue, než jsem očekával a na vyšší provozní ztrátě. Z mého pohledu se vlastně jedná o dobré zprávy v rámci rampování produkce - vyšší vehicle margin = větší ziskovost při větším počtu aut. ✅
Až potud jsou to smíšené výsledky a nyní začínají z mého pohledu pozitiva.
FCF positive od Q3 2024!!
Ve zveřejněných výsledcích bylo zmíněno následující:
„Probíhající optimalizace nákladů pomohly zvýšit hrubou marži u vozidel na 13,1 % ve třetím čtvrtletí roku 2024. S pokračujícím růstem objemu prodeje a stabilním zlepšováním hrubé marže se náš volný peněžní tok v tomto čtvrtletí stal pozitivním,“ uvedl Stanley Yu Qu, finanční ředitel společnosti NIO.
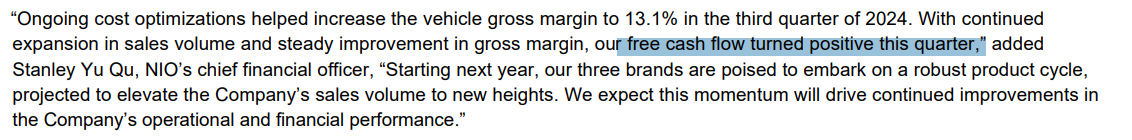
Pozitivní FCF (Free Cash Flow, volný peněžní tok) znamená, že společnost generuje více hotovosti, než kolik vydává na kapitálové výdaje, jako jsou například investice do zařízení, vybavení nebo nových projektů. Jinými slovy, po zaplacení všech provozních nákladů, daní a investic do rozvoje zbývá společnosti hotovost, kterou může využít.
Neznamená to, že společnost už nepálí peníze, naopak, nicméně už generuje dostatek cashe na to, aby měla tyto investice z čeho financovat. Do budoucna tak pravděpodobně nepřijde další ředění akcionářů - tedy za předpokladu, že Nio udrží pozivní FCF, protože nezveřejňuje detaily.
Některé zdroje podotýkají, že se může jednat o ÚČELOVĚ MYLNOU INFORMACI - tedy nio sice bylo v Q3 2024 FCF positive, ale může to být díky finanční injekci 500 Milionlů $ do společnosti Nio China. Pokud by to bylo opravdu takto, další Q by neměli být fcf positive - doufám že to zazní na earnings callu Q4, nebo se na to někdo zeptá. Důležité je - že to nemůžeme v tuto chvíli vyvrátit. Pokud by to byla pravda, je to z mého pohledu klamání investorů ze strany CFO, protože nezazněl důvod FCF positive.
Guidance a proč akcie padala v premarketu
Zveřejněné výsledky byly smíšené a proto akcie začala v premarketu padat. Zároveň výsledky poslal dolů i guidance na Q1 2024. Pro Q4 roku 2024 společnost očekává dodávky vozidel v rozmezí 72 000 až 75 000 kusů, což sice představuje nárůst přibližně o 43,9 % až 49,9 % ve srovnání se stejným čtvrtletím roku 2023, nicméně trhu to přišlo málo a proto akcie v premarketu šla dolů.
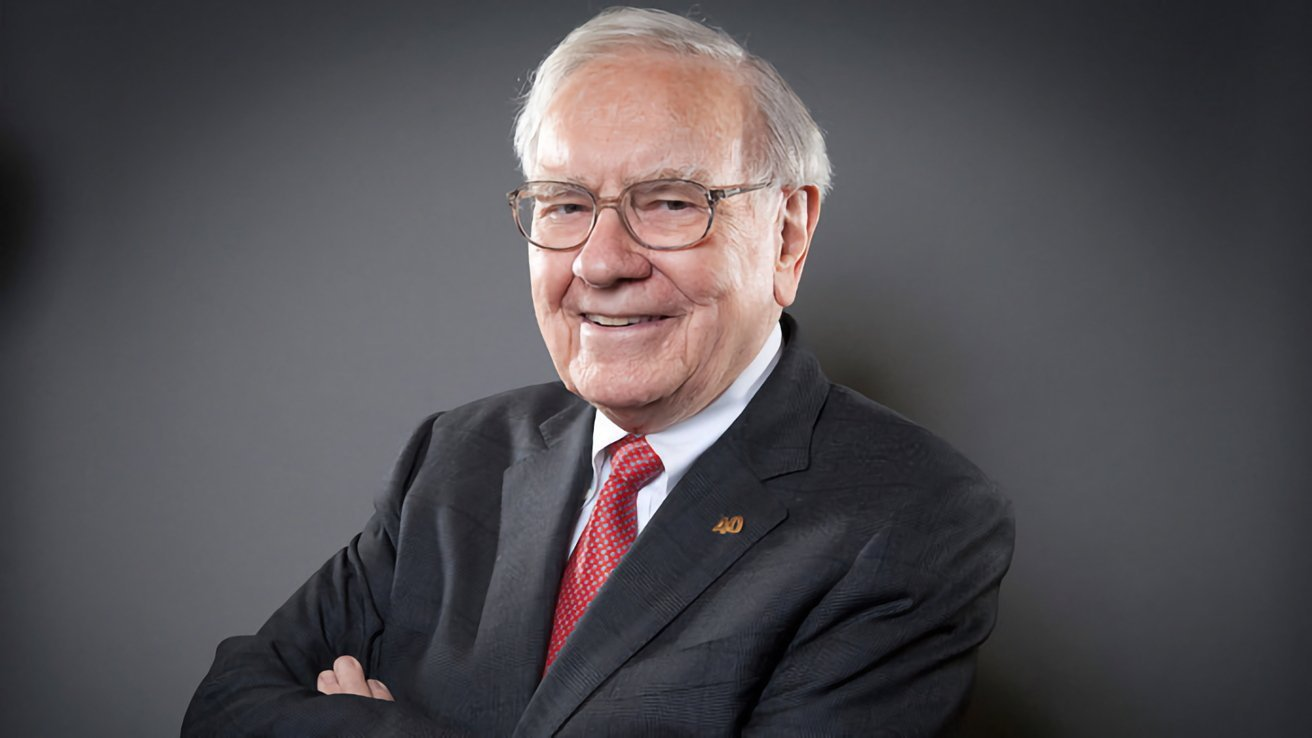
Tady si vždycky vzpomenu na jednoho moc chytrého pána - Warrena Buffeta, protože mi to přijde úsměvné.
Warren Buffett, známý svou dlouhodobou investiční strategií, se opakovaně vyjadřoval kriticky k nadměrnému zaměření na čtvrtletní výsledky společností. Domnívá se, že důraz na krátkodobé finanční ukazatele může vést k rozhodnutím, která nejsou v nejlepším zájmu dlouhodobého růstu a hodnoty firmy. V roce 2018 společně s Jamiem Dimonem, generálním ředitelem JPMorgan Chase, vyzvali společnosti, aby upustily od poskytování čtvrtletních výhledů zisku, argumentujíce, že takové praktiky mohou podporovat krátkodobé myšlení na úkor dlouhodobé strategie.
Co dalšího zaznělo na earnings callu?
Zdvojnásobení prodejů v roce 2025 ✅✅
Reálně se již bavíme o 440 tisících vozů za rok, kde odhaduji, že více než 40% bude mít na starosti Onvo a Firefly - tedy sub brands značky.
Cíl dosáhnout ziskovosti za celý rok 2026 ✅✅✅
Zahájení výroby a dodávek modelu Firefly v první polovině roku 2025 ✅
Modely Onvo a Firefly budou hlavními tahouny expanze na zahraniční trhy ✅
Přechod na novou generaci platformy v roce 2025 ✅
Onvo uvede na trh 2 SUV modely v roce 2025 ✅
Otevření prodejny v regionu MENA na konci listopadu. ✅
Region MENA označuje oblast zahrnující Blízký východ a severní Afriku (z anglického Middle East and North Africa). Z tohoto pohledu je pro nás investory samozřejmě zajímavější blízký východ.
Blízký východ: Saúdská Arábie, Spojené arabské emiráty, Katar, Omán, Kuvajt, Jordánsko, Libanon, Irák, Írán, Bahrajn, Sýrie, Izrael, Palestina, Jemen.
Severní Afrika: Egypt, Libye, Alžírsko, Maroko, Tunisko, Súdán, Mauritánie.
Závěr
Dnešek je pro mě trochu hořko-sladký, protože jsem očekával o chloupek lepší výsledky, které zároveň trošku zchladil výhled na Q4. Ale dlouhodobá vize a směřování cílů na roky 2025 a 2026 se mi líbí.
Za mě tedy naprosto skvělé výhledy a potvrzuje to moji dlouhodobou tezi ve společnosti NIO - osobně jsem predikoval, že se překlopí do zisku Q2-Q3 2026 a vypadá to že rok 2026 by měl být první, ve kterém budou v zisku. Zároveň se prostě očekává růst a expanze - tedy nezpomalujeme, zrychlujeme! A to je mi prostě sympatické. Zároveň uvidíme jestli se nám čína trochu nerozhýbe, lidé nezačnou utrácet a nepřijde další stimul...
Na druhou stranu je to pořád 8 kvartálů daleko a rád bych viděl efektivnější rampování produkce nových modelů, snižování provozní ztráty a rychlejší navyšování marží. Po dnešku tedy neměním svoji tezi a ani rozložení portfolia.
Nio je pro mě stále BUY a budu pokračovat pomocí DCA a zároveň dokupech při dipech. Pod 4,5$ pravděpodobně přijde větší dokup a pod 4$ už bych to tam opravdu házel lopatou. Moje průměrná cena je nyní 4,63$ a pravděpodobně dnes budu na Nio v zisku. Jak pravil kandidát vět Kato, pokračujem v jízdě.
A jak to vidíte vy? Buy? Sell?
Moje články nejsou investiční doporučení, nikdo by se podle nich neměl řídit a jedná se pouze o moje myšlenky, jak vnímám situace na akciových trzích. Proto si před investováním vždy udělejte vlastní analýzu.