
Ahoj všichni,
pamatujete na školní sběr? Někde se sbírala pomerančová kůra a někde se tahali na kárce do výkupny různé vymoženosti jako starý kotel, kus okapu a tátovo „nepotřebné“ železo z garáže, o kterém se pak doma ještě týden mluvilo. Tenkrát jsem netušil, že přesně na tomhle stojí byznys za miliardy. Gerdau dělá v Severní Americe totéž, jen místo kárky má elektrické obloukové pece a místo kotle miliony tun šrotu ročně, ze kterých válcuje nosníky. A ty nosníky teď končí v datacentrech, kde bydlí vaše oblíbené GPU od vašeho oblíbeného poskytovatele.
Všichni řeší čipy, paměti, optiku a turbíny. Jenže než do datacentra přivezete první rack, musí někdo vylít základy a postavit kostru. A protože staré heslo "Kudy teče beton, tudy tečou peníze" platí i v případě železa.
Jo a bude to zase dlouhé... Pardón.
V úterý 10. 11. 2026 jsem na eToro otevřel pozici v Gerdau SA $GGB za 0,69 % investovaného kapitálu. Firmu sleduju asi dva roky. A protože umím nakupovat jako málokdo, je pozice po třech dnech zhruba čtyři procenta v mínusu. Sice byl mezitím ex-dividend date, ale ten to samotný nevysvětluje. Ještě že investuji dlouhodobě a propad o 5% za týden mě nechává chladným.
A protože jsem zvídavá panda, tak jsem se zamyslel nad následujícími otázkami a pokusil se na ně najít odpověď. Kolik oceli ta datacentra opravdu spolknou, proč to zrovna Gerdau v Americe tak vystřelilo a jestli už to celé není v ceně?
Spoiler alert: americká část je podle mě pořád oceněná jako brazilská ocelárna, která má shodou okolností pár hutí v Texasu...
Kolik železa spolkne jedno datacentrum?
To by bylo hezké číslo, kdybychom přesně věděli „tolik a tolik tun na megawatt“. Jenže to vám a bohužel ani mě nikdo oficiálně nedá. Co se ale dohledat dá, jsou čísla na budovu a na plochu. A s tím už se dá pracovat.
Jedna "hyperscale budova" spolkne přes 20 000 tun oceli, což je 30 až 40 liber na čtvereční stopu, po našem zhruba 150 až 195 kilo na metr čtvereční. To je pořád nic moc představa co? Libry a ani kila na metr čtvereční se představují blbě. Co třeba fotbalová hřiště a fábie? Pokud budeme počítat fábie, tak je to přes 17 tisíc fábií.
Světové ekonomické fórum uvádí pro kampus o 75 000 metrech čtverečních kolem 10 000 tun a pro ty největší areály o rozloze 1,7 milionu metrů přes 200 000 tun. Kolik je to Eiffelovek? Eifelovka má 7 300 tun železa. Jedno pořádné datacentrum jsou tedy skoro tři Eiffelovky, jen položené naplacato a bez výhledu na Paříž.
A k čemu to všechno je?
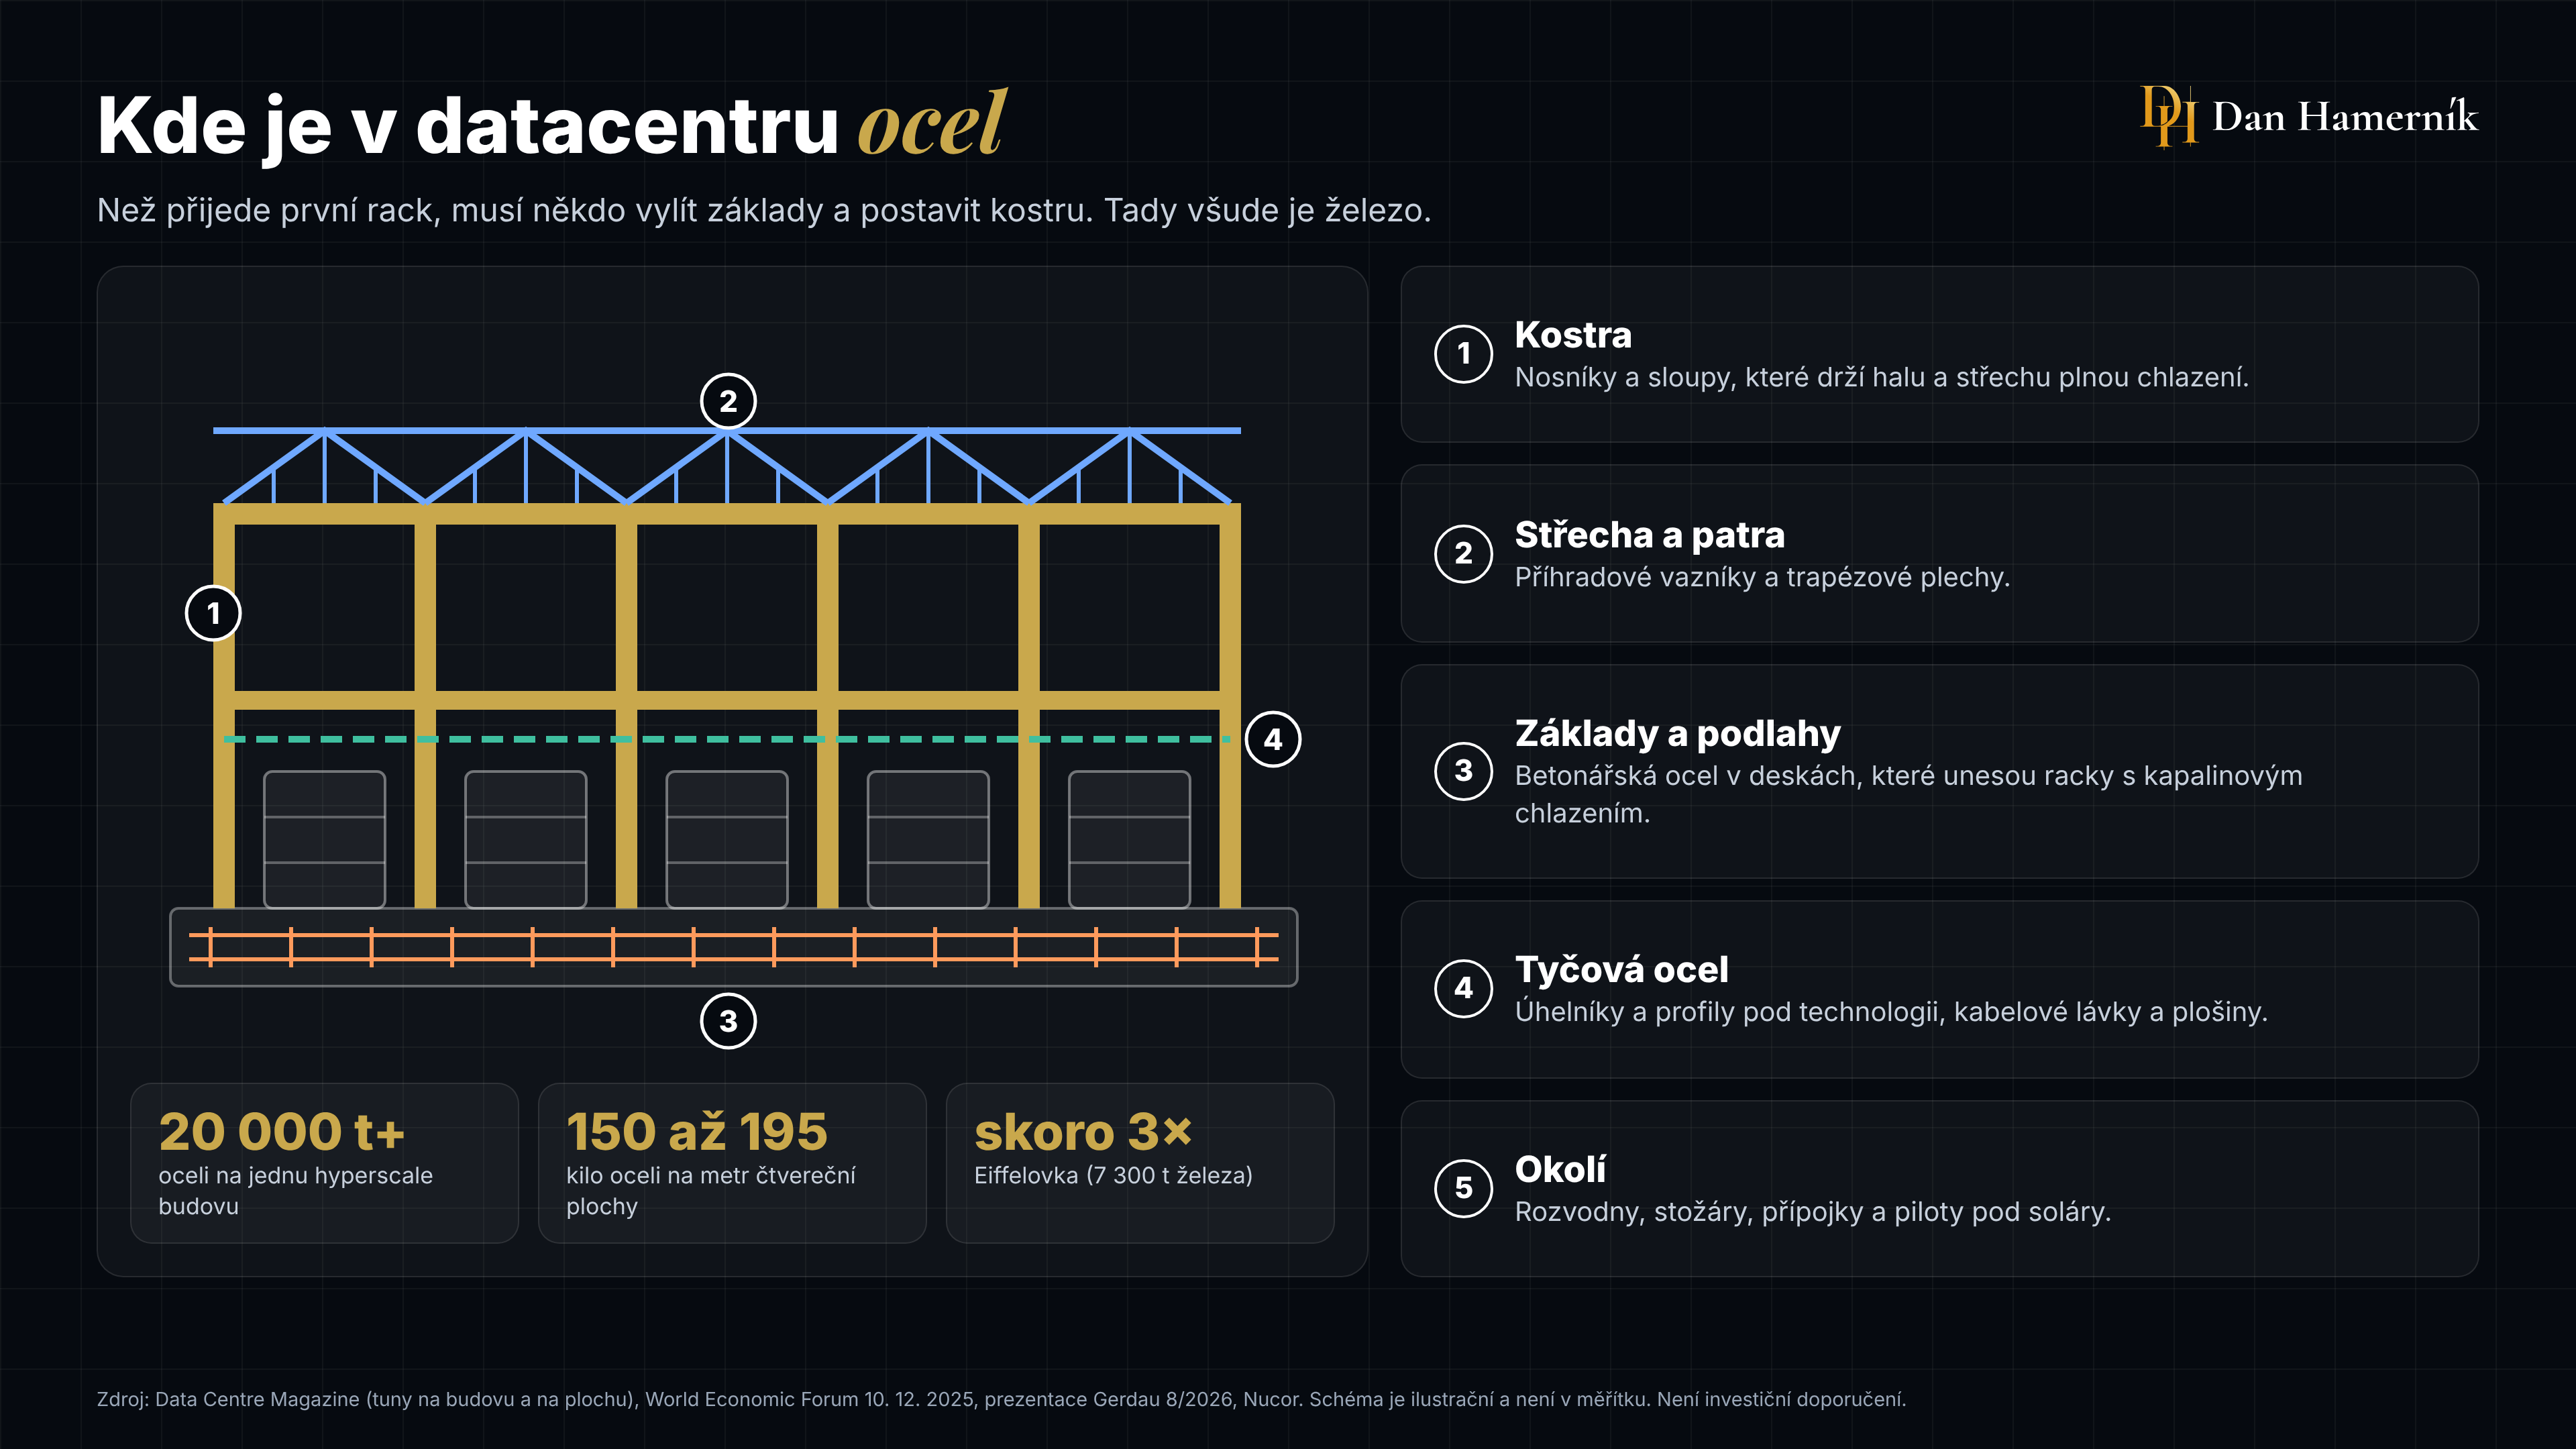 Obrázek 1: Kde všude je v datacentru ocel. Zdroj: Data Centre Magazine, World Economic Forum, Nucor, prezentace Gerdau 8/2026, vlastní zpracování.
Kostra. Nosníky a sloupy, které drží halu a střechu plné chlazení. Tohle je doména Gerdau.
Střecha, příhradové vazníky, trapézové plechy. Nucor u nich za 3Q 2025 hlásil růst tonáže o 50 % meziročně.
Základy a podlahy? Betonářská ocel do desek, které musí unést racky s kapalinovým chlazením. U Nucoru růst fabrikace betonářské oceli o 28 %.
Tyčová ocel? Úhelníky a profily pod technologii, kabelové lávky, rámy a plošiny.
Okolí datacenter? Rozvodny, stožáry, přípojky a piloty pod soláry, které to celé krmí.
O tohle se hraje.
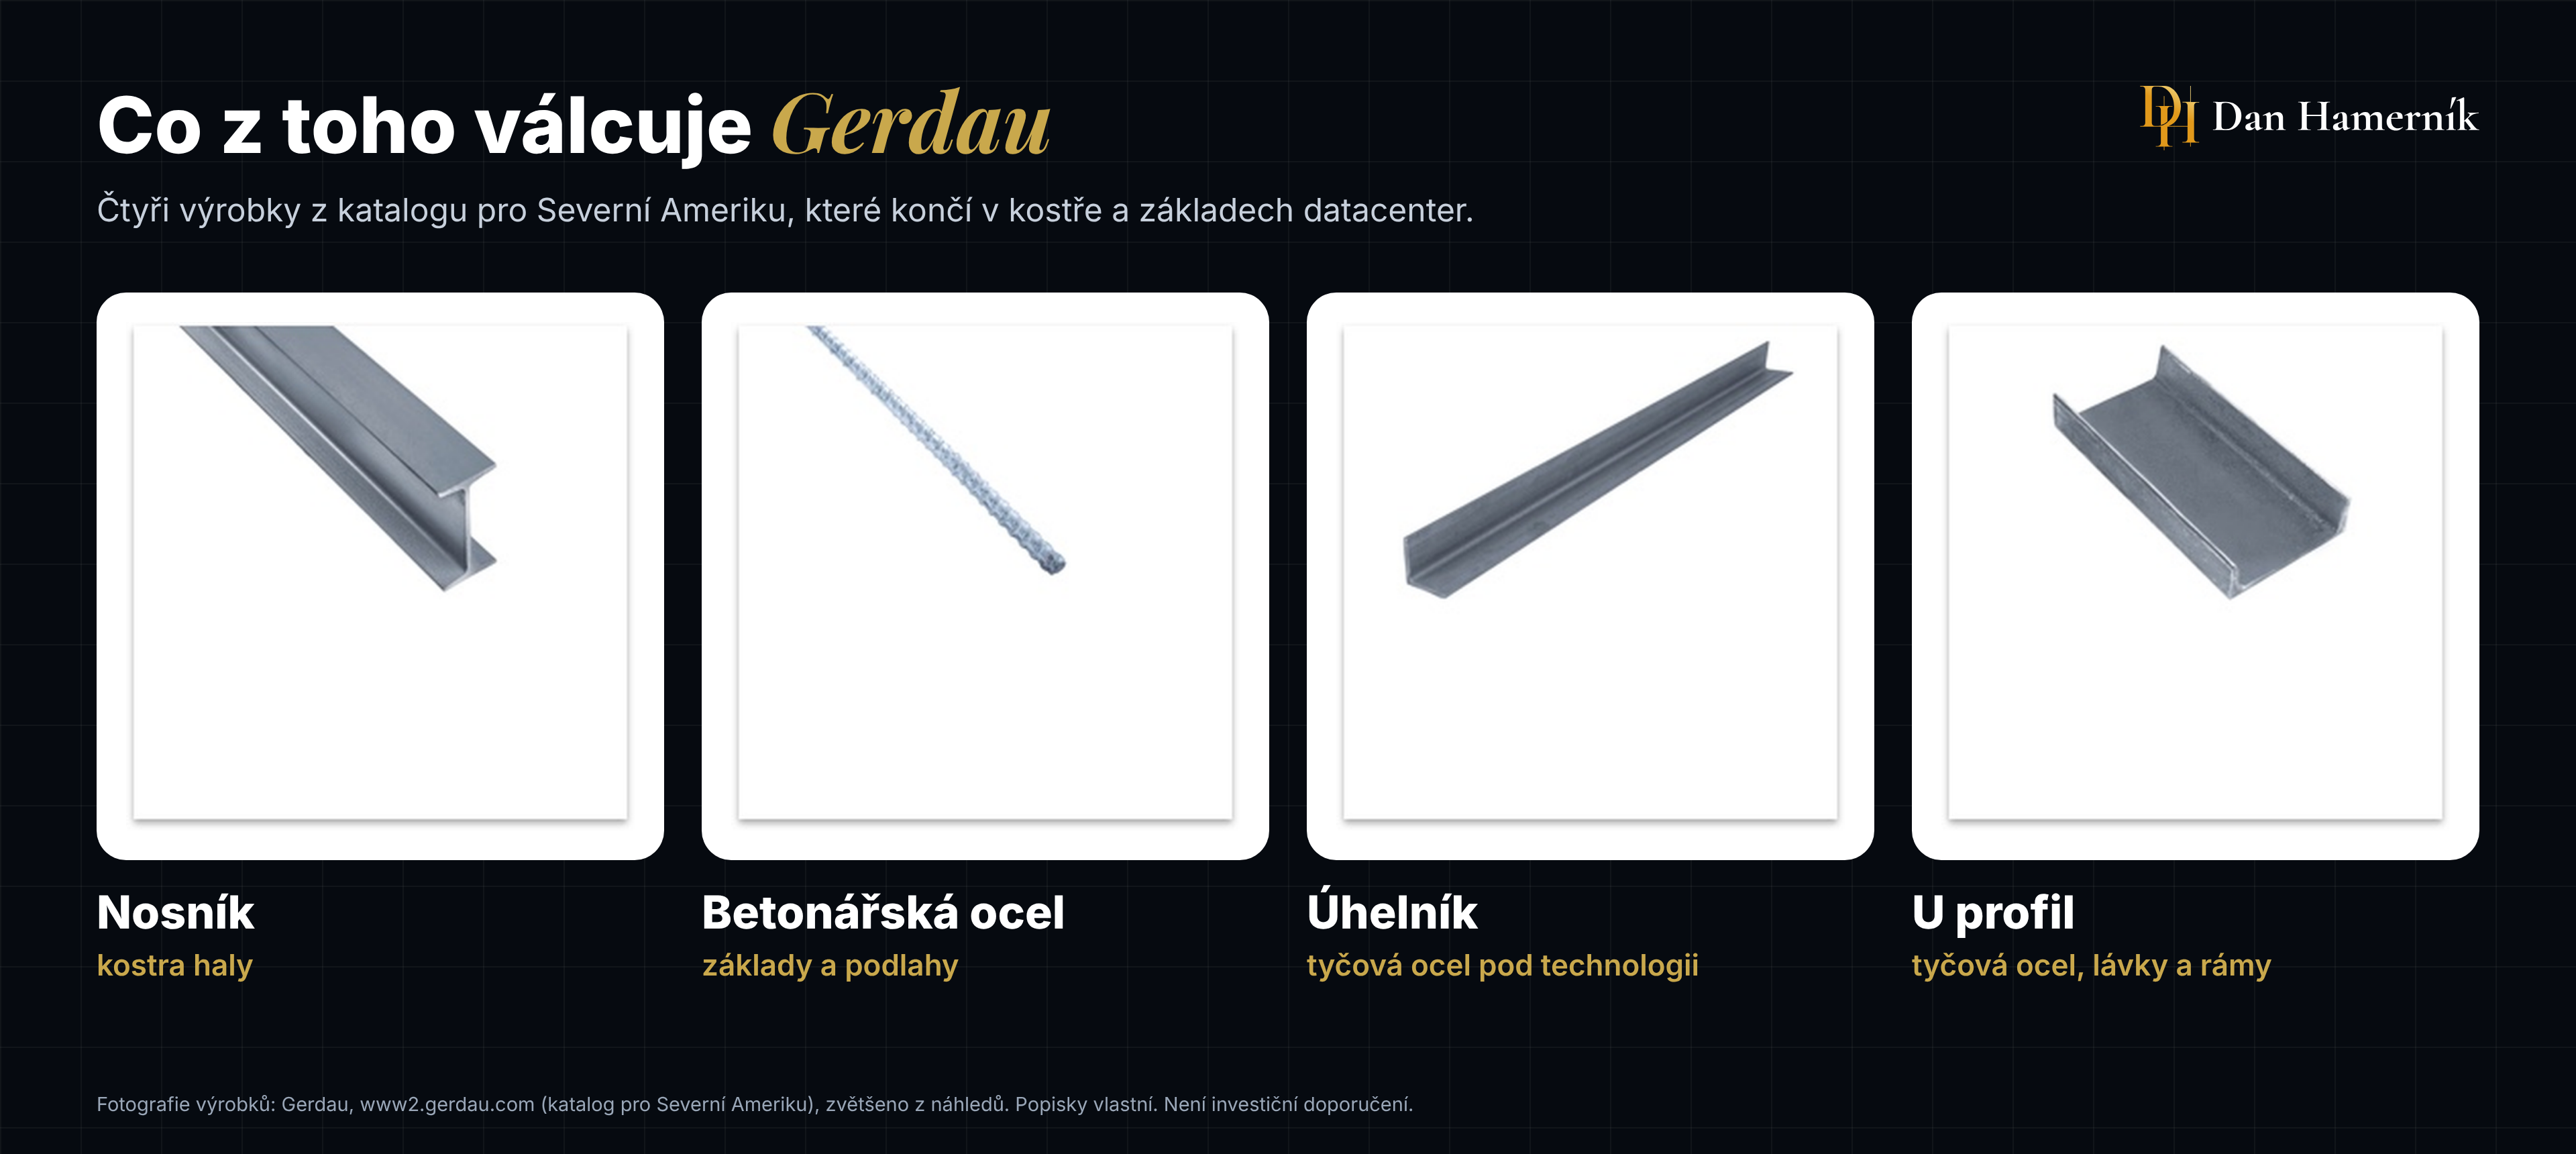 Obrázek 7: Co z toho válcuje Gerdau, nosník, betonářská ocel, úhelník a U profil. Zdroj: fotografie výrobků Gerdau, katalog pro Severní Ameriku, popisky vlastní.
Jenže datacentra nejsou celý trh
Podle Steel Dynamics (hovor k výsledkům za 3Q 2026) dělají datacentra zhruba 15 % poptávky po konstrukční oceli. Americký trh nosníků a tyčové oceli má podle finančního ředitele Gerdau asi 9 milionů tun ročně. Když to hrubě vynásobím hospodskou matikou, vychází něco přes milion tun ročně. (To je můj odhad).
Milion tun z devíti není revoluce. Jenže výdaje na výstavbu datacenter v USA rostou o 29 % meziročně, zatímco zbytek nebytové výstavby se plazil na plus 0,3 %. Datacentra tedy nejsou celý trh, jsou ta poslední tuna. A poslední tuna určuje cenu. Když jsou hutě plné a někdo potřebuje nosníky do Virginie hned, neptají se ho, kolik chce zaplatit.
V osmi hlavních trzích USA bylo podle CBRE v 1. pololetí 2026 rozestavěno 7 481 MW, z toho 2 420 MW jen v Severní Virginii.
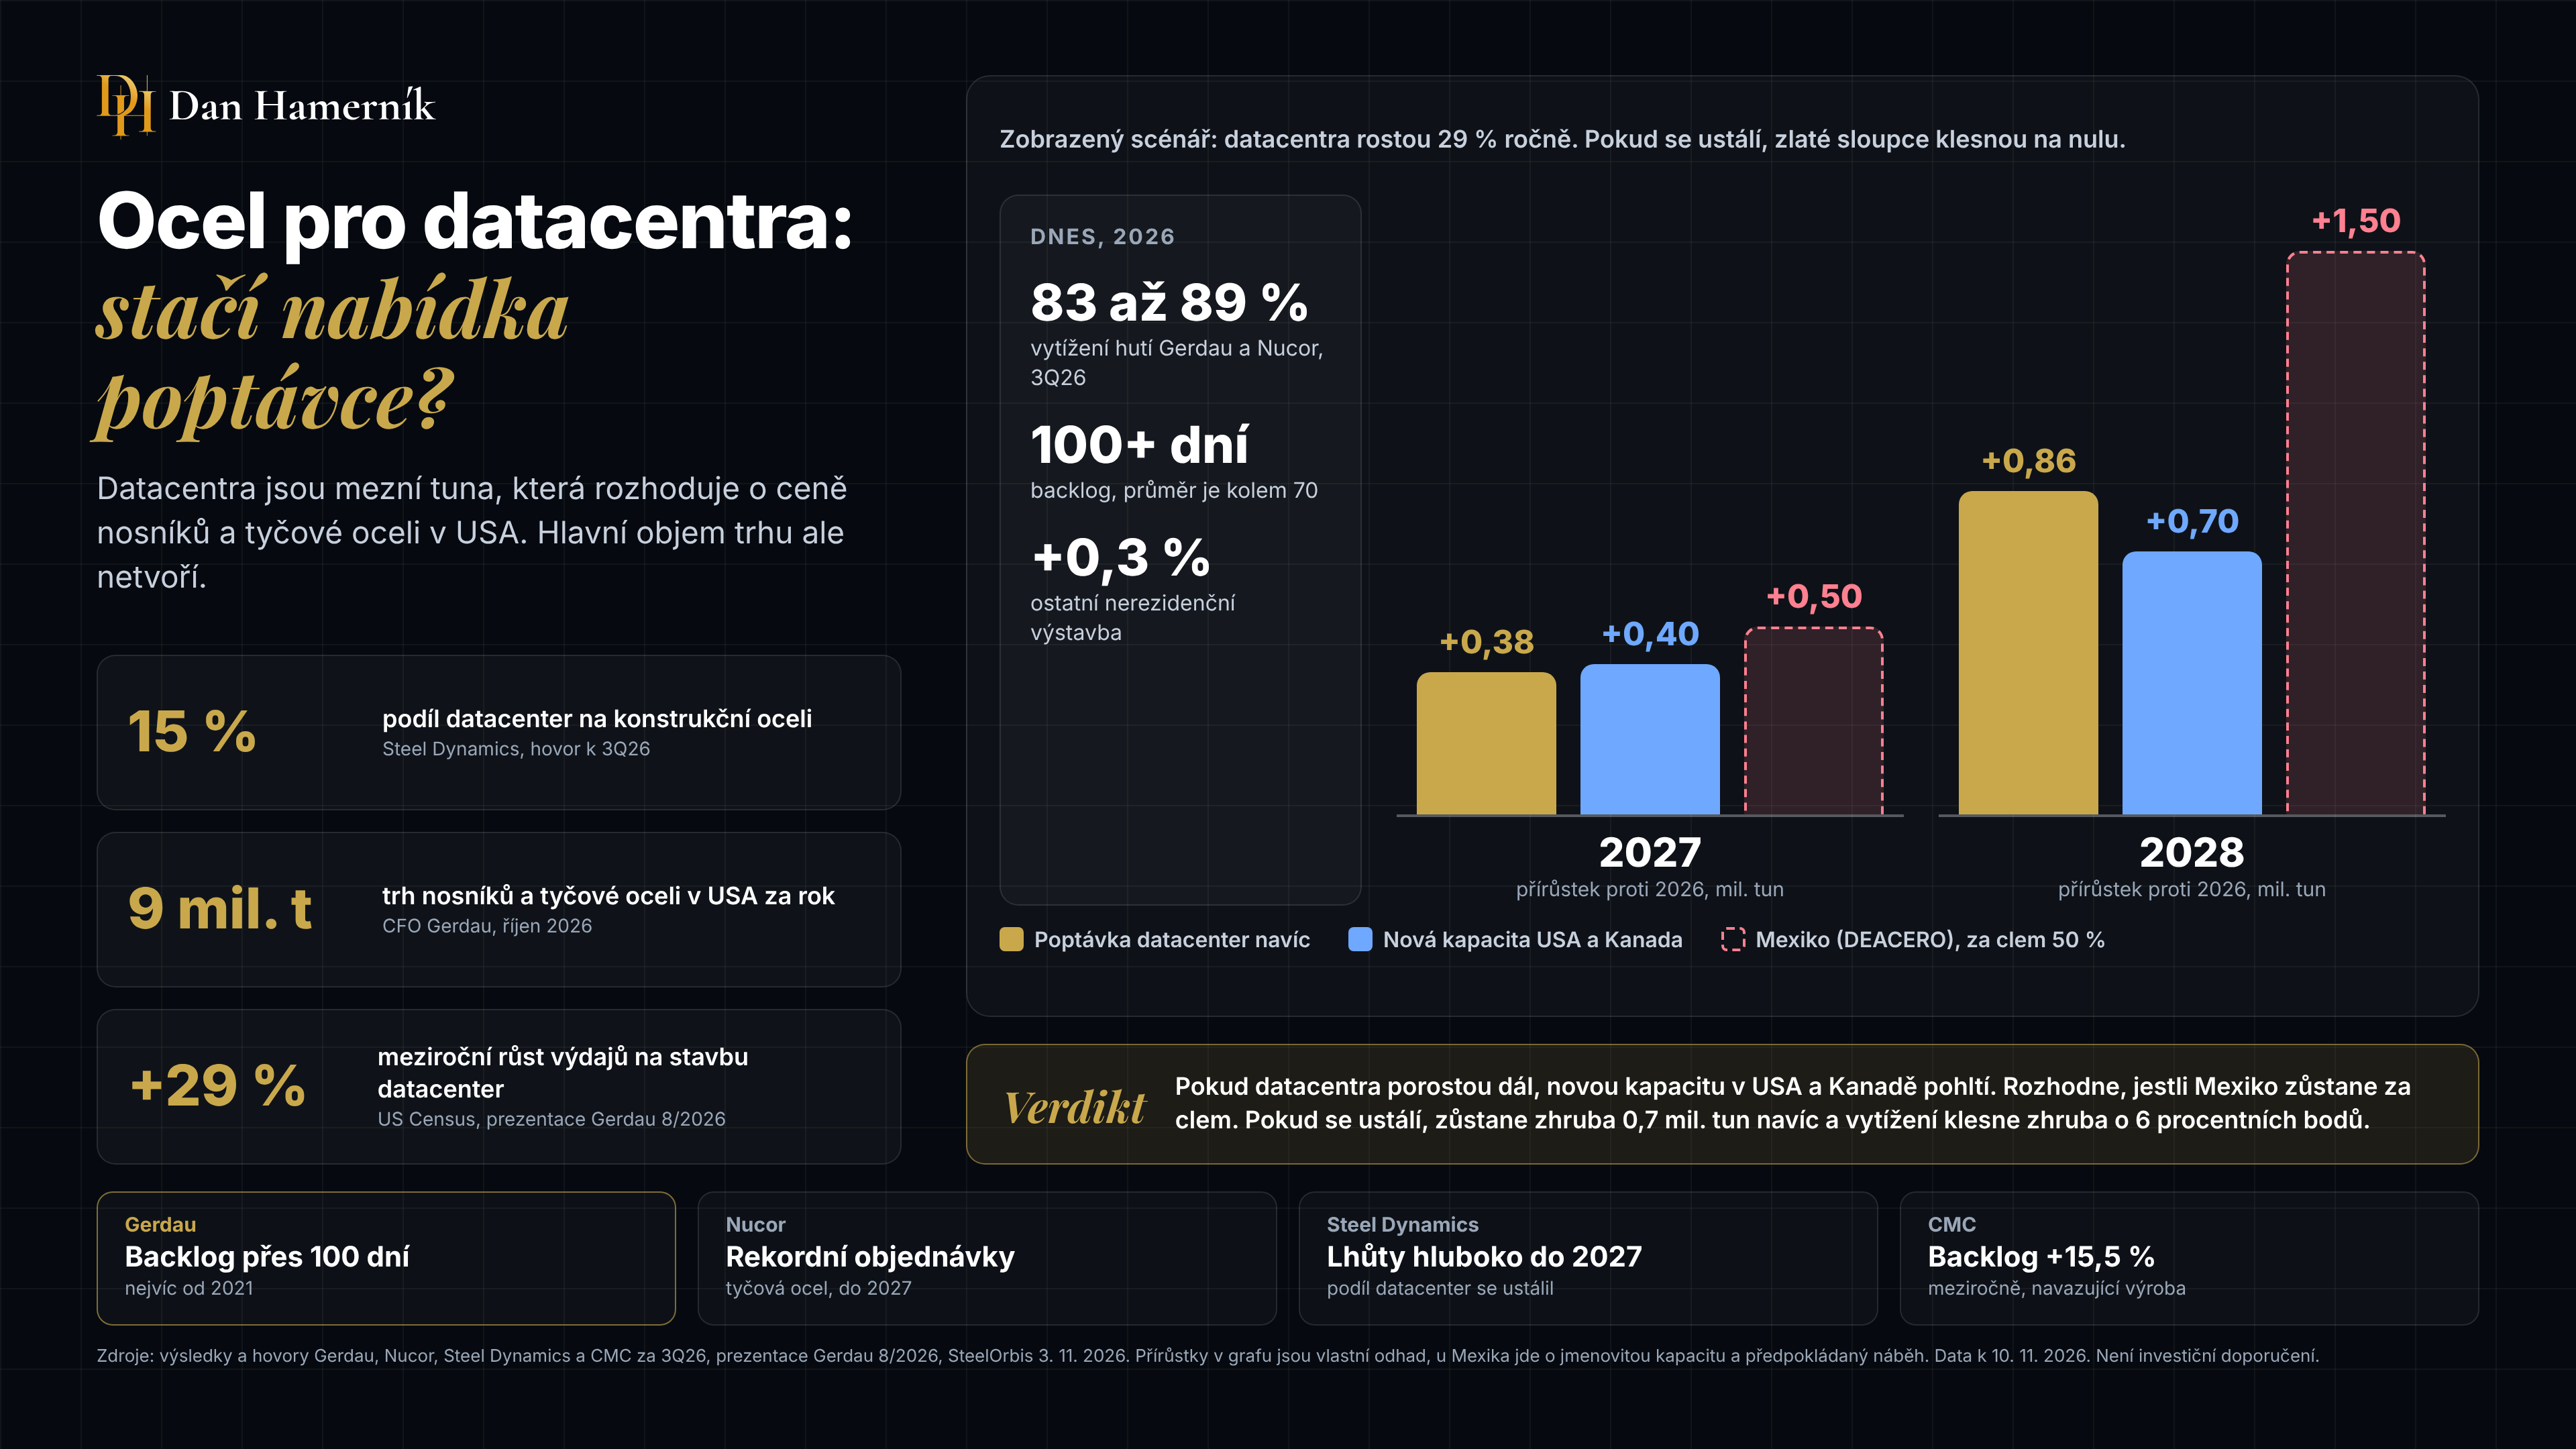 Obrázek 2: Poptávka datacenter proti nové nabídce oceli, přírůstky proti roku 2026. Zdroj: výsledky a hovory Gerdau, Nucor, Steel Dynamics a CMC za 3Q 2026, prezentace Gerdau 8/2026, SteelOrbis, vlastní odhad.
Proč to Gerdau v Americe tak vystřelilo?
Protože nosníky jsou jediný kout amerického ocelářství, kde se skoro nic nového nestaví. Gerdau to v srpnové prezentaci ukazuje na jednom grafu. Nová kapacita jako podíl té stávající = plochá ocel 30 %, betonářská ocel 19 %, speciální tyče 12 %, nosníky a tyčová ocel jen 7 %. U plechů a betonářky se totiž dá vydělat na přechodu na novější technologii. U nosníků už všichni na elektrických pecích jedou, takže není co převálcovat...
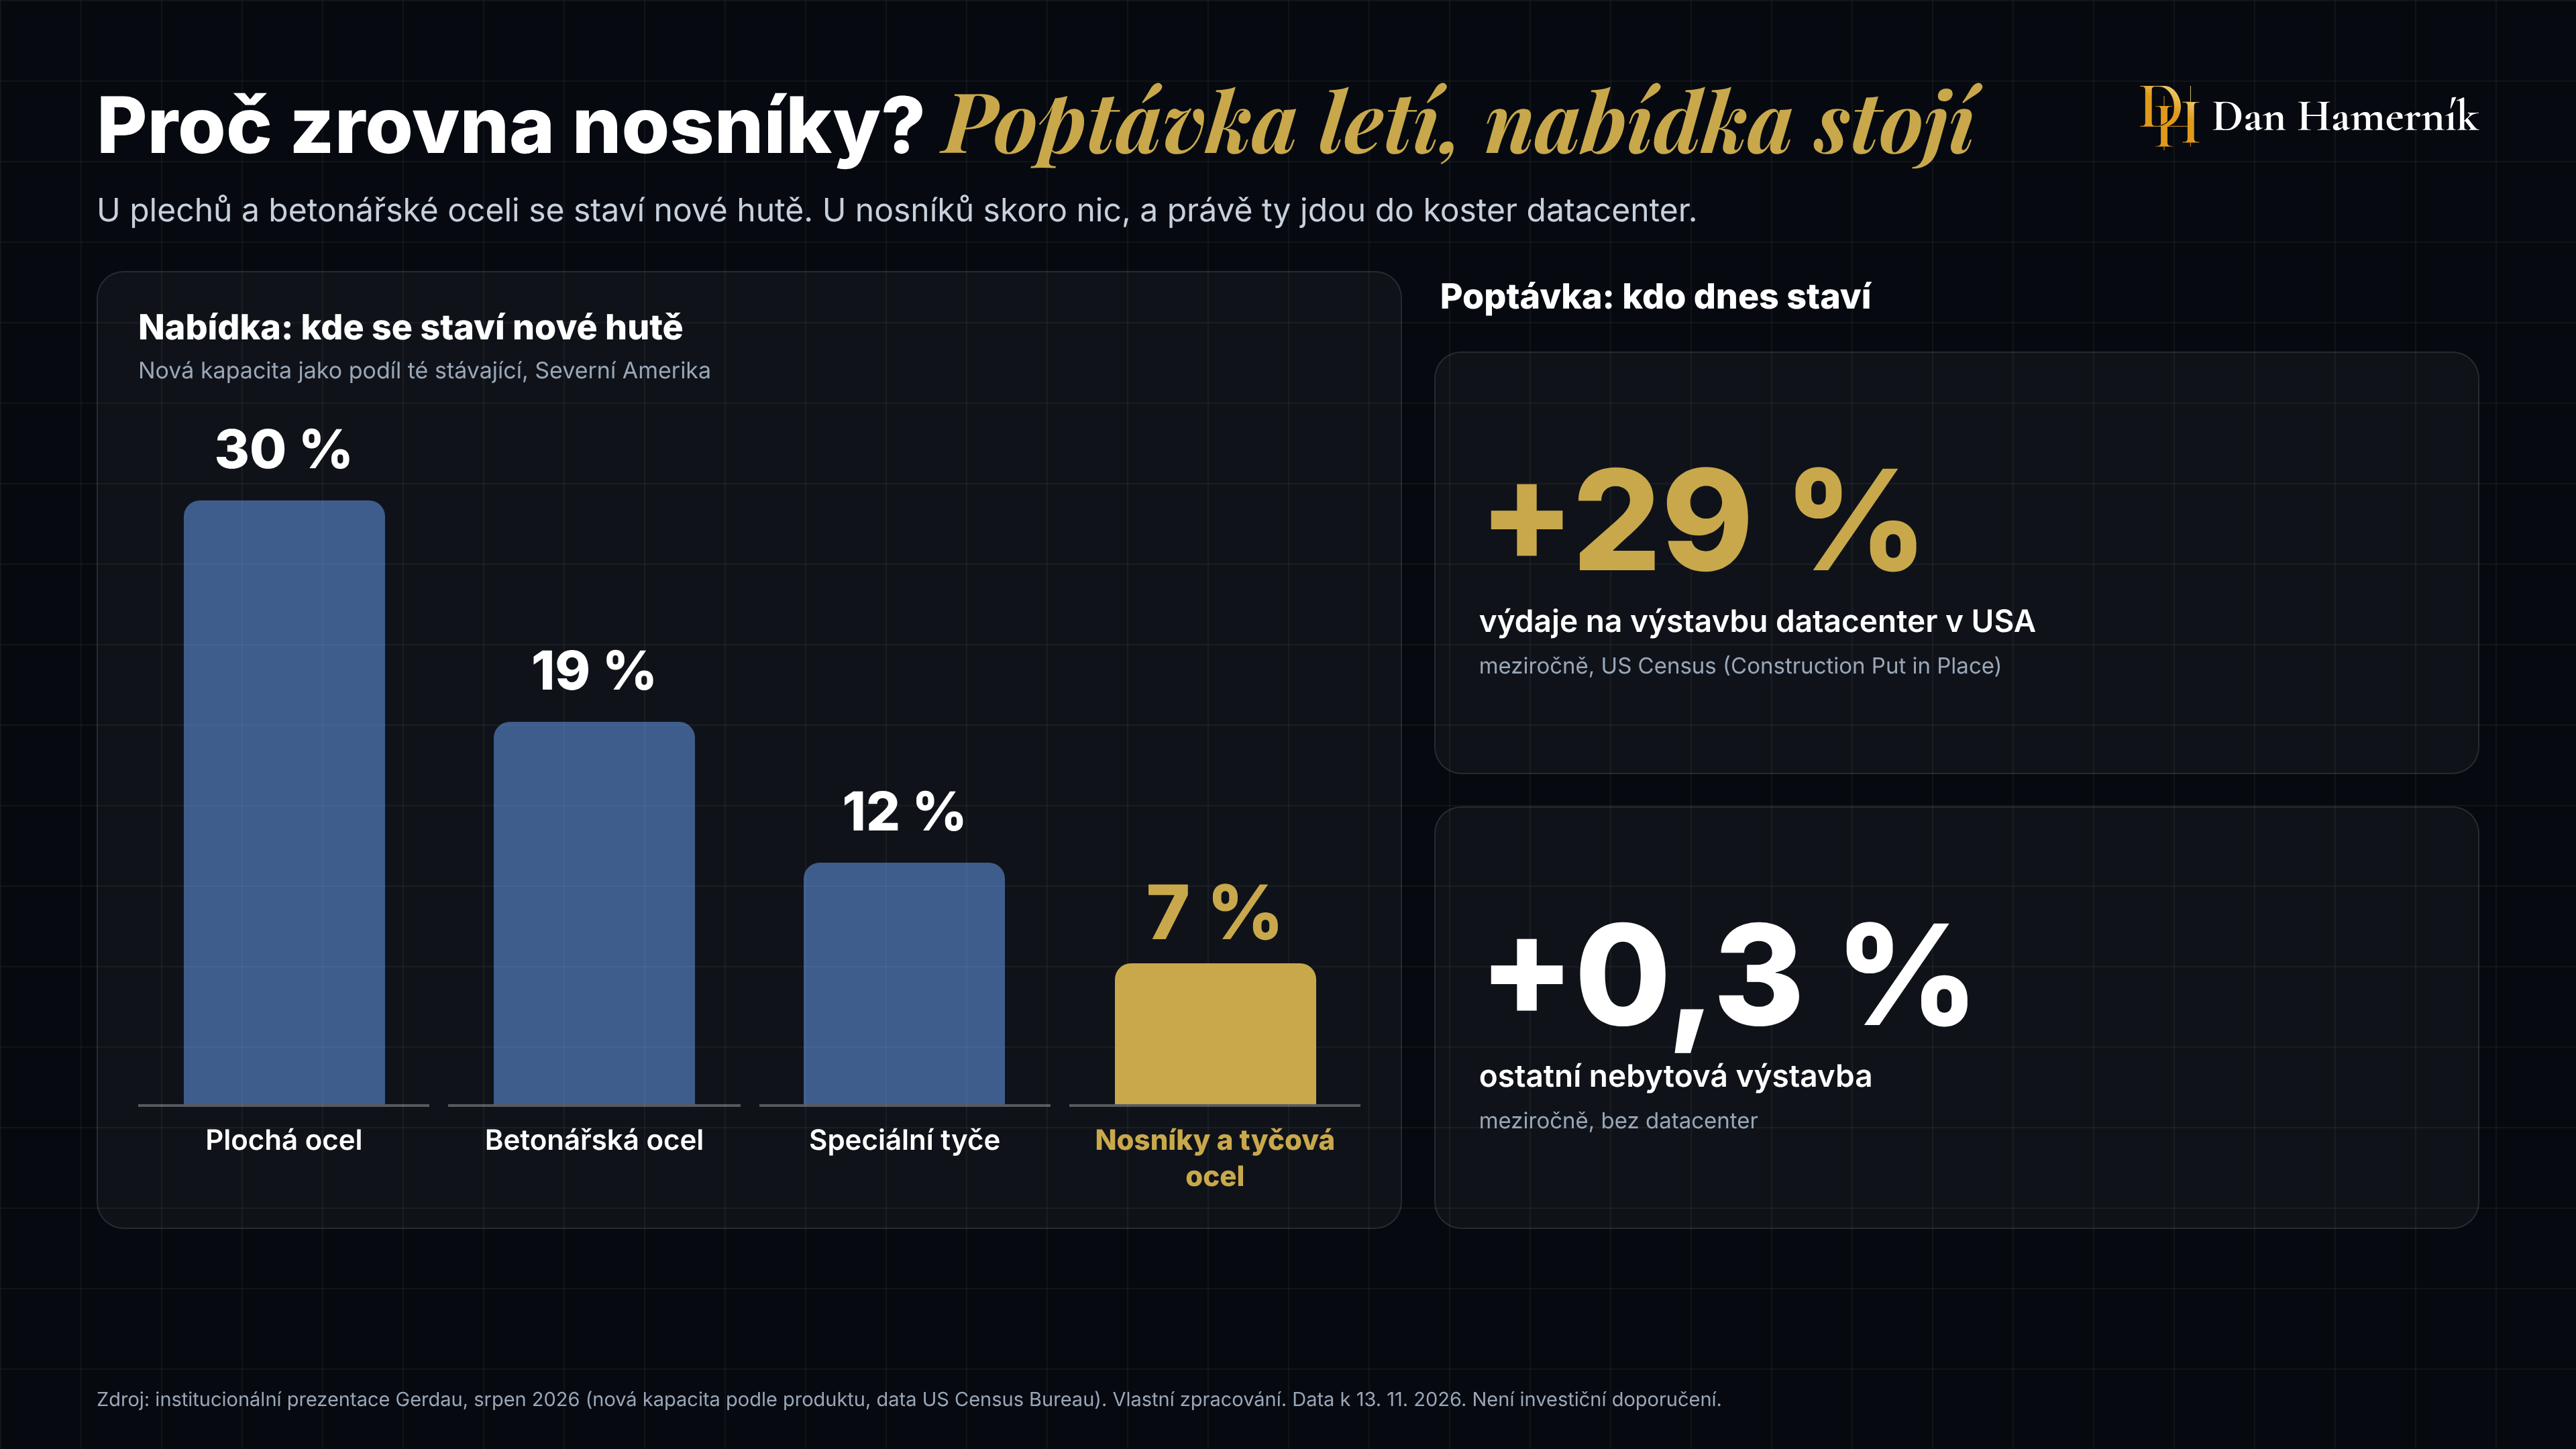 Obrázek 3: Nová kapacita podle druhu oceli proti růstu výstavby datacenter. Zdroj: institucionální prezentace Gerdau 8/2026, US Census Bureau, vlastní zpracování.
Takže poptávka roste o desítky procent, nabídka skoro stojí a dovoz drží venku 50% (slovy padesátiprocentní) clo. A já mám rád když je něco vzácné, je toho málo a můžu koupit akcie toho kdo to vyrábí. Výsledek v číslech severoamerického segmentu Gerdau:
EBITDA marže vyrostla z 10,8 % ve 4Q 2024 na 27,7 % ve 3Q 2026. To je nejvíc za čtyři roky.
EBITDA za kvartál skočila z 1,2 mld. BRL v 1Q 2025 na 2,9 mld. BRL ve 3Q 2026.
Dodávky se přitom zvedly jen z 1 229 na 1 313 tisíc tun.
Backlog ve 2Q 2026 překročil 100 dní, nejvíc od roku 2021. Ve 3Q 2026 zůstává podle firmy nad historickým průměrem.
Severní Amerika už dělá zhruba 77 % EBITDA celé skupiny. Brazílie 20 %.
Aby toho nebylo málo, dáme si ještě opáčko zeměpisu. Gerdau má v USA a Kanadě 10 činných hutí a 3 z nich válcují nosníky. Je to Midlothian u Dallasu, Cartersville u Atlanty a Petersburg kousek od Severní Virginie. Kdo sleduje, kde se staví datacentra, tomu ta tři města něco řeknou. Ocel je trošku prevít v tom, že je těžká a levná na kilo, takže se nevyplatí vozit přes půl kontinentu. Kdo má huť za humny, má tak trošku výhodu.
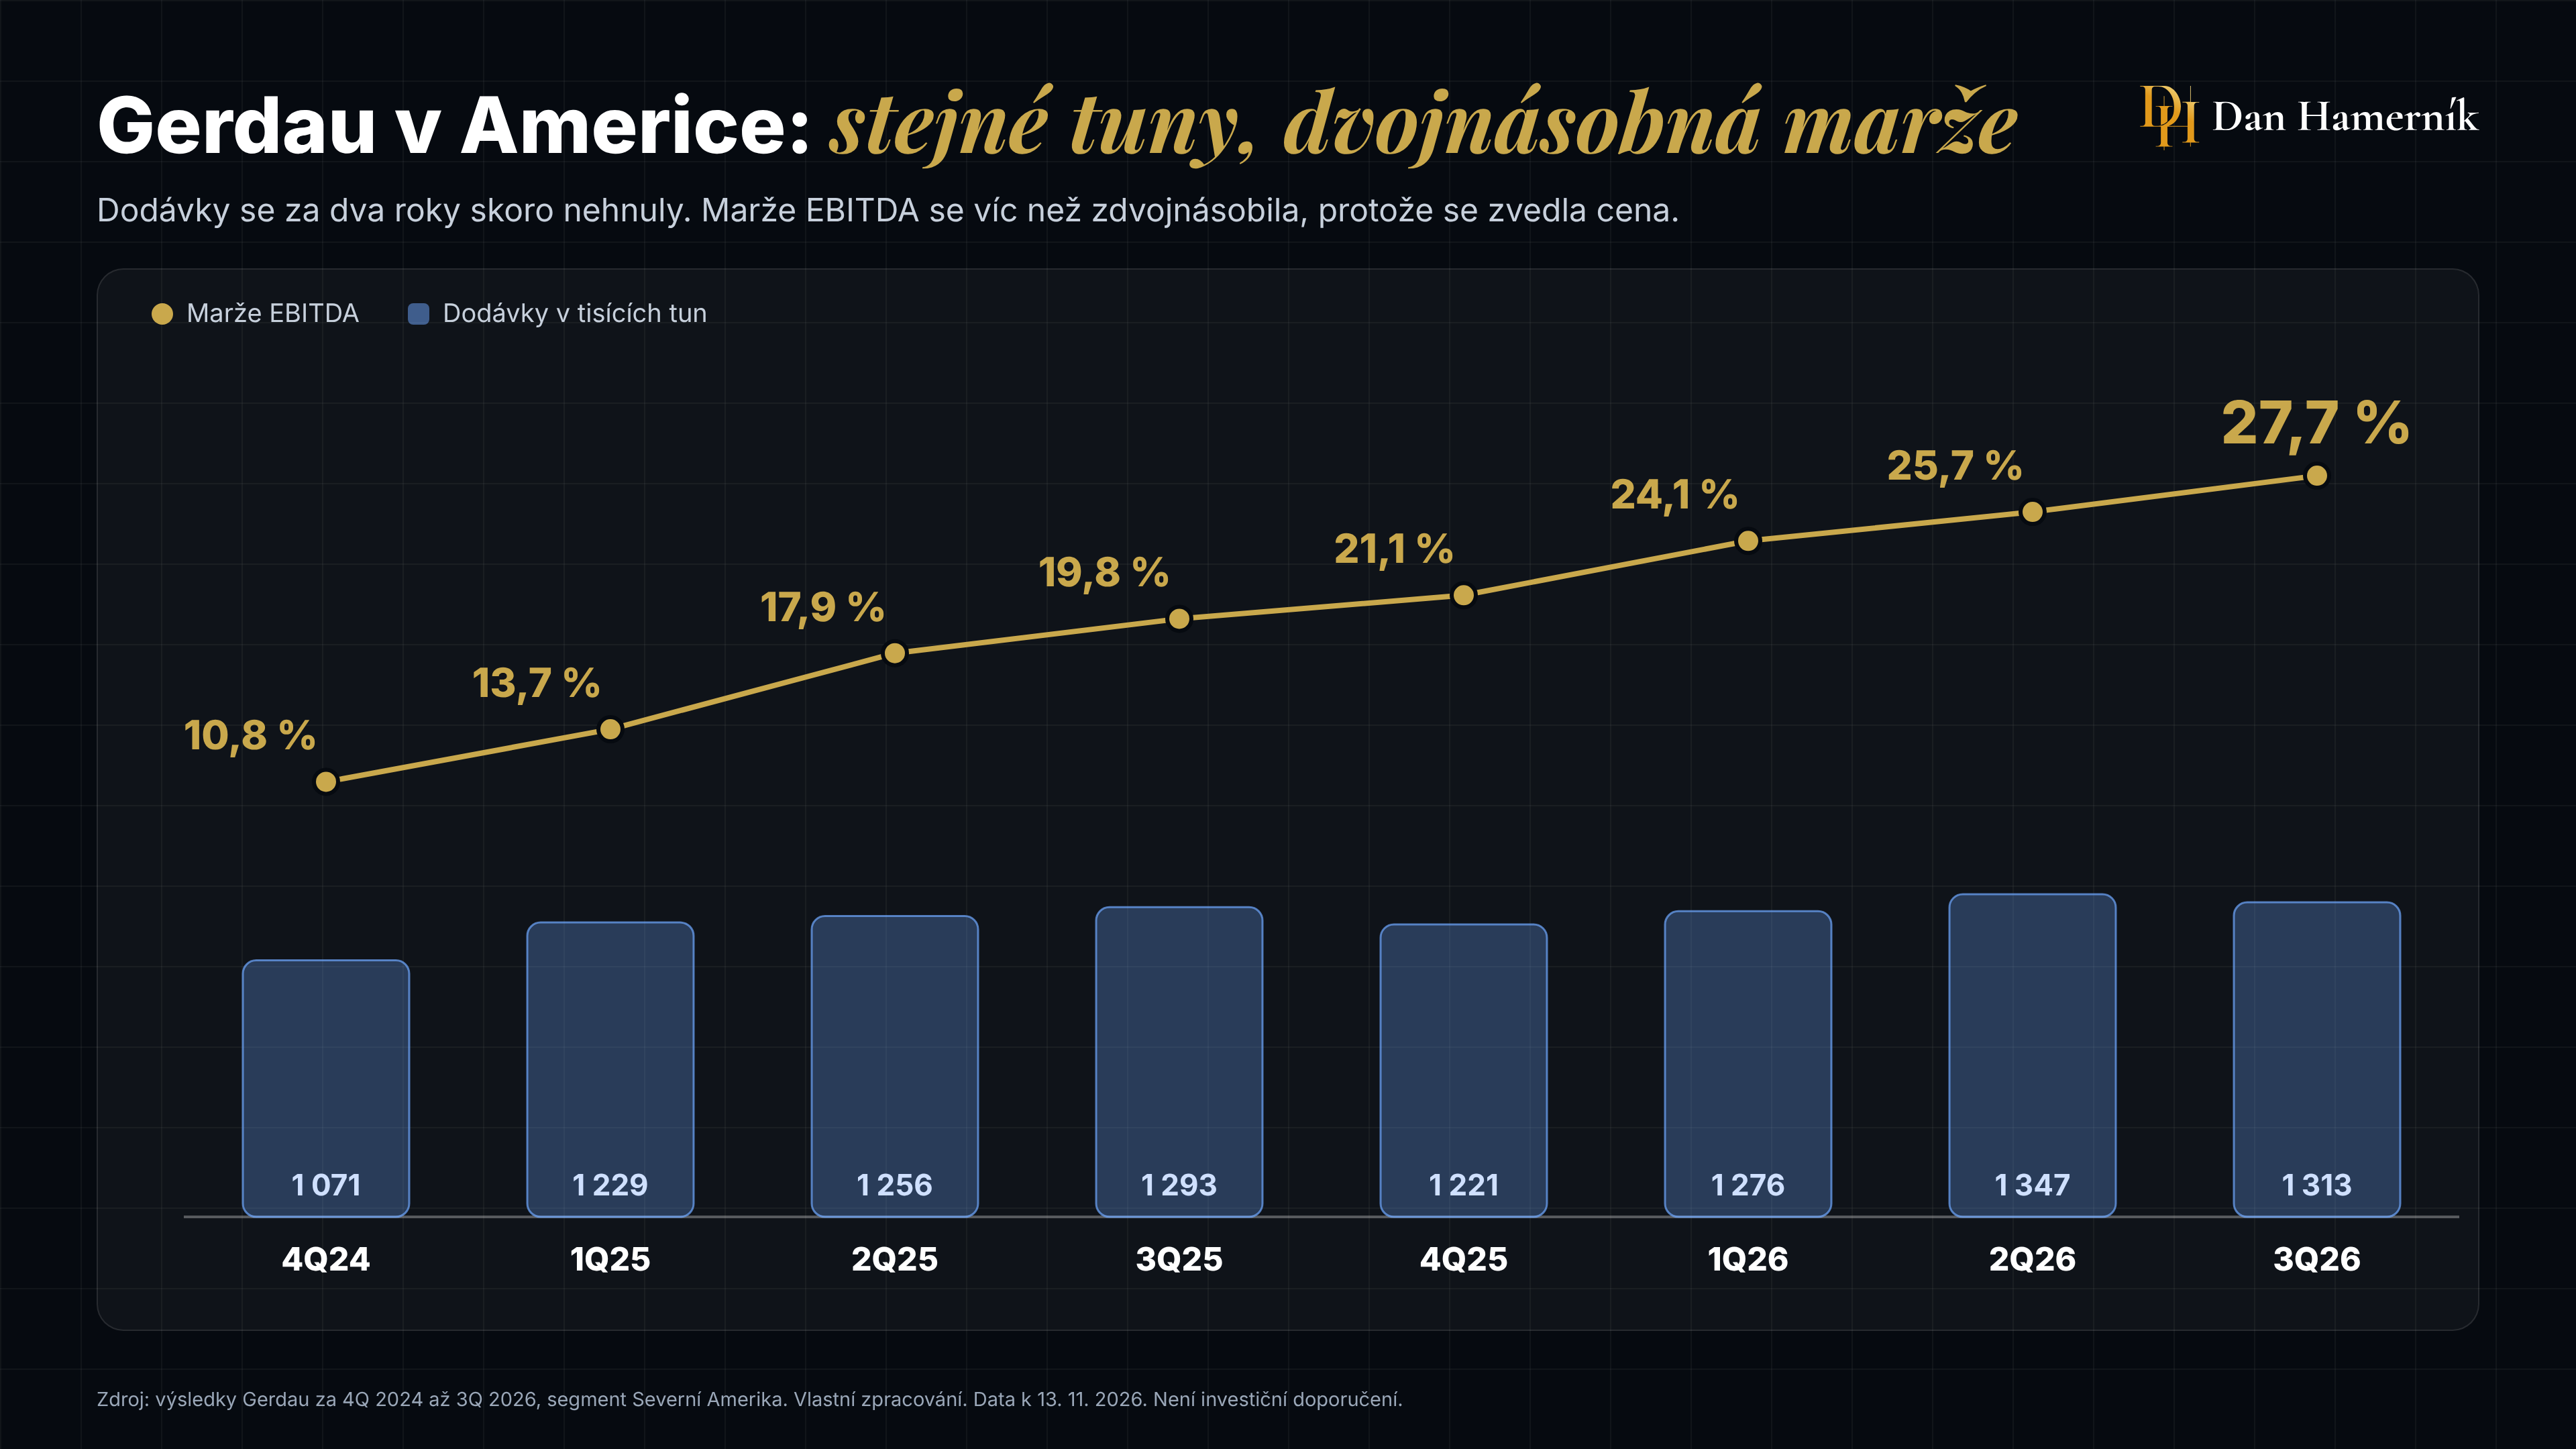 Obrázek 4: Severní Amerika Gerdau po kvartálech, dodávky a marže EBITDA. Zdroj: výsledky Gerdau 1Q 2025 až 3Q 2026, vlastní zpracování.
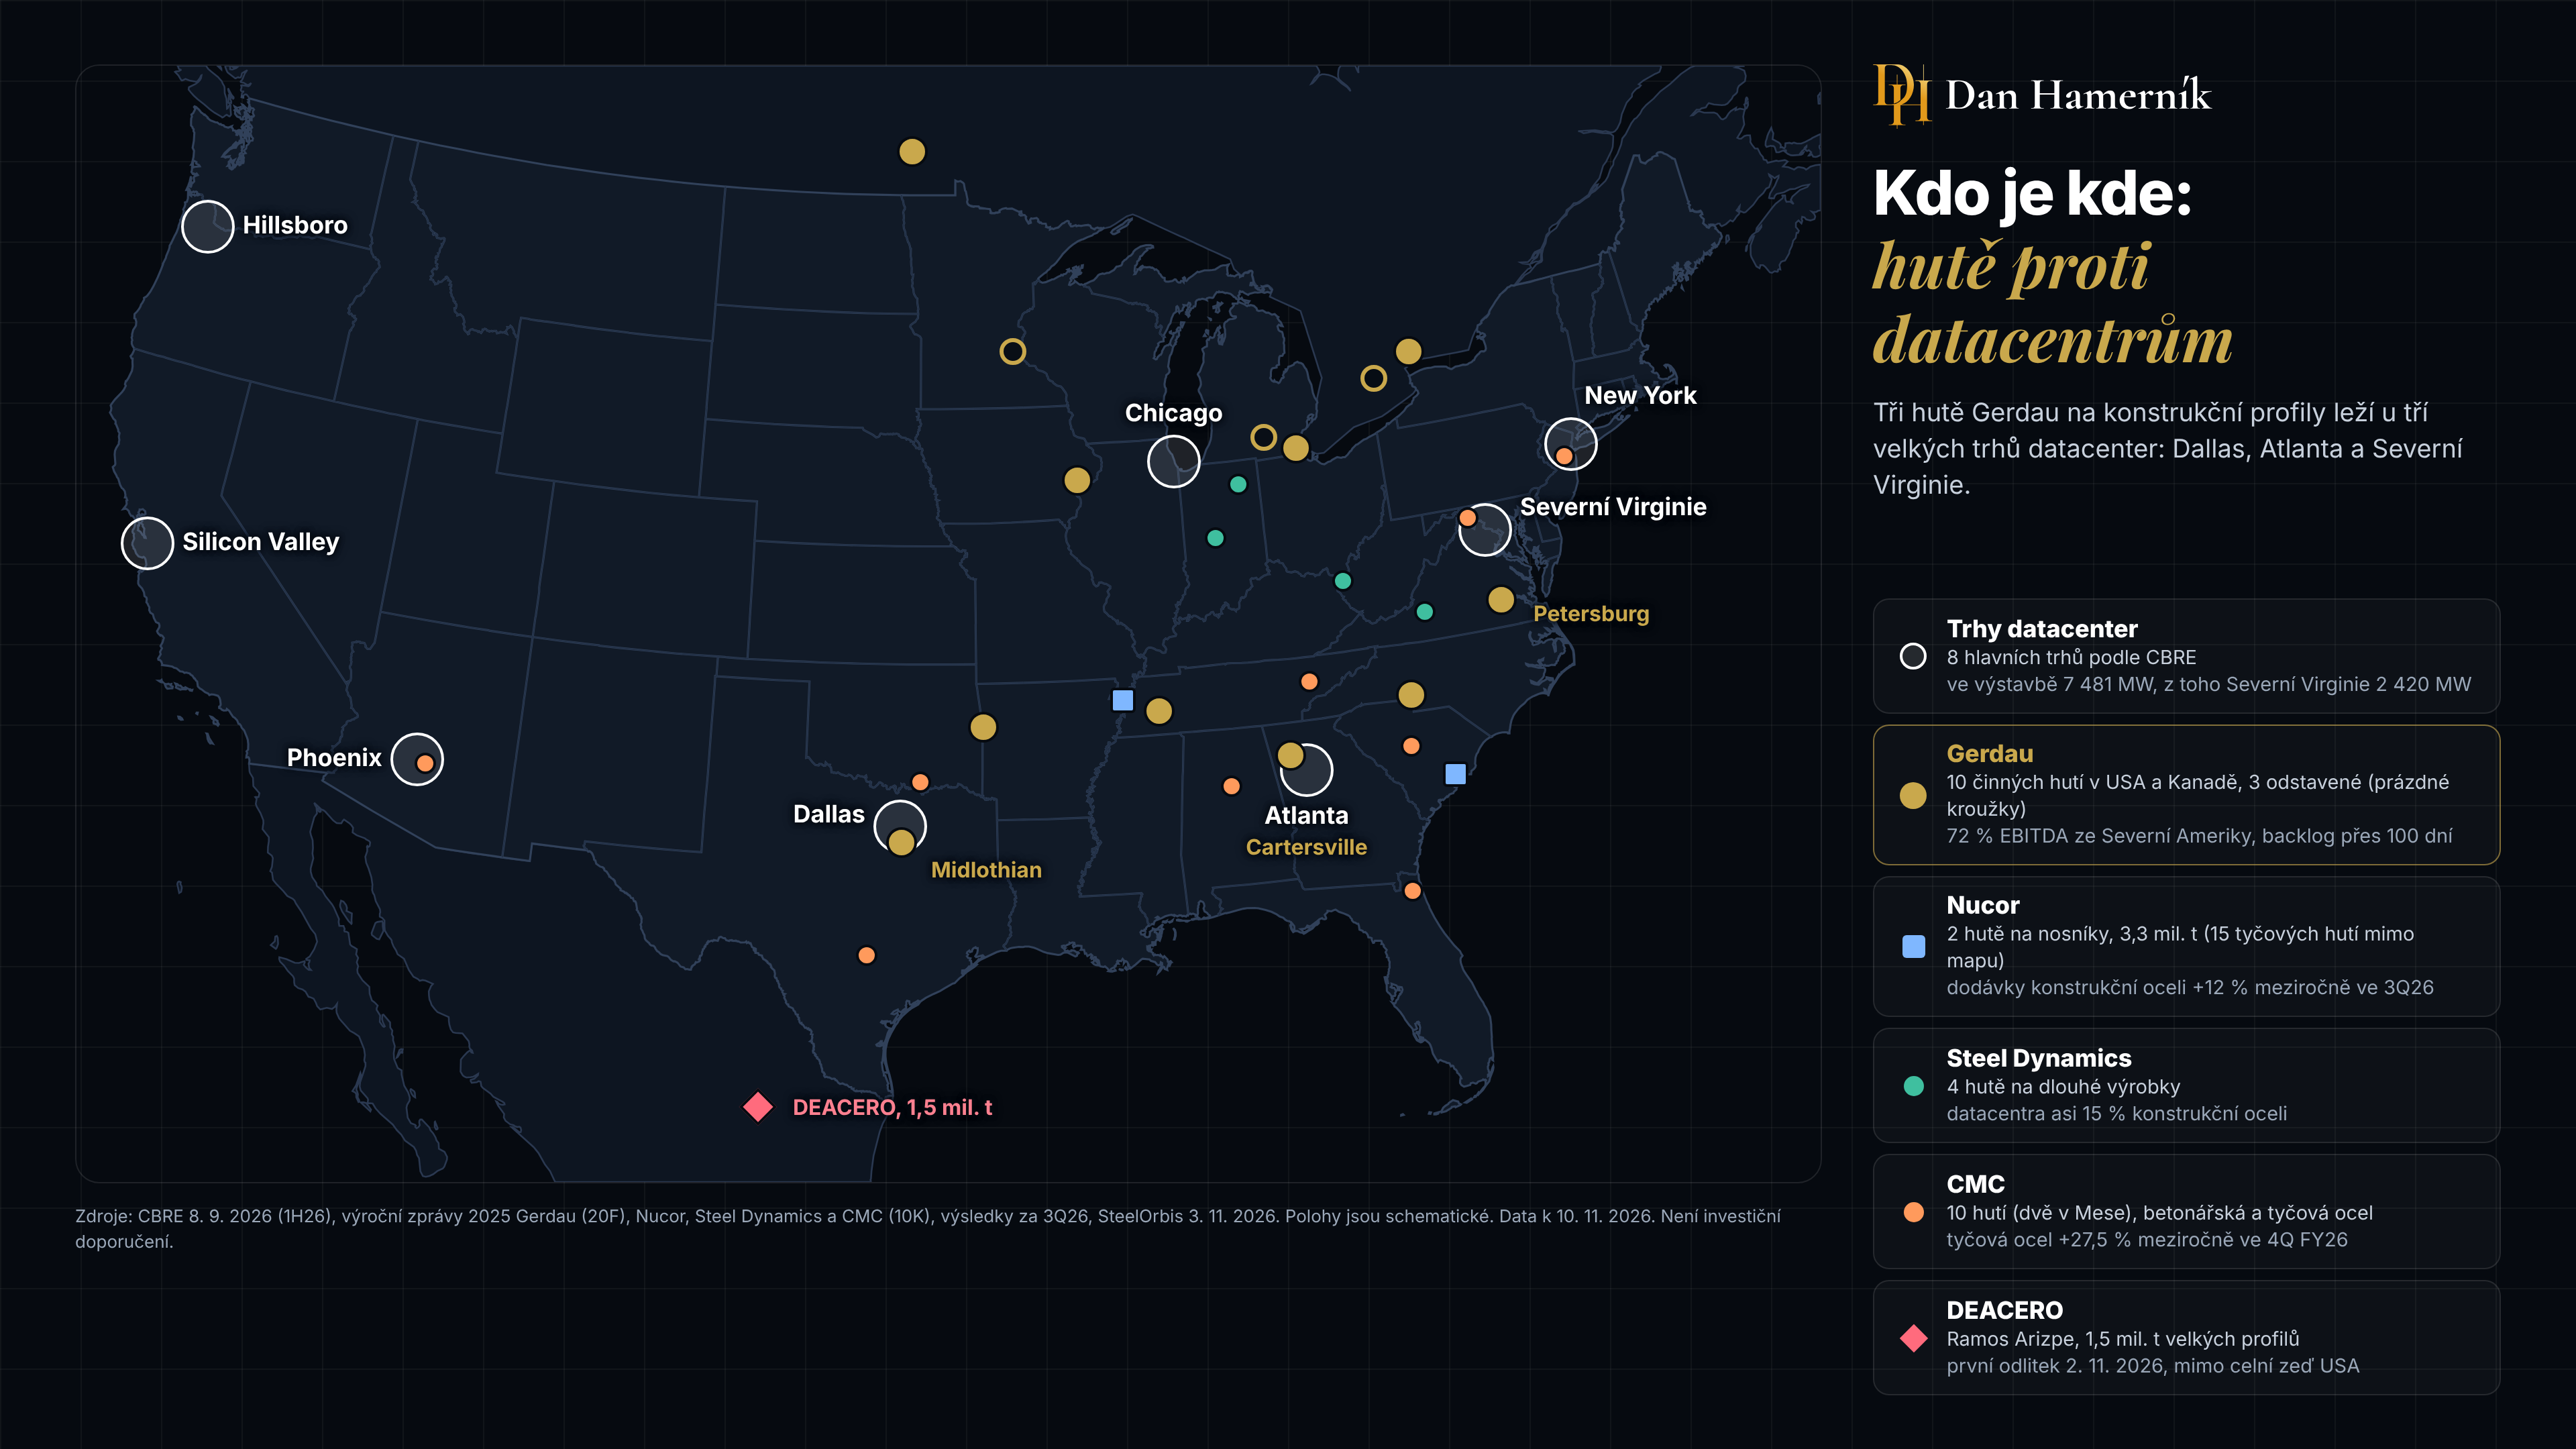 Obrázek 5: Hutě proti datacentrům. Kde mají Gerdau, Nucor, Steel Dynamics a CMC hutě na dlouhé výrobky a kde se staví datacentra. Zdroj: CBRE, výroční zprávy firem za 2025, vlastní zpracování.
Aby to nebylo jen růžové, tak vytížení válcoven kleslo z 90 % ve 2Q na 87 % ve 3Q 2026 a dodávky mezikvartálně ubraly 2,5 %. Část jde na vrub odstávky v Midlothianu, ale je to první číslo, které budu hlídat. To červené dole v Mechiku dělám, že nevidím dokud trvají cla.
Co na to vedení? Hlavně klid
Výsledky za 3Q 2026 vyšly 27. 10. 2026 a na hovoru nezaznělo nic, co by znělo jako vrchol euforie. Spíš naopak, a to mám u cyklických firem rád. Gustavo Werneck (CEO) řekl, že nabídka a poptávka v Severní Americe jsou dobře vyvážené a současné marže se dají udržet. Order book je podle něj velmi silný díky datacentrům a obnovitelným zdrojům. Finanční ředitel Rafael Japur k tomu přidal nebytovou výstavbu, energetiku, přenosové sítě, lodě a jádro.
Na 4Q 2026 firma čeká v Americe stabilní marži. Objemy budou sezónně nižší, šrot dražší a do nákladů spadne odstávka v Midlothianu. Zdražování to má vykompenzovat. V Brazílii naopak čeká stlačení marže.
Co dalšího si z hovoru beru:
Midlothian. První fáze rozšíření přidá 150 tisíc tun kapacity ocelárny za 1,2 mld. BRL s potenciálem 275 mil. BRL EBITDA ročně. Plný přínos má být vidět během roku 2027.
Žádné velké nákupy. Vedení nechce stavět nové hutě na zelené louce ani dělat velké akvizice. Růst jen organicky a vybíravě. Já líbit.
Žádné oddělení americké části. Japur řekl, že spin off Severní Ameriky v plánu není. Škoda, ale aspoň to řekl na rovinu. :)
Capex. Letos reálně blíž ke 4 mld. BRL místo plánovaných 4,7 mld. BRL. Méně betonu pro sebe, víc peněz pro akcionáře. Já líbit.
Rozvaha. Čistý dluh je na 0,58 násobku EBITDA a S&P 22. 10. 2026 zlepšila výhled ratingu BBB na pozitivní. Když Werneck v lednu 2018 přebíral firmu, bylo to 2,98, o rok dřív dokonce 3,5. S&P 22. 10. 2026 zlepšila výhled ratingu BBB na pozitivní. Já líbit.
Další termín v kalendáři je den investorů 4. 12. 2026, kde má vedení ukázat plán na zlepšení ziskovosti v Brazílii a capex na další roky.
Kolik to stojí? Americká huť za brazilskou cenu
Tady je jádro celé teze. Gerdau vydělává tři čtvrtiny peněz v Americe, ale trh ho oceňuje jako brazilskou ocelárnu. Jasně, jsou brazilská ocelárna... Ale 3/4 vydělávají v Americe!
Podle StockAnalysis se Gerdau 20. 10. 2026 při ceně 5,24 USD obchodoval za 6,1násobek EV/EBITDA a 0,94 násobek účetní hodnoty. Od té doby akcie spadla na 4,42 USD (12. 11. 2026), takže po mém přepočtu jsme někde kolem 5,3násobku EV/EBITDA (A pokud se podíváme na odhady NTM, tak 3.9 násobku EV/EBITDA.). Američtí konkurenti ke konci října vypadjí takhle. Nucor 11,2, Steel Dynamics 11,8 a CMC 7,7.
Firma si to spočítala sama a dala do prezentace. Když na severoamerickou EBITDA (1,6 mld. USD za 12 měsíců do 2Q 2026) nasadíte medián amerických konkurentů 8,3, vyjde 13,4 mld. USD. A tady ta hospodská matika už tak nějak kulhá. Nebo ne? Celý Gerdau včetně dluhu tehdy stál 11,3 mld. USD. Brazílii, Jižní Ameriku, důl na rudu a všechno ostatní jste dostali za... Počkej si... minus 2,1 mld. USD. Jako když si koupíte byt v Praze a k tomu vám připlatí, abyste si vzali i garáž v Ústí.
Já (respektive můj AI pomocník) jsem si to přepočítal na dnešek. Americká EBITDA za poslední čtyři kvartály do 3Q 2026 je 9,6 mld. BRL, při kurzu 5,30 asi 1,8 mld. USD. Hodnotu celé firmy včetně dluhu odhaduju na 10,2 mld. USD. Aby samotná Amerika zaplatila celou firmu, stačí jí násobek kolem 5,6. Nejlevnější americký konkurent má 7,7. Berte to jako můj hrubý počet, ne jako ocenění na dvě desetinná místa a spíše ukázku pro představu.
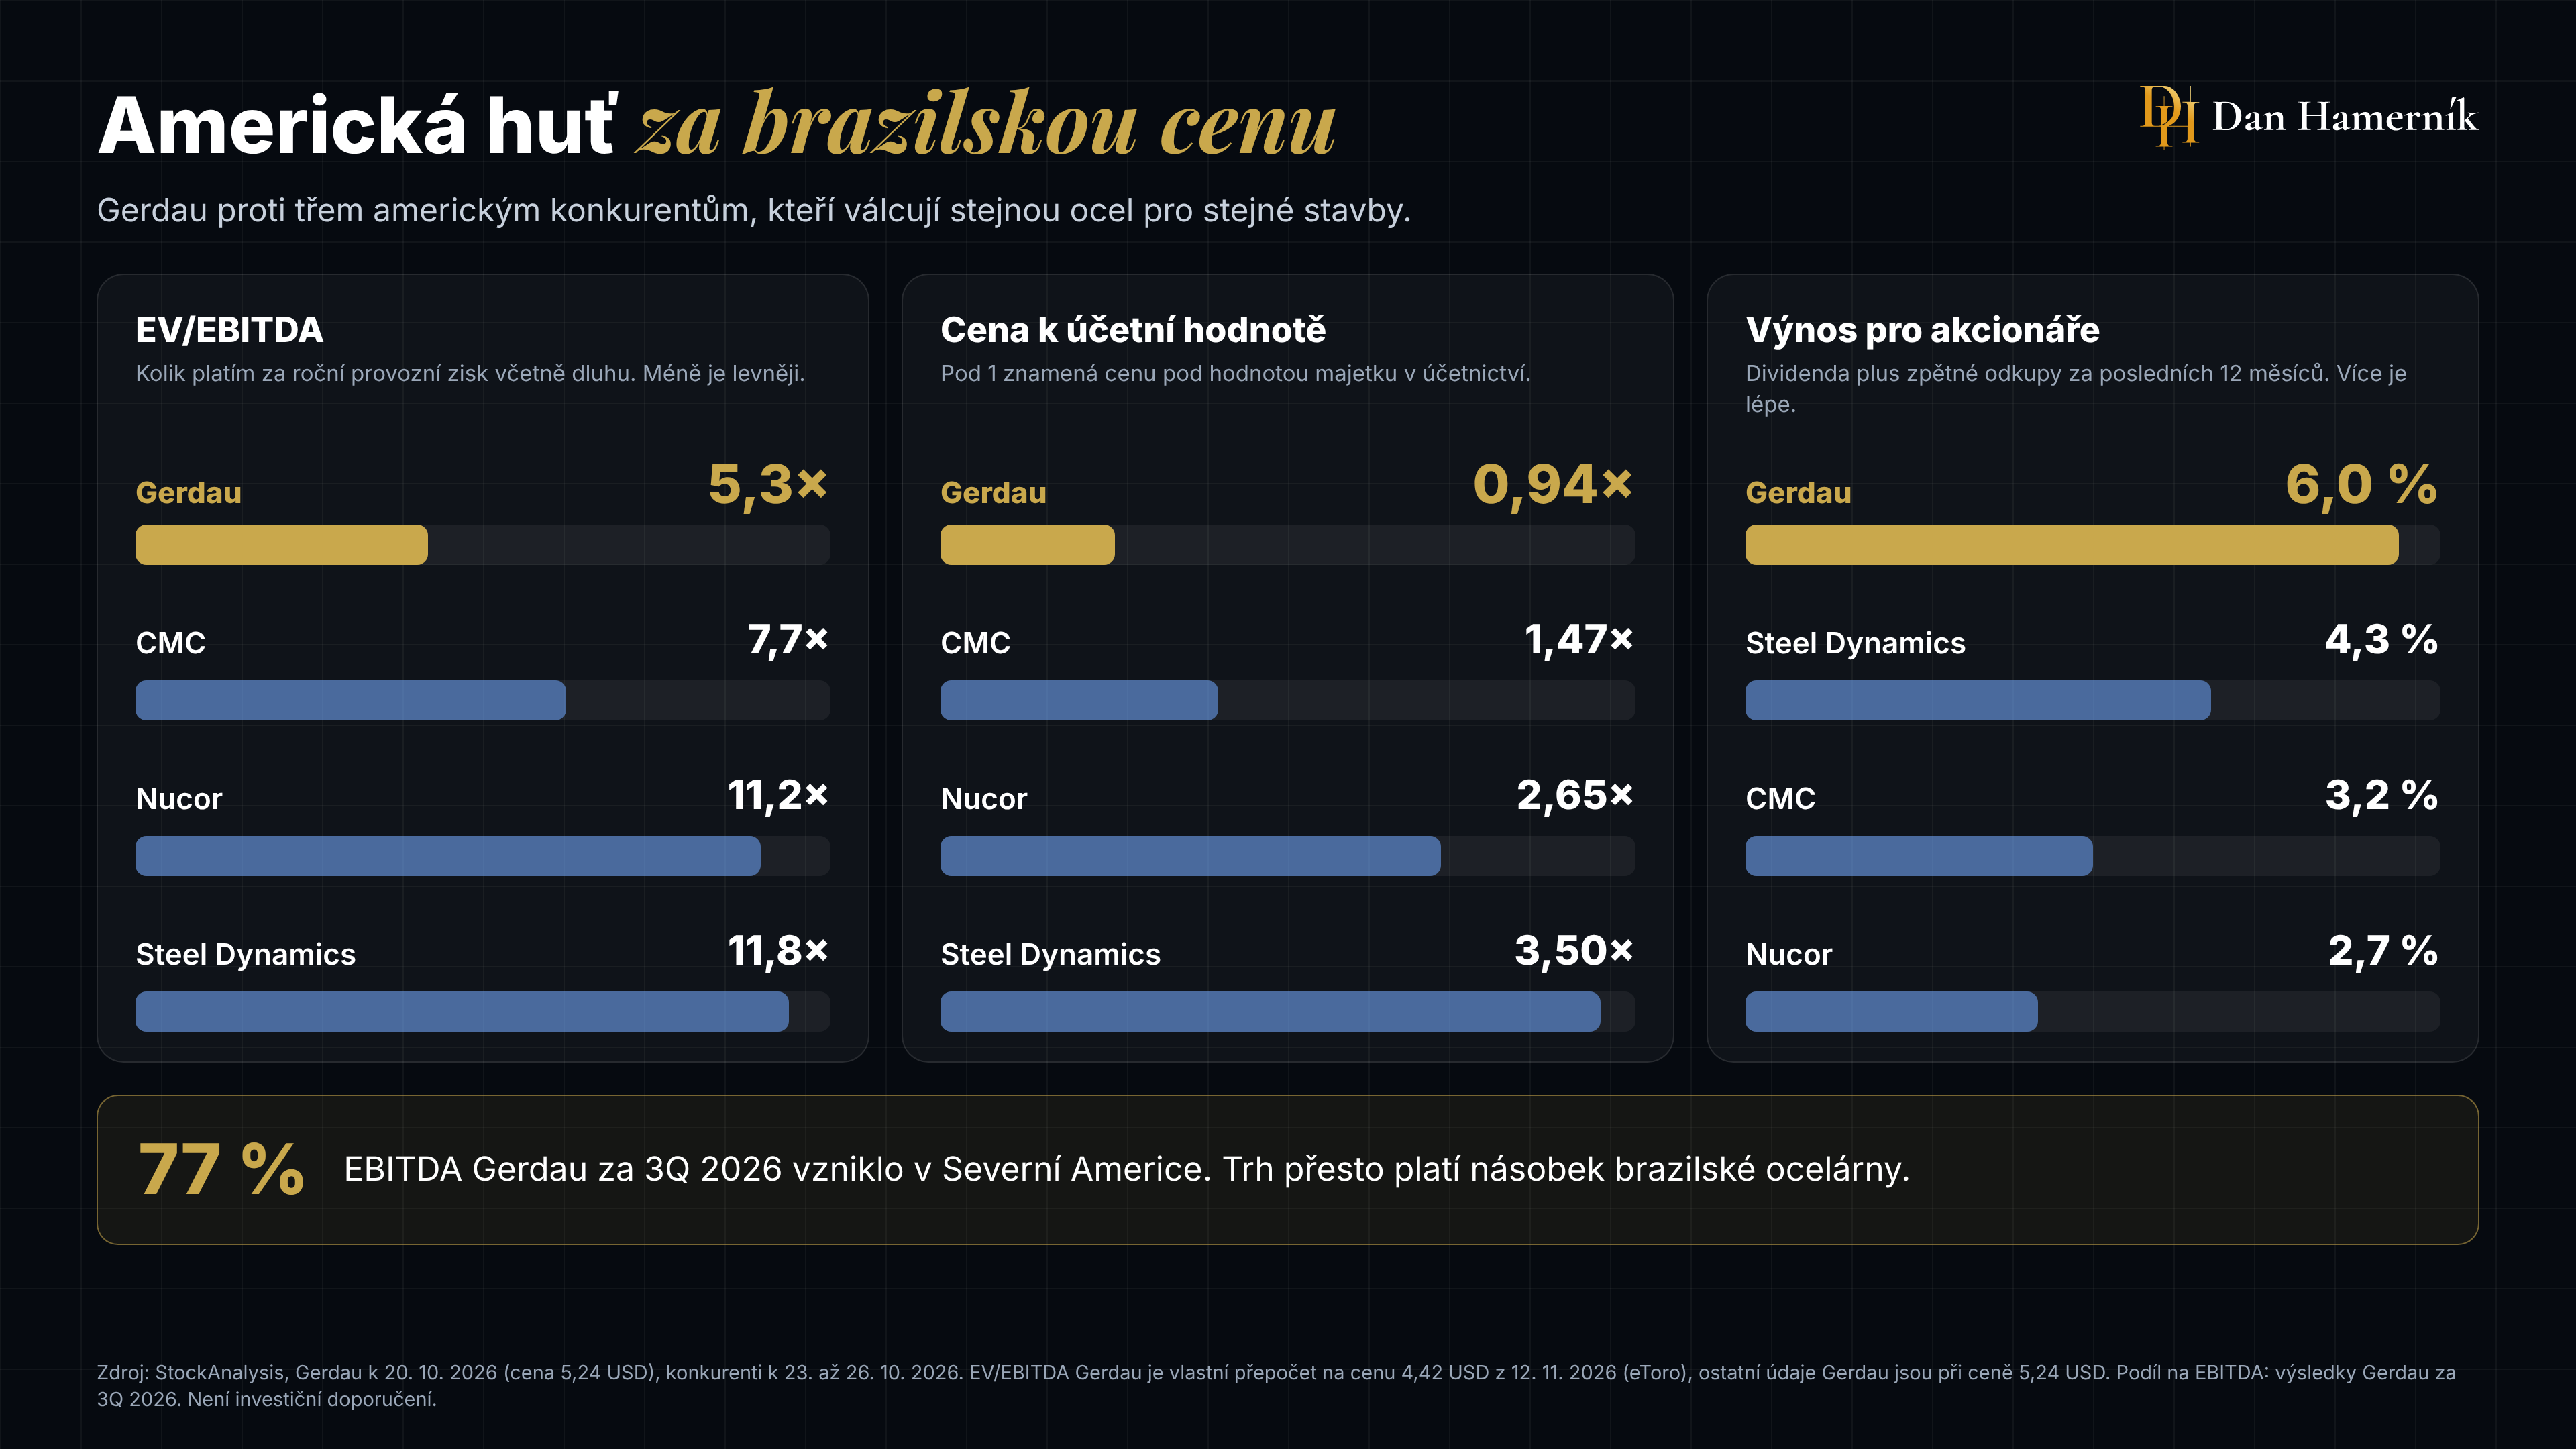 Obrázek 6: Valuace a výnos pro akcionáře, Gerdau proti Nucoru, Steel Dynamics a CMC. Zdroj: StockAnalysis 20. až 26. 10. 2026, eToro 12. 11. 2026, vlastní přepočet.
Proč ta sleva existuje?
Není to náhoda a není to sleva zadarmo. Firma sídlí v Brazílii, účtuje v realech, ovládá ji rodina přes holding Metalúrgica Gerdau a brazilská část má marži 10,7 %, protože ji válcuje čínský dovoz. Velké americké fondy si raději koupí Nucor, který mají v indexu, než brazilské ADR. Protože Nucor je prostě méně rizikový...
Ještě jedna věc. Cena pod účetní hodnotou u oceláren sama o sobě neznamená levno. Hutě jsou drahé železo, které většinu cyklu sotva vydělá na vlastní údržbu, takže pod účetní hodnotou bývají často a právem. Tezi proto nestavím na poměru k účetní hodnotě, ale na tom, kolik platím za americký zisk.
A co s tím dělá vedení? Odkupuje. Japur na hovoru řekl, že firma bude akcie kupovat zpátky, dokud se obchodují pod účetní hodnotou, a vracení peněz akcionářům označil za nedotknutelné. Já líbit.
Brazílie po volbách: Lula jako ocelářský patron?
Lula vyhrál 25. 10. 2026 druhé kolo se ziskem přes 51 % proti 48 % Flávia Bolsonara a má čtvrtý mandát. Trh to přijal jako špatnou zprávu. Gerdau spadl z 5,24 USD (20. 10.) na 4,42 USD (12. 11.), tedy asi o 16 %, i když část pádu jde na vrub reakce na výsledky.
Samotné volby byly těsnější, než by se líbilo komukoli, kdo má rád klid. V prvním kole 4. 10. 2026 vedl Flávio Bolsonaro se 47,0 % před Lulou se 45,2 % při účasti necelých 79 %. Druhé kolo Lula otočil. Vládnout ale bude s Kongresem, kde je nejsilnější Bolsonarova strana PL se 121 křesly z 513 ve sněmovně, takže velké reformy čekat nejde. Pro ocel je důležitý jiný detail. O dovozních kvótách a antidumpingu nerozhoduje Kongres, ale vládní výbor Gecex. Na ochranu trhu tedy Lula parlamentní většinu nepotřebuje.
Já to čtu jinak, aspoň pro tuhle konkrétní firmu. Brazilská část Gerdau nemá problém s poptávkou (zdánlivá spotřeba oceli ve 3Q 2026 vzrostla o 6,3 %). Má problém s Čínou. Dovoz dělal za prvních devět měsíců 2026 kolem 21,6 % trhu. Lepší než loňských 24 %, ale pořád dvakrát víc, než bývalo zvykem.
A teď si položte otázku, kdo spíš postaví zeď proti levné čínské oceli. Prezident, který začínal jako odborář v kovoprůmyslu, to má skoro v popisu práce. Co už platí:
Kvóty na dovoz 19 ocelových výrobků vláda 28. 5. 2026 prodloužila o dalších 12 měsíců. Nad kvótu se platí clo 25 %.
Od února 2026 platí antidumpingová cla na čínskou povlakovanou ocel.
Rozhodnutí o antidumpingu na plechy válcované za tepla a válcovaný drát se čeká. Já líbit.
Werneck na hovoru řekl, že od nové vlády čeká pokračování a zesílení obrany trhu a sám by rád viděl přísnější kvóty. Aby bylo jasno, není to hotová věc. Ocelářská lobby chtěla letos v květnu clo 35 % na všechno a vláda ji odmítla, protože by to zdražilo ocel výrobcům aut a strojů. A ArcelorMittal před pár dny (Reuters, 11. 11. 2026) přiznal, že kvůli asijské konkurenci brzdí investici za 900 mil. USD.
Můj pohled: Brazílii v ceně dostávám zadarmo, možná mi za ni ještě připlácejí. Když Lula ochranu přitvrdí, je to bonus. Když ne, nic se nemění, protože tezi stavím na Americe. Je to sázka, ne fakt, a patří k nejslabším nohám celého příběhu.
Mexiko za zdí: díky, Donalde!
Věta, kterou jsem nečekal, že někdy napíšu. Za tuhle část teze vděčím Donaldu Trumpovi.
Na dovoz oceli do USA platí od 3. 6. 2025 clo 50 % podle sekce 232, předtím 25 %. Platí i pro Mexiko a Kanadu. A právě v Mexiku teď vzniká jediná opravdu velká nová kapacita na nosníky v celé Severní Americe. DEACERO v Ramos Arizpe rozjíždí huť na 1,5 milionu tun velkých profilů a první tavbu odlilo 2. 11. 2026. Pro srovnání, celý americký trh nosníků a tyčové oceli má asi 9 milionů tun. Gerdau sám v prezentaci píše, že nová kapacita na severu Mexika zaútočí na americký trh nosníků v roce 2027.
Je tedy otázka času, kdy se levná mexická ocel do Spojených států dostane. Pokud vůbec. S padesátiprocentním clem to nejde, bez něj ano.
Co se děje:
Mexiko při revizi dohody USMCA tlačí na výrazné snížení. Navrhuje mechanismus, který by vybraným vývozcům srazil skutečnou sazbu až na 4 až 5 %, nejspíš přes kvóty.
Americký ministr obchodu Howard Lutnick velké ústupky odmítá. Ke konci října 2026 dohoda o kovech nebyla.
Japur na hovoru řekl, že náběh DEACERO bude pomalý, dvoustranná dohoda USA s Kanadou by Gerdau spíš pomohla a dohoda USA s Mexikem by mohla škodit.
Tady je moje teze nejvíc v rukách politiků. Jedno odpoledne v Bílém domě může změnit víc než čtyři kvartály dobrých výsledků. Proto je pozice malá, ale pořád mě to láká.
Insideři, odkupy a dividenda
Gustavo Werneck vede Gerdau od roku 2018 a 12. 6. 2026 si koupil 165 224 akcií po 4,73 USD, celkem za zhruba 782 tisíc USD. To je cena skoro stejná jako ta moje. Když šéf kupuje za vlastní, spí se mi líp.
Aby to bylo fér, stejný zdroj (MarketBeat) u něj eviduje i jarní prodeje, 50 000 akcií v dubnu a 432 854 akcií v květnu. Za rok 2026 je tedy v čistém spíš prodávající. U manažerů placených akciemi to bývá kvůli daním z přidělených akcií, ale nevím to jistě. Beru to proto jako malé plus, ne jako hlavní argument.
Důležitější je, co dělá firma s hotovostí:
Za rok 2026 vrátila akcionářům přes 1,85 mld. BRL, z toho asi 1,3 mld. na dividendách a 555 mil. na odkupech. Já líbit.
Program odkupu je až na 56,4 milionu akcií. K 9. 10. 2026 bylo odkoupeno za 344 mil. BRL, tedy asi 32 % programu, a 84 % odkoupených akcií už firma zrušila. Já líbit.
Dividenda roste s výsledky: 0,18 BRL na akcii za 1Q, 0,23 BRL za 2Q a 0,34 BRL za 3Q 2026 s výplatou od 15. 12. 2026. Já líbit.
Volné cash flow za 3Q 2026 bylo 1,4 mld. BRL.
StockAnalysis počítá celkový výnos pro akcionáře (dividenda plus odkupy) na 6,0 % při ceně 5,24 USD. U Nucoru je to 2,7 %, u Steel Dynamics 4,3 % a u CMC 3,2 %. Platí mi víc za to, že čekám, a kupují vlastní akcie pod účetní hodnotou. Já líbit?
Co se může pokazit? Víc věcí, než bych chtěl
Ocel je cyklický byznys a já kupuju v době, kdy jsou marže nejvyšší za čtyři roky. To je přesně ten okamžik, kdy cyklické akcie vypadají nejlevněji a bývají nejnebezpečnější. Takže bez růžových brýlí:
Vrchol cyklu. Vytížení v Americe už mezikvartálně kleslo. Jestli to není jen odstávka, marže půjde za ním. A kupuju na vrcholu.
Datacentra přibrzdí. Podle mého odhadu by pak v USA a Kanadě zbylo zhruba 0,7 milionu tun nové kapacity, která nemá kam jít. A demokrati chtějí brzdit.
Clo na Mexiko padne nebo se změní na kvóty. Pak se 1,5 milionu tun z Ramos Arizpe vydá na sever. Já opravdu nelíbit.
Brazílie se nezlepší. Čínský dovoz, real a politika jsou důvod slevy a sleva se nemusí zavřít nikdy. Levná akcie umí zůstat levná dlouho.
Kapitál. Kdyby vedení přestalo odkupovat a začalo sypat peníze do expanze v Brazílii, je to pro mě signál k odchodu.
Prošel jsem Gerdau celým svým research procesem a asistent jebátor mi vyplivl HOLD se skóre 3,38 z 5. Na BUY potřebuje 3,80. Kvalita byznysu je prostě průměrná, výborná je jen cena a management. Je to cyklická sázka na valuaci, žádný compounder, kterého koupíte a deset let na něj nesáhnete. Jenže já jebátora neposlouchám, myslím si že výstavba datacenter tu s námi bude ještě několik let.
Jak to chci hrát?
Malá pozice, trpělivost a oči na číslech. 0,69 % kapitálu je velikost, při které mě omyl nebolí ani zdaleka tolik, jako další 52w low na NIO a úspěch potěší. Přikupovat chci jen tehdy, když se teze bude potvrzovat, nebo bude nakupovat management či dojde ještě k výraznější slevě. Horizont jako vždy tři roky a víc.
Do portfolia mi Gerdau sedí i jinak. Letos se snažím stáhnout betu a Gerdau má pětiletou betu 0,89, zatímco Nucor 1,85 a Steel Dynamics 1,49. Není to přímá sázka na Nasdaq, takže vítr z výstavby datacenter ke mně fouká z jiné strany než přes čipy. A přidává mi Brazílii, i když ji držím jako ADR v dolarech.
Co budu sledovat:
Backlog a vytížení v Severní Americe. Dva kvartály poklesu po sobě by byl problém.
Výdaje na výstavbu datacenter v USA. Dokud rostou dvouciferně, poslední tuna má kupce.
Jednání USA s Mexikem o clech na ocel a náběh DEACERO.
Brazilská rozhodnutí o antidumpingu a kvótách.
Odkupy. Jestli firma kupuje dál, když je akcie pod účetní hodnotou.
V kalendáři mám den investorů 4. 12. 2026 a pak výsledky za 4Q 2026, které firma obyčejně hlásí koncem února.
Závěr
Všichni se dívají na to, co je uvnitř datacentra. Já se tentokrát podíval na to, co ho drží pohromadě. Datacentra dělají asi 15 % poptávky po konstrukční oceli, ale jsou to ty tuny, které drží hutě plné a ceny nahoře. Gerdau z toho má v Americe marži 27,7 % a 77 % zisku, a přitom se obchoduje za zhruba poloviční násobek proti Nucoru a Steel Dynamics. K tomu odkupy, rostoucí dividenda a Brazílie jako opce zdarma.
Není to bez rizika. Je to cyklus blízko vrcholu, mexická huť za zdí, která stojí na jednom podpisu, a politika na dvou kontinentech. Proto 0,69 % a ne 5 %.
Takže... věříte, že clo na mexickou ocel vydrží, nebo ho Trump vymění za nějaký deal? A hrajete výstavbu datacenter i přes něco tak ne sexy, jako je železo? Napište mi váš názor, fakt mě to zajímá.
Všechny moje pozice jsou veřejně na mém portfoliu na eToro a můžete se podívat, kdy jsem co nakupoval. Pozici v Gerdau jsem otevřel 10. 11. 2026 za 0,69 % kapitálu a držím ji i v důchodovém portfoliu.
Onwards! :-)
Affiliate koutek
Investuji u brokera etoro, kde mě můžete jako v rámci programu copy trader také kopírovat.
Copy Trading nepředstavuje investiční poradenství. Hodnota vašich investic může stoupat i klesat. Váš kapitál je v ohrožení.
Chcete účet na etoro? Tak můžete využít můj affiliate link: https://etoro.tw/3DfxGmx
Získávám provizi, pokud se zaregistrujete pomocí mého odkazu. Sponzorováno eToro. Investování je rizikové.
Moje portfolio na etoro je veřejně dostupné: https://www.etoro.com/people/smudliczek
Jako Elite Pro Investor na eToro mohu získávat provizi (měsíční odměnu) z objemu prostředků, které investoři vloží do kopírování mého portfolia. Platforma eToro podléhá regulačním orgánům, jako je CySEC, FCA, ASIC a dalším místním regulátorům v různých jurisdikcích.
________________________________________________________________________________________________________
Disclaimer
Veškeré informace uvedené v tomto materiálu slouží výhradně k informačním a vzdělávacím účelům. Nejedná se o investiční doporučení, nabídku ani pobídku k nákupu či prodeji jakýchkoli investičních nástrojů, cenných papírů nebo jiných finančních produktů. Tento materiál neobsahuje ani nenahrazuje individuální investiční poradenství. Investování na kapitálových trzích je spojeno s riziky, včetně rizika ztráty části nebo celého investovaného kapitálu. Minulé výnosy nejsou zárukou budoucích výsledků. Vývoj hodnoty investic se může v čase měnit v závislosti na tržních podmínkách, ekonomických faktorech a dalších nepředvídatelných událostech. Autor tohoto materiálu vyjadřuje pouze své osobní názory a pohled na danou problematiku, které se mohou v čase měnit bez předchozího upozornění. Nezaručuje správnost, úplnost ani aktuálnost zde uvedených informací. Autor materiálu Dan Hamerník nenese žádnou odpovědnost za jakékoli rozhodnutí učiněné na základě zde uvedených informací, ani za jakékoli přímé či nepřímé ztráty, které by z takových rozhodnutí mohly vyplynout.
Tento obsah je určen pro edukativní účely a nepředstavuje individualizované investiční poradenství podle § 4 zákona č. 256/2004 Sb. (ZPKT).
Sdělení nepodléhá pravidelné aktualizaci. Může být změněno podle uvážení autora, zejména při významné změně fundamentálních nebo tržních podmínek.
Střet zájmů:
Autor k datu vydání sdělení drží pozice v daných investičních nástrojích. Pozice je v rozsahu nižším než 0,5% základního kapitálu emitenta. Autor ani jeho společnosti nemají smluvní vztah s emitentem a neobdrželi žádnou formou odměny za toto sdělení. Sdělení nebylo předem poskytnuto emitentovi k připomínkám ani změnám.
Zdroje a metodika:
Autor vychází z veřejně dostupných informací. Konkrétně výroční zprávy emitenta, veřejná prohlášení managementu, data z Bloomberg, Seeking Alpha, Yahoo Finance a TradingView.
Použitá metodika zahrnuje fundamentální analýzu (DCF model, reverse DCF Model, multiplikátory P/E, EV/EBITDA) a technickou analýzu (klíčové supporty, objemové profily, sentimentové indikátory). Závěry a predikce jsou subjektivními názory autora.
Gerdau: výsledky za 3Q 2026, 27. 10. 2026
Gerdau: výsledky za 1Q 2026, 28. 4. 2026
Motley Fool: přepis hovoru Gerdau k 3Q 2026
Gerdau: institucionální prezentace, srpen 2026 (poptávka podle odvětví, nová kapacita, součet částí, Midlothian)
Gerdau: výroční zpráva 20F za rok 2025 (tabulka závodů)
Nucor, Steel Dynamics a CMC: výroční zprávy 10K za 2025 a výsledky za 3Q 2026
Steel Dynamics: hovor k výsledkům za 3Q 2026 (podíl datacenter na konstrukční oceli)
Data Centre Magazine: role oceli v datacentrech
World Economic Forum: materiály pro datacentra, 10. 12. 2025
Construction Dive: Nucor a datacentra, 29. 10. 2025
CBRE: trendy datacenter v Severní Americe za 1H 2026, 8. 9. 2026
SteelOrbis: DEACERO, první tavba v Ramos Arizpe, 3. 11. 2026
Al Jazeera: výsledek brazilských voleb, 26. 10. 2026
Wikipedia: brazilské volby 2026, první kolo a složení Kongresu
Gerdau: katalog výrobků pro Severní Ameriku
Argus: Brazílie prodlužuje kvóty na dovoz oceli, 29. 5. 2026
Reuters přes TimesLIVE: ArcelorMittal brzdí expanzi v Brazílii, 11. 11. 2026
Latin Times: jednání USA a Mexika o clech, 29. 10. 2026
FedLaws: cla na mexickou ocel podle sekce 232, 15. 9. 2026
MarketBeat: nákup akcií CEO Gerdau, 15. 6. 2026
StockAnalysis: statistiky Gerdau, Nucor, Steel Dynamics, CMC, 20. až 26. 10. 2026