

Ahoj všichni,
ačkoliv už na náměstích, kde probíhají předvolební trachtace můžete slyšet disco v podání Michala Davida, já koukám už měsíce do Japonska taky na DISCO (Jako do skutečného Japonska, neplést s nějakým disco, co by zaznívalo v čechách zase na jiných předvolebních trachtacích).
Proč to dělám? No protože Microsoft, Alphabet, Amazon a Meta letos podle svých guidance utratí za datacentra něco mezi 720 a 745 miliardami dolarů. Na rok 2027 se už bez ostychu mluví o bilionu (chcete li bambilionu). No a na Xku se to pak překlápí do jednoduché rovnice: "capex roste, takže kupuj všechno, co má v investorské prezentaci slovo AI." Jenže já na jednoduché rovnice nikdy moc nebyl.
U DISCO, u kterého už pár měsíců čekám jak ráno před Kauflandem či Penny na slevičky, mě zajímalo něco jiného. Kolik z těch miliard opravdu skončí v tržbách firmy, která dělá pily a brusky? S jakým zpožděním? A je to celé už v ceně? O DISCO jsem psal v AI deep dive vol 2 (kiru, kezuru, migaku, pamatujete?). Tentokrát to beru z druhé strany a to tedy ne co firma umí, ale kolik peněz k ní teče.
Rychlé připomenutí: co DISCO CORPORATION vlastně prodává?
Tři věci, které dělá zhruba 80 let: řezání, broušení a leštění. Když se kdekoliv na světě dělí wafer na čipy, s vysokou pravděpodobností to dělá stroj od DISCO. Pro AI je klíčové hlavně broušení. Každý DRAM čip, který jde do HBM stacku, se musí ztenčit na zlomek původní tloušťky, a čím víc vrstev (12, 16, příště ještě víc), tím víc broušení, dělení a spotřebních kotoučů na jeden hotový modul. A tady je moje oblíbená část byznysu. Zhruba třetina shipments nejsou stroje, ale kotouče a servis. Kotouče jsou takové ty žiletky ke strojku a dokud linky jedou, musí se kupovat znovu a znovu, ať je capex jakýkoliv.
Hrubá marže je přes 70 % a prezident firmy tvrdí, že v nejpokročilejších krocích back endu pro AI má DISCO přes 90 % trhu.
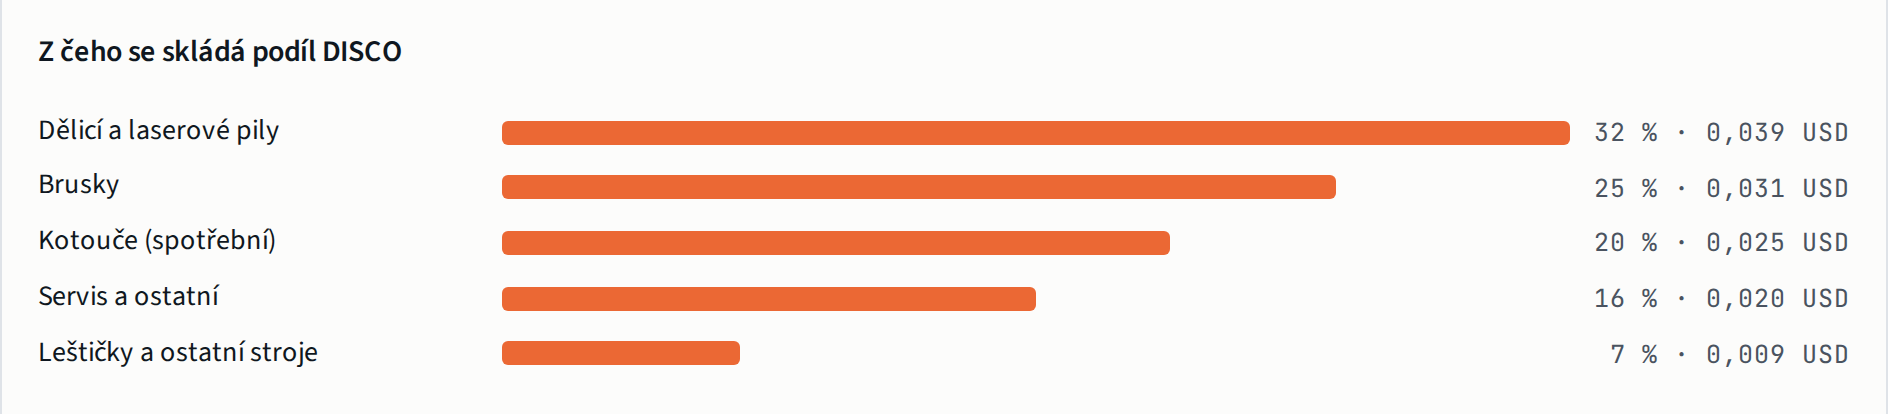 Mix shipments DISCO za duben až červen 2026. Pily 32 %, brusky 25 %, kotouče 20 %, servis 16 %, leštičky 7 %. Zdroj: výsledková prezentace DISCO, vlastní zpracování.
Kam teče 700 miliard? Sledujeme dolar
Inspirací byl graf Following The AI Capex Money, který a16z převzalo od BNP Paribas. Ten rozpočítává ilustrativních 100 dolarů AI capexu do kategorií. Polovina jde na čipy, zbytek na sítě, energii, chlazení a stavby. Já jsem k tomu přidal třetí sloupec: kolik z peněz za čipy výrobci čipů znovu utratí za výrobní zařízení. A tady se cesta k DISCO prudce zužuje.
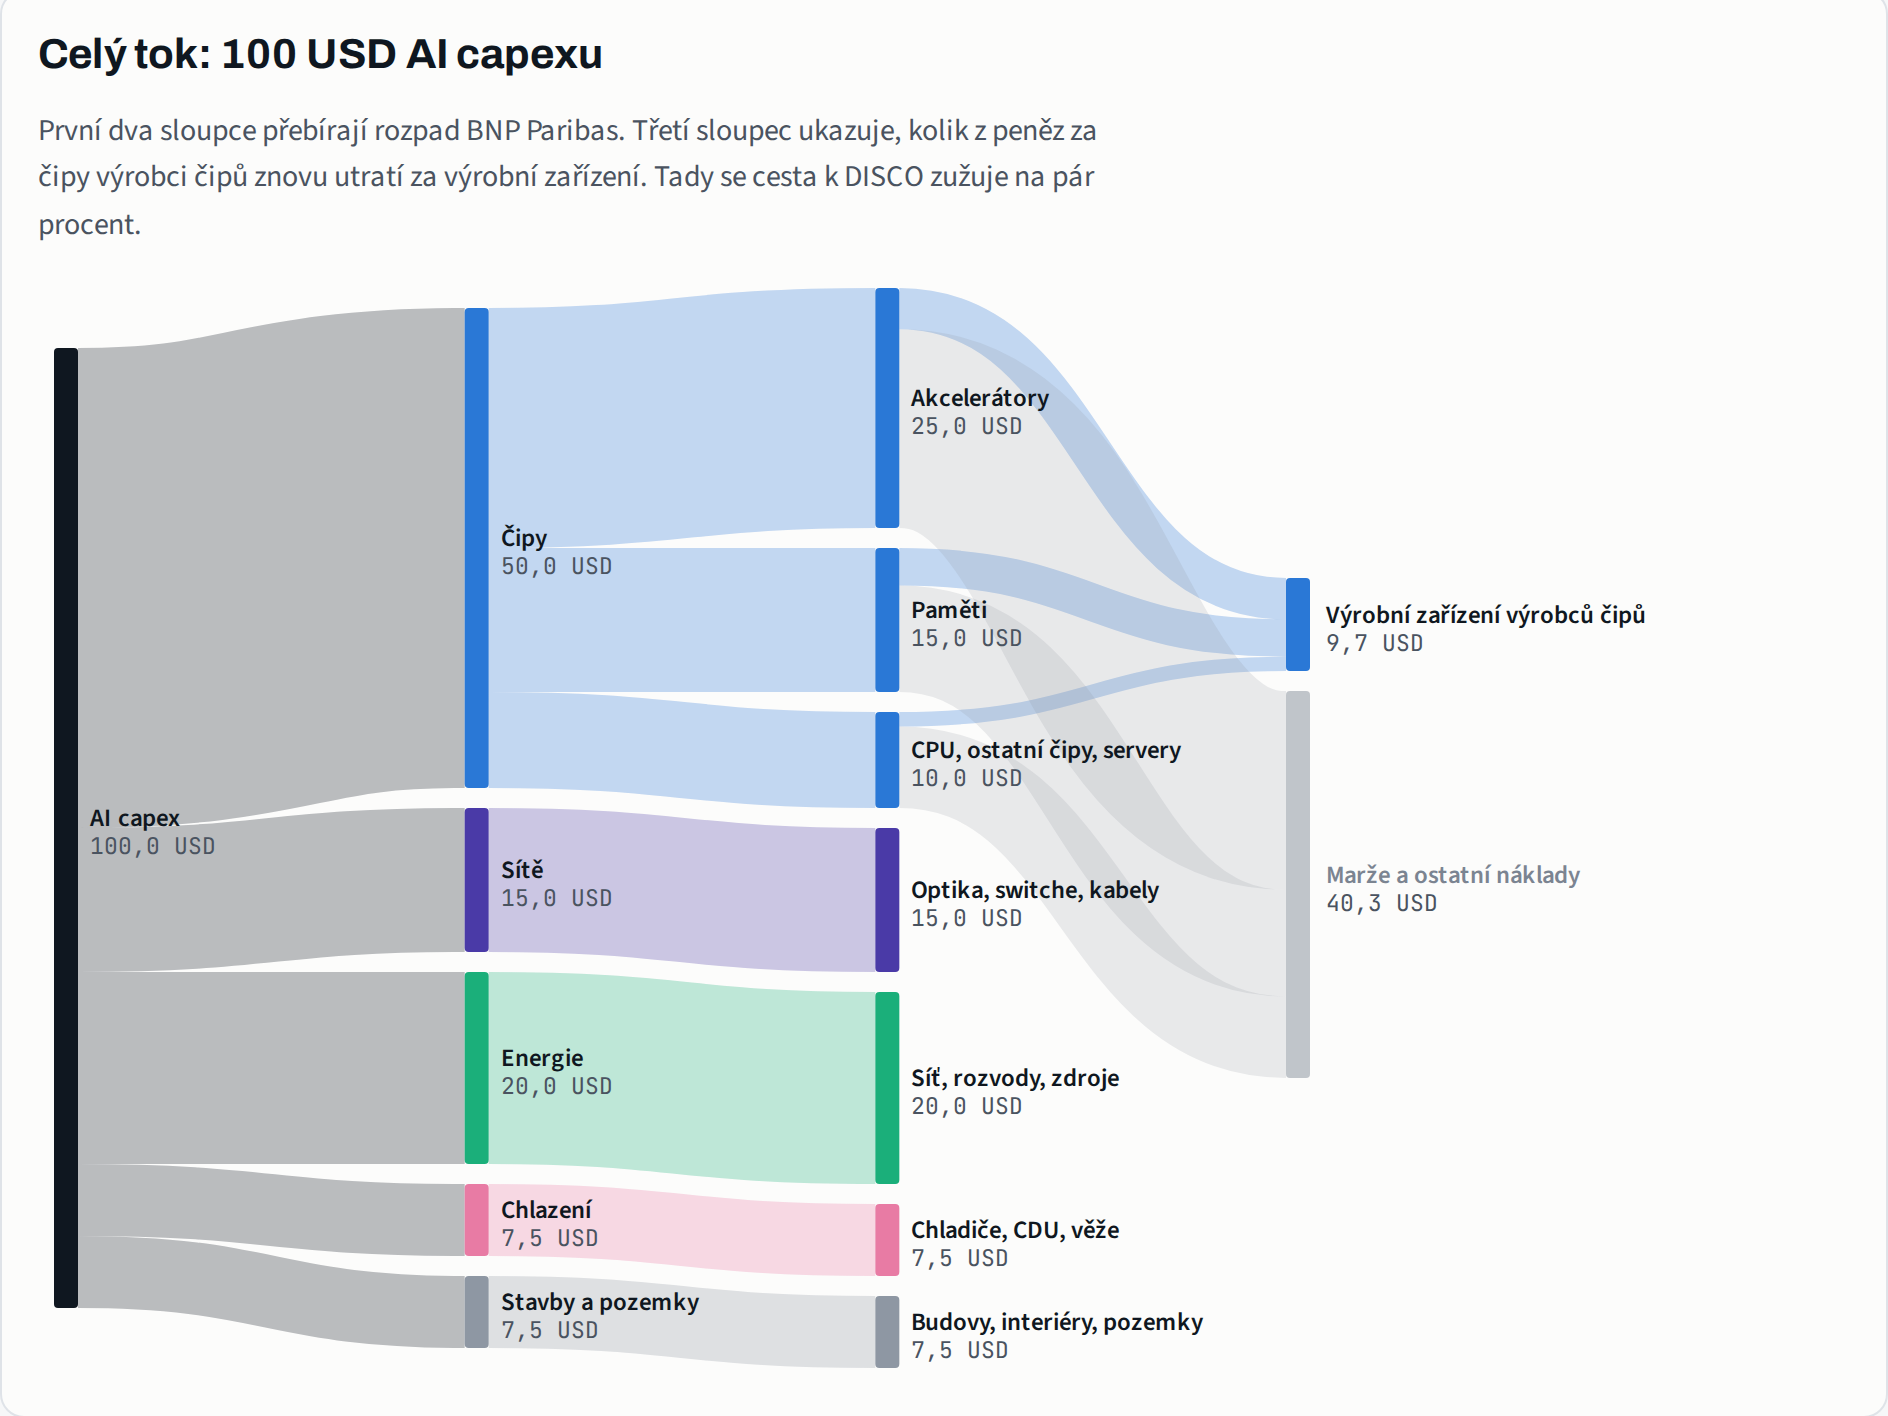 Celý tok 100 USD AI capexu. Ze 50 USD za čipy jde zpět do výrobních linek jen asi 9,7 USD, zbytek jsou marže (hlavně Nvidia) a ostatní náklady výrobců. Zdroj: BNP Paribas přes a16z, SEMI, vlastní výpočet.
12 centů z každé stovky
50-cent to zatím není, ale pomalu se to blíží. Když si těch 9,7 USD zvětším, je to front end zařízení (WFE) 8 USD, testovací zařízení 1,25 USD a pouzdření 0,46 USD. K tomu přitéká asi 0,6 USD z provozu linek, tedy spotřební materiál, který neteče z capexu, ale z toho, kolik linky vyrábějí. Do DISCO z toho všeho připadne zhruba 1,2 %. Lví podíl si berou ASML, Applied Materials, Lam Research, Tokyo Electron, KLA a Advantest.
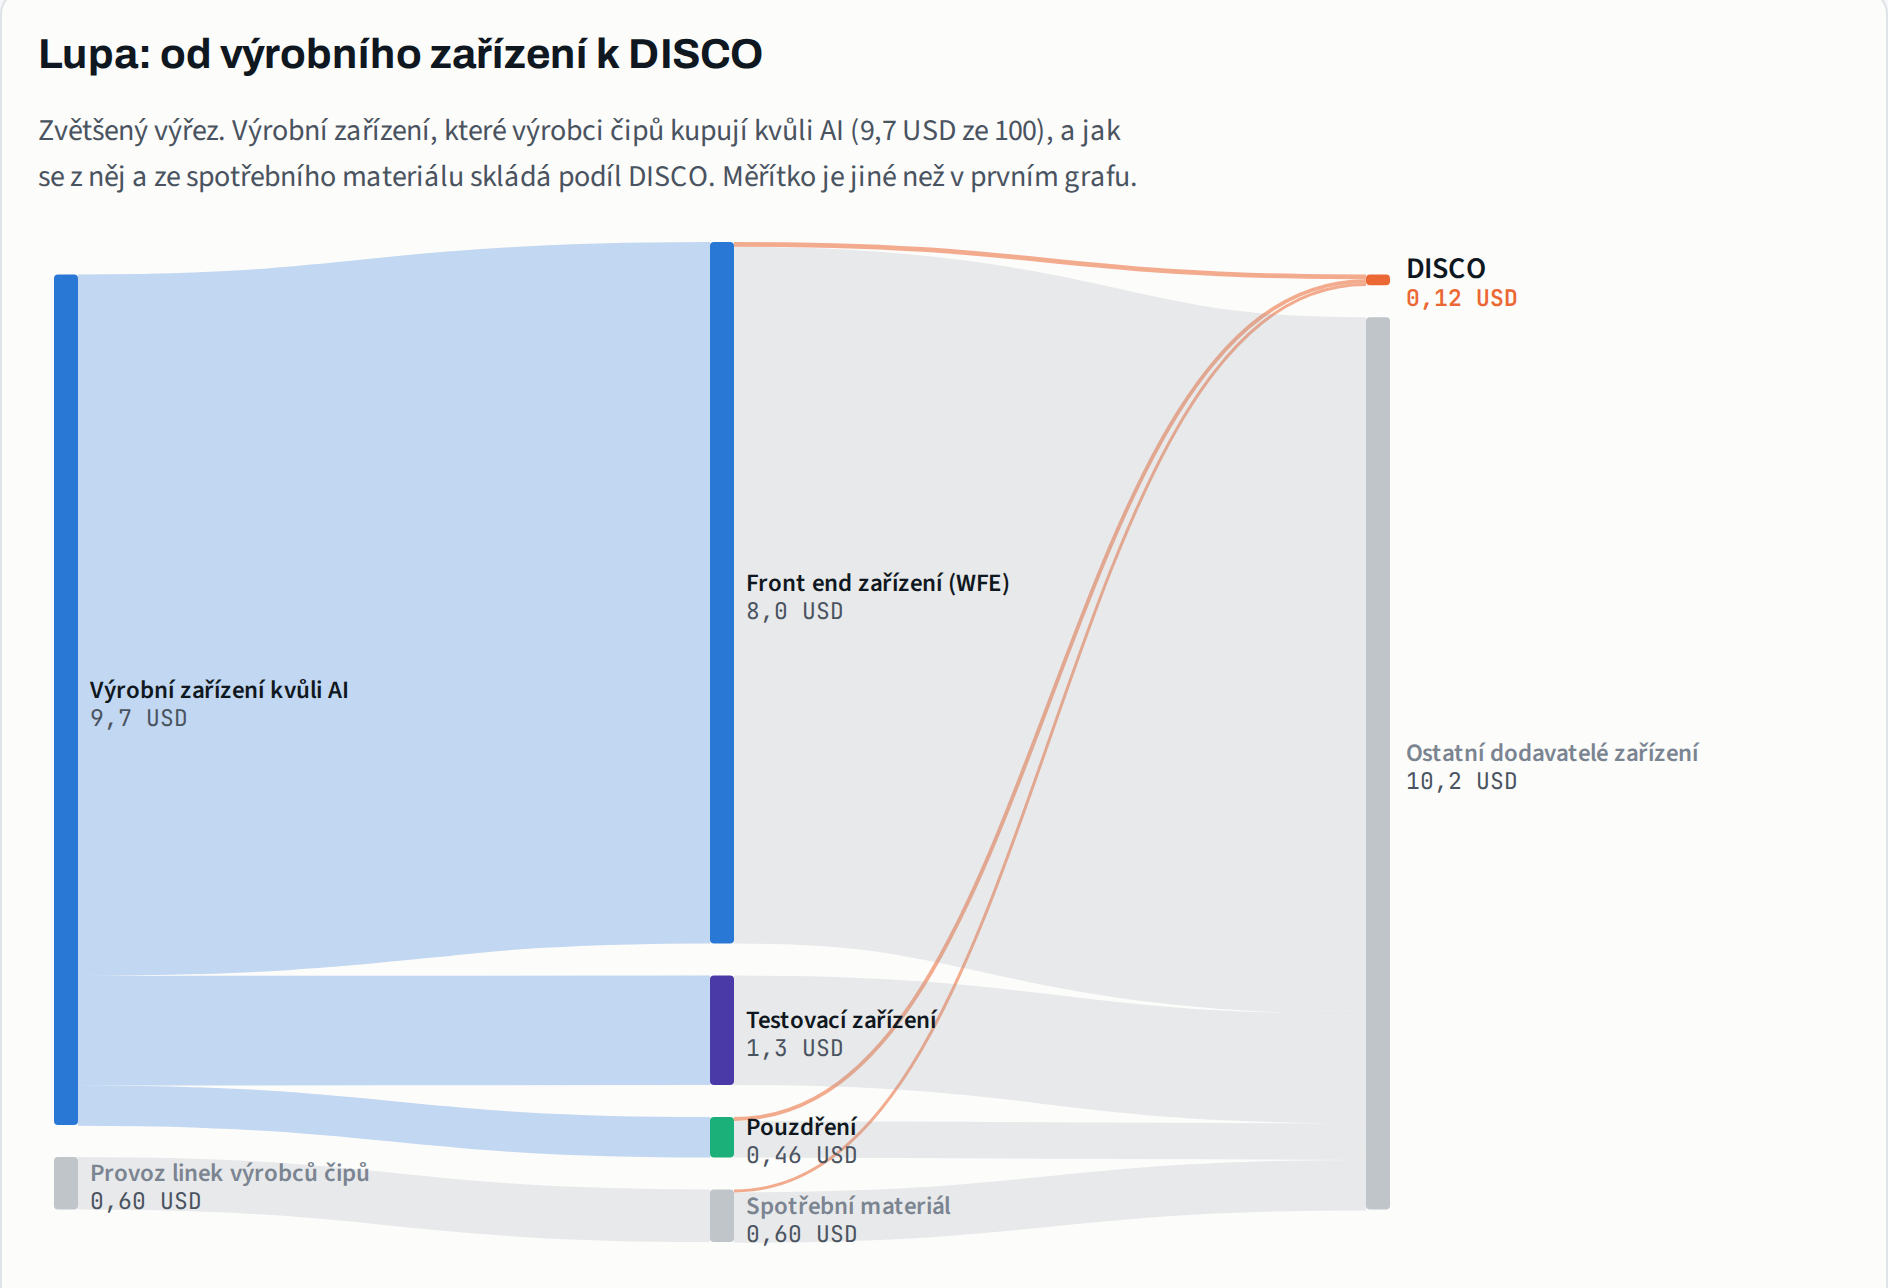 Zvětšený výřez: jak se z výrobního zařízení a spotřebního materiálu skládá podíl DISCO, asi 0,12 USD ze 100. Měřítko je jiné než v prvním grafu. Zdroj: SEMI, DISCO, Rakuten Securities, vlastní výpočet.
Malá perlička na okraj: v původním grafu BNP má položka WFE 8 USD, ale její podpoložky dávají dohromady 18 USD (litografie sama 12). Vzal jsem za sebe tedy jen těch 8, protože sedí na realitu: 8 % ze 732,5 mld. USD je 58,6 mld. USD, tedy asi 40 % celého trhu WFE pro rok 2026 podle SEMI. Vždycky si ty hezké grafy přepočítejte. Nicméně ověřit to na 100% podle mě stejně moc nejde...
12 centů ze stovky zní jako drobné. Jenže při 732,5 mld. USD capexu je to zhruba 0,9 mld. USD tržeb s hrubou marží přes 70 % a skoro bez konkurence.
Sedí to s realitou? Měny a časový posuny...
Odhad shora je hezký, ale chtěl jsem ho ověřit zdola, na skutečných tržbách. A tady je třeba nejdřív varování (né jako u zaklínadel, kde je až na konci) pokud se díváte na Macrotrends, vidíte tržby v dolarech. Jenže od roku 2021 oslabil ze 106 na 150 za dolar, takže v USD vypadá růst DISCO asi o třetinu slabší, než ve skutečnosti byl. DISCO účtuje v jenech, tak počítám v jenech. Proložil jsem tržby za roky do března 2012 až 2023 trendem přes celý cyklus, včetně boomu 2021 a 2022 i propadu 2019. Vychází růst 9,8 % ročně. To beru jako „běžné tržby bez AI“. No a co je od 3/2024 nad trendem, beru jako přírůstek z AI.
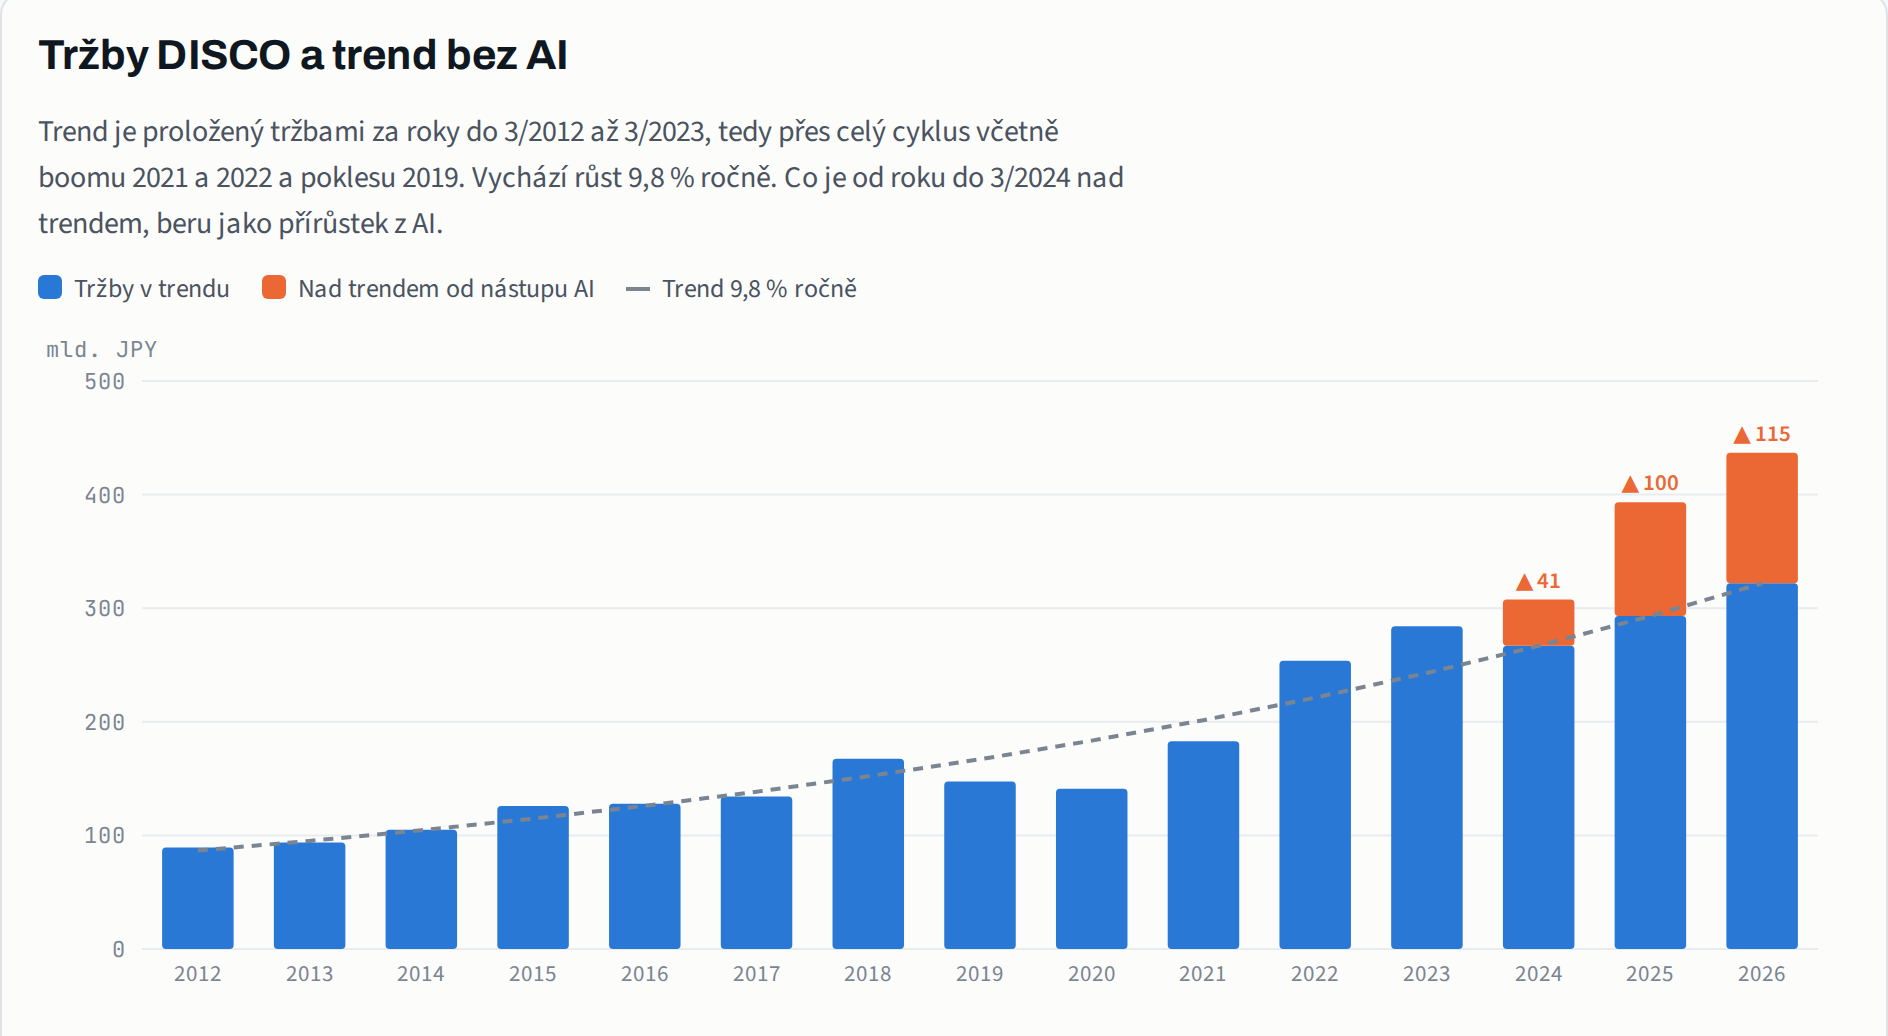 Tržby DISCO za roky končící v březnu, v mld. JPY. Oranžová část je přírůstek nad trendem. Zdroj: Strainer, vlastní výpočet.
Za rok do března 2026 měla DISCO tržby 437 mld. JPY, trend by dal 322 mld. Nad trendem je tedy 115 mld. JPY, asi 26 % tržeb. Samo DISCO vykazuje užší číslo, tržby tažené generativní AI kolem 75 mld. JPY (17 %). Rozdíl tvoří HBM, pokročilé pouzdření a oživení cyklu pamětí, které firma do „generativní AI“ nepočítá.
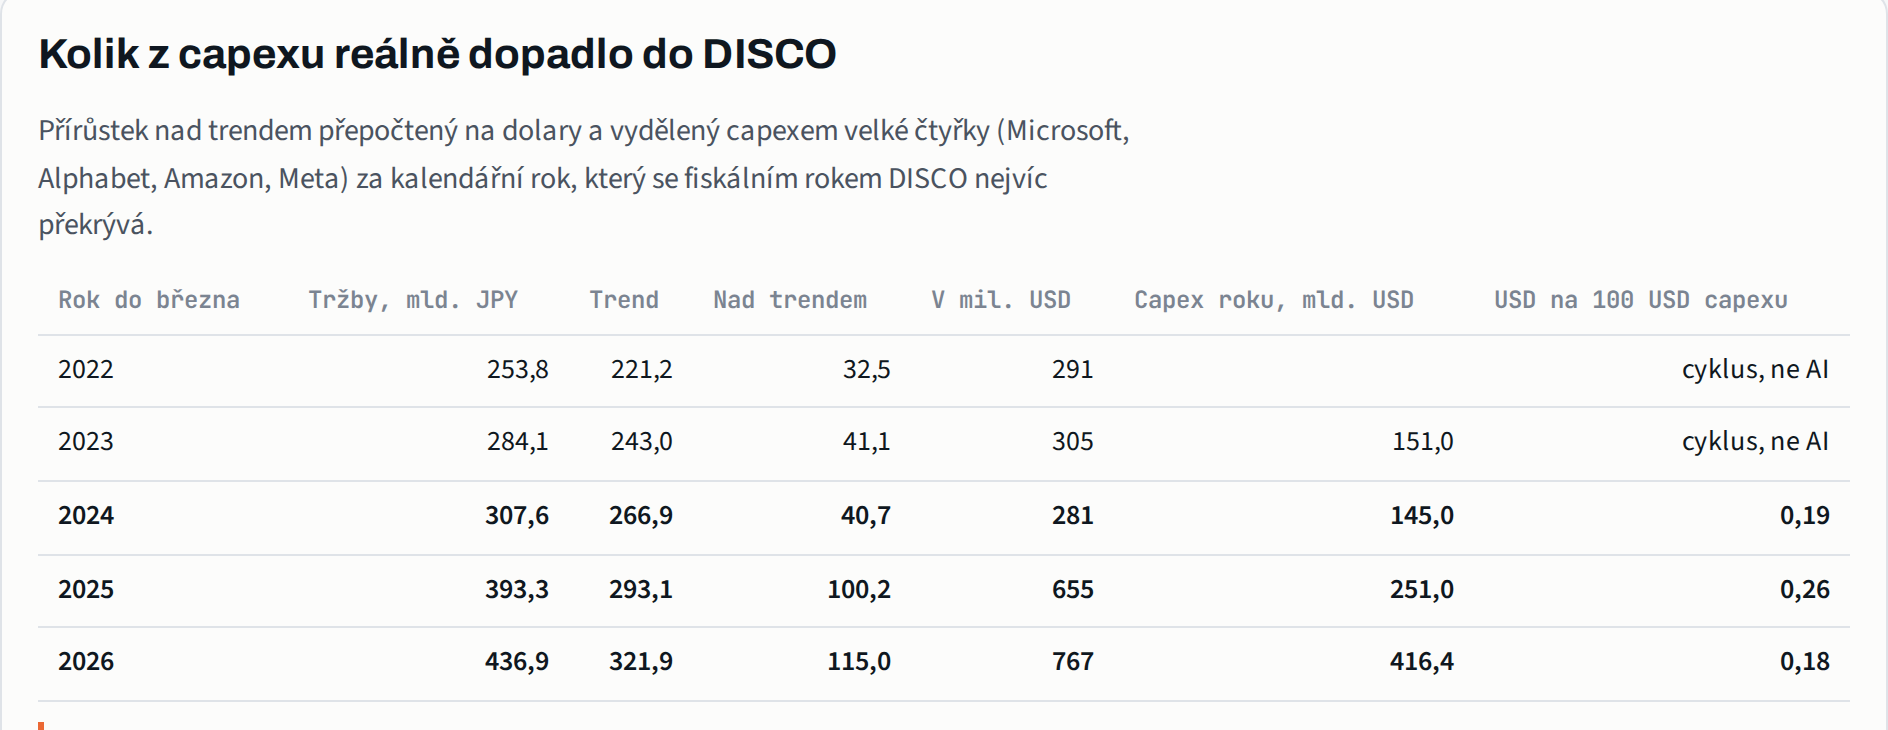 Přírůstek nad trendem v dolarech vydělený capexem velké čtyřky za kalendářní rok, který se s fiskálním rokem DISCO nejvíc překrývá. Zdroj: Strainer, Platformonomics, výroční zprávy, vlastní výpočet.
Takže znova... Ptám se, kolik ze 100 dolarů, které hyperscaleři utratí, skončí v tržbách DISCO. Počítal jsem to dvakrát a pokaždé z jiného konce. Poprvé shora, kdy jsem vzal 100 dolarů a sledoval, kam tečou, až mi vyšlo 12 centů pro DISCO. Podruhé zdola, kdy jsem vzal skutečné tržby DISCO a zjistil, kolik z nich je navíc díky AI.
Samo DISCO uvádí, že mu generativní AI loni přinesla asi 75 mld. JPY, tedy zhruba půl miliardy dolarů. Velká čtyřka (Microsoft, Alphabet, Amazon, Meta) přitom v roce 2025 utratila 416 mld. USD. Půl miliardy z 416 miliard je 0,12 %, tedy přesně 12 centů ze stovky. Dvě úplně jiné metody a stejný výsledek. Když k tomu přičtu i HBM, pokročilé pouzdření a oživení cyklu pamětí (všechno, co je nad dlouhodobým trendem), vyjde 18 centů.
Horste, to ale není všechno!
Proč to přichází se zpožděním? To je ta druhá věc, kterou jsem si ověřoval na capexu výrobců pamětí (SK hynix, Micron, Samsung). Mezi oznámením capexu a tržbami DISCO je dlouhá cesta. Rozhodnutí o kapacitě, stavba nebo přestavba fabu, objednávky strojů, shipments a nakonec tržby, které DISCO účtuje až po převzetí zákazníkem. Nejtěsnější vztah mezi růstem capexu SK hynix a Micronu a růstem tržeb DISCO vychází se zpožděním zhruba 7 kvartálů (korelace 0,88). Při zpoždění 2 až 4 kvartály je dokonce záporná.
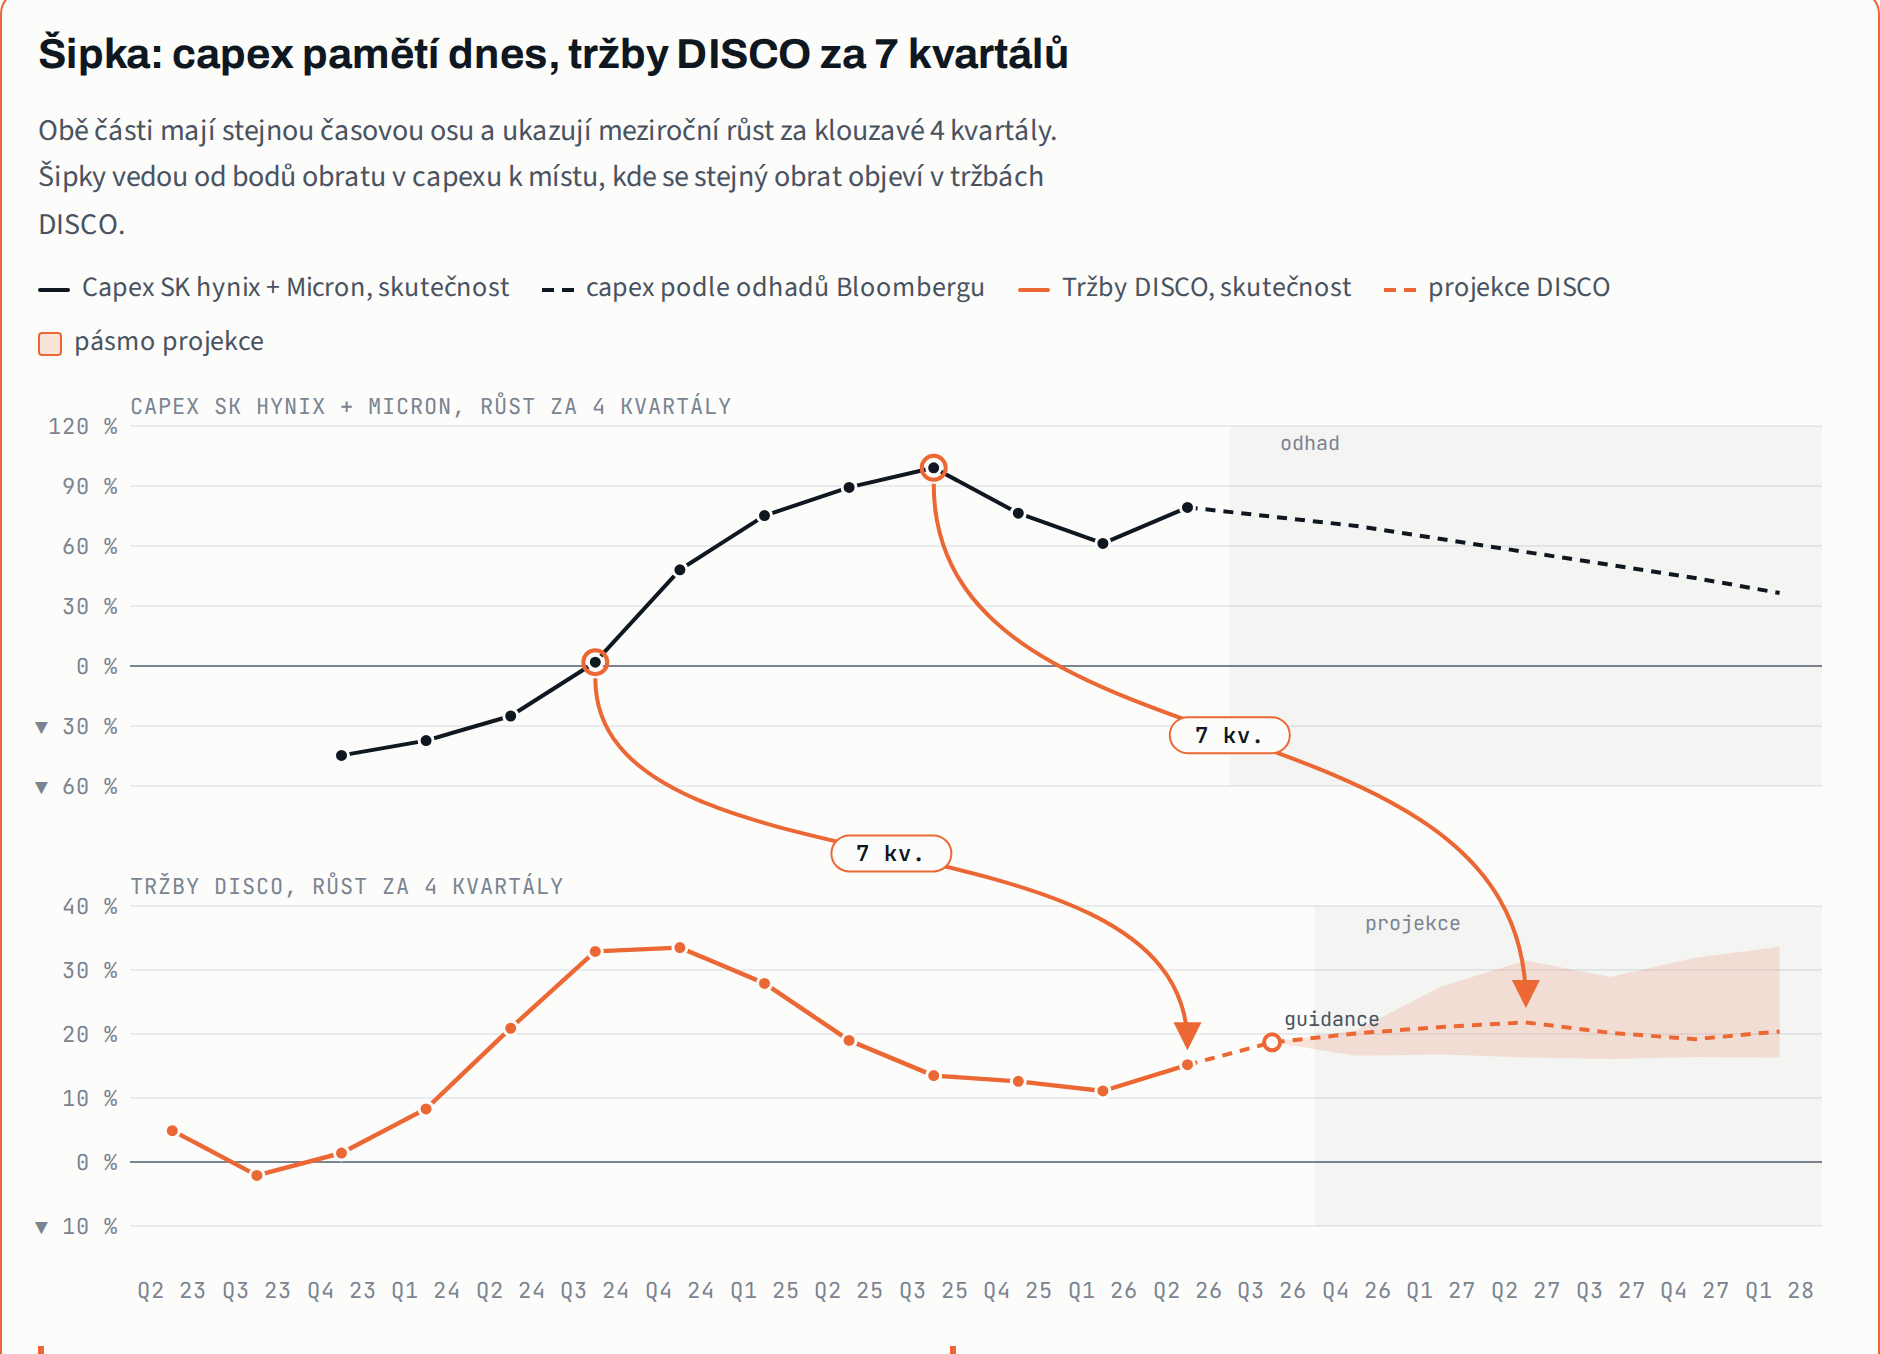 Meziroční růst capexu SK hynix a Micronu (nahoře) a tržeb DISCO (dole), klouzavé 4 kvartály. Šipky vedou od bodů obratu capexu k místu, kde se objevil v tržbách DISCO. Zdroj: výsledky firem, odhady Bloomberg, vlastní výpočet.
Ještě že máme to AI, který to takhle pěkně ukáže, naváže a spočítá. Stačí mu říct následující magické zaklínadlo:
Podíl DISCO na capexu paměti klesá z 13 až 15 % na 5,7 %. To je pro moji tezi nejzajímavější. Moje interpretace je pak taková, že současná vlna peněz jde nejdřív do budov (Micron New York a Idaho, SK hynix Yongin) a front end technologie. Stroje DISCO na tenčení, dělení a stohování HBM přicházejí v řetězci až na konec, typicky s odstupem 12 až 24 měsíců. Dnešní capex tak spíš podepírá tržby DISCO v letech 2027 a 2028 než v příštím kvartálu.
Čtvrtletně to sedí líp. Jádro paměti v posledních čtyřech kvartálech dělalo 9,3, potom 13,6, 11,6 a 14,9 mld. USD. Shipments DISCO ve stejných kvartálech rostly z 96,3 na 113,6, 121,6 a 135,9 mld. JPY.
Na tohle by to skoro chtělo vizualizaci, graf nebo tabulku kde to bude vidět a ten posun si demonstrujeme. Připrav to. Chci vidět jak se capex výrobců pamětí propisuje do DISCO. Pak nech slídila ověřit, jestli jsme na něco nezapoměli a na konec nech fable jebátora udělat check. Pokud tam bude rozpor, udělejte max 3 iterace a pak připrav finální verzi. Máš právo veta, pokud bude Fable jebátor trvat na opravě i po 3 iteracích je to na tobě, uprav to co nejvíc objektivně dle teze.
Praktický důsledek je pak ten, že dnešní rekordy DISCO (tržby za duben až červen 2026 o 27 % meziročně výš, rekordní shipments 135,9 mld. JPY) platí hlavně capex z let 2024 a 2025. A naopak, až capex jednou přestane růst, DISCO to v tržbách uvidí s více než ročním zpožděním. Akcie ale bývá rychlejší než tržby.
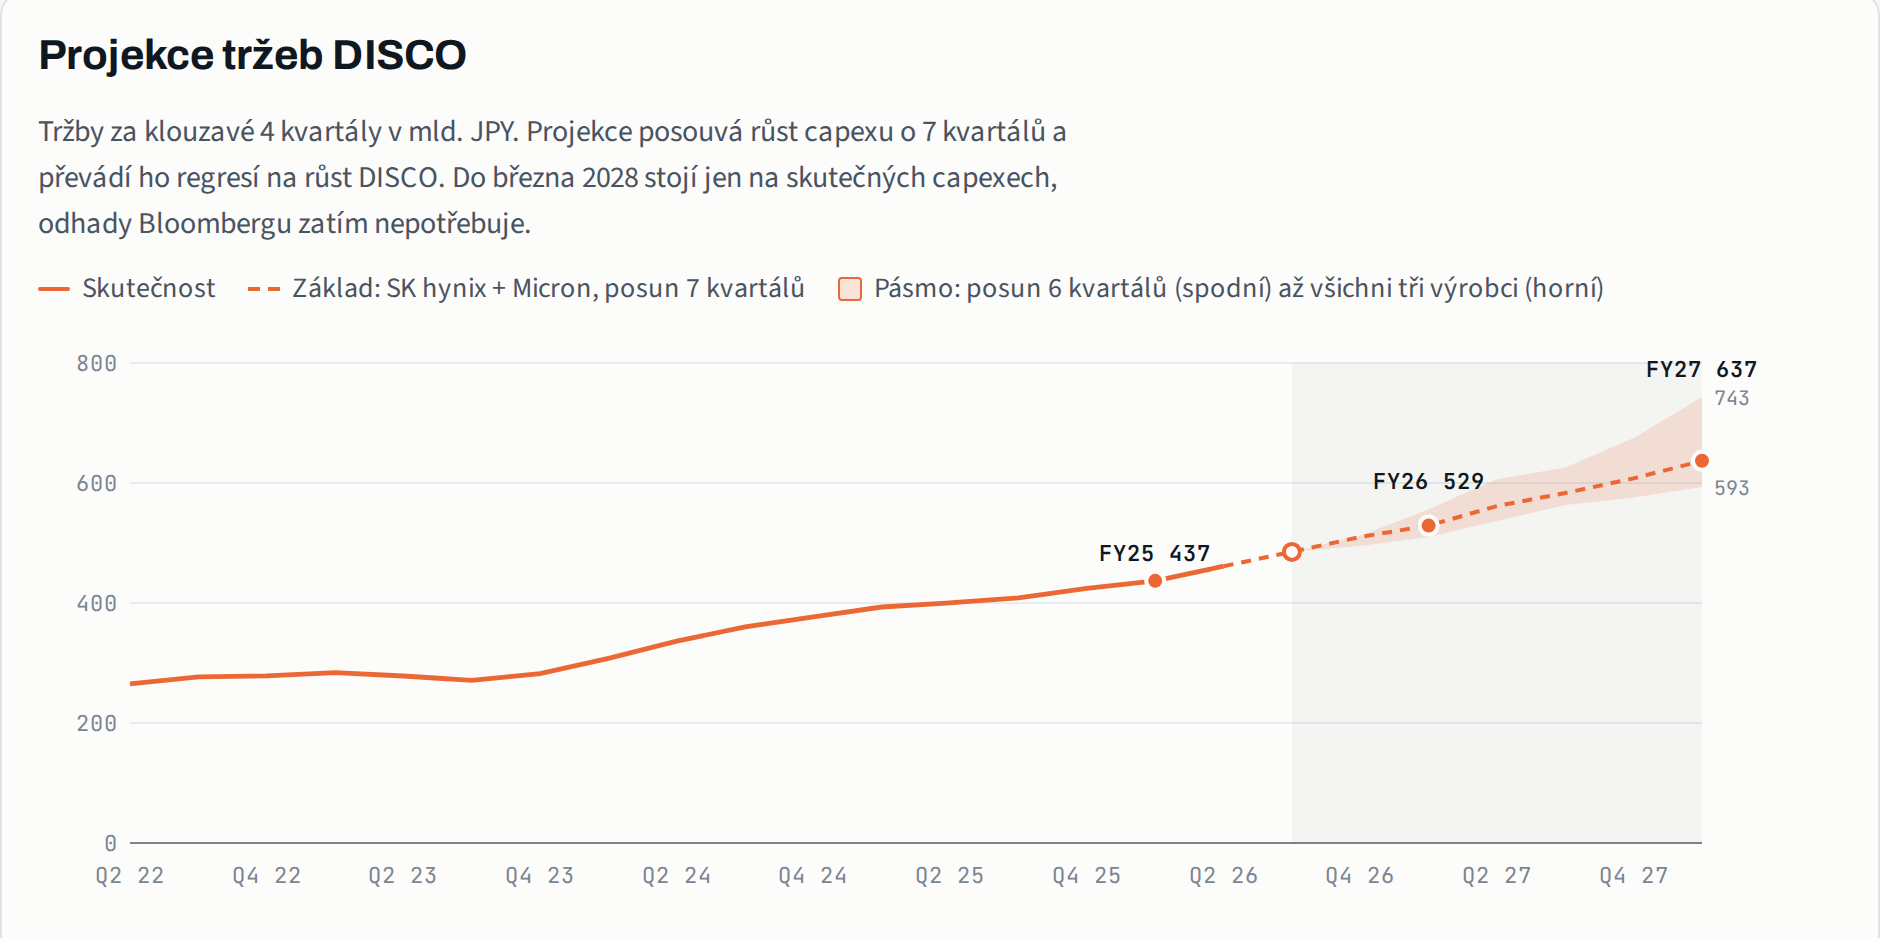 Projekce tržeb DISCO posunutím růstu capexu o 7 kvartálů. Základ 529 mld. JPY za rok do 3/2027 a 637 mld. JPY za rok do 3/2028. Konsenzus analytiků je 564 a 671 mld. JPY. Zdroj: Bloomberg, vlastní výpočet.
Kolik to má stát? Jo to kdybych věděl...
Samozřejmě se nedočkáte žádného doporučení, ale pro vlastní potřebu jsem si udělal modýlek. Tržby jsou běžná část, která startuje na trendu 322 mld. JPY, plus AI složka, tedy záchyt (kolik centů ze 100 USD dostane DISCO) krát capex velké čtyřky za předchozí rok krát kurz jenu.
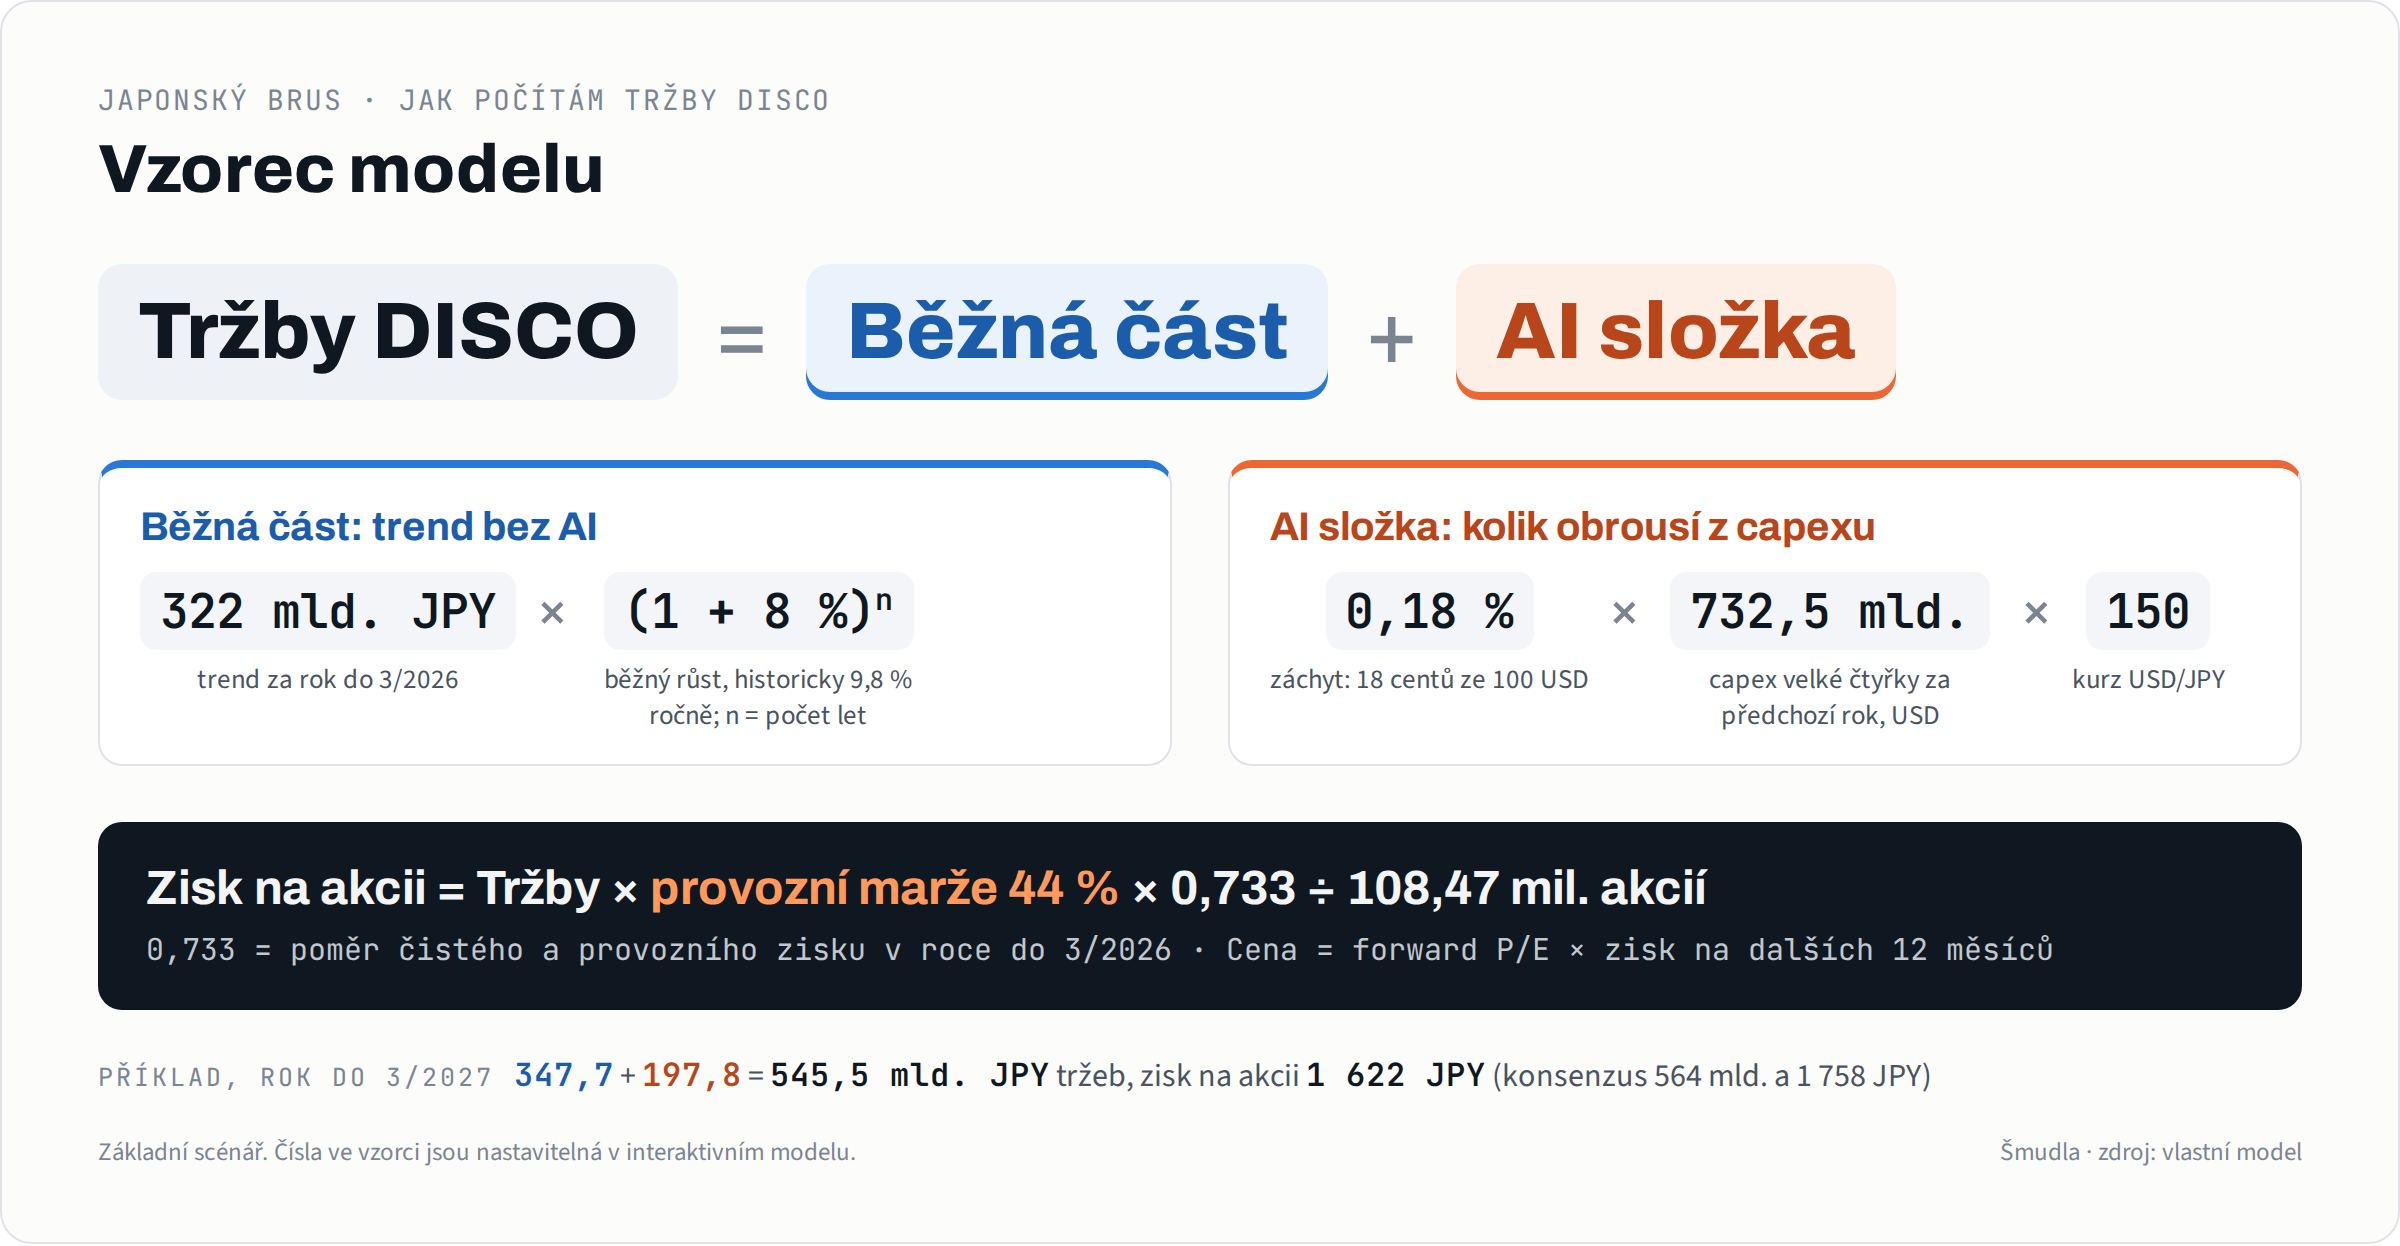 Z tržeb přes provozní marži a poměr čistého a provozního zisku (0,733 jako loni) vychází zisk na akcii při 108,47 mil. akcií. Cenu počítám jako forward P/E krát zisk na dalších 12 měsíců k říjnu 2029, tedy po třech letech, kdy u nás platí časový test.
A protože používám AI, tak tohle už jsou scénáře, které vygeneroval a spočítal dle vzorečku výše asistent jebátor (od kriticky hodnotit). Já osobně nepoužívám koncept cílových cen a férových cen, ale do toho "modelu" aby to bylo vidět mi to vlastně vůbec nevadí.
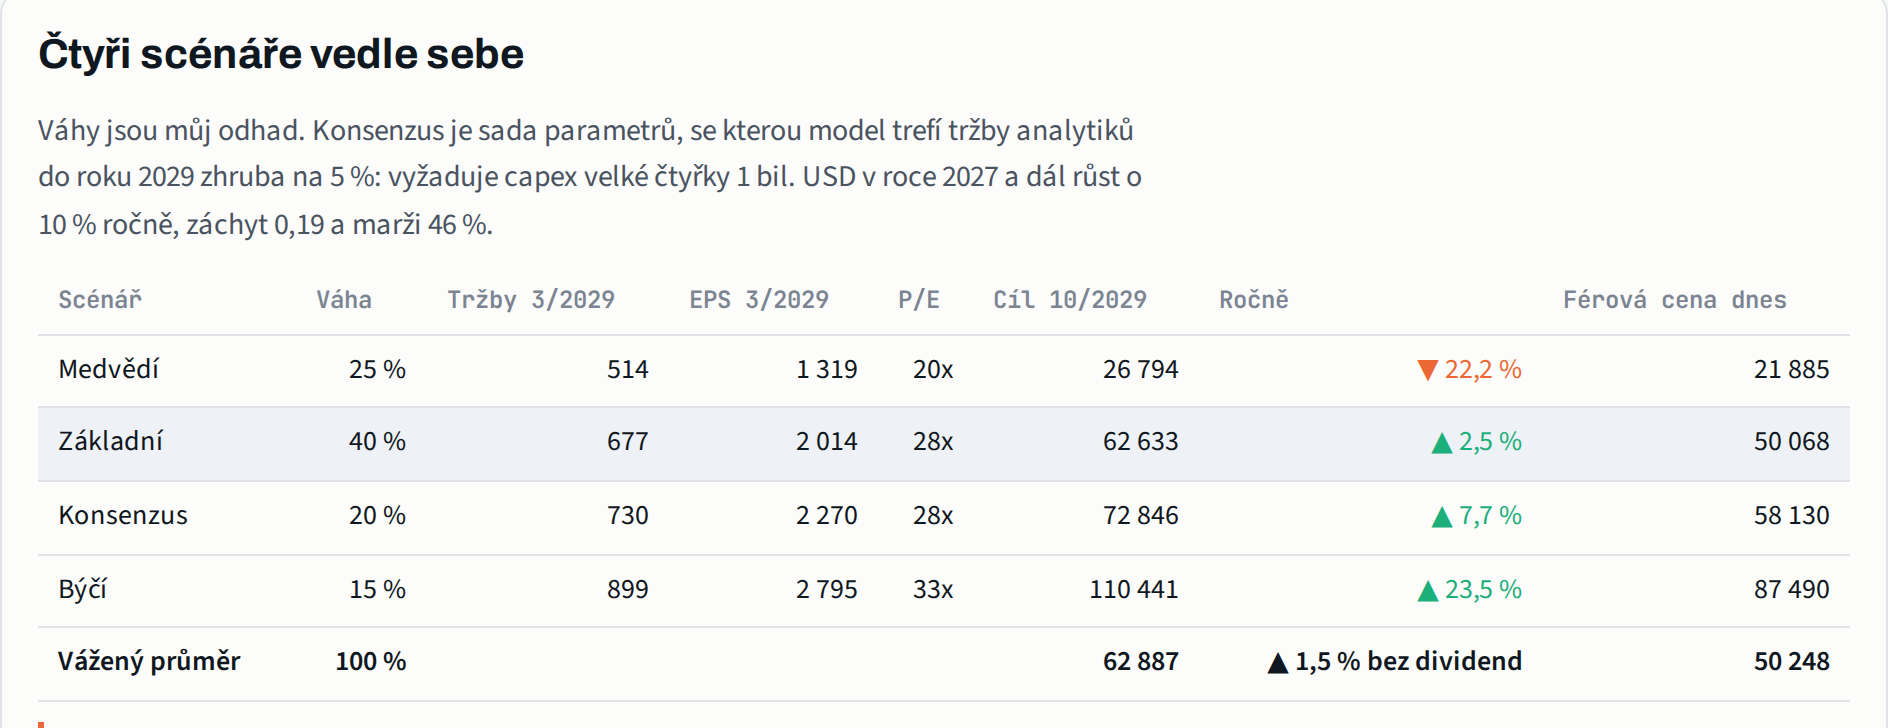 Scénář „Konsenzus“ není můj názor, je to sada předpokladů, se kterou model trefí tržby analytiků do roku 2029 zhruba na 5 %. A to je to zajímavé zjištění, protože aby vyšel konsenzus, musí capex velké čtyřky v roce 2027 dosáhnout bilionu dolarů, pak dál růst o 10 % ročně a DISCO si musí udržet záchyt, který mu historicky spíš klesá.
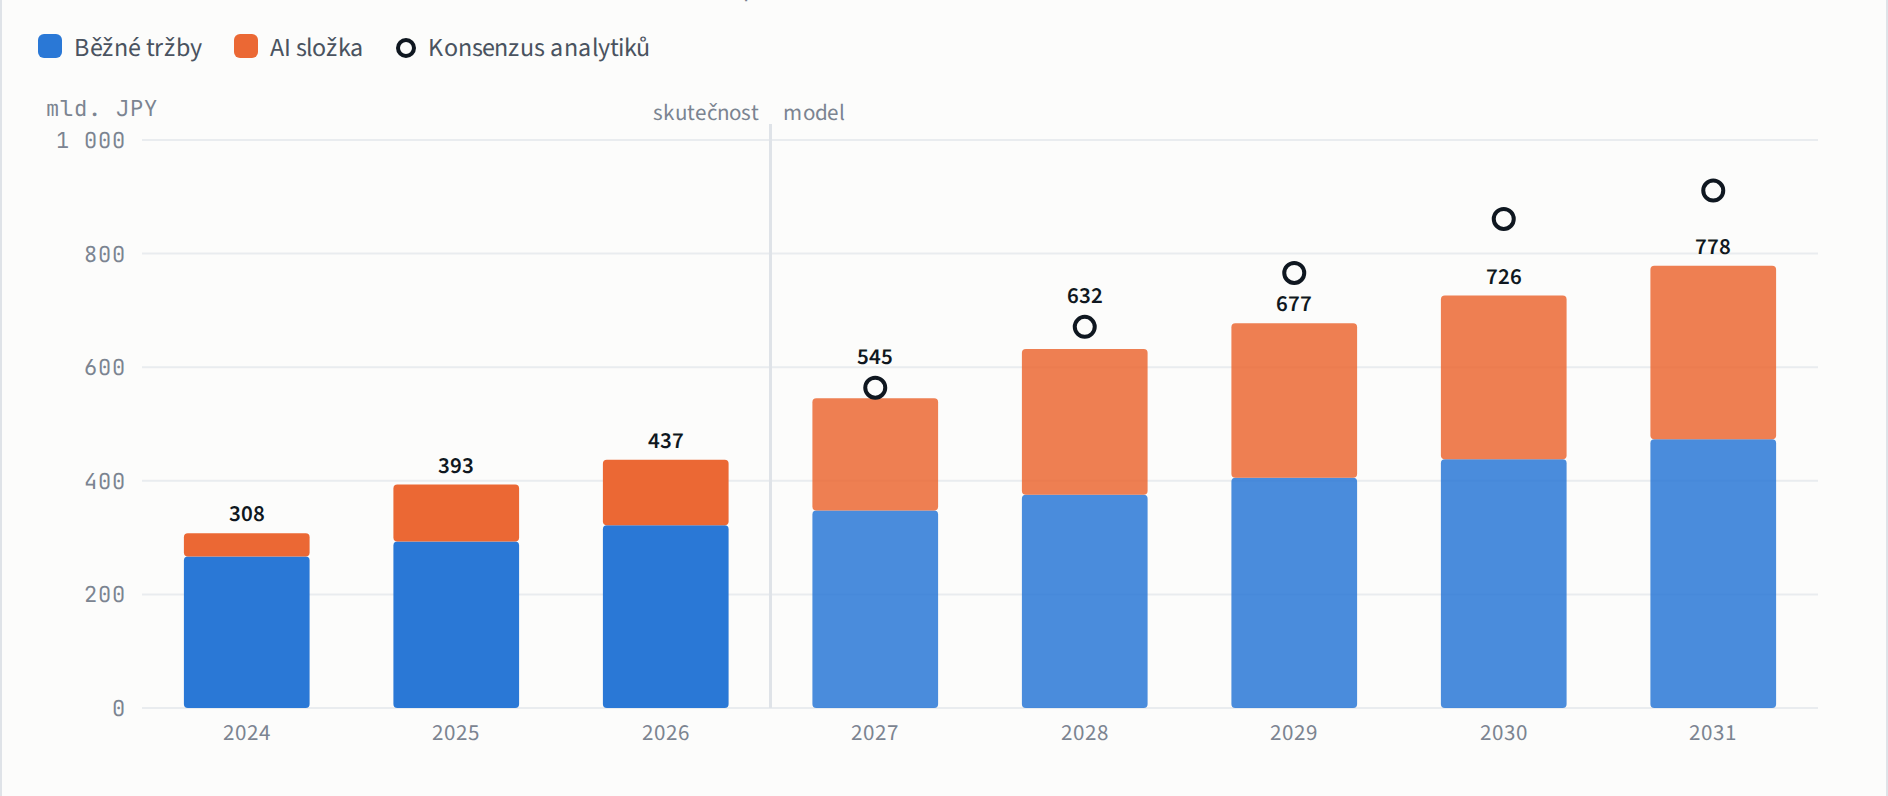 Základní scénář: běžné tržby (modrá) a AI složka (oranžová) proti konsenzu analytiků (kroužky). Můj základ je od roku 2029 pod konsenzem, protože capex podle mě poroste pomaleji. Zdroj: vlastní model.
Vážená férová cena vychází jebátorovi kolem 50 200 JPY, tedy asi o 17 % pod dnešním kurzem. A kdybych poslouchal jebátora, tak už mám Disco v portfoliu, ale já jsem paličák a měl jsem ordery na 48 000 a pak 50 000, které mi bohužel nesepli. Konsenzuální scénář dává 58 100 JPY, což je skoro přesně dnešní cena. Jinými slovy... trh už v ceně má, že capex poroste i po roce 2027 a DISCO si udrží podíl. Riziko je navíc nesouměrné. Medvědí scénář smaže víc než polovinu ceny, protože pokles capexu udeří dvakrát najednou, nižším ziskem i nižším násobkem. Býčí scénář cenu skoro zdvojnásobí. Tím neříkám, že DISCO je špatná firma. Je to jedna z nejkvalitnějších a nejhezčích firem v celém AI řetězci, na které jsem za poslední 2 roky narazil. Jenže kvalitní firma a dobrá investice za každou cenu nejsou totéž.
Jak to chci hrát?
Pořád čekám, jak didi a gogo. Vstup by se mi moc líbil za 2 předpokladů:
buď cena spadne k férové ceně základu kolem 50 000 JPY,
nebo přijde potvrzení, že capex na rok 2027 opravdu míří nad bilion dolarů.
V tom druhém případě se posouvám ke konsenzuálnímu scénáři a dnešní cena je obhajitelná. Vstupovat chci klasicky po tranších, protože japonské akcie teď houpe i jen a BoJ, Bessentův put, Bondy, fáze měsíce a konjunkce s jupiterem... Horizont mám jako vždy 3 roky a víc. Jen je potřeba si uvědomit, že akcie cyklických dodavatelů typicky vrcholí dřív než tržby. Pokud a je to velké POKUD capex vrcholí v letech 2028 až 2029, tržby DISCO půjdou nahoru ještě dlouho potom, ale akcie se otočí dřív. Takže je potřeba sledovat následující:
1. Konsenzus capexu hyperscalerů na další rok se začne snižovat.
2. Shipments DISCO klesnou dva kvartály po sobě.
3. Opakovaně slabší čtvrtletní guidance.
4. Ceny HBM a DRAM se otočí dolů.
Nic z toho samozřejmě zatím nevidíme, ale co kdyby žejo...
Předběžné shipments DISCO 6. 10., výsledky DISCO 22. 10., výsledky SK hynix 29. 10. a hyperscaleři s výhledy capexu koncem října. Výhledy na celý rok 2027 pak typicky v lednu.
Závěr
Ze 100 dolarů AI capexu skončí v DISCO 12 až 18 centů. Je to malý drobečíček, ale s fenomenální marží, s kotouči jako opakovaným příjmem a s pozicí, kterou nikdo jiný v pokročilém back endu nemá. Problém není firma.
Problém je, že dnešní cena už počítá s tím, že capex poroste i v letech, kdy si dnes nikdo netroufne říct, kolik bude. Já si na tu slevu ještě počkám, protože teď chci zdefenzivňovat portfolio a velmi pravděpodobně tohohle rozhodnutí budu litovat. Ale aktuálně vzhledem k makru spíše "better safe than sorry"
Otázka za bambiliardy teda zní: Věříte, že capex velké čtyřky poroste i v letech 2028 až 2030, nebo přijde fáze trávení investic? Napište mi váš názor, fakt mě to zajímá.
Celý článek byl zase spíš zamyšlením nad tím, jak o tom uvažuji a jak to chci hrát. Všechny moje pozice jsou veřejně na mém portfoliu na eToro a můžete se podívat, kdy jsem co nakupoval. Protože je tahle tématika hodně technická, snažil jsem se spoustu věcí zjednodušit, tak mi to prosím odpuste.
Aktuálně pozici v Disco na veřejném portfoliu nemám, ale už ji pár měsíců vyhlížím. Ale tentokrát jdu možná pozdě.
Onwards! :-)
Affiliate koutek
Investuji u brokera etoro, kde mě můžete jako v rámci programu copy trader také kopírovat.
Copy Trading nepředstavuje investiční poradenství. Hodnota vašich investic může stoupat i klesat. Váš kapitál je v ohrožení.
Chcete účet na etoro? Tak můžete využít můj affiliate link: https://etoro.tw/3DfxGmx
Získávám provizi, pokud se zaregistrujete pomocí mého odkazu. Sponzorováno eToro. Investování je rizikové.
Moje portfolio na etoro je veřejně dostupné: https://www.etoro.com/people/smudliczek
Jako Elite Pro Investor na eToro mohu získávat provizi (měsíční odměnu) z objemu prostředků, které investoři vloží do kopírování mého portfolia. Platforma eToro podléhá regulačním orgánům, jako je CySEC, FCA, ASIC a dalším místním regulátorům v různých jurisdikcích.
________________________________________________________________________________________________________
Disclaimer
Veškeré informace uvedené v tomto materiálu slouží výhradně k informačním a vzdělávacím účelům. Nejedná se o investiční doporučení, nabídku ani pobídku k nákupu či prodeji jakýchkoli investičních nástrojů, cenných papírů nebo jiných finančních produktů. Tento materiál neobsahuje ani nenahrazuje individuální investiční poradenství. Investování na kapitálových trzích je spojeno s riziky, včetně rizika ztráty části nebo celého investovaného kapitálu. Minulé výnosy nejsou zárukou budoucích výsledků. Vývoj hodnoty investic se může v čase měnit v závislosti na tržních podmínkách, ekonomických faktorech a dalších nepředvídatelných událostech. Autor tohoto materiálu vyjadřuje pouze své osobní názory a pohled na danou problematiku, které se mohou v čase měnit bez předchozího upozornění. Nezaručuje správnost, úplnost ani aktuálnost zde uvedených informací. Autor materiálu Dan Hamerník nenese žádnou odpovědnost za jakékoli rozhodnutí učiněné na základě zde uvedených informací, ani za jakékoli přímé či nepřímé ztráty, které by z takových rozhodnutí mohly vyplynout.
Tento obsah je určen pro edukativní účely a nepředstavuje individualizované investiční poradenství podle § 4 zákona č. 256/2004 Sb. (ZPKT).
Sdělení nepodléhá pravidelné aktualizaci. Může být změněno podle uvážení autora, zejména při významné změně fundamentálních nebo tržních podmínek.
Střet zájmů:
Autor k datu vydání sdělení drží pozice v daných investičních nástrojích. Pozice je v rozsahu nižším než 0,5% základního kapitálu emitenta. Autor ani jeho společnosti nemají smluvní vztah s emitentem a neobdrželi žádnou formou odměny za toto sdělení. Sdělení nebylo předem poskytnuto emitentovi k připomínkám ani změnám.
Zdroje a metodika:
Autor vychází z veřejně dostupných informací. Konkrétně výroční zprávy emitenta, veřejná prohlášení managementu, data z Bloomberg, Seeking Alpha, Yahoo Finance a TradingView.
Použitá metodika zahrnuje fundamentální analýzu (DCF model, reverse DCF Model, multiplikátory P/E, EV/EBITDA) a technickou analýzu (klíčové supporty, objemové profily, sentimentové indikátory). Závěry a predikce jsou subjektivními názory autora.
a16z Growth: Following The AI Capex Money (rozpad BNP Paribas)
Macrotrends: tržby DISCO v USD (tvůj odkaz, jen pro srovnání)
BigGo: 23. 7. 2026, 22. 4. 2026, TDnet leden, TDnet duben, další zpráva
IFIS: cíle analytiků, P/E, mobilní verze
StockAnalysis DISCO: přehled, statistiky, výkazy, cash flow
StockAnalysis konkurence: Tokyo Seimitsu, Tokyo Electron, Advantest, BESI, Towa
OpenWork: hodnocení zaměstnanců, recenze