

Ahoj všichni, delší dobu jsem toho česky moc nesepsal, nicméně zasloužilo by si to další informace k NIO. Psal jsem to anglicky a je to na Xku, primárně kvůli dalším NIO investorům, ale nechtěl jsem vás o to ochudit. Pro ty z vás, kteří anglicky neumí tak níže text v češtině.
Bez obrázků a tabulek, protože na kafíčku se to zobrazuje trošku hůře.
Článek samotný je TADY.
A česky to máte tady:
Geely × NIO Power: Je to pro akcionáře dobrá zpráva?
V akciích $NIO mám investováno 7,26 % svého veřejného portfolia. Je to moje největší pozice. Akcionářem jsem od roku 2020 a s NIO jsem zažil cestu ze 3 dolarů na 60 dolarů a potom zase zpátky na 3,50 dolaru.
Pravděpodobně už jste slyšeli, že Geely získává 30% podíl v NIO Power, dceřiné společnosti NIO, která provozuje výměnné a nabíjecí stanice. Patří ale NIO Power také baterie, které jsou ve výměnných stanicích? Tady se to komplikuje.
Když NIO prodá vůz bez baterie, prodá baterii společnosti Wuhan Weineng. Weineng ji poskytne přímo zákazníkovi, který mu platí měsíční předplatné. Podle dokumentů si NIO tuto baterii od Weinengu nepronajímá zpět. NIO místo toho zajišťuje servis baterií Weinengu a provozuje jejich výměnu.
Pamatujete si hru „škatulata, hejbejte se“? Pojďme si ji zahrát s bateriemi.
Baterie ve voze zákazníka, který využívá BaaS, se považuje za baterii Weinengu.
Když zákazník tuto baterii nechá ve výměnné stanici, stane se součástí zásob stanice. Podle smluv je její vlastnictví přisuzováno NIO.
Jiná nabitá baterie putuje ze stanice do vozu a její vlastnictví je přisuzováno Weinengu.
Při další výměně se stejný postup opakuje s dalšími bateriemi. Zákazník má právo používat baterii určité kategorie, nikoli navždy jeden konkrétní kus se stejným sériovým číslem.
Pro účetní účely NIO vykazuje výměnu jako službu nabíjení, nikoli jako výměnu baterií, protože baterie mají stejnou kapacitu a velmi podobné vlastnosti (str. 157). Upřímně děkuji AI a Claudeovi, že mi to pomohli rozmotat. Ruční pročítání všech těch dokumentů by mě pokaždé stálo několik let života.
Dokument, který tento mechanismus vysvětluje, je prospekt NIO k IPO. Má přes 400 stran. Neříká nám však, která společnost vlastní baterie umístěné ve výměnných stanicích. Je to NIO China, nebo NIO Power? Získalo Geely fakticky 30% podíl i v těchto bateriích?
NIO zveřejňuje konsolidované údaje za celou skupinu. Z odpisů proto nepoznáme, zda jsou baterie v účetnictví NIO Power, NIO China, nebo jiné dceřiné společnosti. Pokud dokumentům rozumím správně, baterie ve stanicích nevlastní Weineng. S největší pravděpodobností je drží NIO China nebo NIO Power.
Proč mě zajímá, která dceřiná společnost baterie vlastní? Protože to ovlivňuje ocenění.
V Číně je 4 136 výměnných stanic. Pokud pro jednoduchost počítáme přibližně s 20 bateriemi na stanici, dostaneme se asi na 80 000 baterií. Při ceně 40 000 až 60 000 RMB za kus by jejich původní pořizovací cena činila zhruba 3,3 až 5 miliard RMB. To odpovídá 30 až 45 % ocenění NIO Power před transakcí, které činí 11,2 miliardy RMB. Jde o hrubý odhad.
Díky transakci nyní známe ocenění NIO Power. Mně osobně dává největší smysl, aby tyto baterie byly právě v jejím účetnictví. Vysvětlím proč.
B. Dává ocenění NIO Power smysl, pokud jsou součástí firmy i baterie?
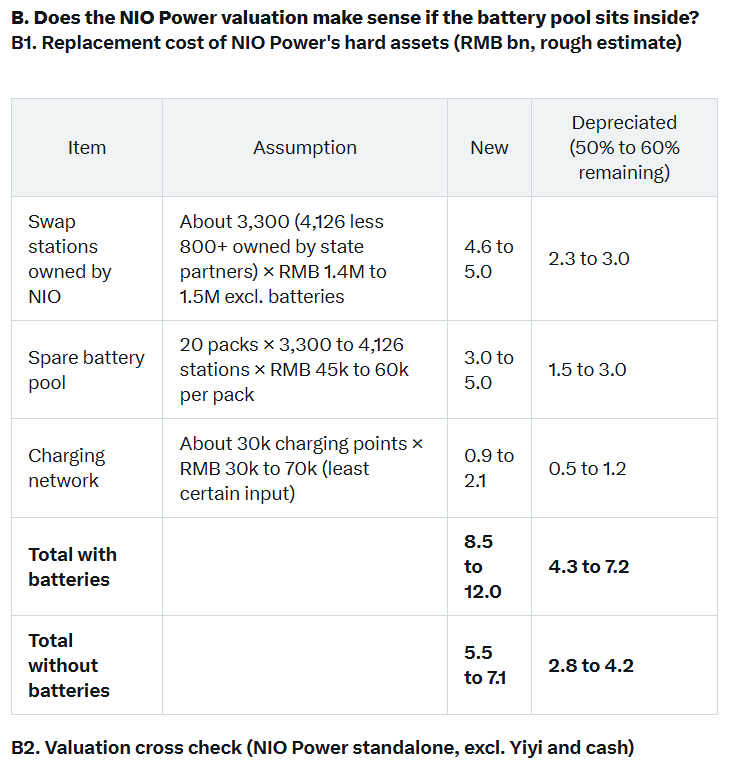
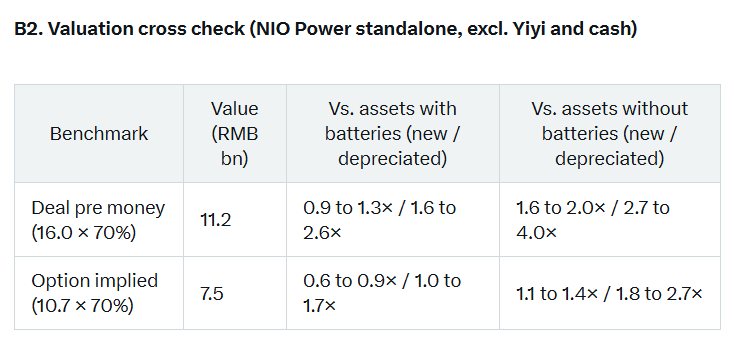
Pokud jsou baterie součástí NIO Power, transakce oceňuje síť přibližně na její reprodukční cenu. To mi dává smysl. Pokud by baterie stály mimo NIO Power, museli bychom v ocenění předpokládat vysokou prémii za samotnou síť. Tu je těžké obhájit ve chvíli, kdy se podle Williama Li stanice dostává na bod zvratu zhruba při 60 výměnách denně, zatímco i v rekordní den připadalo na jednu stanici v průměru asi 45 výměn.
Můj pracovní předpoklad tedy je, že baterie patří do NIO Power. Jistý si tím ale nejsem. Neznáme závazky NIO Power, takže samotná hodnota aktiv nadhodnocuje hodnotu jejího vlastního kapitálu.
Přibližně 87 % protiplnění od Geely tvoří nepeněžitý vklad, tedy podíl ve společnosti Yiyi. Obě strany tak mohou současně ocenit vkládaná aktiva vysoko. Pevnější oporu v hotovosti máme jen u 640 milionů RMB v rámci transakce a u ceny případného dalšího vkladu podle opce.
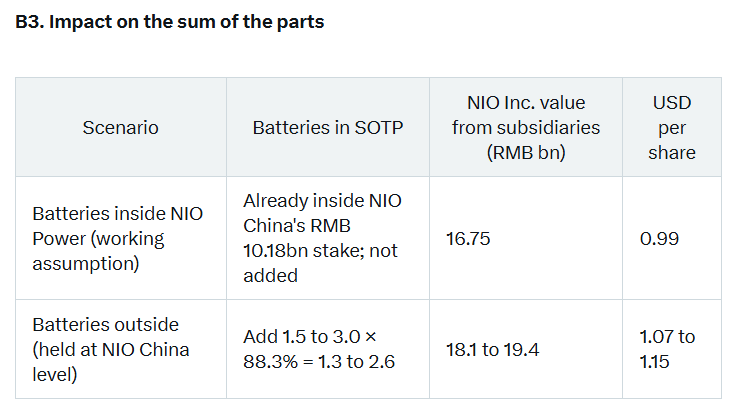
Po dokončení transakce bude nepřímý ekonomický podíl NIO Inc. na zásobě baterií činit 63,6 % × 88,3 % = 56,2 %. Geely bude ekonomicky držet 30 % a za tento podíl zaplatí cenu danou transakcí.
Ve výpočtu používám kurz 6,75 RMB za dolar a přibližně 2,5 miliardy akcií. Zdroji pro odhady jsou oznámení NIO na hongkongské burze z 28. září 2026, výsledky za Q2 2026, Introductory Document NIO ze 13. května 2022, zářijový článek QQ News o investicích NIO do výměnných stanic a srpnové články CarNewsChina a Gasgoo o stanicích vlastněných státními partnery.
Co to znamená pro akcionáře?
Geely vstupuje do NIO Power úpisem nově vydaného podílu. Nekupuje již existující podíl od NIO. Za 30 % vkládá svou společnost Yiyi, která provozuje výměny baterií, a 640 milionů RMB v hotovosti.
Ocenění NIO Power se tím mění z 11,2 miliardy RMB před transakcí na 16 miliard RMB po transakci. Podíl NIO China se ředí z 90,86 % na 63,6 %, ale jeho hodnota při ceně této transakce zůstává stejná: před transakcí i po ní činí 10,18 miliardy RMB.
Samotná transakce tedy nevytváří ani neničí hodnotu na jednu akcii NIO. NIO Power zůstává plně konsolidovanou společností. Bilanční suma NIO proto vzroste přibližně o 4,8 miliardy RMB a tržby Yiyi se začnou zahrnovat do vykazovaných výsledků NIO. Samotná transakce nemění čistý zisk podle GAAP.
NIO chrání ustanovení, podle kterého by se podíl Geely mohl při nesplnění určitých provozních milníků snížit až na 20 %. Na druhé straně Geely získává levnou opci spojenou s dalším vkladem 640 milionů RMB, která mu může přinést část dodatečné hodnoty.
Rozhodující otázka zní: Získalo Geely put opci, tedy právo donutit NIO odkoupit jeho podíl?
Bez put opce je Geely běžným menšinovým akcionářem. Společně s NIO nese riziko poklesu hodnoty, jeho podíl se vykazuje ve vlastním kapitálu a kapitálový polštář NIO se zlepšuje.
S put opcí by Geely fakticky drželo preferovaný podíl chráněný proti poklesu hodnoty. Podílelo by se na růstu, ale mělo by ochranu při poklesu. Jeho podíl by se pak vykazoval jako mezzanine equity, tedy odkupitelný menšinový podíl mezi závazky a běžným vlastním kapitálem. Každé čtvrtletí by k němu přibývala akrece, která snižuje zisk na akcii podle GAAP připadající akcionářům NIO.
Pokud NIO Power nevstoupí na burzu nebo její hodnota neporoste rychleji než výnos vyplývající z put opce, rozdíl ponesou akcionáři NIO. Povinnost odkupu by mohla připadnout na stejné období 2028–2029, kdy se řeší lhůta pro IPO NIO China a put opce investora z Wuhanu.
Podmínky zatím zveřejněny nebyly. Ve svém modelu proto konzervativně předpokládám, že put opce existuje, protože je to pro akcionáře horší varianta. Mám podezření, anebo si možná jen přeji, že tam put opce nebude. Geely už totiž dostalo levnou opci na další investici 640 milionů RMB. Prozatím ale v modelu nechávám pesimističtější předpoklad.
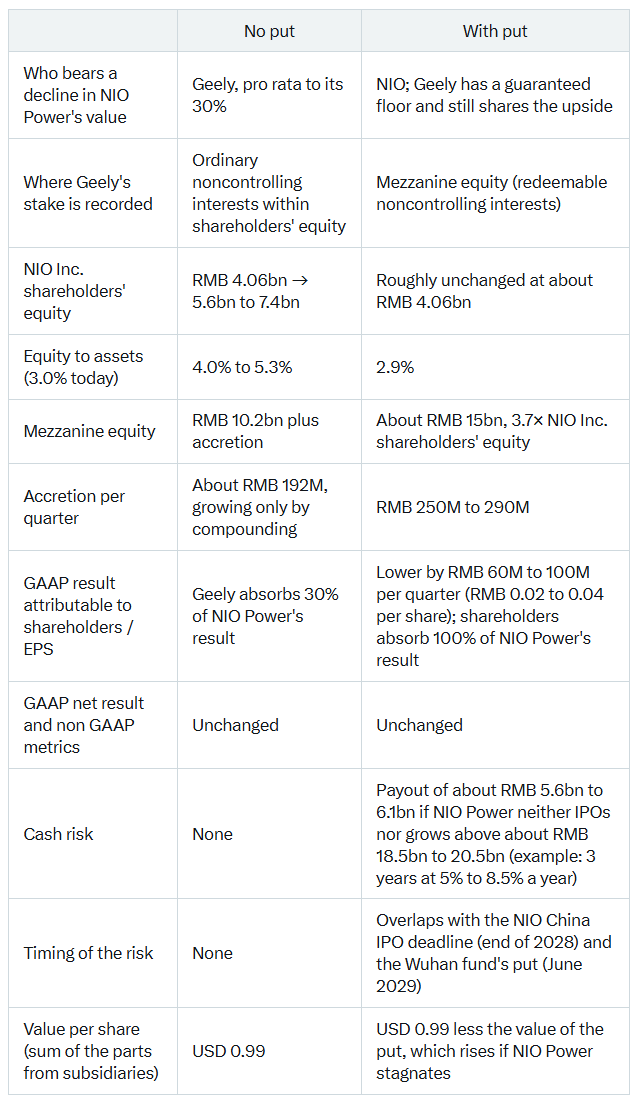
Jak bude podíl Geely účetně klasifikován, se dozvíme až příští rok. Pokud regulátor transakci schválí, objeví se ve výsledcích nejdříve za Q4. Právě proto budou výsledky za čtvrté čtvrtletí důležité.
Podle mého názoru by scénář s put opcí snížil pravděpodobnost, že NIO dosáhne kladného zisku na akcii podle GAAP. Přibyl by totiž další podíl vykazovaný jako mezzanine equity a další čtvrtletní akrece.
To byla účetní část, kterou jsem potřeboval projít. Teď si počkám, co ukážou výsledky za Q4. Tuto stránku transakce zatím nepovažuji ani za pozitivní, ani za negativní. To nejzajímavější je otázka: Co když…?
Získalo NIO strategickou výhodu?
V oznámení NIO mě zaujal jeden odstavec. Společnosti NIO a Geely Holding Group podle něj předběžně plánují využití technologie výměny baterií a souvisejících služeb jak u osobních vozů značek spojených s Geely, tak v komerční mobilitě. Konečná podoba těchto plánů a jejich uskutečnění jsou předmětem dalších jednání.
Pokud tomu rozumím správně, Geely Holding Group může, a pravděpodobně bude, připravovat vozy kompatibilní se standardem výměny baterií NIO. Tím se otevírá cesta k BaaS pro Volvo nebo možná dokonce k… Waymu.
Autonomní robotaxíky, které si nepřetržitě automaticky vyměňují baterie? To by byla pecka.
Waymo už využívá vůz vyrobený značkou Zeekr ze skupiny Geely: Waymo Ojai, dříve známý jako Zeekr RT. Jeho baterie s kapacitou 93 kWh je pevně zabudovaná, nelze ji vyměnit, a vozy se nabíjejí v depech Waymo.
Vozy se do USA dovážejí bez senzorů a komunikační techniky. Vztahují se na ně cla přibližně 102,5 až 127,5 %. Systém autonomního řízení Waymo Driver šesté generace se potom instaluje v arizonské Mese ve spolupráci se společností Magna.
Veřejné jízdy začaly v květnu a červnu 2026 v San Francisku, Phoenixu a Los Angeles. Od srpna si je může objednat každý zákazník.
A teď si představte, že by Waymo využilo nový vůz značky Zeekr ze skupiny Geely, který byl kompatibilní s technologií výměny baterií NIO. Pronájem baterie by mohl snížit pořizovací cenu každého vozu. NIO by se zároveň otevřela možná cesta, jak svou technologii výměny baterií dostat do USA.
Netvrdím, že se to stane. Ale sakra, DÁVÁ TO SMYSL.
Existuje samozřejmě i riziko. Waymo připravuje také Hyundai IONIQ 5, který bude Magna upravovat ve stejném závodě v Mese. Waymo tak má další možnost. Pokud USA zpřísní omezení vůči čínským vozům, může přesunout větší část flotily k Hyundai. Senátor Moreno už vztahy Wayma se společnostmi Geely a Zeekr kritizoval.
Pokud bude Geely vyrábět více aut kompatibilních se systémem NIO, zvýší tím počet výměn baterií. To podporuje myšlenku, že by se technologie NIO mohla stát oborovým standardem.
Partnerství přivede do sítě NIO Power značnou poptávku po výměně baterií z komerčních flotil Geely. Významně tím rozšíří rozsah podnikání a podpoří cíl dosáhnout do roku 2030 ročního objemu výměn odpovídajícího 10 miliardám kWh. Zdá se, že podobně to vnímá i Morgan Stanley.
Jak jsem psal ve svém předchozím článku o NIO, celý ekosystém mi dává smysl, zvlášť když jej NIO otevírá dalším automobilkám. Dnes nebudu rozebírat patenty NIO ani další technické prvky, například jeho podvozkové systémy.
V NIO investuji už mnoho let a hodlám v něm zůstat dlouhodobě. BaaS a koncept výměnných stanic mi dávají smysl. Líbí se mi také, že NIO umožňuje stanicím fungovat jako malým úložištím energie, která pomáhají vyrovnávat elektrickou síť.
Mám velkou radost, že se tato myšlenka začíná naplňovat. Partnerství zároveň do určité míry posiluje pozici NIO. Stále ale nevíme, zda nás některé podmínky transakce jako akcionáře nakonec nekousnou.
Teď očekávám potvrzení, že NIO stále směřuje k dosažení ziskovosti v roce 2026.
Onwards! :-)
Affiliate koutek
Investuji u brokera etoro, kde mě můžete jako v rámci programu copy trader také kopírovat.
Copy Trading nepředstavuje investiční poradenství. Hodnota vašich investic může stoupat i klesat. Váš kapitál je v ohrožení.
Chcete účet na etoro? Tak můžete využít můj affiliate link: https://etoro.tw/3DfxGmx
Získávám provizi, pokud se zaregistrujete pomocí mého odkazu. Sponzorováno eToro. Investování je rizikové.
Moje portfolio na etoro je veřejně dostupné: https://www.etoro.com/people/smudliczek
Jako Elite Pro Investor na eToro mohu získávat provizi (měsíční odměnu) z objemu prostředků, které investoři vloží do kopírování mého portfolia. Platforma eToro podléhá regulačním orgánům, jako je CySEC, FCA, ASIC a dalším místním regulátorům v různých jurisdikcích.
________________________________________________________________________________________________________
Disclaimer
Veškeré informace uvedené v tomto materiálu slouží výhradně k informačním a vzdělávacím účelům. Nejedná se o investiční doporučení, nabídku ani pobídku k nákupu či prodeji jakýchkoli investičních nástrojů, cenných papírů nebo jiných finančních produktů. Tento materiál neobsahuje ani nenahrazuje individuální investiční poradenství. Investování na kapitálových trzích je spojeno s riziky, včetně rizika ztráty části nebo celého investovaného kapitálu. Minulé výnosy nejsou zárukou budoucích výsledků. Vývoj hodnoty investic se může v čase měnit v závislosti na tržních podmínkách, ekonomických faktorech a dalších nepředvídatelných událostech. Autor tohoto materiálu vyjadřuje pouze své osobní názory a pohled na danou problematiku, které se mohou v čase měnit bez předchozího upozornění. Nezaručuje správnost, úplnost ani aktuálnost zde uvedených informací. Autor materiálu Dan Hamerník nenese žádnou odpovědnost za jakékoli rozhodnutí učiněné na základě zde uvedených informací, ani za jakékoli přímé či nepřímé ztráty, které by z takových rozhodnutí mohly vyplynout.
Tento obsah je určen pro edukativní účely a nepředstavuje individualizované investiční poradenství podle § 4 zákona č. 256/2004 Sb. (ZPKT).
Sdělení nepodléhá pravidelné aktualizaci. Může být změněno podle uvážení autora, zejména při významné změně fundamentálních nebo tržních podmínek.
Střet zájmů:
Autor k datu vydání sdělení drží pozice v daných investičních nástrojích. Pozice je v rozsahu nižším než 0,5% základního kapitálu emitenta. Autor ani jeho společnosti nemají smluvní vztah s emitentem a neobdrželi žádnou formou odměny za toto sdělení. Sdělení nebylo předem poskytnuto emitentovi k připomínkám ani změnám.
Zdroje a metodika:
Autor vychází z veřejně dostupných informací. Konkrétně výroční zprávy emitenta, veřejná prohlášení managementu, data z Bloomberg, Seeking Alpha, Yahoo Finance a TradingView.
Použitá metodika zahrnuje fundamentální analýzu (DCF model, reverse DCF Model, multiplikátory P/E, EV/EBITDA) a technickou analýzu (klíčové supporty, objemové profily, sentimentové indikátory). Závěry a predikce jsou subjektivními názory autora.