
Poslední dobou se začíná otevírat téma jaderné energetiky stále více - ať už je za tím stav energetiky v EU, nebo datacentra v USA hnané bůmem AI - hlad po čisté, levné a stabilní energii je takřka všude. Nezajímají mě obnovitelné zdroje, turbíny větrných elektráren, ale staré dobré jádro. Shodou okolností mám v tomto segmentu "své želízko v ohni" a hodlám rozšířit pozice o další společnosti v dodavatelských řetězcích. Takže dnes se rozepíšu o tom jak to chci "zahrát", jaké k tomu mám důvody a teze a rozeberu jednotlivé firmy v tomto sektoru a dodavatelských řetězících, které mě zajímají. Předem se omlouvám, bude to dlouhé :)
Proč už se v EU netěží Uran a proč jsme zastavili těžbu v ČR?
Poslední dobou převládá narativ, že "v té Evropě už nic nemáme, nic se tu neprodukuje, máme drahé energie" a s lecčím se dá souhlasit. Ale v některých případech to prostě nedává smysl, protože jinde na světě umí vyprodukovat to stejné co u nás, jen mnohokrát levněji. Ale v minulosti bylo Československo v těžbě Uranu téměř velmoc.
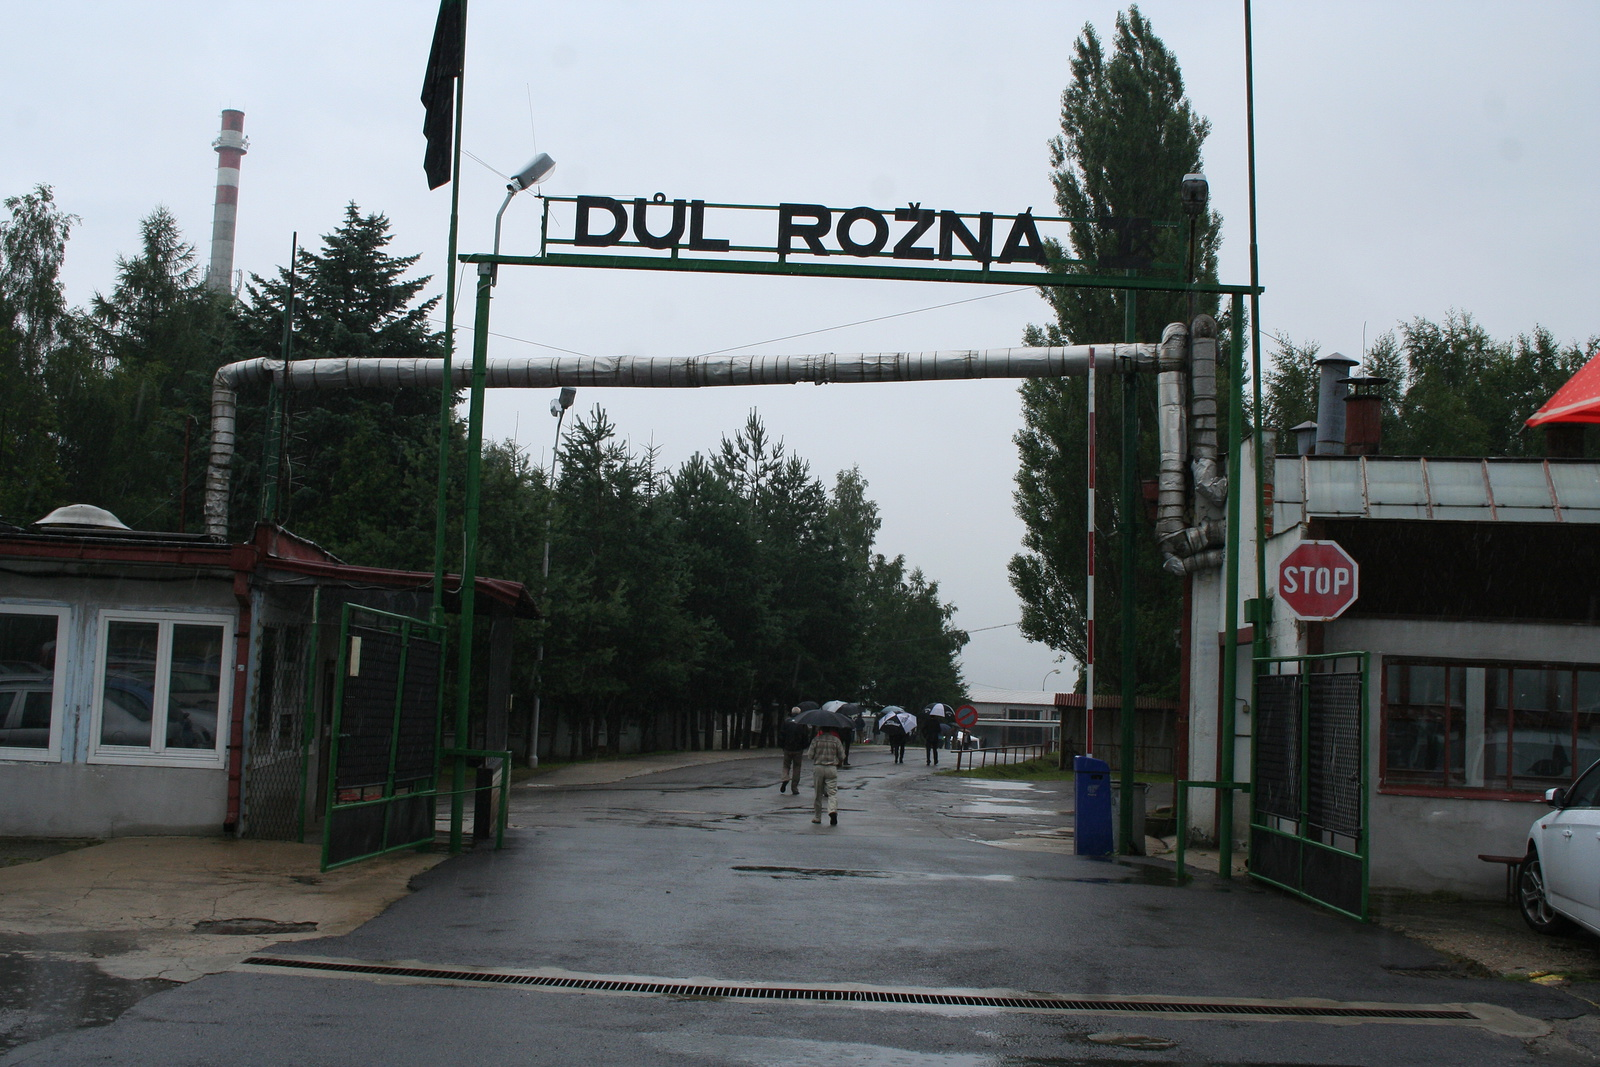
Pocházím z Vysočiny a na Bystřicku probíhala ještě do nedávna těžba Uranu - konkrétně v posledním hlubinném uranovém dole ve střední Evropě Rožná R1, kde těžba byla ukončena v roce 2017. Váže se k tomu vcelku zajímavá historie. Důlní práce zde začaly v roce 1957, kdy začala ražba jámy R1. V důsledku rozlohy ložiska (které opravdu nebylo malé), byl celý důlní závod Rožná rozdělen na dva úseky, a to Rožná I (Karel Havlíček Borovský) a Rožná II (Jasan). Úsek Rožná I vznikl v roce 1958 a Rožná II později v roce 1963.

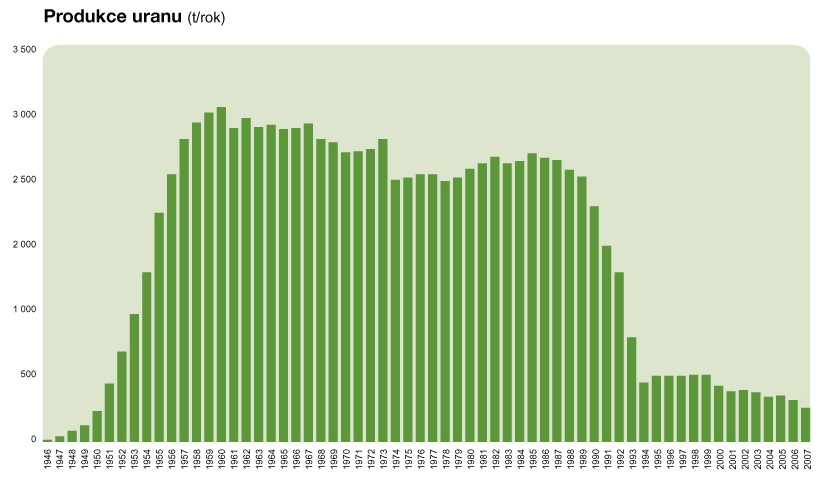
Světová produkce uranu za období 1945 až 2007. Zdroj: DIAMO
Hlavním důvodem pro otevření tohoto dolu byla potřeba materiálů pro účely konstrukce nukleárních zbraní - ta přinesla po konci druhé světové války revoluci v tuzemské těžbě. Zejména na počátku 50. let došlo k rapidnímu nárůstu těžby uranu, kdy maximální produkce dosáhla až 3000 tun uranu za rok. České doly tedy měly pro Sovětský svaz strategický význam. Pro takto vysokou produkci však byl nutný dostatek pracovní síly. Tu bohužel často tvořili političtí vězni a odpůrci režimu, kteří končili v pracovních táborech uranových dolů (Primárně Jáchymov, na Dolní Rožínce pracovali bývalí političtí vězni, kteří byli propuštěni z Jáchymova a nejednalo se o pracovní tábor. Důl otevřen až v 57. roce, kdežto pracovní tábory byly od 50 let).
Zdroj: DIAMO
Vytěžená uranová ruda byla takřka všechna určena pro vývoz do Sovětského svazu. Po roce 1989 se postupně snižoval vývoz uranu do zahraničí a důraz byl kladen na jeho využití pro český jaderný program. Vytěžený Uran z Dolní Rožínky se používal po zpracování a obohacení jako palivo v jaderných elektrárnách Temelín a Dukovany.
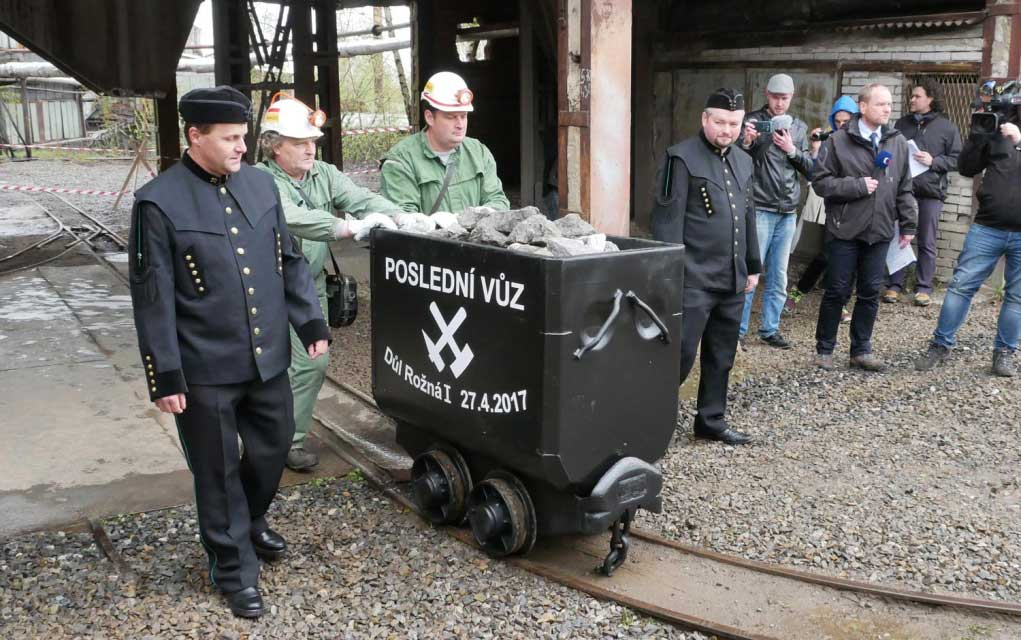 Těžba byla ukončena roku 2017 a tehdejší Ministr průmyslu Jiří Havlíček (ČSSD) uvedl, že ložisko Rožná bylo vydobyto racionálně, získaný uran posloužil české jaderné energetice.
A proč už se tedy netěží a ukončili těžbu?
Protože je to ekonomicky nerentabilní... Ona totiž těžba tradičním hlubinným způsobem je prostě dost složitá a náročná - jak ekonomicky, tak technicky. Těžba totiž probíhala ve velkých hloubkách (přes 1 000 metrů) kde máte nutnost udržovat podzemní infrastrukturu, odčerpávat vodu, větrat podzemní prostory a zajišťovat bezpečnost.
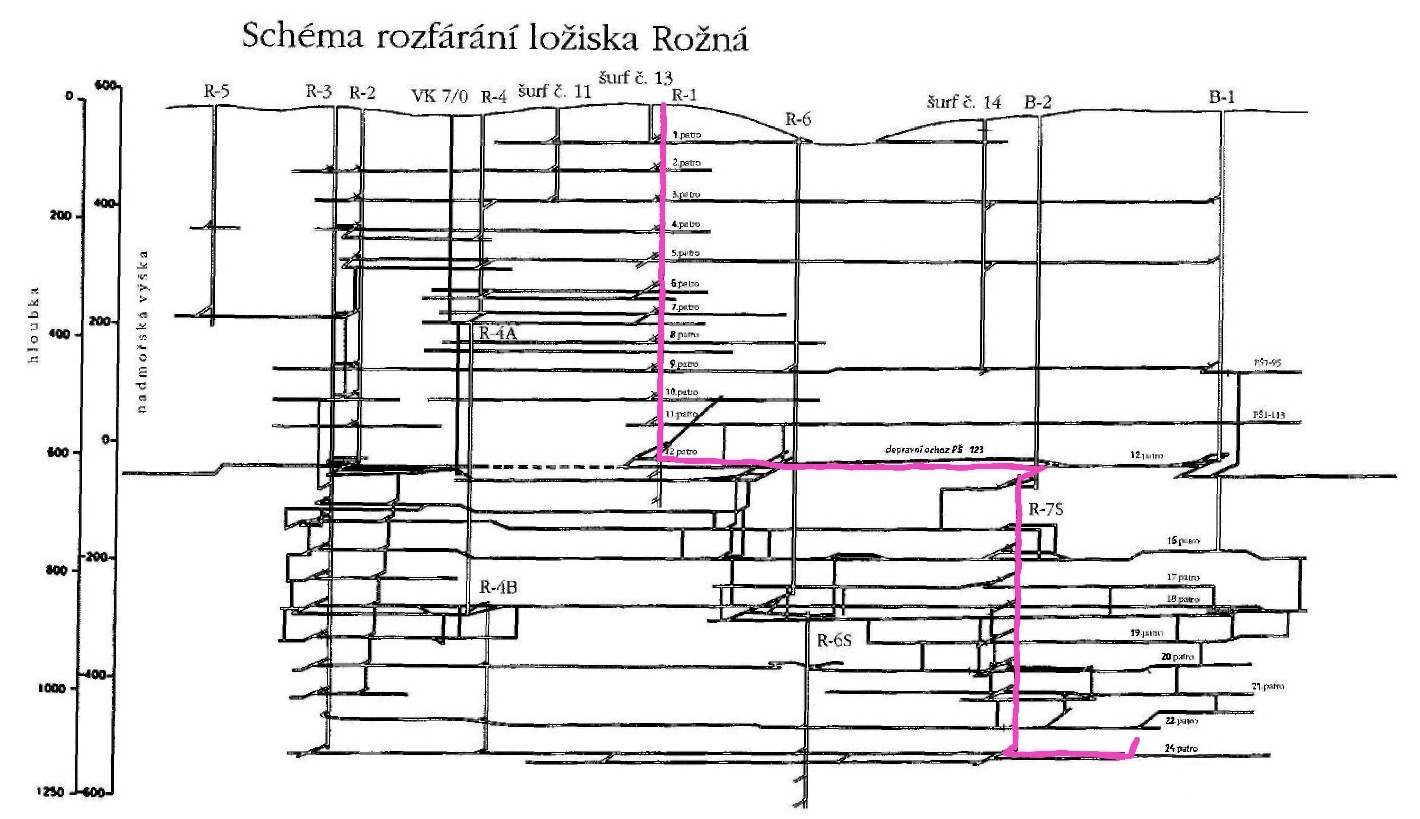
Tady na obrázku je Schéma dolu Rožná (R1 je označení jámy). Horníky nejdříve dostanete na 12 patro, kde vláčkem přejedou na jámu R7S - tam je kompletní strojovna a důlní stroj, který dostane horníky až na 24. a 25. patro. Takže od chvíle kdy si ráno pípnete na bráně, převléknete se do fáracího, sjedete dolů R1, přejedete vláčkem na R7S a začnete těžit to trvá prostě dost času (okolo 30 minut). No a než se dostanete zase zpátky tak je to dalších 30 minut. Reálně tedy těžba začínala cca 45 minut po začátku pracovní doby. A jako bonus to vše máte s efektivitou státního podniku.
Jenže cokoliv co potřebujete pro práci, musíte do té jámy dostat a všechno co dole vytěžíte vytahat zase nahoru. Čím jdete hlouběji, tím je to dražší. Dle výročních zpráv společnosti DIAMO těžba nebyla již dlouhá léta rentabilní a díky cenám Uranu na trzích být prostě ani nemohla... Pokud by se ložisko nevytěžilo a Uran neodvezl do sovětského svazu, mohl to být ekonomicky zajímavý příběh, protože v Československu se vytěžilo cca 110 000 tun Uranu - to je zhruba na 2 roky současné světové spotřeby.
Jak se Uran přemění na palivo do jaderné elektrárny?
Pro nás je Uran zajímavý hlavně jako palivo do jaderných elektráren. Pojďme se podívat na zjednodušený popis toho, jaké kroky musí nastat aby se z Uranu stalo palivo do jaderného reaktoru.
Ve zkratce to je to následující proces:
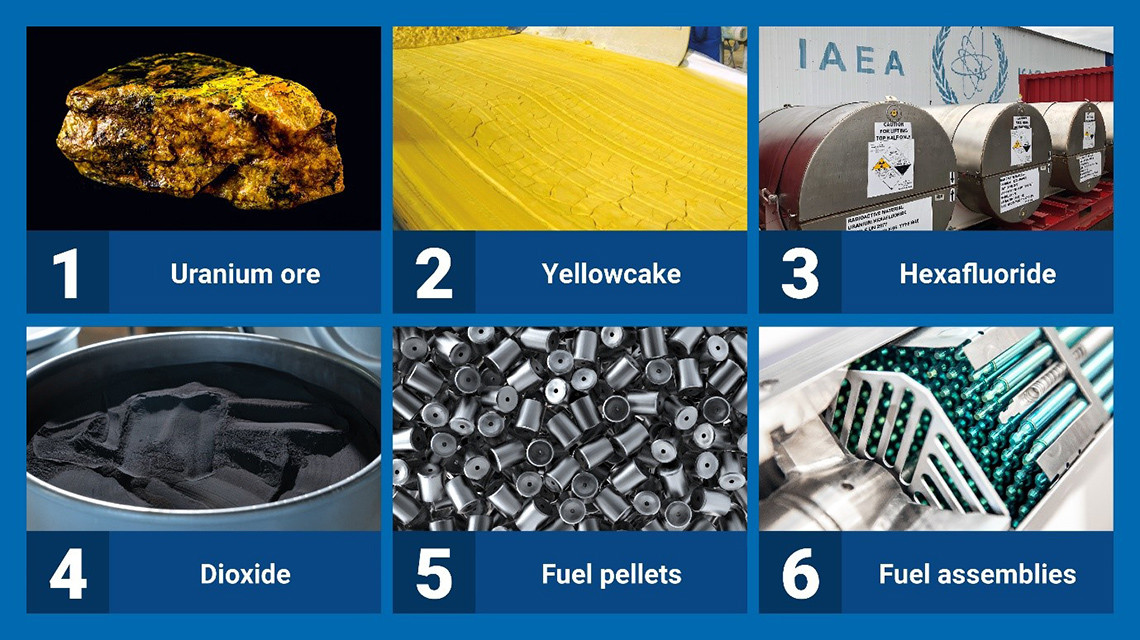
Těžba rudy → mletí → chemické zpracování → yellowcake → konverze UF₆ → obohacování → výroba palivových článků → použití v reaktoru.
Těžba rudy, mletí a chemické zpracování
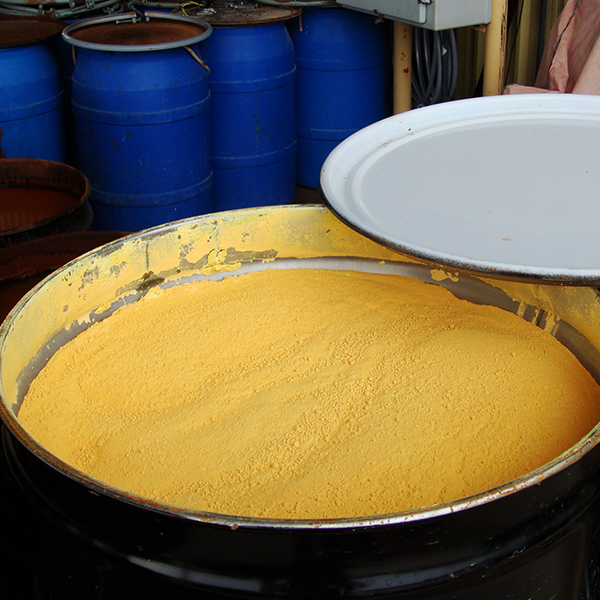
Při hlubinné těžbě to je teoreticky jednoduché - vytěžíte horninu, vytáhnete ji vozy na povrch, rozdrtíte na prach a menší kameny a poté pošlete na chemickou úpravnu k extrakci Uranu loužením. Rozemletá ruda se louží kyselinou sírovou (případně zásaditým roztokem). Uran se tak chemicky oddělí od ostatních materiálů a vzniká uranový koncentrát, takzvaný yellowcake. Yellowcake je žlutý prášek a je to přesně ta komodita, která se obchoduje na burze a obsahuje přibližně 70–90 % oxidu uraničitého (U₃O₈).
Při těžbě Uranu ale existuje i jiná metoda, než je hlubinná těžba a to metoda ISL - metoda in-situ leach (ISL) je efektivní a šetrná metoda těžby uranu, při které dochází k loužení uranu přímo v podzemí v jeho ložisku, bez nutnosti těžby, drcení nebo tradičního zpracování rudy na povrchu. Tento proces je levnější, efektivnější a šetrnější k životnímu prostředí (ačkoliv to zní na první pohled absurdně, když pumpujete do podzemí kyselinu sírovou), což jej činí výhodným zejména ve velkých ložiscích, jako jsou ta v Kazachstánu, ale o tom více později.
Yellowcake je nutné přeměnit na uranium hexafluoride (UF₆) - tedy na plyn, který je nezbytný pro proces obohacení. Obohacování uranu totiž vyžaduje, aby byl uran v plynném stavu, protože většina používaných technologií obohacování (např. plynové odstředivky) pracuje s rozdíly v hmotnosti izotopů U-235 a U-238 v plynném médiu. Nejsem chemik, takže si to představuju hodně zjednodušeně.
Obohacený UF₆ je potom zahříván a přiveden do kontaktu s vodní párou nebo amoniakem. Tím se přemění na uranium dioxide (UO₂) nebo intermediární formy, jako je ammonium diuranate. Uranium dioxide (UO₂) je stabilní a pevný materiál, který je používán pro výrobu palivových pelet.
Pak už to vlastně slisujete, vyrobíte palivové pruty a z těch palivové články - no a máte hotovo. Máte palivo do jaderné elektrárny.
Jaká je moje investiční teze a proč se zajímám o jadernou energetiku?
Vlastně je to jednoduchá teze - svět bude potřebovat stále více elektrické energie, v ideálním případě čisté a levné.
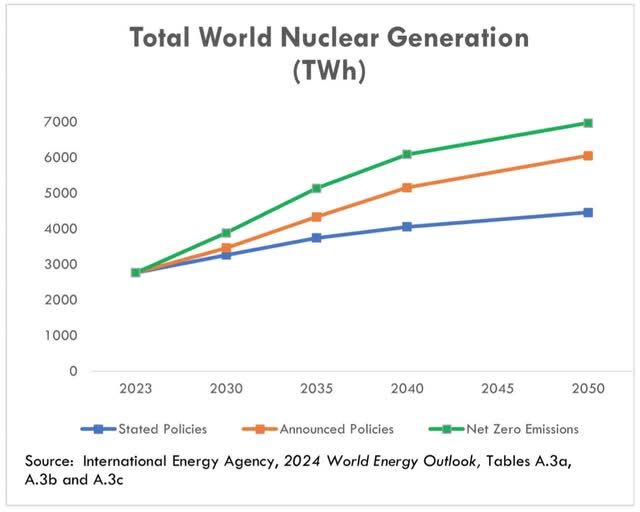
Pokud nám AI bublina něco ukazuje - tak je to ohromná spotřeba elektřiny, kterou potřebují datová centra.
Samozřejmě ty chytré společnosti v USA přišli na to, že ušetří docela dost peněz, když si postaví vlastní elektrárny, které budou ta datová centra napájet. Na řadu tedy přichází modulární jaderné reaktory (které jsou maličké oproti klasickým jaderným elektrárnám).
Ty jaderné reaktory musí někdo vyvinout a postavit.
Někdo pro ty jaderné reaktory musí dodat palivo.
A někdo pro to palivo musí dodat Uran.
Moje teze je sázka na to, že svět bude potřebovat více jaderné energie a já chci najít vhodného "někdo" ve všech 3 částech procesu - stavba a vývoj modulárních jaderných reaktorů, těžba uranu (yellowcake) a výroba jaderného paliva.
National Atomic Company Kazatomprom (Nat Kazatomprom)
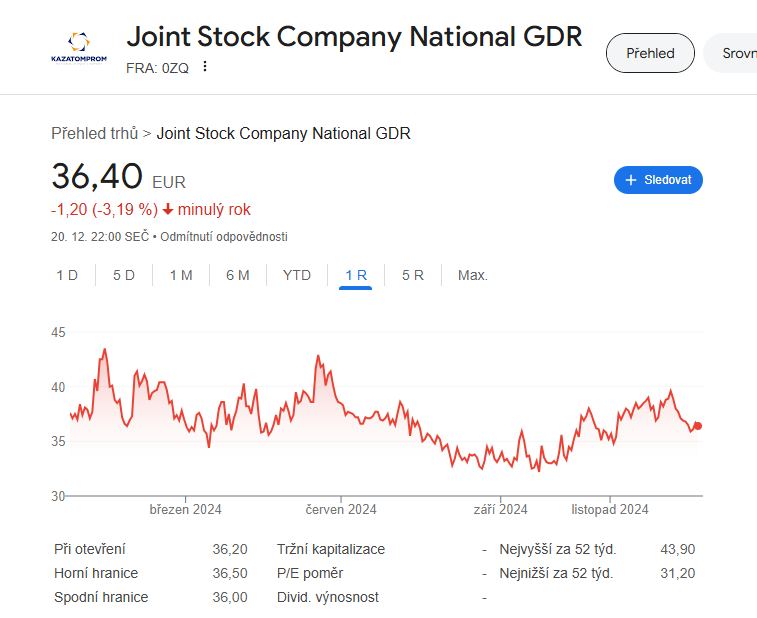
Kazatomprom, neboli National Atomic Company Kazatomprom JSC, je největší světový producent uranu se sídlem v Kazachstánu. Společnost byla založena v roce 1997 a je státní společností (trošku jako ČEZ?), přičemž 75 % akcií vlastní kazašský státní fond Samruk-Kazyna. Zbývajících 25 % akcií je volně obchodováno na burzách v Londýně (ticker KAP) a Astaně.
Kazatomprom, světový lídr v těžbě uranu, těží z nízkých výrobních nákladů díky efektivní metodě těžby in-situ leech (ISL) a bohatým zásobám uranu. Společnost vyrábí 43 % celosvětového uranu a 86 % svých příjmů generuje z těžby uranu. S nulovým zadlužením a vysokou ziskovostí je Kazatomprom schopen udržet svou dominantní pozici na trhu.
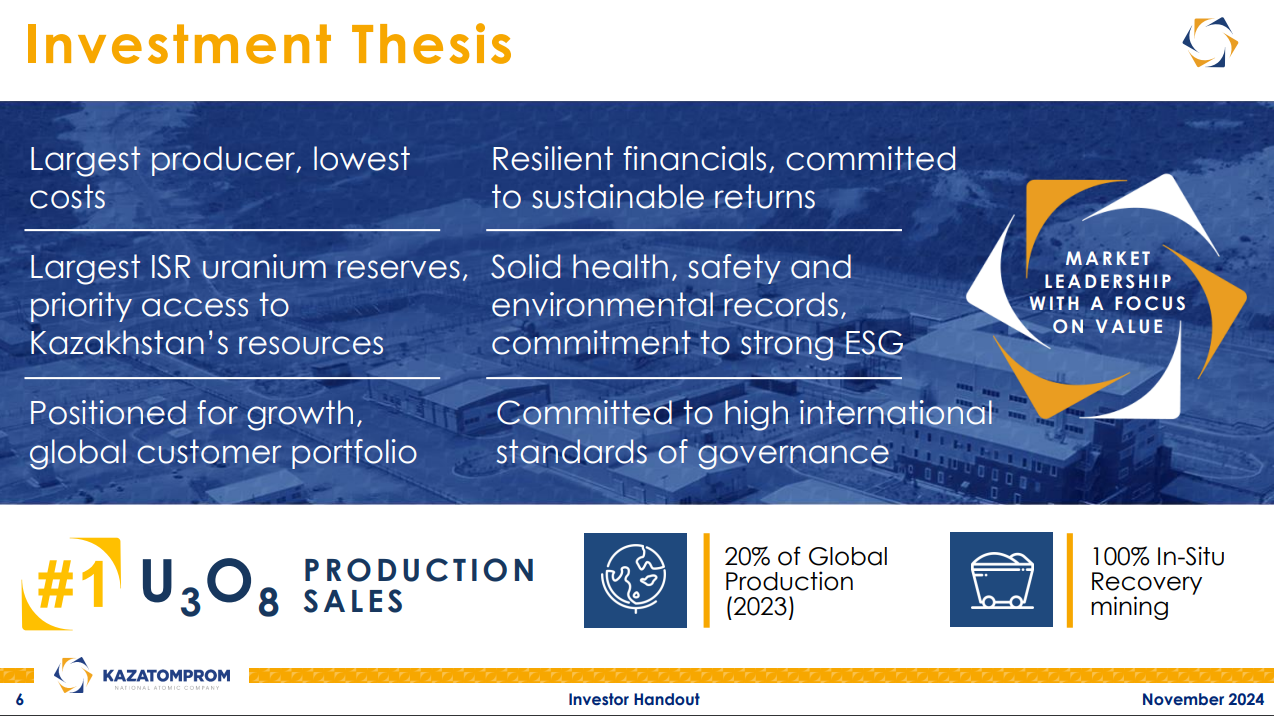
Společnost plánuje rozšíření výrobních kapacit pro sírovou kyselinu (současně totiž čelí problémům s nedostatkem sírové kyseliny kvůli válce na Ukrajině, což omezuje těžbu.) a zvýšení skladovací kapacity, což posiluje jeho flexibilitu na trhu a umožňuje lépe reagovat na výkyvy v poptávce. Současné tržní prostředí je pro Kazatomprom příznivé díky rostoucí poptávce po uranu, poháněné globálním přechodem na čisté zdroje energie a rostoucí potřebou stabilních dodávek pro jaderné elektrárny. Společnost již profituje z vyšších cen uranu, které v roce 2023 dosáhly až 100 USD za libru. 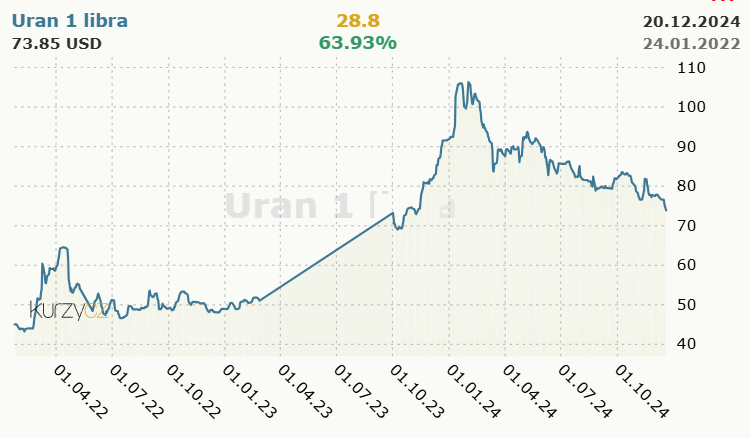
Plánované investice do infrastruktury a diverzifikace transportních tras, jako je využití Trans-kaspické přepravní cesty, dále posilují její postavení na trhu. Kazatomprom však čelí geopolitickým rizikům, zejména kvůli své lokalizaci v Kazachstánu a závislosti na vztazích s Ruskem. Dalším potenciálním rizikem je volatilita cen uranu, dostupnost sírové kyseliny a změny veřejného mínění vůči jaderné energii. Přesto si společnost díky své nízkonákladové strategii, robustní finanční situaci a závazku k dividendám udržuje atraktivitu pro dlouhodobé investory.
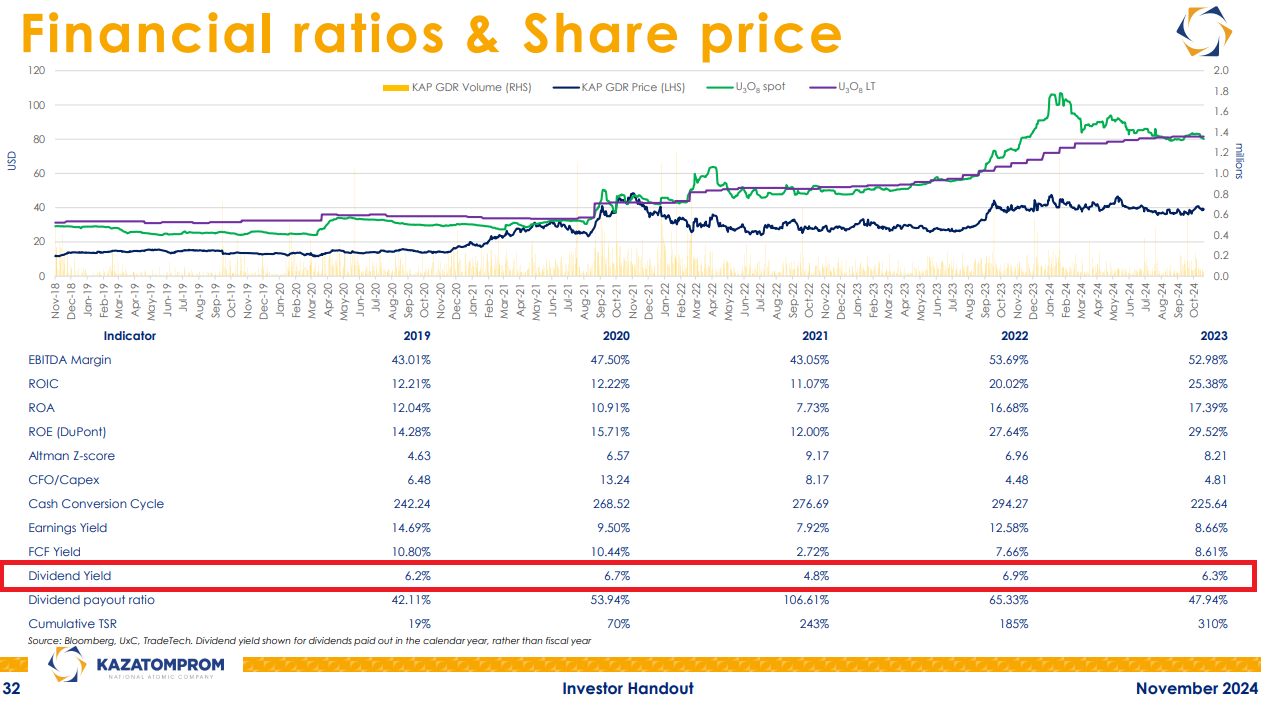
Dividend yield přes 6%, zároveň poměrně zajímavá budoucnost z pohledu těžby je pro mě prostě atraktivní. Díky zásobám v Kazakstánu a metodou těžby je pro mě Kazatomprom důležitý dílek skládačky. Je tam ale geopolitické riziko a proto jej budu zařazovat do portfolia maximálně do 1%. Protože můj hlavní broker eToro neumožňuje přímý nákup GDR na Kazatomprom na Londýnské burze, budu nakupovat na brokerovi Degiro, který to umožňuje.
CCJ Cameco Corporation
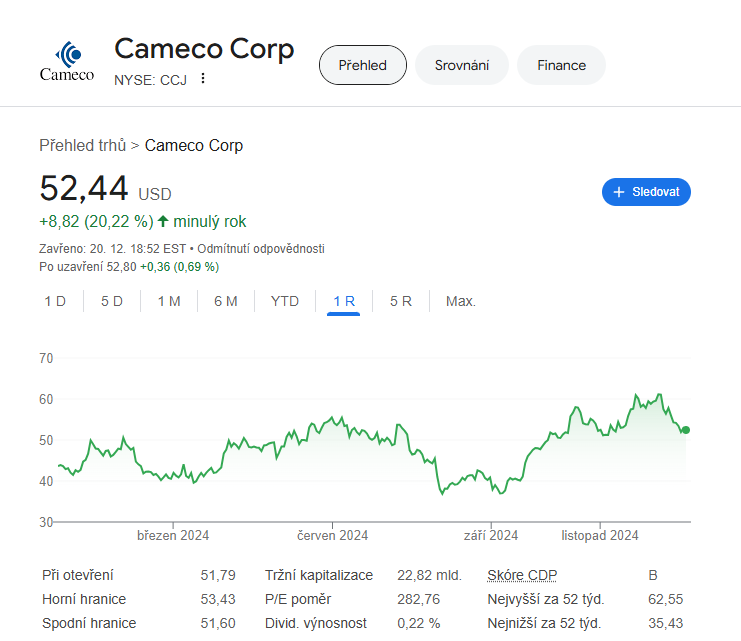
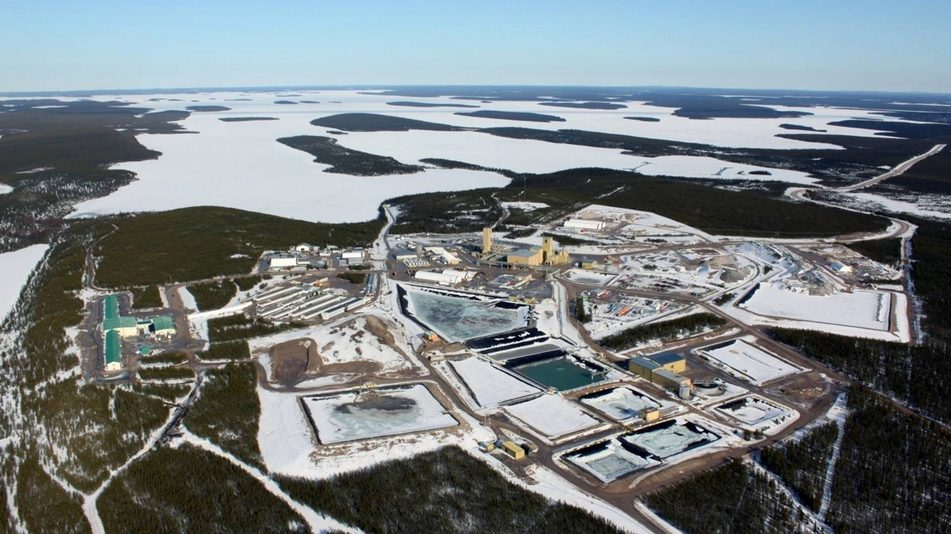
Cameco Corporation, se sídlem v Kanadě, je klíčovým hráčem v západním dodavatelském řetězci uranu díky svým aktivům, jako je důl Cigar Lake, a významné roli v Westinghouse Electric. Společnost těží z geopolitických tlaků, které ovlivňují globální trh s uranem, včetně snah Ruska omezit vývoz uranu a jeho vlivu na Kazachstán, kde dominuje světové těžbě uranu. Cameco zajišťuje stabilitu příjmů pomocí dlouhodobých kontraktů, které jí umožňují těžit z rostoucích cen uranu, zatímco její strategické kroky, jako je splacení dluhu Westinghouse, posilují její finanční pozici.
Cameco má podíl ve společnosti Westinghouse Electric Company. Konkrétně Cameco vlastní přibližně 49% podíl, který získala v rámci strategického partnerství s firmou Brookfield Renewable Partners, která vlastní zbývajících 51 %. Tento podíl byl zakoupen v roce 2022 za přibližnou hodnotu 7,9 miliardy USD.
Globální poptávka po uranu narůstá, zatímco nabídka zaostává, což vytváří příznivé podmínky pro dlouhodobý růst cen. Cameco zdůrazňuje, že dlouhodobé smlouvy jsou pod úrovní, která by nahradila současné potřeby, což poukazuje na budoucí růst poptávky. Přestože ceny uranu neustále rostou, trh zůstává citlivý na geopolitické události, které mohou způsobit cenové šoky, jako jsou omezení vývozu z Ruska nebo Kazachstánu.
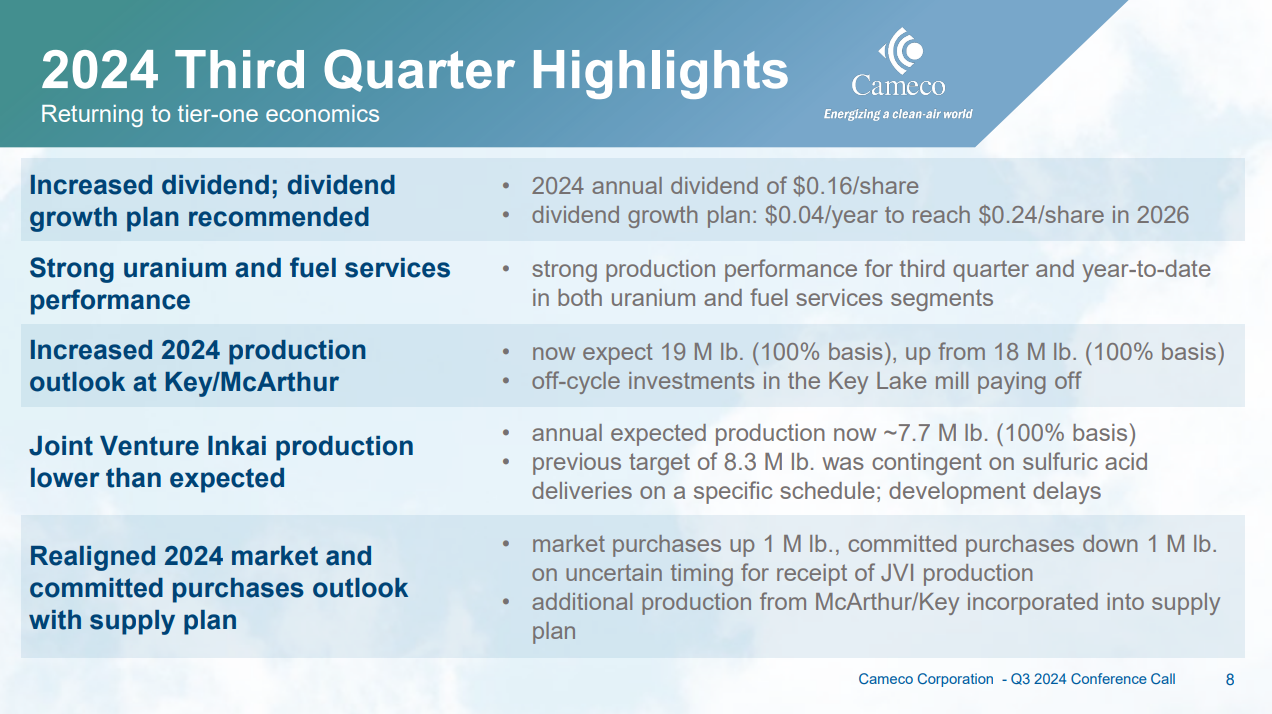
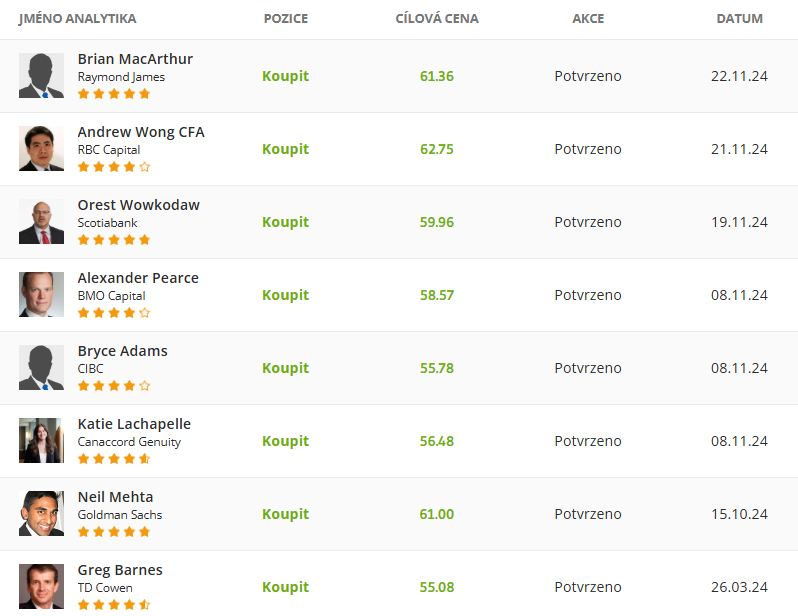
Navzdory vysokému potenciálu jsou s investicí do Cameco spojena rizika, včetně valuace společnosti, která ponechává prostor pro zisky, ale je citlivá na změny globálních zpráv. Geopolitická rizika a regulatorní nejistoty mohou ovlivnit budoucí výkonnost společnosti, ale dlouhodobý trend poptávky po jaderné energii zůstává silný. Cameco představuje atraktivní volbu pro dlouhodobé investory, kteří chtějí těžit z energetické transformace a geopolitických výzev na trhu s energií. Je docela zajímavé, že velká část analytiků má potvrzeno doporučení BUY s cílovou cenou okolo 60$ za akcii.
Valuačně je nyní Cameco drahé se současným P/E přes 200, ale je to dáno několika faktory - dluhem za westinghouse, očekáváním investorů a očekáváním růstu EPS double digit až do roku 2030. Pokud se podíváme na forward P/E tak v roce 2028 by mohlo 28.91. Cameco má uzavřeny dlouhodobé smlouvy za "staré ceny", které ale neodpovídají dnešní hodnotě na spotu a očekávám že jakmile přesmluvní tyto dodávky, tak s tím poroste i EPS. Cameco je jedním z klíčových hráčů a proto jej chci mít ve svém portfoliu. U Cameca vyčkávám na lepší cenu pro vstup. Líbilo by se mi nastoupit někde pod 40$, případně za lepší P/E. Za současné ceny je to prostě drahé...
LEU - Centrus Energy Corp
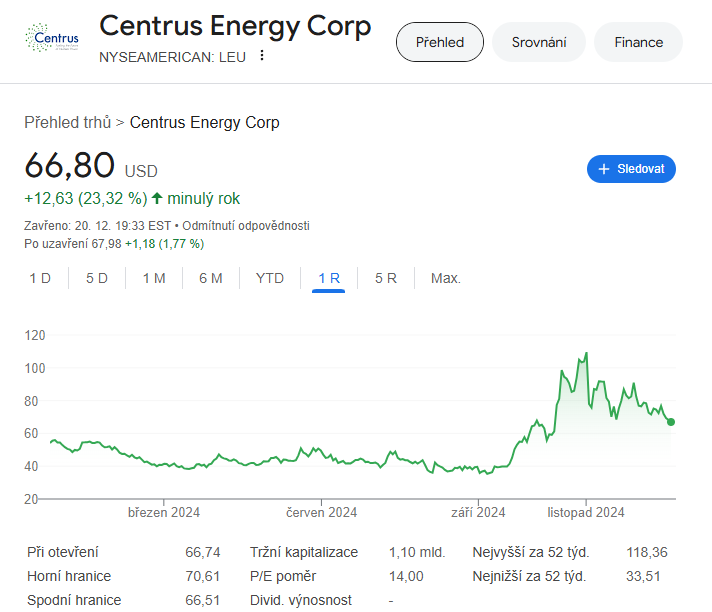
Společnost Centrus Energy se specializuje na distribuci obohaceného uranu (LEU - Low Enriched Uranium, krásný ticker :-) ), který je základem jaderné energie. Společnost působí na celosvětové úrovni a nabízí pokročilé jaderné technologie a spolehlivá řešení, jejichž cílem je podpořit čistou, bezpečnou a spolehlivou energii. Díky své unikátní pozici jako domácího výrob (na trhu v USA) a schopnosti zpracovávat moderní palivo HALEU (High-Assay Low-Enriched Uranium), má Centrus velký růstový potenciál. Přesto je zatím na Wall Street přehlížena, což nabízí příležitost pro dlouhodobé investory jako jsem já.
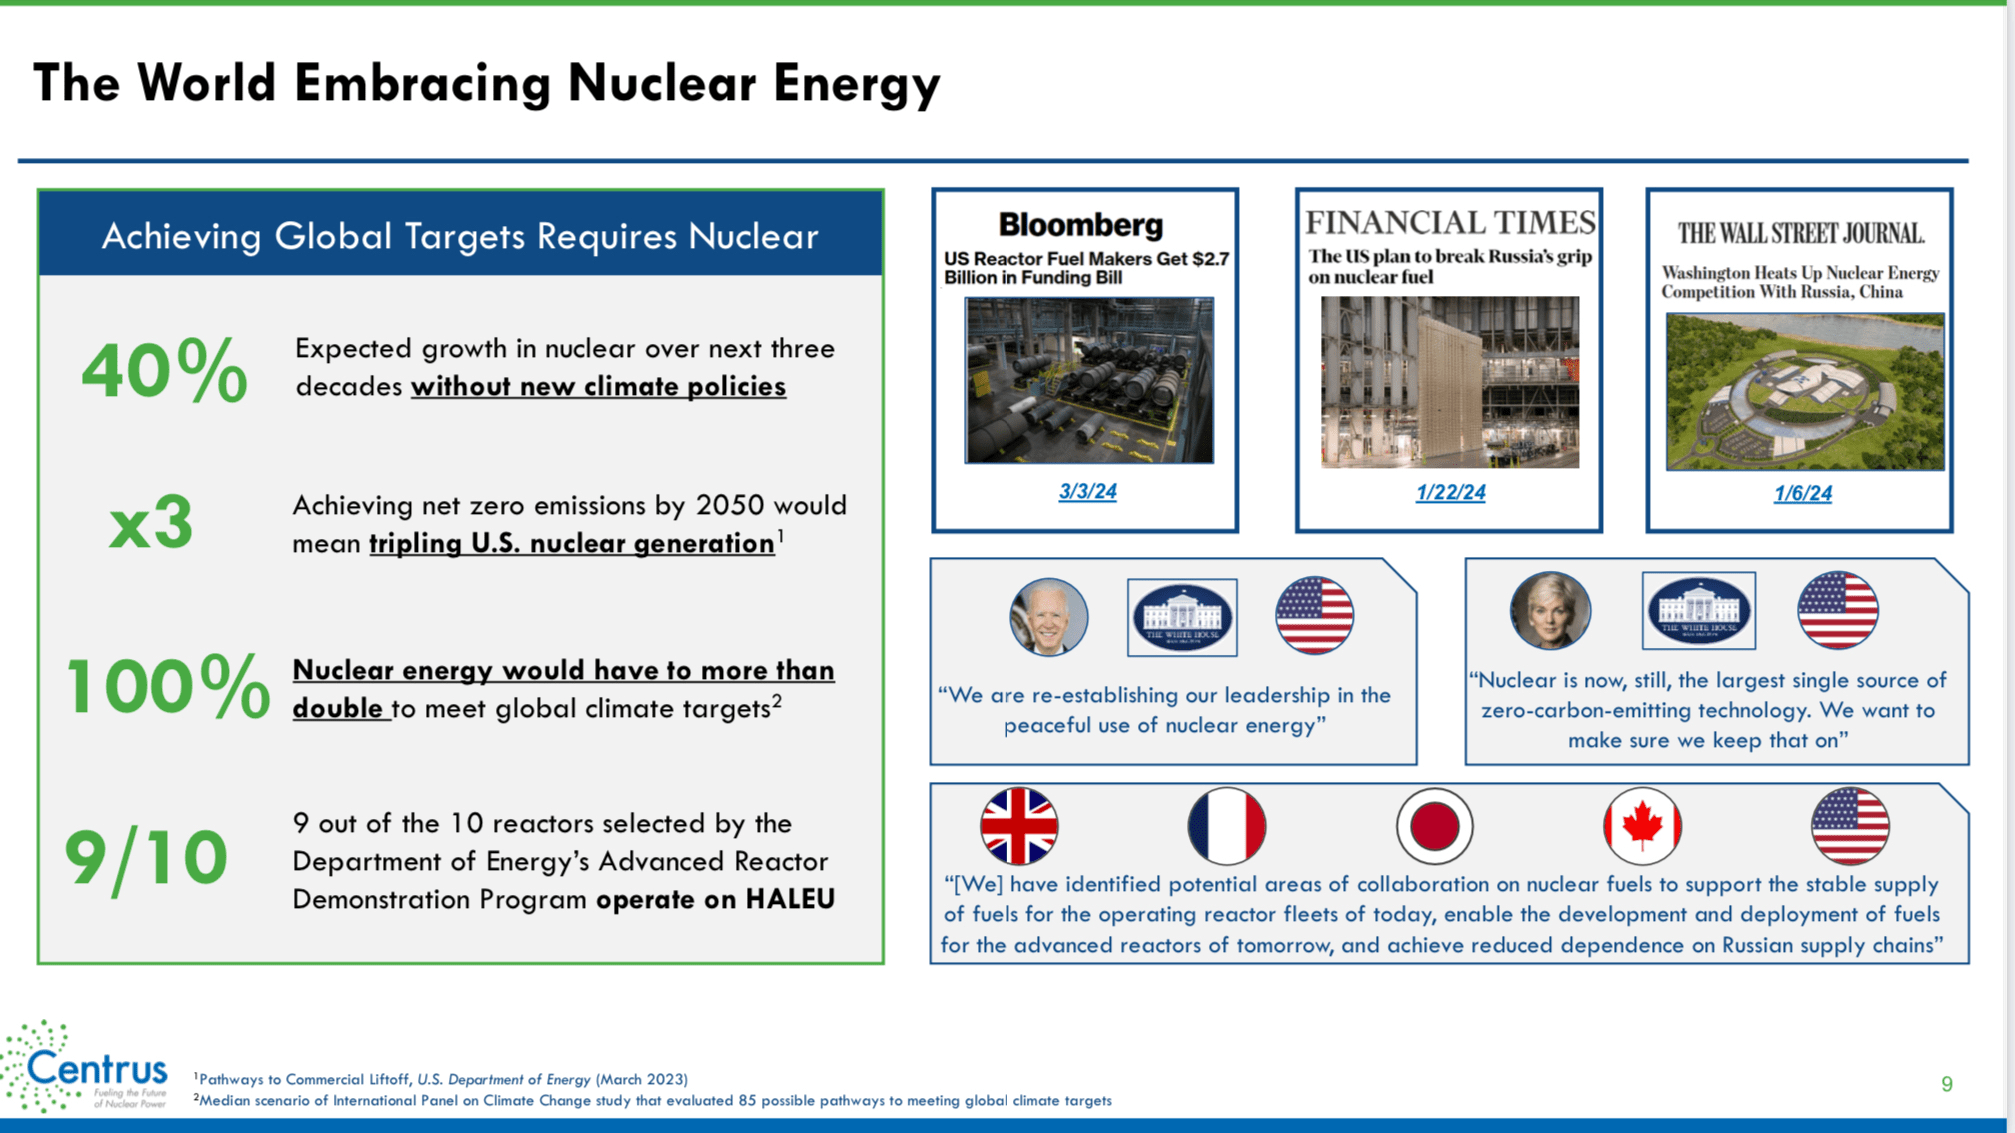
Centrus Energy je totiž jedinou americkou společností schopnou produkovat HALEU, které je nezbytné pro současné i budoucí jaderné reaktory. To jí dává obrovskou konkurenční výhodu.
Geopolitické změny a partnerství, jako například s Korea Hydro & Nuclear Power (KHNP), posilují její pověst a příjmy, což ji staví do pozice výrazného růstu na americkém trhu s uranem. Je to ta stejná KHNP, která vyhrála tender na dostavbu dukovan.
Navzdory nedávným výkyvům akcií zůstává hodnota Centrus atraktivní, přičemž tržní kapitalizace činí méně než 0,4násobek hodnoty jejího backlogu. Z pohledu P/E 14.21 je sice trošku dražší, než je průměr sektoru, ale jedná se o small cap s velkou konkurenční výhodou.
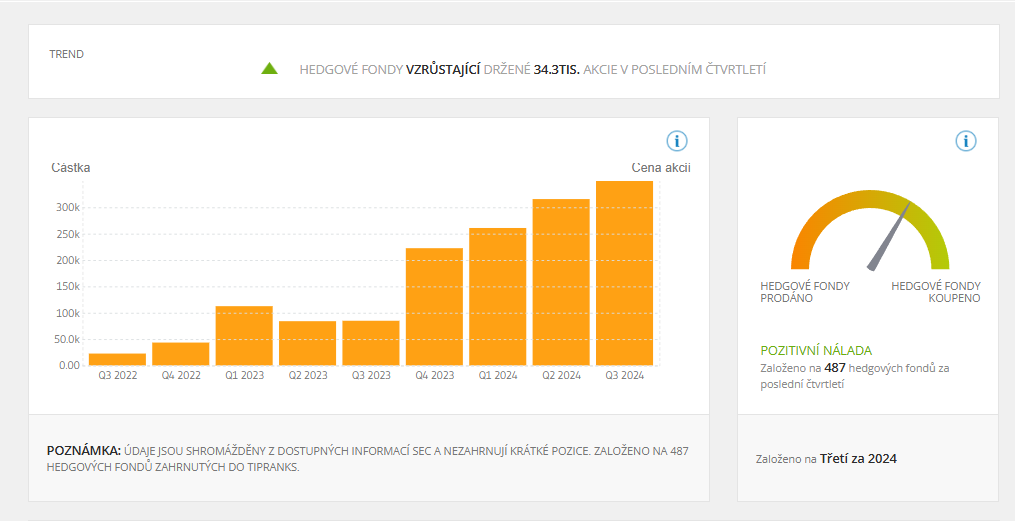
Zároveň hedgeové fondy nakupují - tady to prostě vypadá všechno v pořádku.
Plánuji postupně zařadit do 2,5% hodnoty portfolia začátkem roku 2025.
Rolls Royce
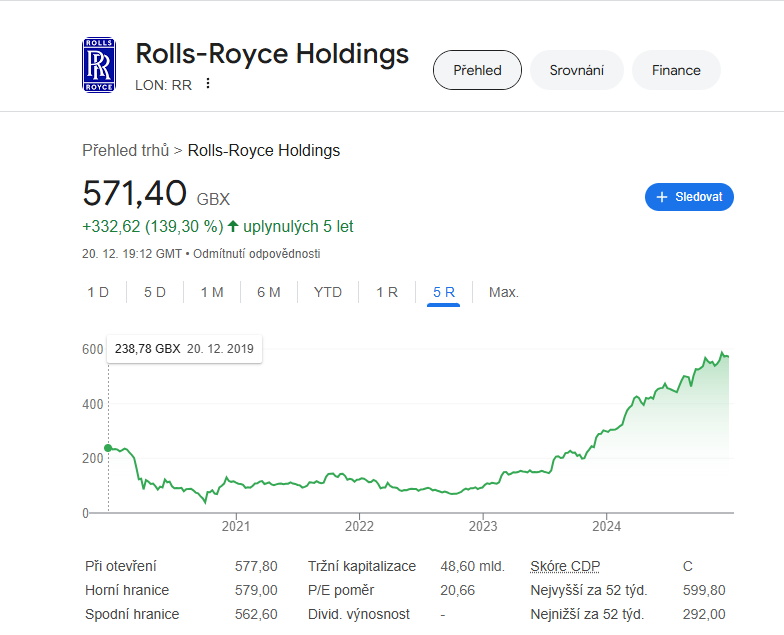
Rolls Royce je jedná z největších pozic v mém portfoliu (aktuálně s 10,13% je 3. největší pozicí) a plánuji dlouhodobě tuto pozici navyšovat, protože Rolls Royce pod vedením Tufana Erginbilgiça je prostě mašina na peníze. Pokud bych měl držet RR kvůli jedné jediné věci, pak je to jednoznačně management v čele s Tufanem!
Rolls Royce jsem začal nakupovat v Listopadu 2020, kdy byla akcie za Covidu velmi zbitá a trend propadu pokračoval do roku 2021. Tufan Erginbilgiç se stal generálním ředitelem (CEO) společnosti Rolls-Royce Holdings plc dne 1. ledna 2023 a začali se dít věci...
Transformace firemní kultury: Erginbilgiç zdůraznil potřebu změny kultury směrem k vyšší výkonnosti a efektivitě. Vyzval zaměstnance, aby si uvědomili naléhavost situace, když označil společnost za "hořící platformu" a zdůraznil nutnost rychlé transformace. ✅
Reorganizace a snižování nákladů: Pod jeho vedením došlo k reorganizaci obchodních jednotek, přehodnocení smluv a výraznému snižování nákladů s cílem zvýšit ziskovost a konkurenceschopnost společnosti. ✅
Zaměření na strategii a výkon: Erginbilgiç prosadil detailní strategii s důrazem na výkonovou kulturu, která zahrnuje intenzivní sledování a zlepšování výkonnosti na všech úrovních organizace. ✅
Zlepšení finančních výsledků: Díky těmto opatřením se společnosti podařilo dosáhnout výrazného zlepšení finančních ukazatelů, včetně zdvojnásobení ziskových marží a rekordního volného peněžního toku. ✅
Díky krokům CEO začne společnost opět vyplácet dividendu a je to nyní skvělá firma. 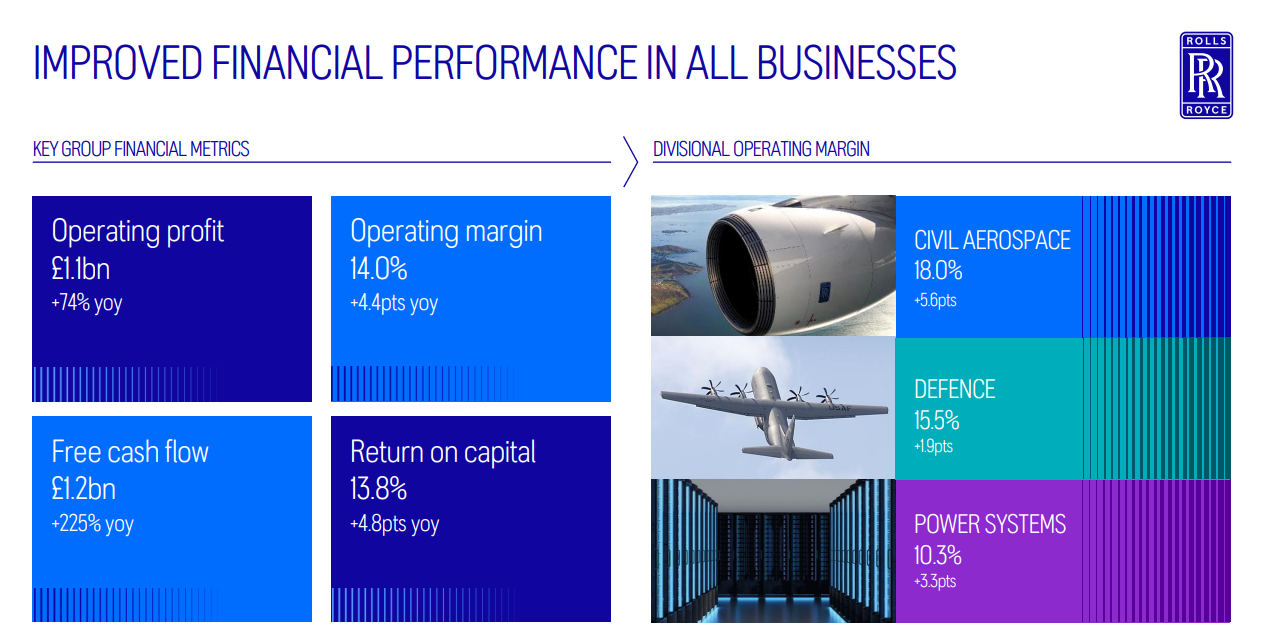
Z pohledu jaderného businessu nás bude zajímat primárně segment SMR - tedy malých modulárních reaktorů - ten sám o sobě není v rámci výše zmíněných segmentů zahrnut, protože se jedná technicky o dceřinou společnost Rolls Royce. Rolls-Royce SMR je nezávislá společnost zaměřená na vývoj malých modulárních reaktorů (SMR). Společnost byla založena v listopadu 2020 a čerpá z desetiletí zkušeností Rolls-Royce v oblasti jaderného designu a inženýrství. Rolls-Royce plc zůstává majoritním akcionářem Rolls-Royce SMR, kdy nyní má cca 76% podíl.
Mezi další významné akcionáře patří:
BNF Resources UK Limited (11% podíl)
Qatar Investment Authority (QIA), což je Katarský státní investiční fond, který má 10% podíl.
Constellation: Mezinárodní jaderný operátor, který má 3% podíl.
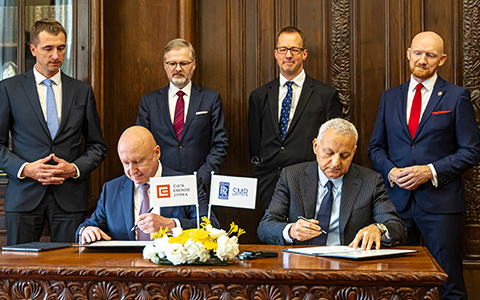
V říjnu 2024 oznámila česká energetická společnost ČEZ záměr získat přibližně 20% podíl v Rolls-Royce SMR jako strategický investor. Tato investice podléhá schválení regulačními orgány a očekává se, že bude dokončena v roce 2025. Cena transakce se odhaduje na několik stovek milionů anglických liber. ČEZ plánuje uvést do provozu první malý modulární reaktor (SMR) v lokalitě Temelína v roce 2032 a proto nakoupil strategický podíl v RR SMR. Jak to chápu, tak ČEZ díky podílu využije Temelín jako POC a bude společně s Rolls Royce licencovat modulární reaktory celosvětově.
Tufan Erginbilgiç, generální ředitel společnosti Rolls-Royce plc, uvedl:
"Jsme potěšeni touto významnou příležitostí nasadit naši technologii SMR v České republice a vítáme ČEZ jako strategického investora a partnera v Rolls-Royce SMR. Sdílíme společnou vizi a ČEZ dále posiluje naši schopnost budovat stabilní, bezpečnou a nízkouhlíkovou energii – plníme tak náš slib být přední společností v oblasti SMR. Dnešní oznámení zajišťuje, že podnikání Rolls-Royce SMR je připraveno na úspěch ve Spojeném království, České republice i po celém světě."
Rolls-Royce vyvíjí a dodává jaderné reaktory pro britské jaderné ponorky v rámci programu Royal Navy's Nuclear Submarine Programme. V současné době jsou jaderné reaktory Rolls-Royce pro vojenské účely, jako například reaktory používané pro pohon jaderných ponorek, účetně zařazeny do segmentu Defence (Obrana), takže zkušenost a ziskovost v rámci segmentu jaderných reaktorů je pro Rolls Royce výhoda, kterou u konkurenčních vlastně nevidím. A dle analytiků je tam stále upside.
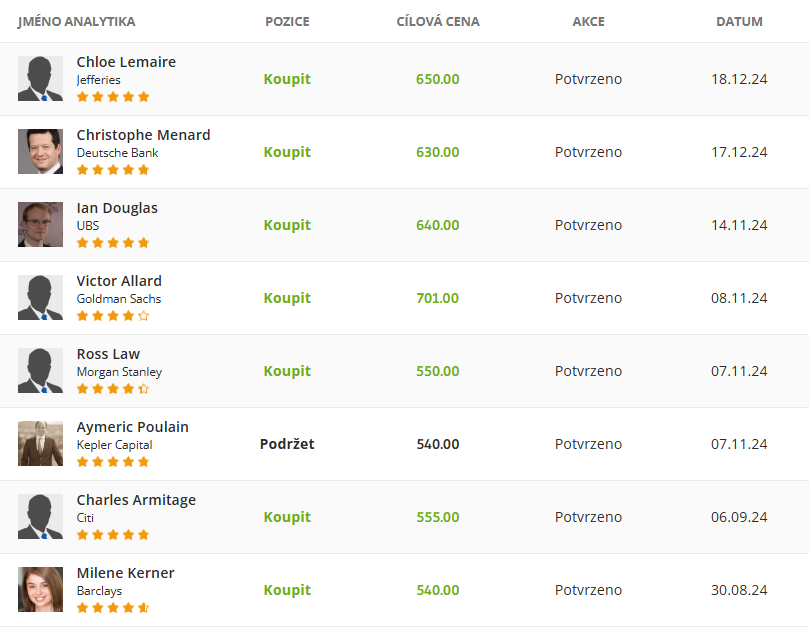
S nákupy Rolls Royce hodlám pokračovat formou DCA v roce 2025 a nyní plánuji držet LONG.
ČEZ
ČEZ asi není třeba blíže představovat, ale stejně by stála za to alespoň krátká rekapitulace. ČEZ je česká akciová společnost, ačkoliv se k ní stát chová jako k národnímu podniku a ze zákona o obchodních korporacích trhací kalendář. ČEZ se zabývá primárně produkcí elektrické energie. Hlavní aktivity ČEZu jsou prodej elektřiny, která je generována ve vlastních zařízeních a poskytování souvisejících služeb. Hlavní předmět podnikání zahrnuje také produkci, distribuci a prodej tepla. Skupina ČEZ provozuje různé typy elektráren: jaderné, uhelné, vodní a solární.
ČEZ pokrývá celou řadu podnikatelských aktivit - zařízení generující elektřinu, telekomunikační služby, stejně jako výzkum a vývoj. Skupina ČEZ má aktuálně aktivně fungující společnosti v Polsku, Bulharsku, Rumunsku, Nizozemí, Německu, Srbsku, Kosovu, Bosně a Hercegovině, Slovensku.
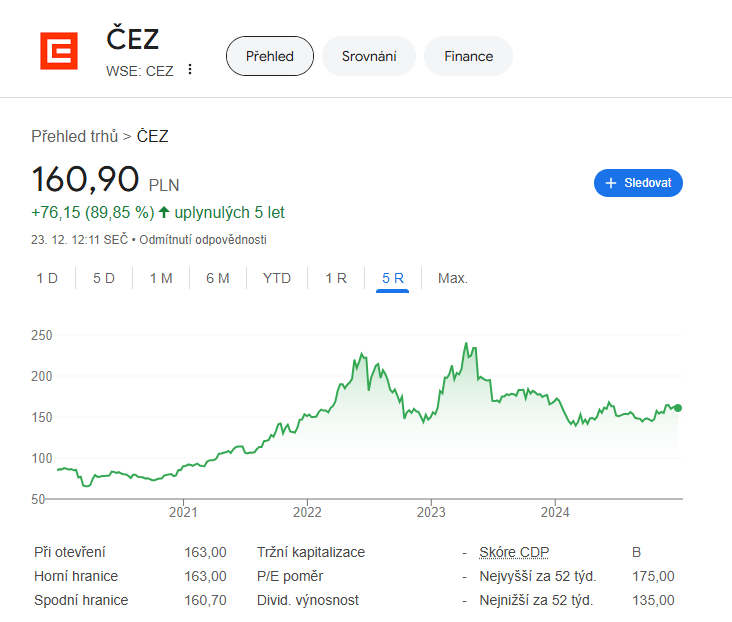
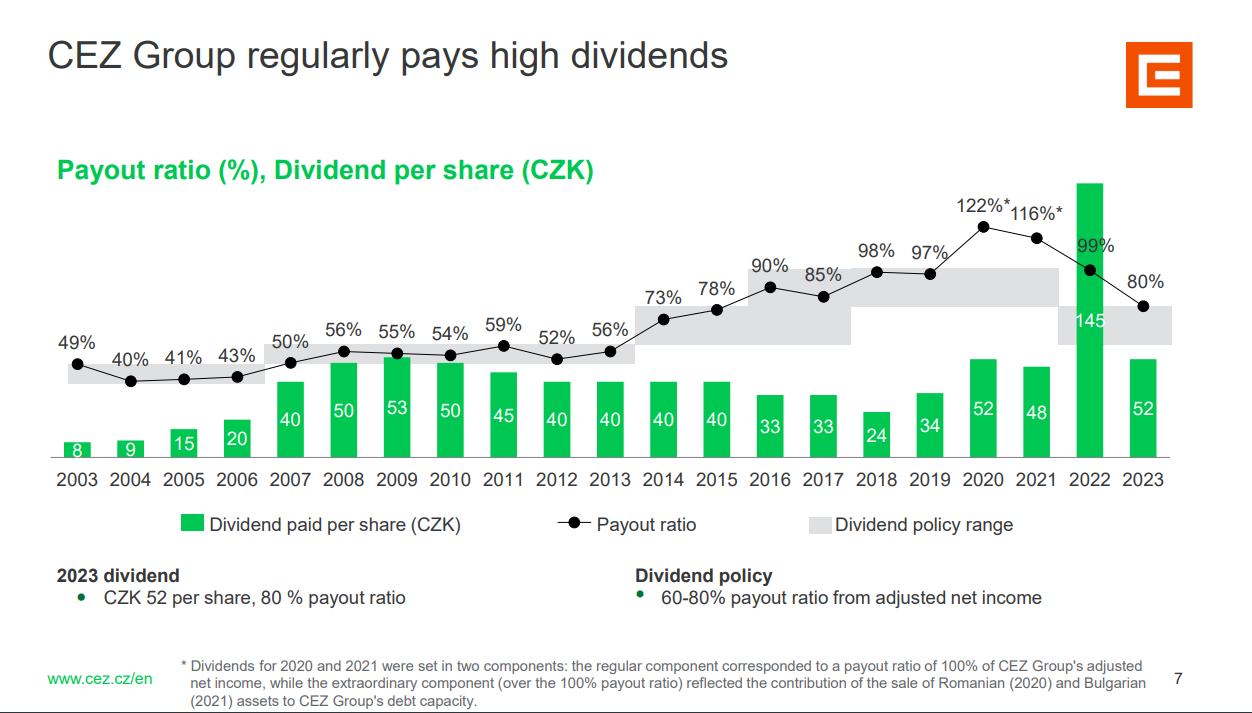
Současně je společnost i přes rekordní zisky plynoucí ze zvýšené ceny elektřiny a emisních povolenek bitá díky absurdnímu zdanění pomocí windfall tax, nicméně o té se tu nechci dlouze rozepisovat, protože bych se akorát naštval. Akcie jsem nakupoval před krachem Bohemia Energy v roce 2021 a poté přikupoval. Moje aktuální průměrná cena je 791 Kč za akcii a pokud bych na trhu neviděl aktuálně lepší příležitosti, tak bych za současnou cenu i dokupoval. Společnost se nyní obchoduje s P/E 17,28, což je sice dražší než byl dlouhodobý průměr, nicméně současná situace dle mého názoru nabízí slušný upside a stabilní dividendu.
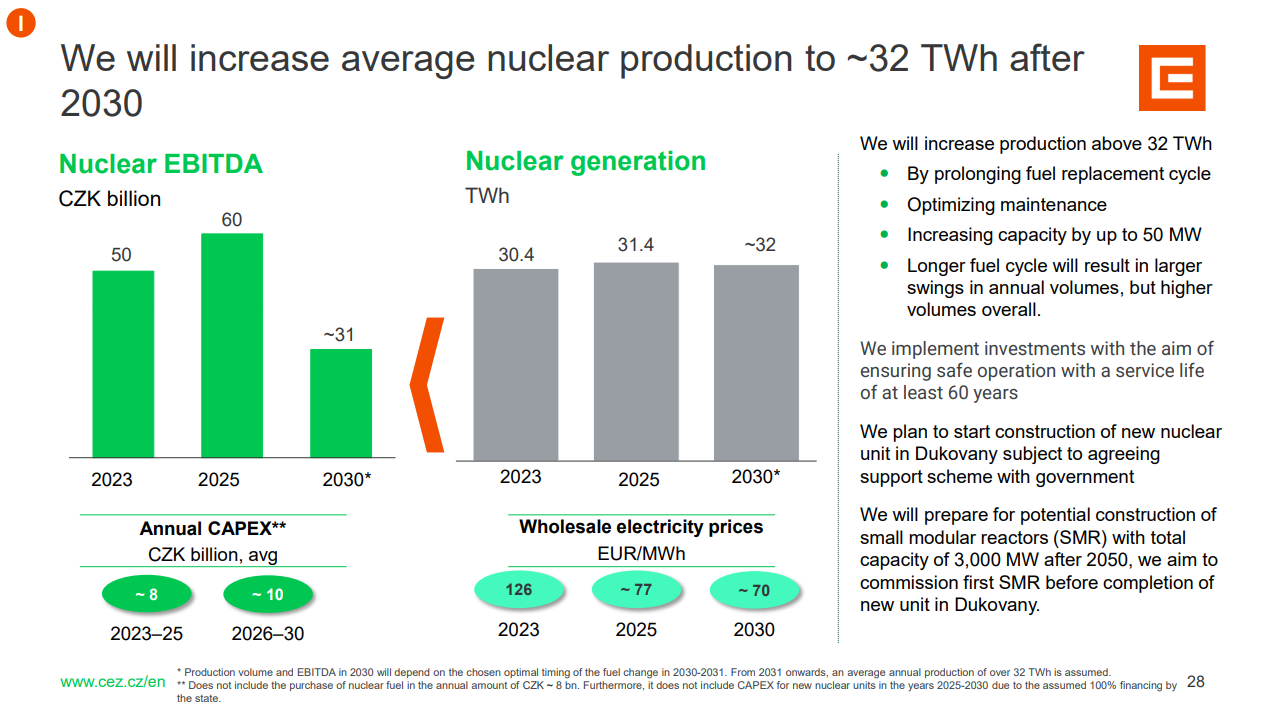
Moje investiční teze do ČEZ je jednoduchá. ČEZ je schopen levně vyrobit elektřinu, díky jaderným elektrárnám a výhodně prodat. Čím dražší bude cena elektřiny na burze, tím lépe na tom ČEZ bude. A já předpokládám že cena elektřiny poroste (i vzhledem k pořizovací ceně nových jaderných elektráren). Zároveň poměrně jasně dávají najevo, že vidí budoucnost v jaderné energetice o čemž svědčí i nákup podílu v Rolls Royce SMR. Obecně mám rád, když vlastním společnosti napříč dodavatelským řetězcem a pokud se daří sektoru, tak mám zisk napříč od dodavatelů, výroby, přes distribuci až po prodej.
U ČEZu je nicméně nutné napsat riziko a to je především politické. Mám poměrně dost investic v Číně a v tamní trh mám daleko větší důvěru, než v současnou politickou reprezentaci, windfall tax, nejasné financování dostavby nových jaderných bloků, machinace s daněmi jak z minoritních akcionářů vytáhnout co nejvíc do státní pokladny... Pokud vstupujete do ČEZ, nebo v něm jste, prostě riskujete že se Vás politická reprezentace může pokusit okrást. Otázka je, jestli věříte i v právní stát a případně soudní moc Evropské Unie, nicméně pokud by na tento scénář došlo - máte "dead money" na minimálně několik let. Já jsem zatnul zuby a držím. Pokud cena bude ještě padat, přikoupím. Doporučení analytiků je nyní Akumulovat a mě to osobně dává smysl.
Závěr a rizika
Jaderná energie podle mě zažije v příštím destiletí renesanci a já bych rád měl ve svém portfoliu expozici na tento sektor do 5% bez Rolls Royce (S Rolls Royce to bude přes 15%). Dává mi smysl pokrýt všechny sektory od těžby uranu (Nat Kazatomprom a Cameco), přes obohacení Uranu (LEU a Cameco), výrobu malých modulárních reaktorů (Rolls Royce a ČEZ) a produkce elektrické energie (ČEZ).
Rizikem je samozřejmě špatná volba společností, bublina ve které se můžeme díky AI nacházet (jako např. nárůst SMR NuScale Power Corporation o 500% za letošní rok) ale dává mi smysl se do toho s částí kapitálu pustit.
Moje články nejsou investiční doporučení, nikdo by se podle nich neměl řídit a jedná se pouze o mé myšlenky, jak vnímám situace na akciových trzích. Proto si před investováním vždy udělejte vlastní analýzu. Investování je rizikové! investujte pouze takový kapitál, který jste ochotni ztratit.