

 CoWoS? Substrate? Glass Substrate? Sklo? CoWoP? Balení čipů?
Jak hluboko vede králičí nora? Asi jako když se zaseknete v Irish baru Nora v Pardubicích a pak zjistíte, že Nora Fridrichová už není v ČT. Tohle byl deep dive do investiční teze, jak by řekl jistý umělec “6 metrů hluboko”. A proto hned úvodem patří velké díky Honzovi, který mě tímhle směrem zavedl.
A předem se omlouvám, bude to fakt dlouhé.
No tak pojďme na to. A protože dnešní článek bude trošku technicistní, tak si na úvod prosfišíme některá slofíška.
CoWoP (Chip-on-Wafer-on-Panel) → Pokročilé pouzdření, kde se čipy integrují na wafer a ten se přenáší na velký panel pro levnější masovou výrobu.
CoPoS (Chip-on-Panel-on-Substrate) → Varianta panel-level packaging, kde se čipy osazují přímo na panel a ten následně na finální substrát.
Wafer → Tenký křemíkový plátek, na kterém se vyrábějí a následně řežou jednotlivé čipy.
Substrate → Mezipodložka propojující čip s deskou plošných spojů (PCB), zajišťuje mechanickou oporu a elektrické propojení.
Křemík (Silicon) → Základní polovodičový materiál pro výrobu většiny čipů díky svým elektrickým vlastnostem.
I-Cube → Samsung technologie pokročilého pouzdření, která propojuje více čipů a HBM pamětí do jednoho 3D modulu.
HBM (High Bandwidth Memory) → Typ paměti s velmi vysokou propustností, vrstvený nad sebou a propojený TSV kanály, používaný v AI a HPC čipech.
HBM4 → Čtvrtá generace HBM, plánovaná pro nasazení od ~2026, s širší sběrnicí (až 2048bit), vyšší propustností a novými pouzdřícími požadavky (CoWoP, panel-level substrates).
Bandwidth (propustnost) → Množství dat, které může být přeneseno za jednotku času (např. GB/s), klíčový parametr u pamětí a propojení čipů.
Foundry → je výrobní továrna na polovodiče, která pro jiné firmy vyrábí čipy podle jejich návrhů.
Gdě bottlenecky?
Současný rozvoj generativní AI naráží na zásadní omezení – tzv. „memory wall“. Zatímco velikost transformerových modelů mezi lety 2018–2022 rostla přibližně 410× každé dva roky, kapacita paměti na akcelerátor se zvětšovala jen asi 2× za stejné období. Výsledkem je svět, kde výkon brzdí nikoli výpočetní síla GPU, ale paměť. Největším problémem už není ani samotná kapacita, ale šířka pásma (bandwidth) – čipy nedokážou přenášet data mezi pamětí a výpočetními jednotkami dostatečně rychle, takže procesory často jen čekají na data místo toho, aby počítaly.
Za posledních 20 let stoupl teoretický výkon procesorů zhruba 60 000×, zatímco propustnost DRAM narostla jen 100× a propustnost propojů mezi čipy dokonce jen 30×. To je obrovský nepoměr, který se nejvíce projevuje při inferenci velkých jazykových modelů, zvlášť u dekodérových architektur s nízkou výpočetní intenzitou (málo FLOPs na přenesený byte). Při trénování je navíc potřeba 3–4× více paměti, než kolik činí samotné parametry modelu, protože je třeba uchovávat i aktivace a stavy optimalizátoru. Výsledkem je, že náklady i čas výpočtů jsou dnes mnohem víc ovlivněny rychlostí a pohybem dat než samotným počtem GPU.
Balení čipů je úzkým hrdlem. Po uvolnění problémů na frontendu se bottleneck přesunul do substrátů a pokročilého pouzdření — což zůstává klíčovým tématem AI/HPC boomu.
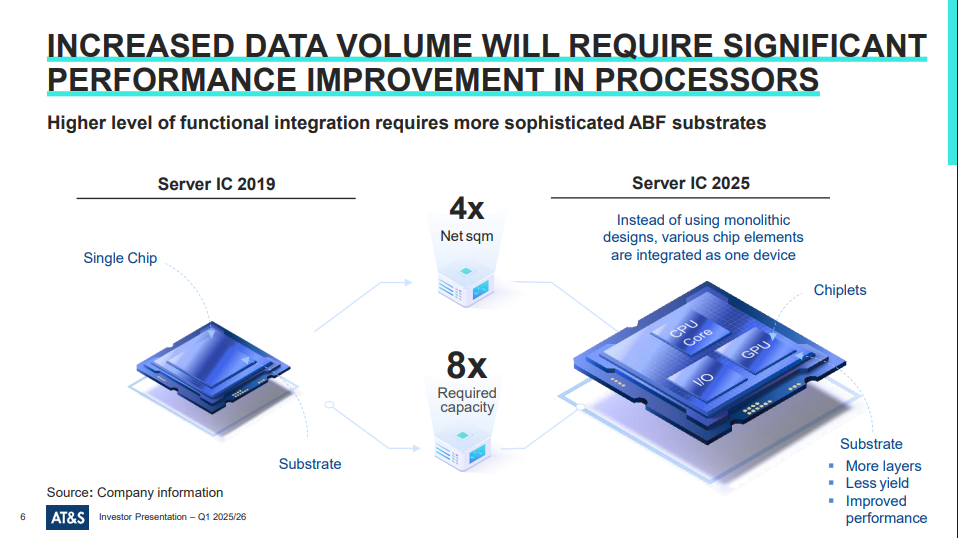
Zajímavá otázka je, jak se to dá zahrát, protože to není jen o kapacitě, ale i nových technologiích.
No a pak je tu HBM4: masová výroba od 2026 → potřeba větších a komplexnějších pouzder, vícevrstvých ABF substrátů.
A tak tu vidím první play - AT&S Austria Technologie & Systemtechnik (AT&S)
 Vidím to na několika faktorech:
Strukturální trendy v oblasti pokročilého pouzdření čipů pro AI/HPC (HBM4 od roku 2026)
rozšíření kapacit v Kulim (Malajsie) a Leobenu (Rakousko), které zrychlí růst v segmentech IC substrátů
a příznivém technologickém přechodu od současného CoWoS směrem k panelizovaným technologiím (CoPoS), jež zachovávají ABF substrát, kde má AT&S silnou pozici.
Uvědomuji si dlouhodobé riziko potenciálního nahrazení ABF pomocí CoWoP (substrát-less panelová architektura), ale tuto technologii považuji prostě zatím za příliš vzdálenou (po roce 2028) a technicky velmi náročnou. V krátkodobém horizontu panelizace spíše zvyšuje kapacitu a snižuje jednotkové náklady než aby nahrazovala ABF — což podporuje AT&S.
Klíčové katalyzátory proč mi to teď dává smysl (12–24 měsíců):
Milníky při ramp-upu kapacit v Kulim a Leobenu.
Zakázky spojené s HBM4 a další generací AI GPU (od 2026).
Nové informace o adopci panelového pouzdření u OSAT a plánech TSMC (CoPoS pilot v 2026, masová výroba 2028–29).
Zlepšení bilance díky nárůstu EBITDA.
Firma masivně investuje do nových výrobních kapacit. AT&S patří mezi několik málo firem na světě, které zvládají nejjemnější linky a mezery (L/S) nutné pro nejmodernější čipy, a díky své technologické základně i globální stopě (Rakousko, Malajsie, Čína, Indie) patří do užšího okruhu klíčových dodavatelů pro globální výrobce polovodičů.
CoPoS vs CoWoP: CoPoS podporuje poptávku po ABF; CoWoP se snaží ABF obejít, ale vyžaduje <10/10 µm L/S, kontrolovanou impedanci a výtěžnost na velkých panelech → realisticky až po roce 2028.
ABF materiály: Ajinomoto navyšuje kapacitu, což indikuje dlouhodobou životaschopnost tohoto segmentu.
Finanční výkonnost (AT&S)
FY24/25: tržby 1,59 mld. €, čistý zisk posílen prodejem závodu v Koreji.
Q1 FY25/26: tržby 399 mil. €, EBITDA 70,6 mil. € (marže 17,7 %), hotovost 772 mil. €, čistý dluh/EBITDA 2,3×. Management vede k 1H tržbám ~820 mil. € a marži EBITDA ~20 %.
Tady je vidět, že prostě rampují produkci a rok 2026 by měl být výrazně zajímavější, jak se rozjedou nové linky a továrny.
Projekce?
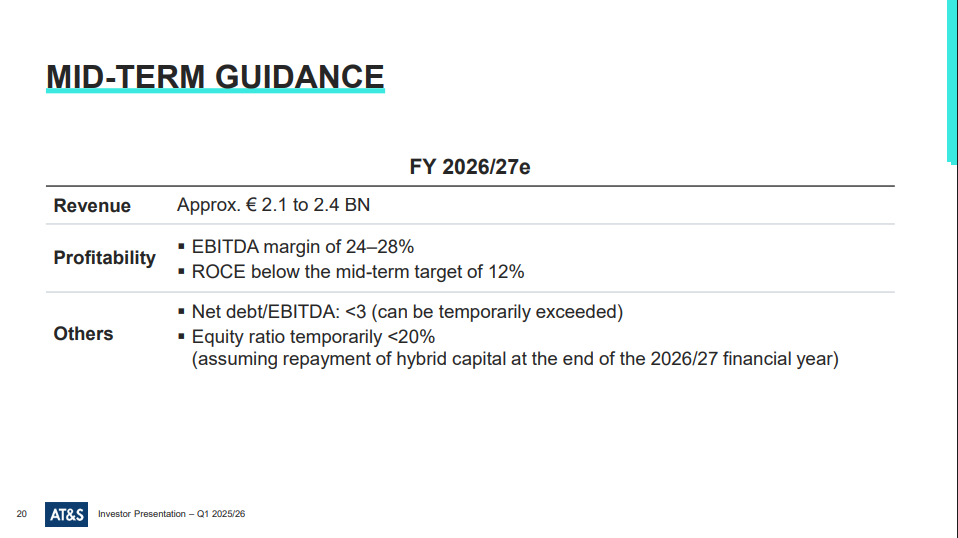
Předpoklady: ramp-up v Kulim/Leobenu, mix AI/HPC, zlepšení využití kapacit, normalizace capex. Z toho co jsem našel, zkontroloval od analytiků a kouknul se i na guidance, který reportuje společnost, tak to vlastně dává smysl.
Tržby: 1,75 (FY25/26) → 2,20 (FY26/27) → 2,80 (FY27/28) mld. €
EBITDA: 0,35 → 0,53 → 0,73 mld. €
Marže EBITDA: 20 % → 26 % → 28 %
FCF: –0,27 → –0,06 → +0,19 mld. €
Investiční teze AT&S
AI/HPC cyklus (HBM4 od 2026) → vyšší komplexita a poptávka po ABF substrátech. To je jasný tailwind pro společnosti v ABF Substrátech.
Panelizace (CoPoS) přidává kapacitu a snižuje náklady, ale substrát zachovává. Pokud beru v potaz úvahu, že CoPoS bude pravděpodobnější než CoWoP, tak je to další tailwind.
Ramps & customers: nové továrny v Malajsii a Rakousku, silné vazby na výrobce čipů.
Valuace: podhodnocení vůči peer skupině → prostor pro rerating. A ještě by tu mohla pomoct globalizace, takže vidím prostor k růstu.
Takže hledám vlastně způsob, jak zapojit do AI boom a investiční teze okolo další společnosti, které trh ještě neobjevil a nebo jsou potenciálně zajímavé.
Postavení AT&S v dodavatelském řetězci
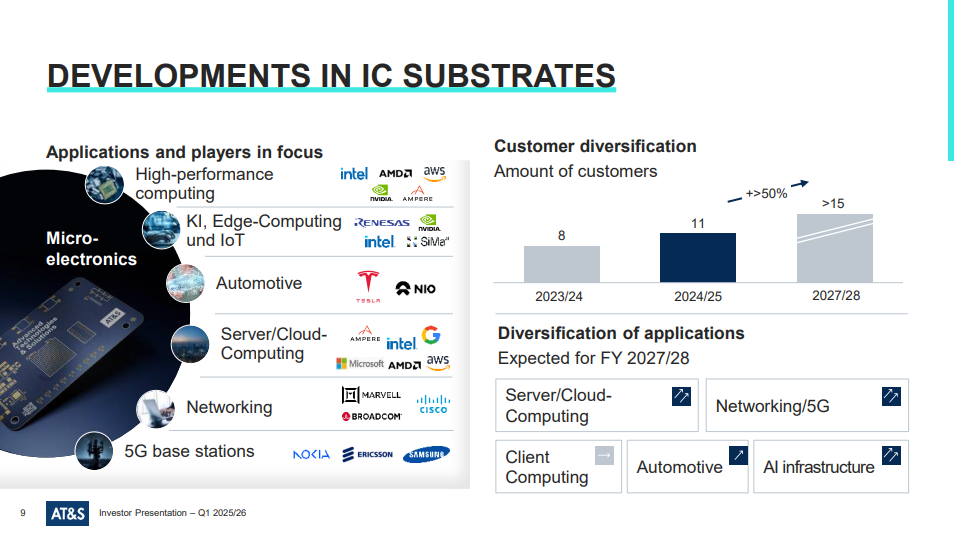 Na straně nákupu (dodavatelé)
ABF (Ajinomoto Build-up Film): Nejzásadnější vstupní materiál, dodává jej prakticky monopolní výrobce Ajinomoto. Vývoj cen a dostupnost ABF přímo určují nákladovou strukturu AT&S a jeho schopnost zvyšovat kapacitu.
Měď a měděné fólie: Pro vrstvy substrátů a plošných spojů. Hlavní dodavatelé jsou globální chemické a kovohutní firmy (Mitsui Mining, JX Nippon).
Chemikálie a fotorezisty: Dodavatelé ze segmentu specializované chemie (JSR, Sumitomo, Hitachi Chemical).
Výrobní zařízení: AT&S využívá litografické, galvanické a měřicí technologie od firem jako Orbotech/KLA, Hitachi High-Tech nebo EV Group.
Energetická náročnost: Výroba substrátů je velmi náročná na elektřinu a vodu, což činí AT&S závislým i na lokálních dodavatelích energií a komunálních služeb.
Long story short - tady to nevypadá jak to podpořit a co s tím z pohledu dodavatelského řetězce… Takže pozici otevírám pouze na AT&S. Na vstupech si nepomůžu - nebo to alespoň nevidím.
Na straně prodeje (zákazníci)
AT&S není přímý výrobce čipů, ale součást klíčového článku mezi foundry/IDM a finálním pouzdřením. A tady už je safra z čeho vybírat 🙂.
TSMC, Samsung, Intel (Foundry/IDM):
AT&S dodává IC substráty, které se následně integrují v CoWoS/EMIB/FO-PLP pouzdrech.U TSMC se očekává, že CoPoS (pilot 2026, MP 2028–29) zachová roli ABF substrátů → přímá vazba na AT&S.
Samsung: vlastní velké kapacity pouzdření (I-Cube), ale i zde potřebuje ABF substráty; AT&S je součástí širšího ekosystému dodavatelů.
Intel: rozšiřuje outsourcing a využívá substráty třetích stran; AT&S má přímou expozici na jejich advanced packaging (EMIB/Foveros).
SK Hynix, Samsung (Memory/HBM):
Pro balení HBM3 a HBM4 potřebují vrstvené substráty s velmi jemnými parametry. SK Hynix (hlavní dodavatel HBM pro NVIDIA) je přímo napojen na dodavatele substrátů typu AT&S. To znamená, že růst HBM poptávky = více zakázek na ABF substráty. Teda alespoň to tak čtu.NVIDIA, AMD (fabless):
Tyto firmy nekupují substráty přímo, ale jejich designy GPU/AI akcelerátorů určují požadavky na packaging.NVIDIA: závisí na HBM od SK Hynix/Samsung/Micron a na pouzdření v TSMC (CoWoS). Substrátové specifikace definované NVIDIÍ se dostávají až k AT&S.
AMD: podobně → využívá TSMC, potřebuje HBM integraci.
Apple, Qualcomm (mobilita):
V HDI/SLP PCB je AT&S subdodavatelem pro mobilní zařízení. To je stabilní, ale méně strategický segment než IC substráty.
Co s tím? Dá se to hrát přes odběratele 🙂
Odběratelská strana: AT&S je nepřímo napojeno na NVIDIA, AMD, Apple, Qualcomm přes TSMC, Samsung, Intel a OSATy (ASE, SPIL).
Přímá role vůči SK Hynix/Samsung: substráty pro HBM4 jsou zásadní, protože HBM = klíčová komponenta AI boomu. SK Hynix má dominantní podíl v HBM3/4 a jejich růst = příležitost pro AT&S.
Nepřímá role vůči NVIDIA: NVIDIA diktuje parametry, TSMC pouzdří, SK Hynix a Samsung dodává HBM → AT&S je „uprostřed“ v podobě substrátu, který propojuje celé pouzdro.
🔑 Takeaway:
AT&S je strategicky usazené přímo uprostřed nejdůležitějšího ekosystému AI/HPC. Ajinomoto dodává ABF → AT&S vyrábí substrát → TSMC/Samsung/Intel pouzdří čipy a HBM → NVIDIA/AMD uvádějí akcelerátory na trh. Dokud HBM a CoWoS/CoPoS zůstávají mainstreamem, AT&S má přímý prospěch z každého dalšího GPU či AI serveru, který se postaví.
Technologické riziko – CoWoP a skleněná jádra
Dnes stavím tezi na tom, že CoPoS zachová ABF substráty. Jenže pokud se CoWoP (substrát-less) podaří rychleji než čekám, ABF může být v horizontu 5–7 let částečně obsoletní.
Stejně tak glass core substrates (Intel, Samsung R&D) mohou přinést úplně jinou architekturu pouzdření → AT&S nemusí mít know-how ani CAPEX strukturu, aby se adaptovalo. Ale tady se nabízí krásný hedge té pozice 🙂
Tohle není scénář pro příští 12 měsíců, ale může to být fatální pro long-term multiple.
Glass core substrates (skleněná jádra)
Vyvíjeno hlavně u Intelu, Samsungu, Schott.
Cíl: nižší CTE (thermal expansion), lepší warpage, jemnější vedení než ABF.
Pokud by se sklo stalo mainstreamem, AT&S (specialista na organické ABF substráty) by musela pivotovat, což je velmi nákladné.
Takže… jak se dá hedgeovat – obchodované společnosti?
Pokud chci vsadit na růst packagingu, ale zároveň se zajistit proti pádu AT&S, lze využít diverzifikaci přes konkurenty nebo dodavatele z řetězce.
Přímí konkurenti (ABF substráty)
Ibiden (4062 JP, Tokio) – top tier dodavatel substrátů (CPU, GPU, AI).
Unimicron (3037 TT, Tchaj-wan) – dominantní hráč v ABF, velké objemy pro TSMC/NVIDIA.
Shinko Electric (6967 JP, Tokio) – silný hráč v HPC substrátech.
Tady mi to nedává až takový smysl, ačkoliv Unimicron by v této investiční tezi měl hrát prim. Ale je to Tchaj-Wan a tím pádem je tu obrovské geopolitické riziko, které nevidím v případě AT&S. A pak tu máme 2 společnosti z Japonska, které mi ale aktuálně nepřijde tolik investičně zajímavé, protože nerozumím tak dobře forexu a je tedy otázka co se bude dít s Yenem. Zároveň mě limituje můj broker, který žádnou z těchto společností nenabízí. Pokud bych se nebál Tchaj-Wanu a celní války a zákazů, pak bych nejspíše otevřel 1:1 i Unimicron.
Alternativní technologie
Samsung Electronics (005930 KS, Korea) – rozvíjí vlastní I-Cube a zároveň pracuje na glass core substrates. Hedge proti tomu, že sklo nahradí organické ABF. Zároveň se Samsung dá koupit i v Londýně! Takže tohle je pro mě velmi zajímavý play.
Intel (INTC, Nasdaq) – Teoreticky lídr ve vývoji glass core. Pokud sklo uspěje, Intel je přímo profitující. Ale opravdu nechci Intel - tam je toho hrozně moc špatně a ani vstup NVDA nebo vlády USA mě v tom nepřesvědčí.
Dodavatelé „nezávislí na substrátu“
Ajinomoto (2802 JP, Tokio) – monopolní výrobce ABF filmů. Pokud poroste poptávka po substrátech (ať už od AT&S nebo konkurence), Ajinomoto vydělá.
KLA Corp (KLAC, Nasdaq) – dodavatel inspekčních a metrologických zařízení, nutných i pro CoWoP i pro sklo. Neutrální na to, kdo uspěje a tím pádem zajímavý play. Udělám si separátní deep dive.
ASE Technology (3711 TT, Taiwan / ticker ASX v USA) – největší OSAT, masivně investuje do panelového pouzdření. Hedge proti tomu, že se posune hodnota směrem k OSATům místo k výrobcům substrátů. Ale opět na Taiwanu, takže zatím pro mě pasé z důvodu řízení rizik.
Evropský hedge
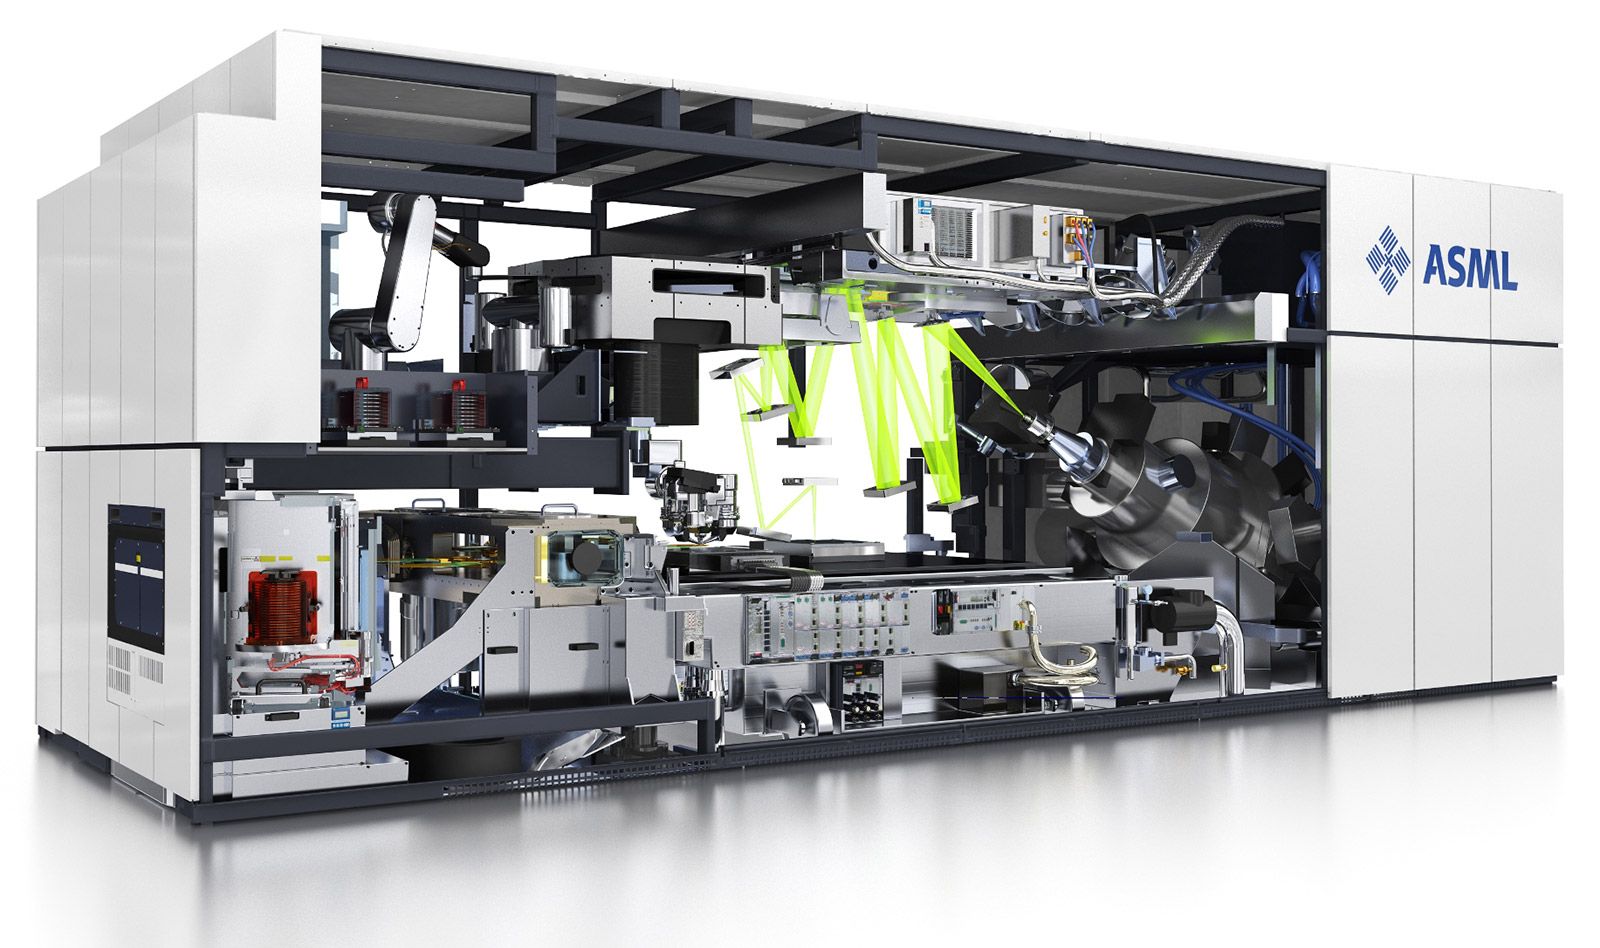
ASM International (ASMI, Amsterdam) – pokud CoWoP/glass uspěje, budou potřeba nové depoziční a RDL technologie → ASMI profituje.
Schott (není veřejně obchodovaný, ale součást Siemens AG dodavatelských řetězců) – leader v glass substrates. https://www.schott.com/en-gb/products/substrates-and-wafers-p1000335 Nepřímo lze hrát přes Siemens Energy (ENR.DE) jako shareholder! - tady mě napadá jediné Navýšit! Mám málo ENR.DE :-)
👉 Shruntí Hedge: Siemens Energy (ENR.DE) + ASML (ASML NA / AMS:ASML)
Samsung I-Cube (alternativní technologie)
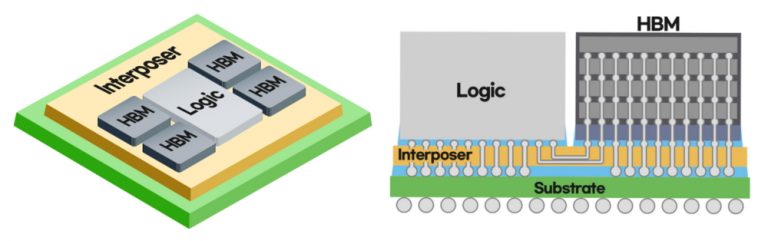
Samsung má vlastní technologii I-Cube (interposer + HBM), kde integruje paměť a GPU/CPU.
Pokud by se I-Cube masově prosadilo, část trhu by se mohla odklonit od TSMC CoWoS/CoPoS.
Samsung Electronics (005930.KQ / Londýn GDR) je proto hedge proti tomu, že TSMC/AT&S ekosystém ztratí podíl.
Tak a co s tím Samsungem? Udělal jsem double down
Proč? Protože… se dějí super věci.
Exynos
Jde o to, že Samsung Electronics dokončil vývoj svého nového mobilního procesoru Exynos 2600, který bude vyráběn nejmodernější 2nm technologií s tzv. gate-all-around (GAA) tranzistory. Masová výroba má začít už koncem tohoto měsíce a procesor se téměř jistě objeví v příštím vlajkovém telefonu Galaxy S26. To je důležité, protože Exynos procesory byly v minulosti kritizovány za nižší výkon, přehřívání a nižší efektivitu oproti Qualcommu – a Samsung je dokonce u některých generací úplně vynechal. Podle nových benchmarků ale 2600 dosahuje výkonu na úrovni nejnovějšího Snapdragonu, což by mohlo změnit vnímání značky.
Pokud se Exynos 2600 skutečně dostane do Galaxy S26, Samsung tím posílí hned tři divize – System LSI (vývoj čipů), Foundry (výroba čipů) a MX (mobilní telefony). Pro divizi mobilů to znamená úspory, protože nebude muset tolik nakupovat drahé čipy od Qualcommu. Pro divizi výroby čipů (Foundry) je to šance ukázat spolehlivost 2nm technologie a získat důvěru nových klientů – obzvlášť když se Samsung snaží konkurovat TSMC. Celkově jde o pokus o “turnaround” Exynosu, návrat po dvouleté pauze a zároveň test, jestli Samsung dokáže technologicky dohnat konkurenci.
Gate-All-Around tranzistory jsou nová generace tranzistorové architektury pro pokročilé výrobní procesy (2nm a menší). Na rozdíl od dnešní běžné FinFET technologie (kde je hradlo jen ze tří stran), GAA obklopuje kanál tranzistoru ze všech stran. To znamená:
lepší řízení proudu → vyšší výkon při menším napětí,
nižší úniky proudu (leakage) → lepší energetická účinnost,
lepší škálovatelnost → umožňuje pokračovat v miniaturizaci pod 3nm.
Samsung je první foundry, která tuto architekturu zavedla do masové výroby (3nm v roce 2022, nyní 2nm).
HBM 4 a D1C
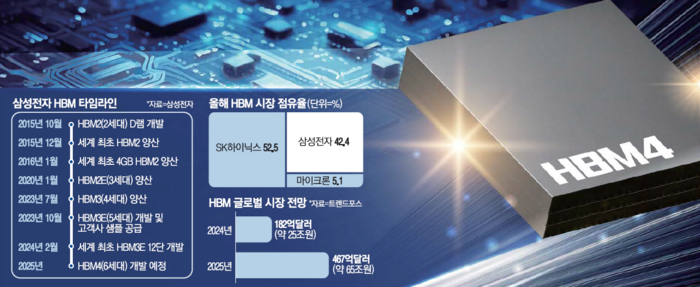 Samsung Electronics zahájil velké investice do výroby nové generace DRAM označované jako D1c (6. generace 10nm třídy, cca 11–12 nm). Tento čip je zásadní, protože bude použit v pamětech HBM4 (High Bandwidth Memory), které jsou klíčové pro výkonné AI a datacentrové aplikace. Firma již dokončila vývoj a proces schválení k přechodu do masové výroby a začala objednávat potřebné zařízení – od systémů pro tepelnou úpravu waferů, přes depoziční technologie až po balicí linky. Výrobní kapacity mají vzniknout kombinací přestavby stávajících linek (D1x, D1y, D1z v Pyeongtaeku) a výstavbou nových linek, především v závodě P4.
Cílem je dosáhnout do první poloviny příštího roku výrobní kapacity 150–200 tisíc waferů měsíčně, což by překonalo i investice z období polovodičového boomu v roce 2022. Tímto krokem chce Samsung dohnat ztrátu vůči SK Hynix a Micronu, kteří jsou v oblasti HBM aktuálně napřed a zásobují i NVIDIA. Investice zároveň znamená signál oživení celého polovodičového ekosystému v Koreji, jelikož Samsung po období utlumených výdajů opět rozjíždí velké zakázky pro své dodavatele zařízení. Celkově jde o strategický krok s cílem získat zpět vedoucí postavení v paměťovém byznysu.
Problém Micronu?
Společnost Micron pravděpodobně přesune část své kapacity plánované pro výrobu HBM4 směrem k běžnějším pamětem DDR5, a to kvůli problémům s rychlostí HBM4 pro zákazníka NVIDIA. Podle zdrojů z oboru bude pro Micron obtížné dodat vzorky, které by splňovaly rychlostní požadavky NVIDIA, ještě v roce 2025. Zatímco HBM naráží na technické limity, Micron se snaží tuto ztrátu kompenzovat rostoucí poptávkou po serverových DRAM modulech s kapacitou nad 96 GB a po QLC eSSD discích. Nedostatečná nabídka serverových DDR5 navíc vede k tomu, že společnost část svých plánovaných kapacit pro HBM v roce 2026 přesměruje právě na DDR5.
Tento krok je vnímán jako strategické rozhodnutí, které bere v úvahu nejen problémy s HBM, ale i dodatečné investiční náklady spojené s jejím vývojem. Micron tím reaguje na strukturální změny v trhu s pamětmi. Na druhé straně se ale očekává, že jeho dosavadní monopolní pozice v CPU-cílených LPDDR5x a SoCAMM oslabí. Standard SoCAMM, původně plánovaný pro nasazení v čipu GB300, byl totiž zrušen a zároveň Samsung Electronics i SK Hynix připravují vlastní alternativní řešení.
Samsung Display
Samsung Display zahájí ve 2. polovině příštího roku sériovou výrobu OLED panelů pro první Apple MacBook Pro s OLED displejem, který by se mohl objevit na trhu už ve 4. čtvrtletí 2026. Výroba bude probíhat na 8. generaci OLED linek (A6), které zvládnou měsíčně zpracovat 15 tisíc substrátů a mají roční kapacitu kolem 10 milionů panelů. Pro MacBook Pro je plánováno 2–3 miliony kusů ročně ve velikostech 14 a 16 palců, přičemž Apple bude exkluzivně odebírat všechny panely od Samsung Display. Pilotní výroba začne už koncem tohoto roku, masová výroba souvisejících komponent pak v 1. čtvrtletí 2026.
Samsung zároveň hledá zákazníky pro druhou polovinu výrobní kapacity linek, aby snížil náklady a zvýšil využití zařízení – jedná se především o výrobce notebooků Dell, HP a Lenovo. Pokud se nepodaří dostatečně rychle zajistit odběratele, může část linek přestavět pro jiné aplikace. Apple mezitím posunul plány s OLED MacBook Air až za rok 2029 a zatím uvedl pouze OLED iPad, jehož prodeje zůstaly pod očekáváním. Celkový podíl OLED v IT produktech se dnes pohybuje jen kolem 2–3 %, ale Samsung Display plánuje, že do roku 2026 budou IT OLED panely tvořit asi 20 % jeho tržeb.
Double down GDDR7 od NVDA 🙂
 Samsung Electronics na žádost NVIDIE zdvojnásobuje výrobu grafických pamětí GDDR7, které jsou určeny nejen pro grafické karty, ale nově také pro akcelerátory umělé inteligence. NVIDIA vyvinula speciální akcelerátor označovaný jako B40, který využívá právě GDDR7 místo HBM. Tento produkt má snížený výkon tak, aby splňoval americká exportní omezení, a je zaměřen na čínský trh. Proto NVIDIA zadala u Samsungu mimořádně vysokou objednávku, jejíž hodnota se odhaduje na stovky miliard až biliony wonů. Očekává se, že poptávka jen po substrátech pro tyto čipy dosáhne kolem 200 miliard wonů a že B40 by se mohl letos prodávat v objemu až jednoho milionu kusů.
Tento krok může posílit postavení Samsungu na trhu grafických pamětí, kde soupeří se SK Hynix a Micronem. Spolupráce s NVIDIÍ na GDDR7 navíc otevírá otázku, zda se partnerství rozšíří i do oblasti HBM4, kde Samsung připravuje nástup s pamětí vyráběnou nejnovějším procesem (1c). Pokud se mu podaří uspět, mohl by tím získat zpět ztracené pozice v prémiovém segmentu pamětí pro AI a datacentra.
Šmudlův závěr
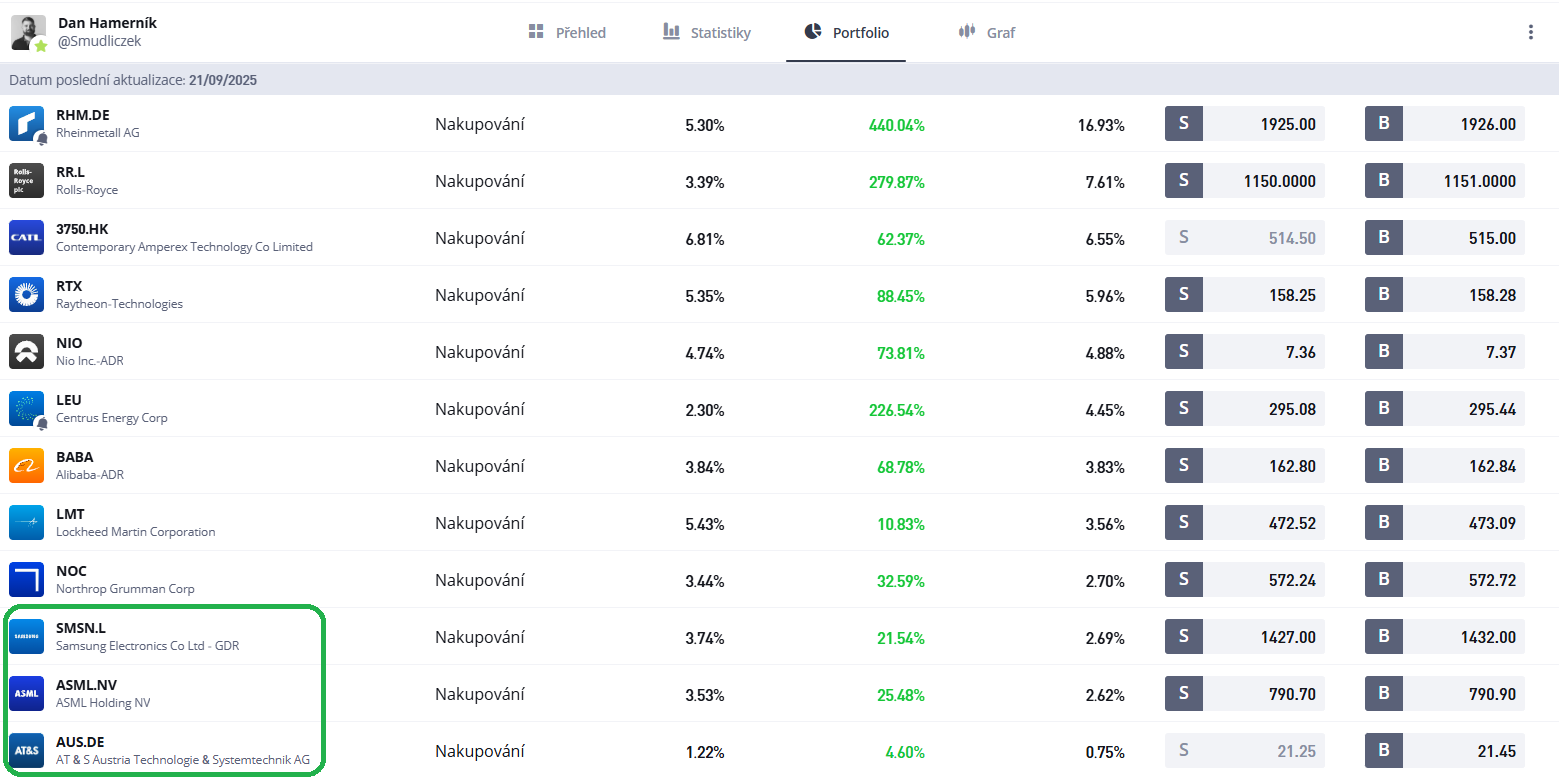
Otevírám spekulativní pozici v rámci AT&S asi za 0,75% portfolia a budu sledovat co se děje - ten ramp up v továrnách vypadá slibně a mohlo by to udělat krásný double v FY 26/27. Zároveň jako hedge proti AT&S double down na Samsungu - ačkoliv jsem od prvního nákupu +50% tak to aktuálně vypadá jako správná cesta. Všechny segmenty vypadají na růst správným směrem a ty problémy s HBM4 a taky s Exynosy snad budou vyřešené - tady je to spíše přání otcem myšlenky, ale ty zprávy vypadají bullish. Zvýšení z 1,5% na 3% a při bullish zprávách budu dále navyšovat.
Teoretická rizika budou hlavně ze strany NVDA - respektive společností, které tam posílají bambiliardy z CAPEX. Pěkně se nejen o tomhle tématu bavil Aleš Vávra s Janem Berkou a proto můžu na závěr doporučit pustit si tenhle díl :-) - je to fakt dobré a obou si nesmírně vážím.
Dále tu je samozřejmě riziko číny a celních válek. Ale proto cíleně vybírám společnosti mimo USA a mimo Čínu. Prostě chci profitovat - ale nepřímo.
Onwards!
Affiliate koutek
Investuji u brokera etoro, kde mě můžete jako populárního investora také kopírovat.
Copy Trading nepředstavuje investiční poradenství. Hodnota vašich investic může stoupat i klesat. Váš kapitál je v ohrožení.
Chcete účet na etoro? Tak můžete využít můj affiliate link https://etoro.tw/3DfxGmx
https://www.etoro.com/people/smudliczek
Jako populární investor (Popular Investor) na eToro mohu získávat provizi (měsíční odměnu) z objemu prostředků, které investoři vloží do kopírování mého portfolia. Platforma eToro podléhá regulačním orgánům, jako je CySEC, FCA, ASIC a dalším místním regulátorům v různých jurisdikcích.
______________________________________________________________________________________________________________
Disclaimer
Veškeré informace uvedené v tomto materiálu slouží výhradně k informačním a vzdělávacím účelům. Nejedná se o investiční doporučení, nabídku ani pobídku k nákupu či prodeji jakýchkoli investičních nástrojů, cenných papírů nebo jiných finančních produktů. Tento materiál neobsahuje ani nenahrazuje individuální investiční poradenství. Investování na kapitálových trzích je spojeno s riziky, včetně rizika ztráty části nebo celého investovaného kapitálu. Minulé výnosy nejsou zárukou budoucích výsledků. Vývoj hodnoty investic se může v čase měnit v závislosti na tržních podmínkách, ekonomických faktorech a dalších nepředvídatelných událostech. Autor tohoto materiálu vyjadřuje pouze své osobní názory a pohled na danou problematiku, které se mohou v čase měnit bez předchozího upozornění. Nezaručuje správnost, úplnost ani aktuálnost zde uvedených informací. Autor materiálu nenese žádnou odpovědnost za jakékoli rozhodnutí učiněné na základě zde uvedených informací, ani za jakékoli přímé či nepřímé ztráty, které by z takových rozhodnutí mohly vyplynout.
CFD jsou složité nástroje a v důsledku použití finanční páky je u 61 % účtů retailových investorů pravděpodobné, že dojde ke ztrátě peněz při obchodování CFD s tímto poskytovatelem. Měli byste zvážit, zda rozumíte tomu, jak CFD fungují, a zda si můžete dovolit vysoké riziko ztráty svých peněz.
Zdroje
https://ats.net/en/download/conference-call-q1-2025-26/?wpdmdl=48484&refresh=68cf131901b101758401305
https://ats.net/en/download/investor-presentation/?wpdmdl=16803&refresh=68cf1318eccd71758401304