

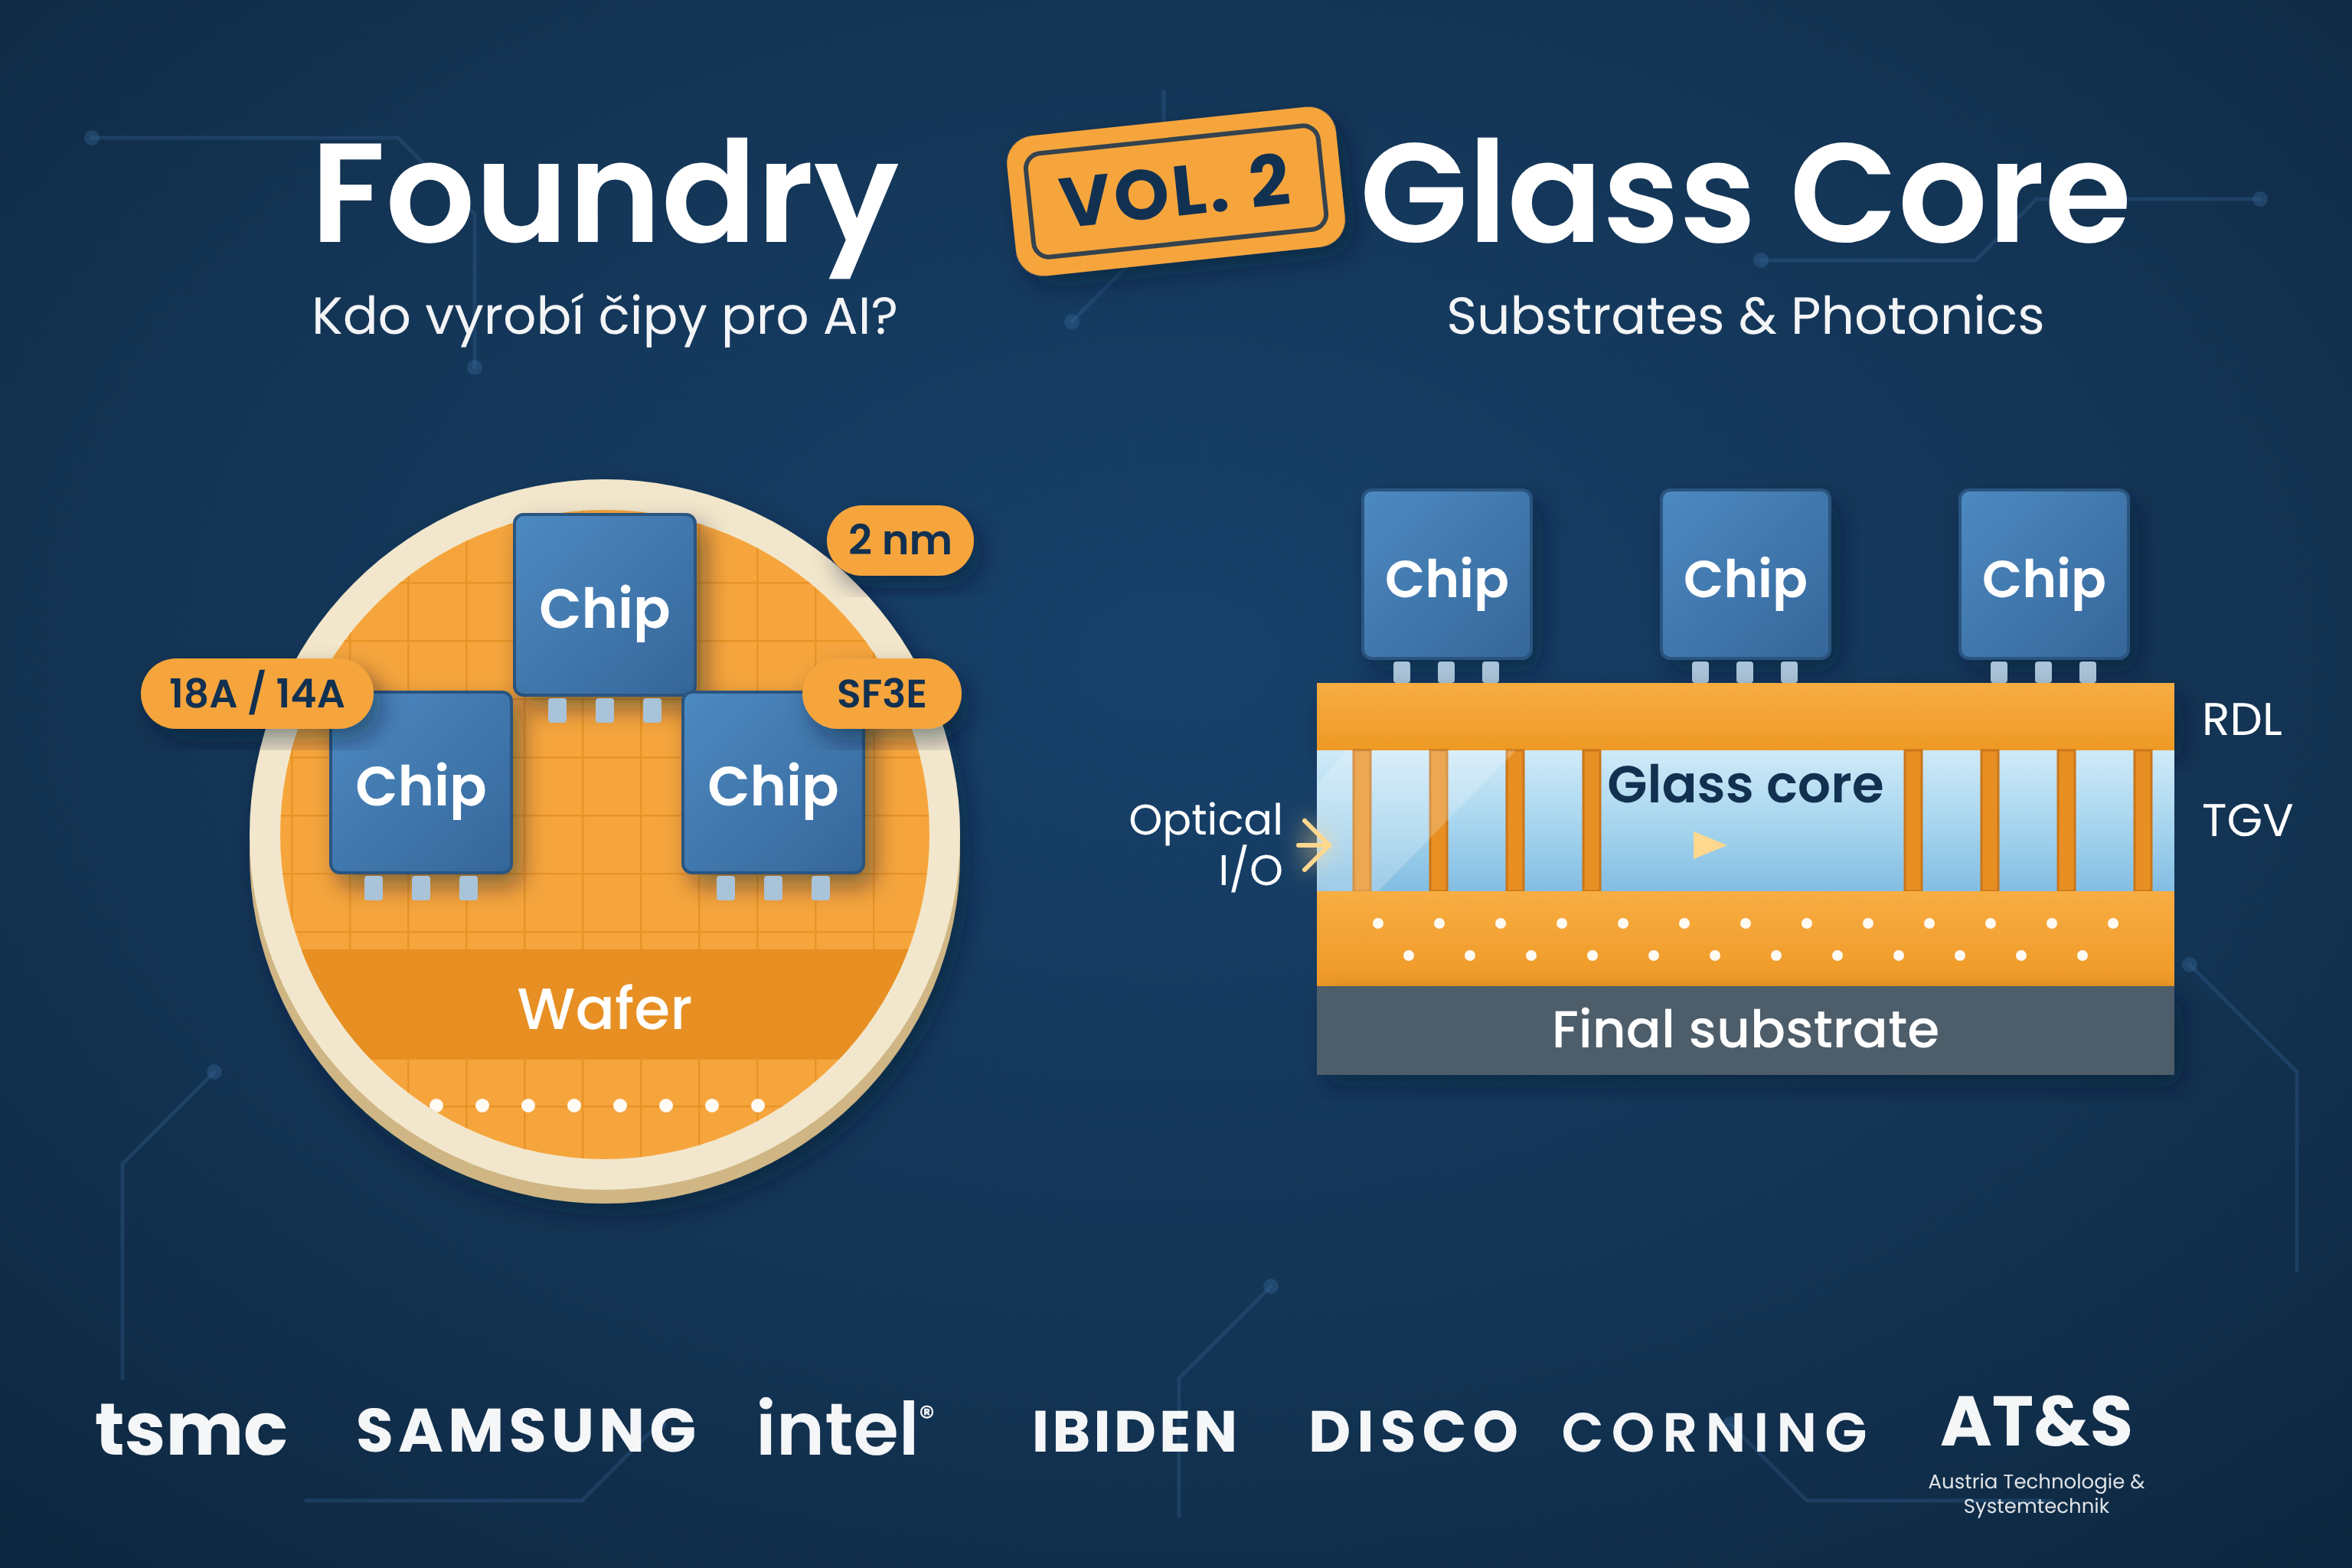
CoWoS? Glass Substrate? Sklo? CoWoP? Balení čipů? Fotonika?
Už to bude skoro rok od prvního dílu, kdy jsem rozebíral do hloubky wafery, čipy a jak na to koukat. Je docela zajímavé že to zabralo skoro rok, než jsem se pustil do 2. dílu, ale myslím že už nastal čas. A taky jsem dlouho nic nenapsal, takže here we go. Jo a kdo se inspiroval prvním článkem, jehož jasným vítězem je AT&S, který přeskočil ve zhodnocení i Intel. V prvním článku jsem rozebíral proč nechci v portfoliu Intel a je třeba říct, že se ta situace trošku zkomplikovala především ze strany Donalda Trumpa.
Velké díky patří Willovi z J&T, který to po mě factcheckoval a je taky pěkná bedna. Wille, díks :-).
A předem se omlouvám, bude to fakt dlouhé.
Na úvod si prosfišíme některá slofíška. Opravdu si to přečtěte, bude se vám to pak daleko líp číst. A protože máme článek, kterej je hodně o AI, tak vám to na základě článku připravil claude.
Wafer Kruhový plátek super čistého křemíku, na kterém se najednou „vytiskne / vyrobí" spousta identických čipů, které se pak rozřežou. U moderní výroby má průměr 300 mm (12 palců) a tloušťku necelý milimetr (~0,775 mm). Starší továrny jedou na 200 mm. Plánovaný přechod na 450 mm průmysl před lety vzdal, bylo to moc drahé. Kolik čipů se na wafer vejde, závisí na jejich velikosti: obřích AI GPU jen zhruba 60 až 70, malých mobilních čipů klidně několik stovek. Foundry účtuje právě za wafery, proto TSMC reportuje „wafer revenue". Orientační ceny dle odhadů z médií (TSMC oficiálně ceníky nezveřejňuje): N2 kolem 30 000 USD, N3 kolem 18 až 20 000 USD, N5 kolem 13 až 16 000 USD za wafer. U 1,6nm procesu A16 se spekuluje až o 45 000 USD.
Die (čip) Jeden vyříznutý obdélníček z waferu. Čím větší die, tím méně se jich na wafer vejde a hlavně tím větší šance, že se do něj trefí nějaká vada. Výtěžnost klesá s plochou čipu exponenciálně: malý mobilní čip (~100 mm²) má při stejné kvalitě procesu výrazně vyšší šanci vyjít bez vady než obří AI GPU (~800 mm², například NVIDIA H100 má 814 mm²).
Yield (výtěžnost) Procento plně funkčních čipů z waferu. Řídí ji hustota defektů D0, tedy počet vad na cm². Nový výrobní uzel startuje se špatným yieldem a postupným laděním roste („yield ramp"). Ekonomika je brutální: skok z 65 % na 85 % znamená o zhruba 31 % více prodejných čipů ze stejného waferu při téměř identických nákladech. Jako hrubé pravidlo (rule of thumb) se za hranici smysluplné masové výroby bere kolem 70 %, u velkých die i víc. Pozor: konkrétní čísla (Intel 18A kolem 85 %, Samsung SF2 kolem 40 až 60 %) jsou z neoficiálních úniků a odhadů analytiků. Výrobci vlastní yieldy nezveřejňují a různé zdroje se dost liší.
Křemík (Silicon) Základní polovodičový materiál pro výrobu drtivé většiny čipů. Dá se u něj přesně řídit, kdy vede a kdy nevede proud, a je ho všude dost (je to v podstatě přečištěný písek).
Substrate (substrát) „Mezipodložka" mezi čipem a základní deskou (PCB): mechanicky čip nese a zároveň rozvádí signály z mikroskopických kontaktů čipu na hrubší kontakty desky. U výkonných čipů se používají vícevrstvé organické substráty z materiálu ABF (Ajinomoto Build-up Film, ano, ta firma od dochucovadla - dělají moc dobrý MSG). V minulém článku zmíněn AT&S, Ibiden nebo Unimicron.
Foundry Továrna na polovodiče, která vyrábí čipy podle návrhů jiných firem. NVIDIA, Apple nebo AMD navrhují, TSMC, Samsung Foundry a Intel Foundry vyrábějí.
Bandwidth (propustnost) Kolik dat proteče za jednotku času (GB/s, TB/s). Dnes často důležitější parametr než hrubý výpočetní výkon, protože GPU umí počítat rychleji, než k němu paměť stíhá nosit data.
Memory wall (paměťová zeď) Hlavní brzda dnešní AI. Výpočetní výkon čipů rostl za posledních zhruba 20 let řádově 60 000×, ale propustnost paměti jen asi 100× a propojení mezi čipy dokonce jen asi 30×. GPU tak umí počítat mnohem rychleji, než k němu paměť stíhá nosit data, a drahý akcelerátor pak část času jen čeká. U velkých jazykových modelů se to projevuje nejvíc při inferenci (generování odpovědí), kde se na každý přenesený bajt provede jen málo výpočtů. Praktický důsledek: cenu a rychlost AI dnes víc než počet GPU určuje pohyb dat. Proto se celý průmysl pere o HBM, rychlejší propojení a pokročilé pouzdření, které dostane paměť co nejblíž k výpočetnímu čipu.
HBM (High Bandwidth Memory) Paměť s extrémní propustností: čipy DRAM naskládané do věže nad sebou a propojené svislými kanály skrz křemík (TSV). Sedí přímo vedle GPU v jednom pouzdře. Klíčová komponenta AI akcelerátorů.
HBM4 Nastupující generace HBM, masová výroba od 2026 (potvrzeno). Sběrnice se rozšiřuje z 1024 na 2048 bitů na stack (finální standard JEDEC) a propustnost jde přes 2 TB/s na stack. Novinka důležitá pro foundry byznys: spodní řídicí čip věže (base die) si dosud paměťoví výrobci dělali sami svým DRAM procesem, který je skvělý na levné paměťové buňky, ale mizerný na logiku. HBM4 base die už je plnohodnotný logický čip (širší sběrnice, funkce na přání zákazníka), takže se vyrábí procesem na logiku, stejným typem, jakým vznikají CPU a GPU. SK Hynix ho proto bere od TSMC (12nm třída), zatímco Samsung si ho jako jediný vyrábí sám ve vlastní foundry na 4nm. Na papíře je to výhoda Samsungu (vše pod jednou střechou), musí ji ale proměnit dobrou výtěžností. Větší a složitější pouzdra zároveň znamenají vyšší nároky na substráty a pokročilé pouzdření.
Interposer Tenká propojovací destička, která se vkládá mezi čipy a substrát. Představ si ji jako miniaturní „základní desku" vyrobenou stejnou technologií jako čipy, typicky z křemíku. Její smysl: GPU a HBM potřebují mezi sebou tisíce spojů na milimetrech vzdálenosti a tak jemné vedení běžný substrát nezvládne. Interposer to zvládne, protože se na něm spoje kreslí litografií jako na čipu. Sendvič pak vypadá takto: čipy sedí na interposeru, interposer na ABF substrátu a ten na základní desce. Nevýhody: křemíkový interposer je drahý a jeho velikost je omezená, proto vznikají levnější varianty (organické RDL vrstvy místo křemíku) nebo lokální můstky jen tam, kde jsou potřeba (Intel EMIB, TSMC CoWoS-L). Právě interposer je to „Wafer" ve zkratce CoWoS.
BGA kuličky (Ball Grid Array) Způsob, jakým se hotové pouzdro připojí na základní desku. Spodní strana substrátu je poseta pravidelnou mřížkou stovek až tisíců drobných kuliček pájky a při osazování se deska zahřeje, kuličky se roztaví a vytvoří všechny elektrické spoje najednou. Když otočíš procesor nebo grafický čip spodkem nahoru, ta šedá tečkovaná plocha, to jsou právě BGA kuličky. V celém sendviči jsou tedy nejhrubším patrem propojení: uvnitř čipu se spoje měří v nanometrech, na interposeru v mikrometrech a BGA kuličky mají rozteč kolem jednoho milimetru. Zmiňujeme je hlavně proto, že radikální koncepty jako CoWoP je chtějí spolu se substrátem úplně vynechat a připojit čip na desku rovnou.
CoWoS (Chip-on-Wafer-on-Substrate) Dnešní mainstream pokročilého pouzdření TSMC: GPU a HBM se osadí na křemíkový interposer (vyrobený na kruhovém waferu) a ten se posadí na ABF substrát. V letech 2023 až 2025 bylo právě CoWoS úzkým hrdlem celého AI boomu. Kapacity se od té doby masivně rozšiřují, ale poptávka (éra Rubinu) roste dál.
CoPoS (Chip-on-Panel-on-Substrate) Evoluce CoWoS: místo kruhového waferu se interposer/RDL vrstva vyrábí na velkém obdélníkovém panelu (pilotně ~310 × 310 mm, ale panel pro pokročilé pouzdření (FOPLP) má průmyslový standard nastavený na 510 × 515 mm a případně 600 × 600 mm)). Z obdélníku se plocha využije mnohem líp než z kruhu, takže vznikne víc pouzder najednou, klesnou jednotkové náklady a jde stavět větší pouzdra. Důležité: finální ABF substrát zůstává, proto je CoPoS pro AT&S a spol. přítel, ne hrozba. TSMC plánuje pilot kolem 2026 až 2027, masová výroba se čeká 2028 až 2029.
CoWoP (Chip-on-Wafer-on-Panel/PCB) Radikálnější koncept: čipy s interposerem se osadí rovnou na desku s velmi jemnými vodivými vrstvami (RDL). Substrát ani BGA kuličky v sendviči vůbec nejsou. To je ta architektura „bez substrátu", o které se mluví v souvislosti s NVIDIÍ. Pointa tedy není levnější masová výroba na panelu, ale úplné vynechání ABF substrátu. Zatím jde o ranou fázi, PCB výrobci jsou skeptičtí (vyžaduje linky a mezery pod 10/10 µm na velké ploše), realisticky po roce 2028. Poznámka: zkratku různé zdroje rozepisují jako „…on-Panel" i „…on-PCB", myslí se tím totéž.
I-Cube Odpověď Samsungu na CoWoS: 2.5D pouzdření, kde vedle sebe na interposeru sedí logický čip a HBM. (Ne 3D. Plnohodnotné 3D stohování má Samsung pod názvem SAINT.)
Tile / chiplet (dlaždice) Moderní procesor není jeden monolit, ale skládačka menších čipů propojených pokročilým pouzdřením: Intel Foveros (stohování na sebe) a EMIB (křemíkové můstky v substrátu, Intel u něj v červenci 2026 uváděl výtěžnost sestavení kolem 98 %), TSMC CoWoS a InFO. Výhody: menší die znamená vyšší yield, každá dlaždice může být na jiném (nejvhodnějším a nejlevnějším) uzlu a dlaždice lze zadat různým výrobcům. Proto vůbec existuje otázka „kolik % Nova Lake dlaždic vyrobí Intel a kolik TSMC".
Glass core (skleněné jádro) Dnešní ABF substrát má uprostřed nosné jádro z organického materiálu (v podstatě vyztužený sklolaminát) a na něm navrstvené jemné vodivé vrstvy. Glass core znamená, že se tohle jádro nahradí tenkou tabulkou skutečného skla, skrz kterou vedou svislé prokovy TGV (Through-Glass Via, díry ve skle vyplněné mědí). Proč to celé: sklo je dokonale rovné a tuhé, takže se velká pouzdra nekroutí (warpage), roztahuje se teplem podobně jako křemík, snese vyšší teploty a dovoluje mnohem jemnější a hustší propojení na větší ploše. Přesně to, co obří AI pouzdra potřebují. Nevýhody: sklo je křehké, laserové vrtání a pokovení milionů TGV je těžká disciplína a celý dodavatelský ekosystém se teprve staví.
Glass substrate (skleněný substrát) Substrát postavený na skleněném jádru. V praxi se pojmy glass core a glass substrate používají skoro zaměnitelně, technicky je glass core to jádro uvnitř a glass substrate celý výsledný sendvič včetně vodivých vrstev. Kdo na tom dělá: průkopníkem je Intel (první funkční ukázky 2023, nasazení plánuje ve druhé polovině dekády), rychle ale dotahují Korejci, SKC Absolics (dceřiná firma SK Group, továrna v USA, masovou výrobu tlačí už na konec roku 2026), Samsung Electro-Mechanics a LG Innotek. TSMC do tématu také vstupuje v rámci panelového pouzdření. Samotné sklo dodávají specialisté jako Corning, Schott nebo AGC. A tady je pointa pro investiční tezi: pokud by sklo nahradilo organické ABF substráty rychleji, než se čeká, je to riziko pro AT&S a spol., a naopak příležitost pro sklářský a korejský ekosystém. Realisticky se ale mainstream čeká až kolem let 2028 až 2030.
Photonics (fotonika) Přenos dat světlem místo elektřiny. Uvnitř čipu se počítá elektricky, ale na delší vzdálenosti (mezi servery, mezi racky a nově i mezi čipy v jednom systému) je světlo ve skleněném vlákně nebo vlnovodu rychlejší a hlavně energeticky mnohem úspornější. Klíčové heslo je CPO (Co-Packaged Optics): optický vysílač a přijímač se místo zásuvných modulů na kraji switche zabuduje přímo do pouzdra vedle čipu, čímž se výrazně zkrátí elektrická cesta a ušetří energie (NVIDIA uvádí zhruba 3,5× vyšší energetickou účinnost). NVIDIA začíná v roce 2026 dodávat síťové prvky Quantum-X a Spectrum-X s křemíkovou fotonikou, TSMC na to má vlastní platformu COUPE a masivně investuje i Broadcom. A proč se to potkává se sklem: sklo je průhledné, takže se do skleněného substrátu dají jednou integrovat optické vlnovody přímo vedle elektrických spojů. Skleněná pouzdra a fotonika jsou proto dvě části stejného příběhu o tom, kudy povedou data v AI datacentrech příští dekády.
Co mě konečně dokopalo ten článek dopsat?
Trh dostal v posledních dnech takové AI krváceníčko a některé tituly klesaly dokonce o desítky procent. Je to konec AI? Podle mě ne, spíše trhy vylekala informace, že model Kimi K3 je "Lepší a levnější" než Fable od Anthropicu. Jak může maličká firmička která má open source model být lepší jak Anthropic do kterého tečou bambiliardy? Nooooo ono je to trošku složitější a tenhle tweet to za mě moc krásně vysvětluje jak to teda je.
A to mě přivádí k velmi podobné otázce jako minulý rok - gdě bottlencky?
Gdě bottlencky?
V minulém článku jsem zmiňoval memory wall (ta je problém stále) a celkově bych to popsal asi jako shortage of everything. Máme málo pamětí, máme málo čipů, máme málo strojů co ty paměti a čipy vyrábějí, máme málo datacenter kam ty paměti a čipy dáme, máme málo substrátů do těch čipů, máme málo elektřiny, máme málo mědi, máme málo drátů, máme málo elektráren, máme málo turbín do těch elektráren, máme málo vysoko kapacitních transformátorů, máme málo MLCC(keramických kondenzátorů) a spousty dalších věcí... Čeho teda ještě máme málo? No foundry objednávek mimo TSMC.
A to je vlastně důvod proč jsem tenhle článek začal psát. Protože tak jak já to vidím, tak nebýt absolutního nedostatku všeho, tak se pravděpodobně nikdy Intel a jeho Foundry nedostalo tam, kde je dnes. A to stejné vlastně platí i pro Samsung.
 Zdroj: Starship troopers
Neberte mě špatně, mám Intel vlastně rád a fandím jim, nicméně stále je tam z mého pohledu spoustu věcí špatně a potrvá roky než je opraví. Jenže jako jsem podcenil Micron u analýzy Samsungu... Nemusíte být nejlepší, stačí že jste z USA.
A tím pádem se pojďme podívat na to co víme, co si myslíme že víme a co bychom teoreticky mohli vědět až to ohlásí.
Intel Foundry
Oficiálně potvrzené (v okně 2025 až 7/2026):
NVIDIA (září 2025): oficiální partnerství, NVIDIA investovala 5 mld. USD do Intelu a firmy společně vyvíjejí zakázkové x86 procesory pro AI infrastrukturu NVIDIA a čipy pro PC (x86 s NVLink). Tady je třeba říct, že je to potvrzená spolupráce a investice, ne oznámená wafer objednávka na 18A. Já se ale domnívám že tam výroba bude, takže to mám v sekci potvrzených.
Microsoft, Maia 2 (přelom 2025/26): výroba AI akcelerátoru Maia 2 na 18A/18A-P. Původně říjnový únik, který ale následně potvrdil sám Microsoft (Satya Nadella o tom mluvil veřejně), takže dnes už jde o potvrzenou zakázku.
Oficiální, ale bezejmenná vyjádření Intelu (2025 až 2026): Intel na earnings calls opakovaně potvrzuje externí tape-outy na 18A a závazky zákazníků pro 14A, jména ale neuvádí.
Starší oficiální zakázky (pro kontext):
Microsoft (únor 2024): první velká 18A zakázka, oficiálně oznámil Satya Nadella a na ni navazuje Maia 2.
Amazon AWS (září 2024): AI fabric čip na 18A a víceleté rámcové partnerství, oficiální společné oznámení.
Americká vláda a DoD: program RAMP-C na 18A pro obranné čipy.
Menší jména: Ericsson (18A, budoucí 5G čipy), Faraday (18A SoC), MediaTek (Intel 16), UMC (společný vývoj 12nm), Tower (kapacita v Novém Mexiku).
Úniky a tedy nepotvrzené objednávky (červenec 2026, analytická zpráva KeyBanc a navazující média): AMD na 18A/14A, NVIDIA Feynman s EMIB pouzdřením, OpenAI, Google (TPU), Apple (testy 14A), Amazon Trainium 3 s EMIB. Žádná z těchto firem ani Intel nic oficiálně nepotvrdily.
Samsung Foundry
Oficiálně potvrzené (v okně 2025 až 7/2026):
Tesla AI6 (28. července 2025): kontrakt za 16,5 mld. USD na výrobu čipů AI6 v továrně Taylor v Texasu, běží do roku 2033. Potvrzeno burzovním hlášením Samsungu i samotným Muskem. Zdaleka největší foundry výhra Samsungu v historii.
Tesla AI5 (říjen 2025): Musk na earnings callu potvrdil, že AI5 pojede dual-source: Samsung Texas a TSMC Arizona, masová výroba 2026. Samsung následně potvrdil tape-out AI5 pro svou 2nm linku.
Apple, obrazové senzory (srpen 2025): v rámci Apple American Manufacturing Program Apple oficiálně oznámil, že Samsung v Austinu zavede novou čipovou technologii pro obrazové senzory iPhonů. První potvrzená spolupráce Apple se Samsung Foundry po letech.
Fakticky potvrzené (oficiálně neoznámené, ale výroba prokazatelně běží):
Nintendo Switch 2 (od 2025): hlavní čip konzole (NVIDIA Tegra na 8nm procesu Samsungu) vyrábí Samsung, potvrzeno teardowny a dodavatelským řetězcem, konzole se prodává od června 2025.
Preferred Networks (Japonsko): AI čipy na SF2, objednávka oznámená už v únoru 2024, výroba nabíhá v okně 2025 až 2026.
Menší AI zákazníci typu Rebellions (korejský AI startup, 4nm a I-Cube pouzdření) v rámci Samsung ekosystému.
Úniky a nepotvrzené objednávky: Qualcomm na SF2 (média opakovaně píší "blíží se dohodě", podepsáno nic není), NVIDIA na SF2/SF3... A PAK JE TU ANTHROPIC!
A protože jsme to s willem už řešili, tak tady pěkné vlákno na Xku:
Anthropic už dříve v roce 2026 zmínil Samsung jako strategického partnera při Series H fundraisingu a Digitimes píše, že o Samsung Foundry se vedle Anthropicu zajímá i Meta.
A tady to začíná být sakra zajímavé
What if... Co když Samsung využívá svého "all-in-one" řešení a podmiňuje příznivější ceny pamětí tím, že využijete jeho Foundry business? Co když trh vlastně diskontuje a možná až ignoruje celý foundry business?
Ten příklad s Anthropicem je totiž vlastně nejspíš cesta, kudy běží zajíc. Anthropic aktivně hledá foundry, ale také chce ideálně proces výroby mít co nejrychleji a s komponenty, k čemuž se "all in one" řešení Samsungu vyloženě nabízí.
A pak je tu samozřejmě otázka peněz, protože kolují indikace o nižší ceně za 2nm wafer, než u TSMC či Intelu, což může být další dílek do skládačky, proč by se mohl Anthropic pro Samsung rozhodnout.
Podpis kontraktu nutně neznamená, že yield na velkých die je dobrý už dneska (ale stále se zlepšuje). Custom čip Anthropicu půjde do výroby reálně nejdřív 2027, takže zákazník kupuje trajektorii yieldu a cenu, ne dnešní stav. Silnější formulace je, že Samsung musel Anthropic přesvědčit roadmapou a ekonomikou (SF2 wafer je výrazně levnější než N2 od TSMC, které je navíc vyprodané). SF2 je od konce 2025 v masové výrobě (Exynos 2600), takže by to mohlo být zajímavé.
A kdyby Samsung ten kontrakt získal a Foundry by bylo ziskové...
Fotonika - Proč vůbec světlo?
Pamatujete, jak jsem na začátku psal, že fotonika (photonics) je přenos dat světlem místo elektřiny? Tak teď si to projdeme pěkně do detailu, protože podle mě tudy vede cesta z temného lesa.
Uvnitř čipu se "počítá elektricky" a to se hned tak nezmění. Problém nastává ve chvíli, kdy data potřebujete dostat z čipu ven. Elektron v měděném drátu je jako chlap tlačící kolečko do kopce, čím delší drát a čím vyšší frekvence, tím víc energie se cestou ztratí a promění v teplo a chlapík začne pěkně funět. Foton ve skleněném vlákně nebo vlnovodu je naproti tomu jako magnetický vlak - klouže si to krásně bez drncání a je mu jedno, jestli letí metr nebo kilometr.
Vzpomeňte si na memory wall - cenu a rychlost AI dnes neurčuje hrubý výpočetní výkon, ale to, jak rychle umíte přesouvat data. A přesně tady začíná "hořet" další problém. NVIDIA v jednom racku NVL72 tahá mezi čipy tisíce měděných kabelů, to je dohromady zhruba 3 kilometry mědi a s každou další generací je jasnější, že ta měď dosahuje svých limitů. Čísla mluví sama za sebe, výpočetní výkon čipů se za posledních 20 let zlepšil řádově 60 000×, propojení mezi čipy jen asi 30×. Interconnect je zkrátka další zeď, která vyrostla hned vedle té paměťové. Tak si posvítíme na cestu z temného lesa.
CPO: optika se stěhuje do pouzdra
Dnes to funguje tak, že na kraji switche máte zásuvné optické moduly (pluggable transceivery, mimochodem právě ty prodává Coherent po kamionech). Signál ale musí nejdřív elektricky docestovat z čipu přes celou desku až na její okraj a tahle elektrická cesta žere obrovské množství energie.
CPO (Co-Packaged Optics) říká "no tak tu optiku prostě přestěhujeme přímo do pouzdra vedle čipu, ne? Elektrická cesta se zkrátí z desítek centimetrů na milimetry" a NVIDIA uvádí zhruba 3,5× vyšší energetickou účinnost, Broadcom u svého CPO switche mluví až o 70 % úspoře proti klasickým transceiverům. Při datacentrech, kde se elektřina počítá na gigawatty (a jak jsme si řekli, máme jí málo), to není nice-to-have ale nutnost.
Kde jsme dnes (červenec 2026):
NVIDIA začala dodávat Quantum-X (InfiniBand) a Spectrum-X Photonics (Ethernet) switche s křemíkovou fotonikou, vyvinuté spolu s TSMC. Spectrum-X (ve verzích X800) zvládá porty o rychlosti 800 Gb/s s celkovou propustností switche 51,2 Tb/s a širší nájezd výroby se čeká v H2 2026.
TSMC letos posílá do masové výroby svoji fotonickou platformu COUPE, kde se elektrický čip lepí technologií SoIC-X přímo na fotonický. V dalších fázích se COUPE integruje rovnou do CoWoS. Ano, čtete správně, i fotonika si stoupne do fronty na pokročilé pouzdření, které už teď praská ve švech.
Broadcom dodává svůj 51.2T CPO switch Bailly a validoval ho u hyperscalerů typu Meta.
A podle TrendForce je úzkým hrdlem celé téhle párty... no schválně... výtěžnost optických enginů a kapacita pokročilého pouzdření. Shortage of everything, vítejte zpátky.
Skutečný volume ramp se čeká 2027 až 2028. Takže stejně jako u glass substrátů: nekupujeme dnešní stav, kupujeme trajektorii.
A co s tím má společného sklo?
Tady se nám to celé krásně slepí (pun intended). Sklo je průhledné. To zní jako výrok kapitána Obvious, ale domyslete to do konce: pokud máte substrát ze skla, můžete do něj litograficky nakreslit optické vlnovody rovnou vedle elektrických spojů. Světlo pak nekončí na kraji pouzdra, ale dojede si až k čipu. Organický ABF substrát tohle neumí nikdy, sklolaminát je pro světlo zhruba tak průchozí jako já po vánocích.
Glass substrate a fotonika tedy nejsou dva trendy, ale jeden příběh ve dvou dějstvích: nejdřív sklo vyřeší mechanické problémy velkých pouzder (warpage, hustota spojů), a potom se stane dálnicí, po které do pouzdra přijede světlo a tedy data. Proto tomu věnuju celou kapitolu a proto se teď podíváme na tři firmy, které na téhle křižovatce stojí.
GLW (Corning)
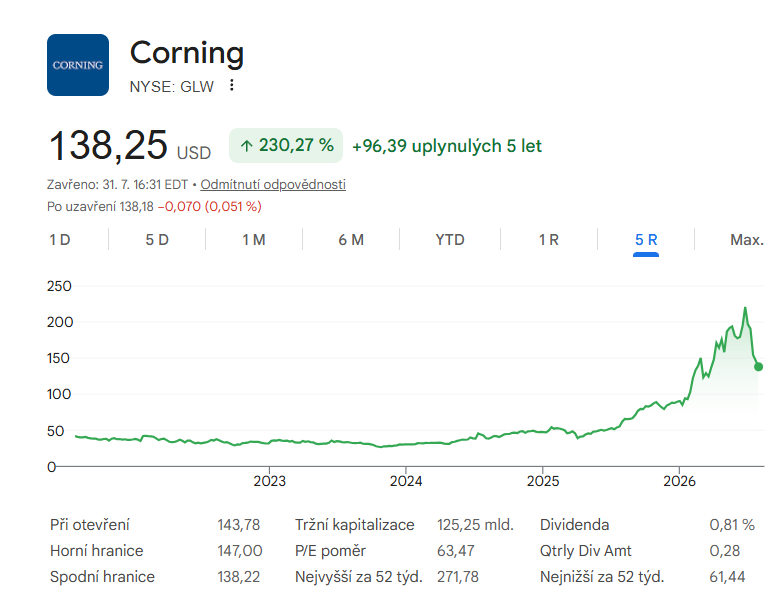
Corning je 175 let stará sklárna z New Yorku, která vyrobila sklo pro Edisonovu žárovku, vynalezla optické vlákno a dnes dělá Gorilla Glass pro váš mobil. Nuda? Ani náhodou. Corning je totiž přesně ten typ firmy "prodávám lopaty všem zlatokopům najednou":
Optická vlákna a kabely: AI datacentra jsou plná optiky už dnes a bude hůř. V květnu 2026 oznámila NVIDIA partnerství s Corningem až za 3,2 mld. USD (úvodních 500 mil.), tři nové továrny v Severní Karolíně a Texasu, kapacita optické konektivity 10× nahoru, výroba vláken +50 %. Pointa? Nahradit ty 3 kilometry mědi v racku sklem.
Glass Bridge: optický "můstek", který spojuje fotonický čip s vláknem. Problém je totiž v tom, že vlnovod na čipu má stovky nanometrů, jádro vlákna několik mikrometrů, a tyhle dva světy musí někdo opticky sladit. Corning to řeší iontovou výměnou ve skle a cílí na vazební ztráty pod 2 dB. Spolupracuje mimo jiné s GlobalFoundries a Broadcomem.
Sklo pro glass core substráty: někdo tu tenkou, dokonale rovnou tabulku skla s TGV prokovy musí dodat. A specialistů na ultra čisté ploché sklo je na světě zhruba tolik, co EUV litografů v Číně: Corning, Schott, AGC a tím to zhruba končí. Corning už ukazuje demo substráty, kde vedle sebe sedí TGV prokovy i optické vlnovody.
Corning tedy vydělá na optice mezi racky, na optice do pouzdra i na samotném skle pro substráty. Ať vyhraje kdokoliv, sklárna dodává.
Díky propadům při útoku na Leopolda se mi podařilo ukořistit první 2 pozice a konečně jsem nakoupil po zhruba roce co společnost sleduji. Čekal jsem na lepší cenu a potvrzení teze (primárně ze strany NVDA nebo TSMC) a ta konečně přišla, takže beru tenhle dílek skládačky.
COHR (Coherent)
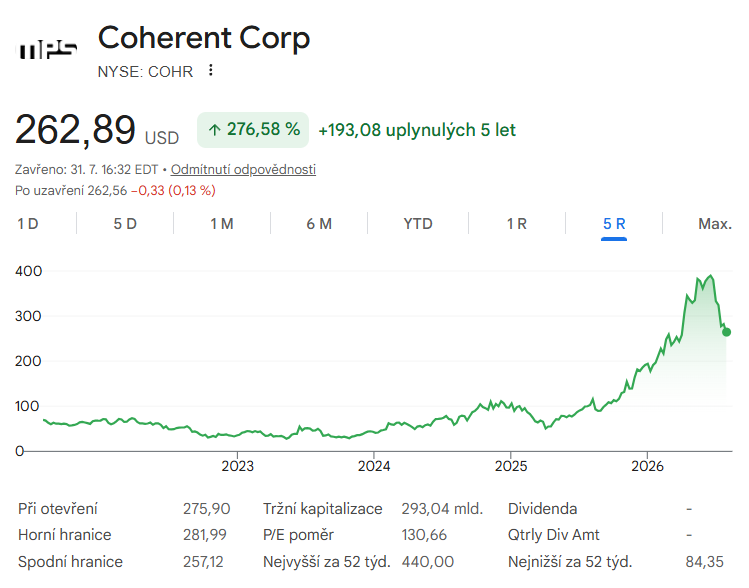 Jestli je Corning sklárna, Coherent je laserárna. Firma (vzniklá fúzí II-VI a Coherentu), která long story short dělá skoro všechno, co v datacentru svítí. InP lasery, VCSEL lasery, křemíkovou fotoniku, a hlavně je jedním z největších výrobců optických transceiverů, tedy přesně těch 800G a 1.6T krabiček, které dnes hyperscaleři kupují rychleji, než je Coherent stíhá vyrábět.
A teď pozor, tady se opakuje vzorec, který už z tohohle článku znáte. V březnu 2026 do Coherentu investovala NVIDIA 2 mld. USD (private placement) a uzavřely strategické partnerství na vývoj optiky pro příští generace datacenter. NVIDIA si letos koupila Corning (vlákna a sklo) i Coherent (lasery a enginy). Jensen si zkrátka předplácí celý optický řetězec úplně stejně, jako si předtím zajistil HBM a CoWoS - vidíte ten pattern žejo?
 Na OFC 2026 (Los Angeles, březen, stánek 1401) Coherent ukázal v rámci CPO záměrně tři různé platformy vedle sebe, protože jejich teze je, že zákazníci si CPO vyzkouší v různých scale-up i scale-out scénářích a nikdo dnes neví, která technologie vyhraje - ale proto je to zase zábava.
Konkrétně 6,4T silicon photonics CPO modul, CPO postavené na VCSEL laserech a InP modulátor na 400G na lane. Tady je dobré zmínit, že laser se často nechává mimo pouzdro jako externí zdroj světla (ELS), aby šel vyměnit, když umře. A externí zdroje světla s vysokovýkonnými InP lasery, to je přesně domácí půda Coherentu ve které vnímám že jsou špička. I ve světě, kde se optika sestěhuje k čipu, někdo pořád musí "dodat to světlo." A ještě je důležité zmínit, že ten laser je extrémně citlivý na teplo a proto se tak moc řeší pouzdření a izolace - kvůli teplu.
Pokud vás stejně jako mě baví číst korporátní novinky, tak článek je prosím pěkně zděs.
Follow the light?
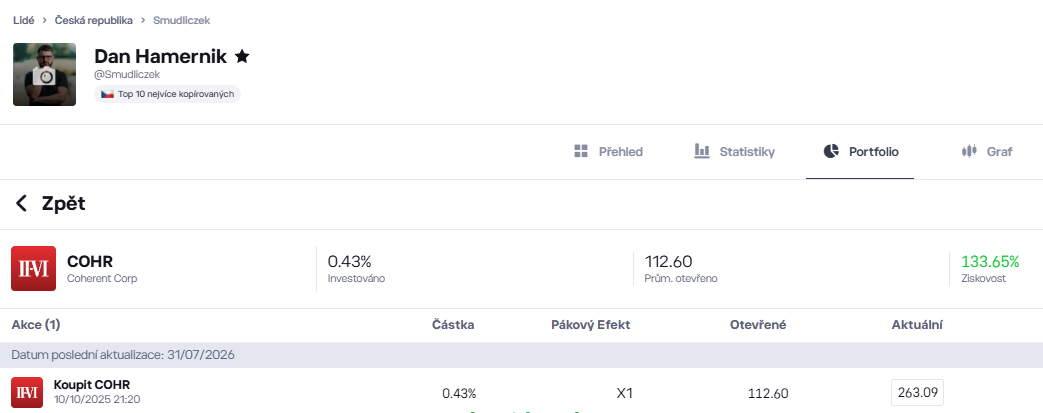
U mě to rozhodně platí a měl jsem štěstí, že jsem měl COHR načtený už v době, kdy probíhaly tradewars mezi Donaldem J. Trumpem a Čínou. Což mi aktuálně dává určitý margin of safety a stále přemýšlím "jestli toho COHR" mám vlastně dost. Jenže je to prostě moc drahé a extrémně rizikové.
Disco
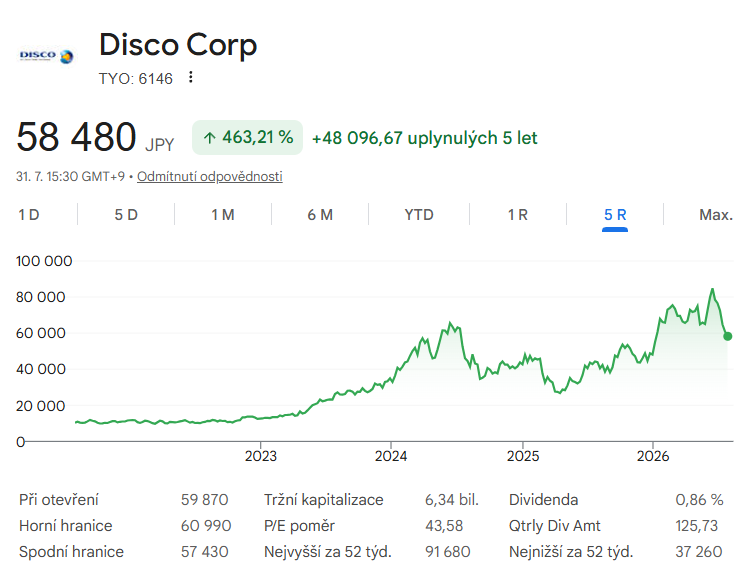
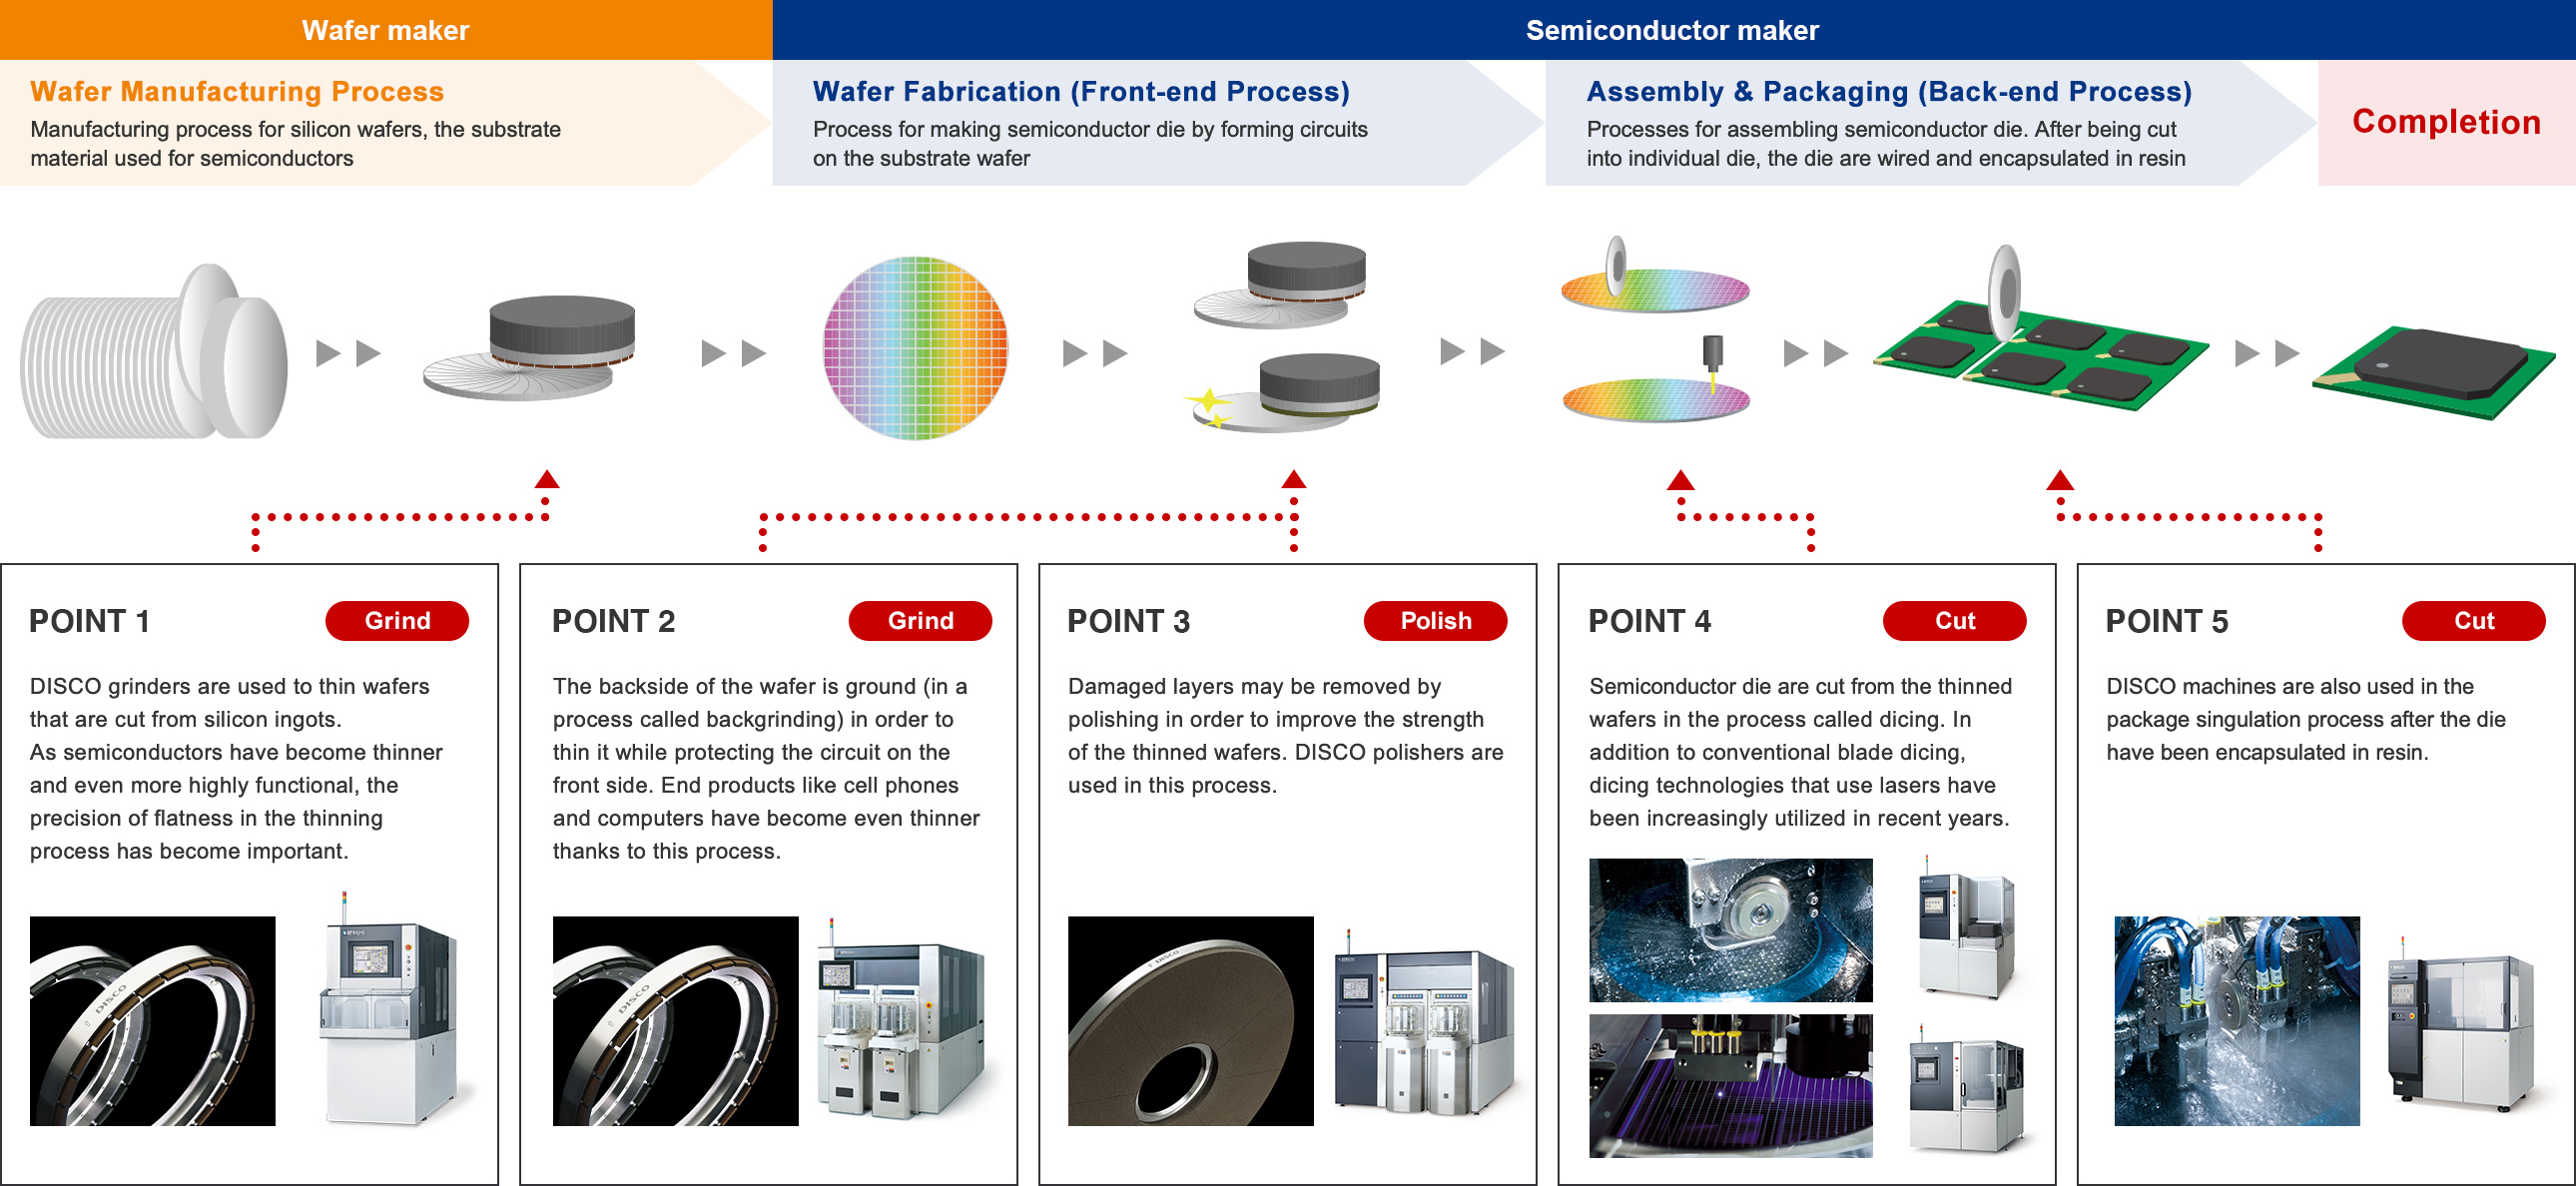
A do třetice moje oblíbená kategorie, japonský výrobce brusek a řezaček na lopaty, o kterém 99 % lidí nikdy neslyšelo. Disco Corporation dělá tři věci a dělá je zhruba 80 let a to je řezání, broušení a leštění (kiru, kezuru, migaku, jak říkají sami). V dicing saws a grinderech mají dominantní podíl na trhu, odhadem 70-80%. Když se kdekoliv na světě řeže wafer na čipy, s vysokou pravděpodobností to dělá stroj od Disca.
Proč je zajímavé právě teď:
HBM: každý DRAM čip ve věži HBM se musí ztenčit na tloušťku desítek mikrometrů, jinak se věž nevejde do pouzdra. Čím víc vrstev (HBM4 = 16-hi), tím víc broušení. Disco vydělává na každém jednom stacku.
Pokročilé pouzdření: chiplety, interposery, panel-level packaging, všechno se musí nařezat a ztenčit. Víc dlaždic = víc řezů.
A hlavně sklo: sklo je křehké jak moje disciplína u DCA. Řezat a brousit skleněné panely s miliony TGV prokovů, aniž by vám popraskaly, je brutálně těžká disciplína a přesně tohle je Discova specialita. Koncem 2025 představili dicing saw DFD6080 pro panel-level packaging, která explicitně podporuje skleněné substráty, prodej od H2 2026.
Vlastně to co Disco dělá krásně vystihuje tenhle obrázek:
 Zdroj: https://www.disco.co.jp/eg/introduction/index.html
A pak je tu ještě jeden bonus pro fajnšmekry. Já mám rád gamifikaci a hrozně se mi líbí co disco předvedlo. Disco interně funguje na vlastní virtuální měně "Will", týmy si mezi sebou platí za práci a odměny se odvíjí od příspěvku k zisku. Zní to jako ekonomický experiment šíleného profesora, ale operating margin to vytáhlo z 16 na cca 36 %. Japonci zkrátka umí.
Ať vyhraje ABF nebo sklo, ať vyhraje TSMC, Intel nebo Samsung, řezat a brousit se bude vždycky. To je celá teze.
A jak z toho všeho profituje Samsung?
Teď si vezměte všechno výše a položte to vedle té "what if" otázky z foundry kapitoly. Protože glass a fotonika jsou možná chybějící dílky, proč dává Samsung all-in-one větší smysl, než trh přiznává. Je Samsung tedy All-in-one? Nebo the one?
1. Samsung má vlastní sklárnu na substráty. Samsung Electro-Mechanics (SEMCO) rozjela v roce 2025 pilotní linku na glass core substráty v Sejongu, začátkem 2026 přesunula projekt z výzkumu do byznys divize (to je v korporátní řeči signál "jdeme vyrábět") a masovou výrobu cílí na 2027. V červenci 2026 k tomu založila joint venture GlaSSEM se Sumitomo Chemical na výrobu skleněných jader a koupila podíl v equipment firmě JWMT s laserovou technologií na TGV. Podle úniků už SEMCO poslala vzorky Broadcomu a údajně dokonce Applu (nepotvrzený leak). Konkurence nespí, SKC Absolics tlačí masovou výrobu už na konec 2026 a průkopníkem je Intel, ale SEMCO je v první trojce na světě.
2. Samsung Foundry má vlastní fotonickou roadmapu. Na OFC 2026 Samsung představil plán, od 2027 optické enginy, od 2029 kompletní turnkey CPO služba. Ano, je to o pár let za TSMC a jeho COUPE, Ale vzpomeňte si na Anthropic... Zákazník nekupuje dnešní stav, kupuje trajektorii a budoucí hodnotu.
3. A teď to poskládejte dohromady. Samsung je jediná firma na planetě, která má pod jednou střechou:
HBM paměti
foundry na logiku
pokročilé pouzdření (I-Cube, SAINT)
přes SEMCO substráty včetně skleněných,
nově i fotoniku.
TSMC nemá paměti ani substráty. Intel nemá paměti. SK Hynix a Micron nemají foundry. Hyperscaler nebo AI lab, který si v roce 2028+ objedná custom akcelerátor, může u Samsungu dostat čip, paměť, skleněný substrát s vlnovody i optický engine jako jeden balíček od jednoho dodavatele, který navíc může cenu jednotlivých komponent... řekněme... kreativně provázat.
Bring them all and in the darkness bind them.
Samsung nemusí být ve všem nejlepší (a není). Ale pokud všechno zvládne provázat a dodat jako package... Safra to mi dává smysl.
A ta úplně poslední bod... Pamatujete, jak jsem psal, že rychlejší nástup skla je riziko pro AT&S a spol.? Pro Samsung je to zrcadlově příležitost. Samsung dnes v organických ABF substrátech nehraje první ligu, takže nemá co kanibalizovat. Pokud se sendvič překreslí ze sklolaminátu na sklo, karty se rozdávají znovu a u stolu sedí hlavně Korejci (SEMCO, SKC Absolics, LG Innotek), skláři (Corning, Schott, AGC) a výrobci řezaček (Disco). Sklo se roztahuje teplem podobně jako křemík, snese obří pouzdra éry Rubinu a Feynmana (To je ta další architektura po rubinu :-)) a jednou po něm pojede světlo.
Jestli má Samsung foundry byznys někdy vystřelit, tak to nebude proto, že dožene TSMC v litografii. Bude to proto, že jako jediný umí prodat celý sendvič najednou. A sklo s fotonikou jsou dvě nejnovější vrstvy toho sendviče.
Kromě toho je Samsung stále společnost, která zvyšuje yield na HBM pamětech, takže se ta ziskovost bude pravděpodobně zvedat.
zHBM vs HBM
zHBM je zatím pouze koncept, který Samsung představil začátkem srpna na konferenci FMS 2026 v Santa Claře. Jde o změnu samotné geometrie čipu. Dnes leží HBM paměť "vedle" AI čipu, zatímco zHBM je pokládaná "přímo na něj". obrázky níže v tweetu, který to popisuje krásně.
A to mě přivádí k tomu, jak přesně budou řešit jednotlivý hráči tyhle problémy. SK Hynix ve spolupráci se Sandiskem a Googlem no a vyvíjí technologii HBF, která skládáním NAND pamětí vytváří mezivrstvu mezi HBM a SSD s plánovanou sériovou výrobou v roce 2027. To zní skoro... jako stará dobrá... Cache paměť?
Cache... kde jsem to jen... Jo aha, to už platí posledních 50 let? Ta architektura je vlastně registry → SRAM cache → DRAM → disk. Ten nahoře je vždycky rychlejší než ten dole. A ty vyrovnávací paměti prostě pomáhají "vykrývat" prostoje. Docela zajímavý je, že na podobném principu v roce 2022 Intel krásně vykrvácel když to zkoušel s Intel Optane :). Ale HBF a Cache prostě dávají smysl taky, protože ta myšlenka je vzkříšená AI inferencí. Proč s inferencí? Protože váhy modelu se skoro jen čtou, což NANDu s pomalými zápisy a omezenou výdrží sedí dokonale.
Pokud bych si měl tipnout tak to nakonec bude nějaká kombinace HBM + HBF a nebo možná zHBM + HBF? Tohle bude fakt zajímavé.
EUV / DUV - Mě to taky připadá jako barák
Asi jste taky zaznamenali, že Číňani už dotahují ASML, žejo? Nicméně za mě je tenhle článek o tom, kam směřuje technologie. A já si nedovedu představit, jak glass core / glass substrate, stackování vrstev, 3D pouzdření a celkově ten směr čína zvládne, protože j prostě pozadu.
V čem je vlastně rozdíl mezi DUV a EUV? Hoooodně zjednodušeně...
DUV je taková fakt poctivá lupa. Používá fialové laserové světlo. Prochází sklem i vzduchem, takže ho jde zaostřit dokonale vybroušenými čočkami. Nakreslí čáru zhruba 38 nanometrů tenkou a víc z něj fyzika nevymáčkne.
EUV používá světlo se čtrnáctkrát kratší vlnou, skoro rentgen. Pohltí ho úplně všechno. Sklo, voda i obyčejný vzduch. "Lupa" je najednou k ničemu, protože světlo se v ní celé ztratí. A tak EUV stroj proto musí být obří vzduchoprázdná komora, místo čoček v něm jsou nejhladší zrcadla, jaká kdy lidstvo vyrobilo, a světlo se vyrábí přímo uvnitř. Laser tam odstřeluje desítky tisíc kapiček roztaveného cínu za vteřinu a každá kapička se při zásahu změní v obláček žhavější než povrch Slunce, který na okamžik zazáří tím správným světlem. K zákazníkovi se vozí třemi Boeingy 747, na celém světě ho umí postavit jediná firma a ta mašina stojí stovky milionů EUR.
Nechci Čínu podceňovat, ale tohle potrvá a nenapadá mě způsob jak to "hacknout". A co si z toho tedy vzít?
Závěr
A protože 2+2 je někdy 5, rozhodl jsem se zahrát si fotoniku a Samsung opravdu na Long. Domnívám se, že aktuální nedostatek všeho není aktuální situace na trhu, ale spíše struktuální problém který nezmizí za jeden kvartál. Do toho tento nedostatek prostě bude nutit všechny hráče hledat nová řešení a posouvat limity. A já si myslím, že Samsung z toho může do budoucna těžit díky unikátní kombinaci Foundry, paměťového businessu, advanced packagingu, použití vlastních substrátů a svojí velikosti. Pro mě Samsung není spekulace, ale naopak investice s poměrně jasnou trajektorií. Samsung nemusí vyhrát všechno. Stačí, když jako jediný prodá celý sendvič najednou a yield na HBM poroste dál.
Zároveň mi sklo a fotonika dává smysl jako směr, kterým se nejspíš sektor bude posouvat a já beru ty pozice z části jako opci na to, že se to skutečně podaří. Může se ukázat, že namísto fotoniky a glass core / glass substrate budeme mít třeba keramiku nebo jinou technologii, ale zatím mi tohle dává největší smysl.
Celý článek byl vlastně takové zamyšlení jak nad tím uvažuji a jak to chci hrát. Veškeré moje pozice jsou veřejně dostupné na mém portfoliu u brokera etoro a můžete se tedy podívat kdy jsem co nakupoval. A pokud se pletu, můžete se také podívat jak velkou část portfolia případně odepíšu. Nezapomínejte na to, že investování je rizikové a čím dále do budoucnosti se snažíte koukat, tím těžší a rizikovější to je.
Pro mě všechny tyto pozice nejsou existenční a na Samsungu mám k dnešnímu dni nerealizovaný zisk +214.22% a první pozice od prvního článku je aktuálně +406,18%. Pokud se pletu, pak odepíšu část nebo všechen nerealizovaný zisk. Protože je tahle tématika hodně technická a složitá, snažil jsem se článek odlehčit a spoustu bodů zjednodušit.
Onwards! :-)
Affiliate koutek
Investuji u brokera etoro, kde mě můžete jako v rámci programu copy trader také kopírovat.
Copy Trading nepředstavuje investiční poradenství. Hodnota vašich investic může stoupat i klesat. Váš kapitál je v ohrožení.
Chcete účet na etoro? Tak můžete využít můj affiliate link: https://etoro.tw/3DfxGmx
Získávám provizi, pokud se zaregistrujete pomocí mého odkazu. Sponzorováno eToro. Investování je rizikové.
Moje portfolio na etoro je veřejně dostupné: https://www.etoro.com/people/smudliczek
Jako Elite Pro Investor na eToro mohu získávat provizi (měsíční odměnu) z objemu prostředků, které investoři vloží do kopírování mého portfolia. Platforma eToro podléhá regulačním orgánům, jako je CySEC, FCA, ASIC a dalším místním regulátorům v různých jurisdikcích.
________________________________________________________________________________________________________
Disclaimer
Veškeré informace uvedené v tomto materiálu slouží výhradně k informačním a vzdělávacím účelům. Nejedná se o investiční doporučení, nabídku ani pobídku k nákupu či prodeji jakýchkoli investičních nástrojů, cenných papírů nebo jiných finančních produktů. Tento materiál neobsahuje ani nenahrazuje individuální investiční poradenství. Investování na kapitálových trzích je spojeno s riziky, včetně rizika ztráty části nebo celého investovaného kapitálu. Minulé výnosy nejsou zárukou budoucích výsledků. Vývoj hodnoty investic se může v čase měnit v závislosti na tržních podmínkách, ekonomických faktorech a dalších nepředvídatelných událostech. Autor tohoto materiálu vyjadřuje pouze své osobní názory a pohled na danou problematiku, které se mohou v čase měnit bez předchozího upozornění. Nezaručuje správnost, úplnost ani aktuálnost zde uvedených informací. Autor materiálu Dan Hamerník nenese žádnou odpovědnost za jakékoli rozhodnutí učiněné na základě zde uvedených informací, ani za jakékoli přímé či nepřímé ztráty, které by z takových rozhodnutí mohly vyplynout.
Tento obsah je určen pro edukativní účely a nepředstavuje individualizované investiční poradenství podle § 4 zákona č. 256/2004 Sb. (ZPKT).
Sdělení nepodléhá pravidelné aktualizaci. Může být změněno podle uvážení autora, zejména při významné změně fundamentálních nebo tržních podmínek.
Střet zájmů:
Autor k datu vydání sdělení drží pozice v daných investičních nástrojích. Pozice je v rozsahu nižším než 0,5% základního kapitálu emitenta. Autor ani jeho společnosti nemají smluvní vztah s emitentem a neobdrželi žádnou formou odměny za toto sdělení. Sdělení nebylo předem poskytnuto emitentovi k připomínkám ani změnám.
Zdroje a metodika:
Autor vychází z veřejně dostupných informací. Konkrétně výroční zprávy emitenta, veřejná prohlášení managementu, data z Bloomberg, Seeking Alpha, Yahoo Finance a TradingView.
Použitá metodika zahrnuje fundamentální analýzu (DCF model, reverse DCF Model, multiplikátory P/E, EV/EBITDA) a technickou analýzu (klíčové supporty, objemové profily, sentimentové indikátory). Závěry a predikce jsou subjektivními názory autora.
https://newsroom.intel.com/intel-foundry/intel-foundry-achieves-major-milestones
https://wccftech.com/intel-foundry-snags-amd-nvidia-openai-as-design-wins-on-18a-14a-nodes/
https://edition.cnn.com/2025/07/28/business/tesla-samsung-chip-deal
https://evwire.com/p/samsung-confirms-tesla-ai5-chip-tapeout-2nm-line
https://www.coherent.com/news/press-releases/coherent-co-packaged-optics-cpo-technologies-ofc-2026
https://www.fibre-systems.com/article/coherent-demonstrates-industry-first-400glane-si-photonics-cpo-platform-diversity-multi
https://www.coherent.com/news/press-releases/coherent-demonstrates-next-gen-pluggable-transceiver-ofc-2026Futurum Group – Samsung zHBM Stacks Memory on the GPU. Has HBM Run Out of Beachfront?
StorageReview – SK hynix at FMS 2026: 16-High HBM4, 375vrstvá NAND a čtyřpatrová hierarchie
SK hynix, SanDisk Debut HBF Standard to Challenge AI Memory Bottlenecks with Google, Tenstorrent Support (trendforce.com)
The Next-Generation Memory Architecture in the AI Era? SK hynix Charts the Direction at 'FMS 2026' (news.skhynix.com)
SK hynix at FMS 2026: 16-High HBM4, Wafer-Bonded 375-Layer NAND, and a Tiered Memory Pitch (storagereview.com)
SK hynix aims for AI flash glory with AIN trifecta (blocksandfiles.com)
China's DUV lithography still lags ASML by four generations (asiatimes.com)
China's reported chip breakthrough comes with some big caveats (cnbc.com)
China starts mass-producing its own DUV chip tools and ASML loses 6% in a single day (startupfortune.com)
China to increase leading-edge chip output by 5x in two years, report claims — aims to lift 7nm and 5nm production to 100,000 wafers per month, targeting half a million monthly by 2030 (tomshardware.com)
ASML's 2025 Revenue Up 16% YoY As Strong EUV Shipments Boost Systems and Service Performance (counterpointresearch.com)
ASML on X: "The correct answer is '220,000 degrees Celsius'! The plasma is almost 40 times hotter than the average surface temperature of the sun." (x.com)