

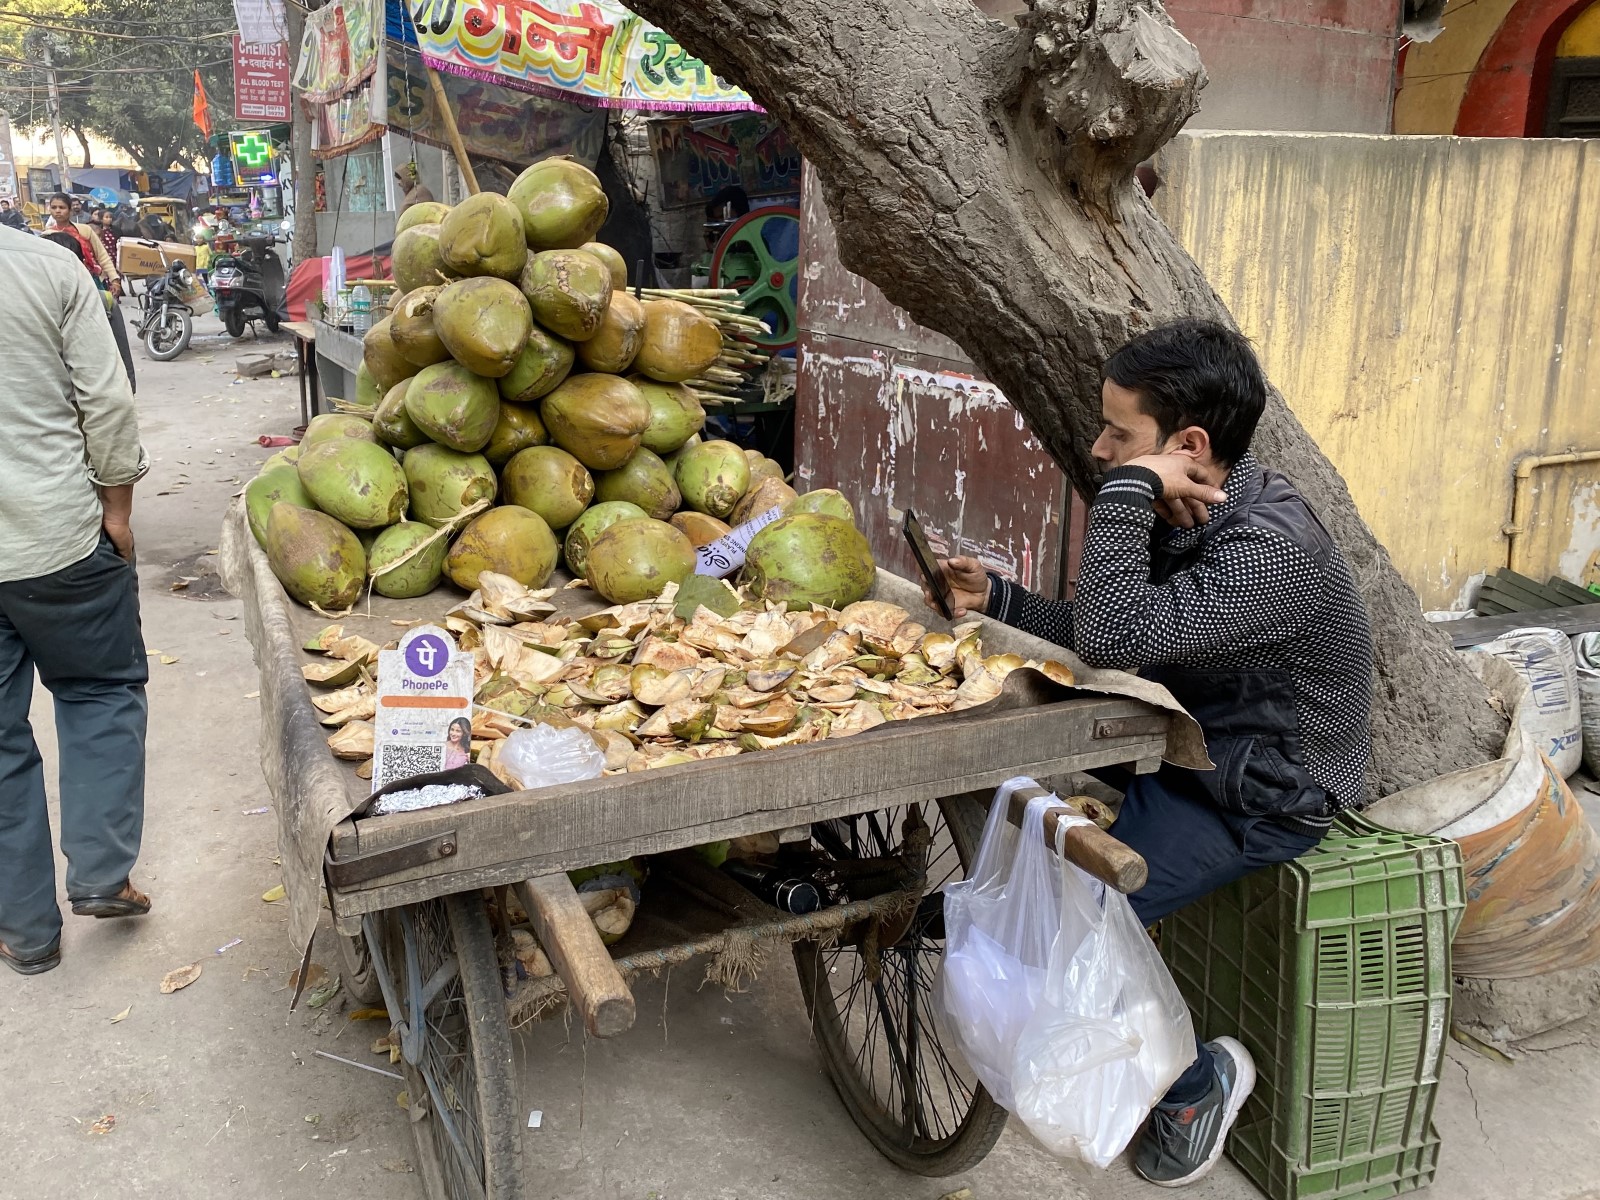
Možná jste si toho při návštěvě Indie v posledních letech taky všimli. Prodavač má někde na kraji silnice na kárce rozloženou zeleninu a v ní zapíchnutou cedulku. Zákazník přijde, vybere, nechá zvážit a pak jenom mobilem naskenuje QR kód a ukáže prodejci potvrzení o platbě. Hotovo.
Bezhotovostní transakce přes platformu UPI (Unified Payments Interface) se za posledních deset let staly nedílnou součástí indického maloobchodu a Indové jsou na ně právem hrdí. Podařilo se jim totiž zavést systém, který umožnil bezhotovostní platby prakticky všem občanům, aniž by si museli zakládat účty v bankách a žádat o kreditní karty. Systém UPI tak dnes využívá víc než půl miliardy lidí. A navíc tohle všechno fungovalo zadarmo, bez jakýchkoli poplatků.
 S tím je teď ale konec. Každá sranda totiž něco stojí a tuhle legraci dlouho dotoval stát a banky. Národní platební korporace (National Payments Corporation of India, NPCI), která má celé UPI na starosti, teď ale oznámila, že z každé platby se od 15. října začne odvádět 0,4% poplatek.
Z úplně každé tedy ne. Náš prodavač zeleniny se bát nemusí, poplatky se budou týkat jen transakcí nad 2000 rupií, maximální výše poplatku bude zastropovaná na 300 rupiích a převody mezi fyzickými osobami budou od poplatků osvobozeny úplně. Přesto se nabízí otázka: nemůže se stát, že zpoplatnění transakcí celý systém poškodí?
 Jako hlavní výhoda UPI se často uvádí jeho otevřenost. Nešlo o uzavřený platební systém, ale o infrastrukturu, v níž mohly působit různé firmy, které si navzájem konkurovaly. (Zlí jazykové by tady mohli říct, že trh už stejně doputoval k nadnárodnímu duopolu, který Indové ani nemají úplně pod kontrolou – 35 procent trhu ovládá Google Pay a 50 procent PhonePe, který už dobrých osm let patří pod Walmart.) K ohromné popularitě UPI mezi obchodníky ale přispělo především to, že NPCI ho jako zástupce státu zajišťoval bezplatně.
Náš zelinář se tím pádem neměl nad čím rozmýšlet. Místo pořizování platebního terminálu a odvádění jednoho nebo dvou procent bance stačilo zapíchnout mezi dýně nebo cibule QR kód. Tím se bezhotovostní ekosystém snadno rozšířil nejen do kamenných obchodů, ale i do ulic. 95 procent plateb přes UPI dnes dělají drobné převody pod 2000 rupií.
Jenže platby nad 2000 rupií zároveň tvoří až dvě třetiny peněz, které přes UPI projdou. Na systému tedy mnohem víc ušetřil třeba prodejce mobilů. A pro toho se najednou celá situace komplikuje. Doteď mu taky stačil QR kód a nemusel investovat do platebního terminálu. Co když ale právě to byla jeho konkurenční výhoda a pracoval jen s malými maržemi? Nemluvě o tom, že leckoho může od pokračování odradit už jenom skutečnost, že odteď bude muset odvádět peníze státu. Z přitažlivého technologického zlepšováku se tím najednou stává otravná daň z velkého obratu.
Tuhle symboliku není radno brát na lehkou váhu. V předloňském průzkumu agentury LocalCircles například tři čtvrtiny respondentů prohlásily, že by při zavedení poplatků přestali UPI používat. Jasně, většina z nich asi budou obyčejní uživatelé, kteří žádné poplatky platit nebudou. Ale co když takhle přemýšlejí i obchodníci?
Odpověď na tohle asi ukáže až čas. Úsloví, že za všechno se platí, každopádně v Indii získává nový rozměr. Platby mobilem pomohly zemi zmodernizovat a spousta Indů si dnes představuje, že díky UPI žijí málem v technologické utopii. I v tomhle bezhotovostním ráji se ale nakonec může ukázat, že hotovost pořád kraluje.