


Über Petr Borovec
Cena ročního i měsíční podpory je stejná! Ti kdo se prokáží že během roku přispěly 10 000Kč Ukrajině na zbraně dám přístup zdarma.
Články většině lidí přinesou:
1) Informace o nejlepším účtu pro držení rezervy, který nejen chrání úspory, ale také generuje zisk. Je dobrý i pro ty, kteří pouze utrácejí a nedokážou investovat. Pokud měsíčně zaplatí kartou 30 000 Kč, získáte 150Kč zpět. Ročně tedy 1 800Kč. Systém funguje až do výše útraty 120 000 Kč (zisk 600Kč) měsíčně.
Tento účet vám zhodnotí peníze ještě než je utratíte i když je držíte jen pár dní. Stačí tedy platit co nejpozději a dny co máte peníze na účtu vám budou generovat zisk (3,7%, tedy 30 000 za 20 dní získáte 60Kč k dobru (ročně 720Kč).
Jste zodpovědní a máte rezervu máte vyšší úrok nepoužitých peněz než běžné spořicí účty a zároveň je likvidnější, což z něj činí lepší ochranu proti inflaci. Hodí se tedy pro všechny, kdo chtějí finanční jistotu a všem pasivním investorům. Více se dozvíte v článku: Rezerva může být lépe uložena než jen na spořicím účtu.
2) Informace o tom, jak pasivně investovat vám da téměř neomezenou možnost výdělku, samozřejmě podle vaší schopnosti ušetřit. Dlouhodobé investování dosahovalo historicky průměrného zisku 10–11 % ročně. Stačí mít základní (minimální) znalosti o akciích, důvěru ve statistiku (v trh) a dodržovat pravidlo maximálního čerpání 4 % z investované částky jako renty. Jak na to? To se dozvíte v článku: Jak nejjednodušeji pasivně investovat s nejmenším rizikem.
3) Informace o nejlepším poskytovateli DIPu a investiční strategii s nejmenšími poplatky vydělají a ušetří hodně peněž.
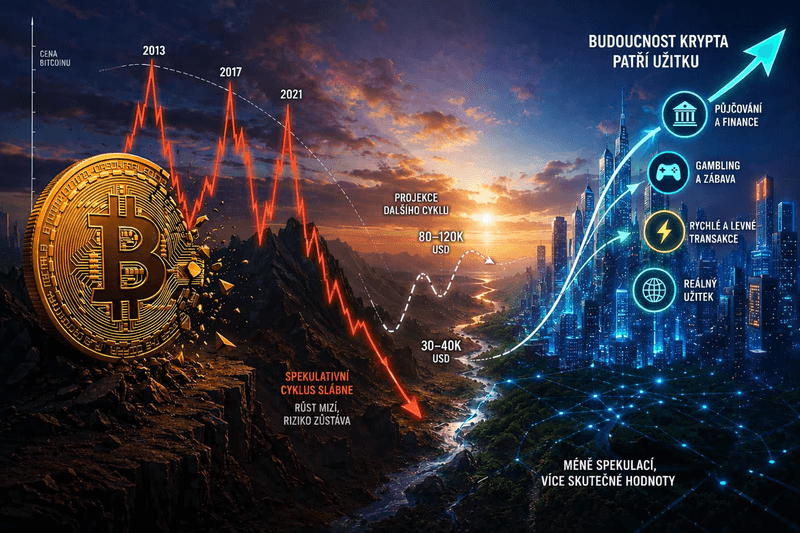
4) Článek jak pasivně investovat do krypto sektoru představuje několik investičních možností v oblasti kryptoměn a DeFi platforem, kde lze dosahovat průměrného zhodnocení kolem 10–20 % ročně. Vysvětluje, jak tyto investice fungují, odkud zisk pochází (kdo ho platí) a popisuje rizika spojená s investováním. Je vhodný i pro ty, kdo věří v Bitcoinu a chtějí své mince dále zhodnocovat (2-10%)
Proč nechci být oficiálním poradcem?
Poradci v bance nemají možnost doporučit nejlepší produkty. Poradci z poradenských firem také doporučují statisticky špatné produkty, jen kvůli tomu že z těch produktů dostanou provizi a nemusí si o ni napřímo říkat.
Většina oficiálních poradců, aby se uživila, si najde bohatého zákazníka a každý rok si účtuje za poradenství % podíl z majetku. To mi přijde jako nejhůře odvedená práce, protože si opakovaně nechává člověk platit, i když práci vykonal jen jednou, a stejně klienta neochrání před pádem.
Druhou možností, jak se živit poradenstvím, je dostávat provize ze vstupních poplatků. Opět poradce dostává opakovaně odměnu za něco, co nedělá opakovaně. Přeci vám nemusí opakovaně vysvětlovat, proč je ten fond dobrý, když máte trvalý příkaz k nákupu.
Třetí možnost je si účtovat za každou hodinu co má schůzku s klientem, kdy předává informace. Pak i může nabízet ty nejlepší produkty, protože ty zároveň nemají vstupní a výstupní poplatky. Mají jen velmi malé poplatky za správu, méně než 0,4%!
Vysvětlit, jak si má klient sám založit účet a jak a co koupit, zabere jeden den. Pak už poradce potřebujete maximálně k tomu, abyste si uklidnili vlastní emoce, kdy vám vysvětlí a ujistí, že je vše v pohodě po krátkém propadu ceny. Jen velmi zřídka by vám řekl, že riziko krize je velké a že by bylo dobré vybrat zisk a držet dolar v dluhopisech. Ale i u této možnosti je dobře odvedená práce, když ten poplatek je malý. Pak je snad jasné, že není moc možné se uživit poradenstvím a ani by nemělo být.
Správného poradce financí živí jeho vlastní finance. To budu ročně ukazovat.
Peníze pro mě nejsou za informace, ty jsou většinou i volně dostupné. Jsou za to že trávím čas aktivním hledáním toho nejlepšího, aby ostatní nemuseli. Také za schopnost si spojit hodně informací do souvislostí a správně vidět rizika který jsou hlavní cenou za zisk.
Neueste Supporter