
Pozor článek je aktualizovaný, na začátku je původní text. Na konci je výsledek přepočítaný o aktuálně nové vytvořené dno.
Tato analýza stojí na mechanickém čtení historických cyklů Bitcoinu. Nepracuje s narativem o zrání trhu, ale s opakující se strukturou, kde se zřetelně mění síla růstu i hloubka propadů. Cílem je zjistit, co se stane, pokud tento mechanismus pokračuje bez zásadní změny.
Základní rámec vychází pouze z dokončených cyklů, tedy z vrcholů a dnových bodů, které lze objektivně změřit.
Základ dat a struktura cyklů
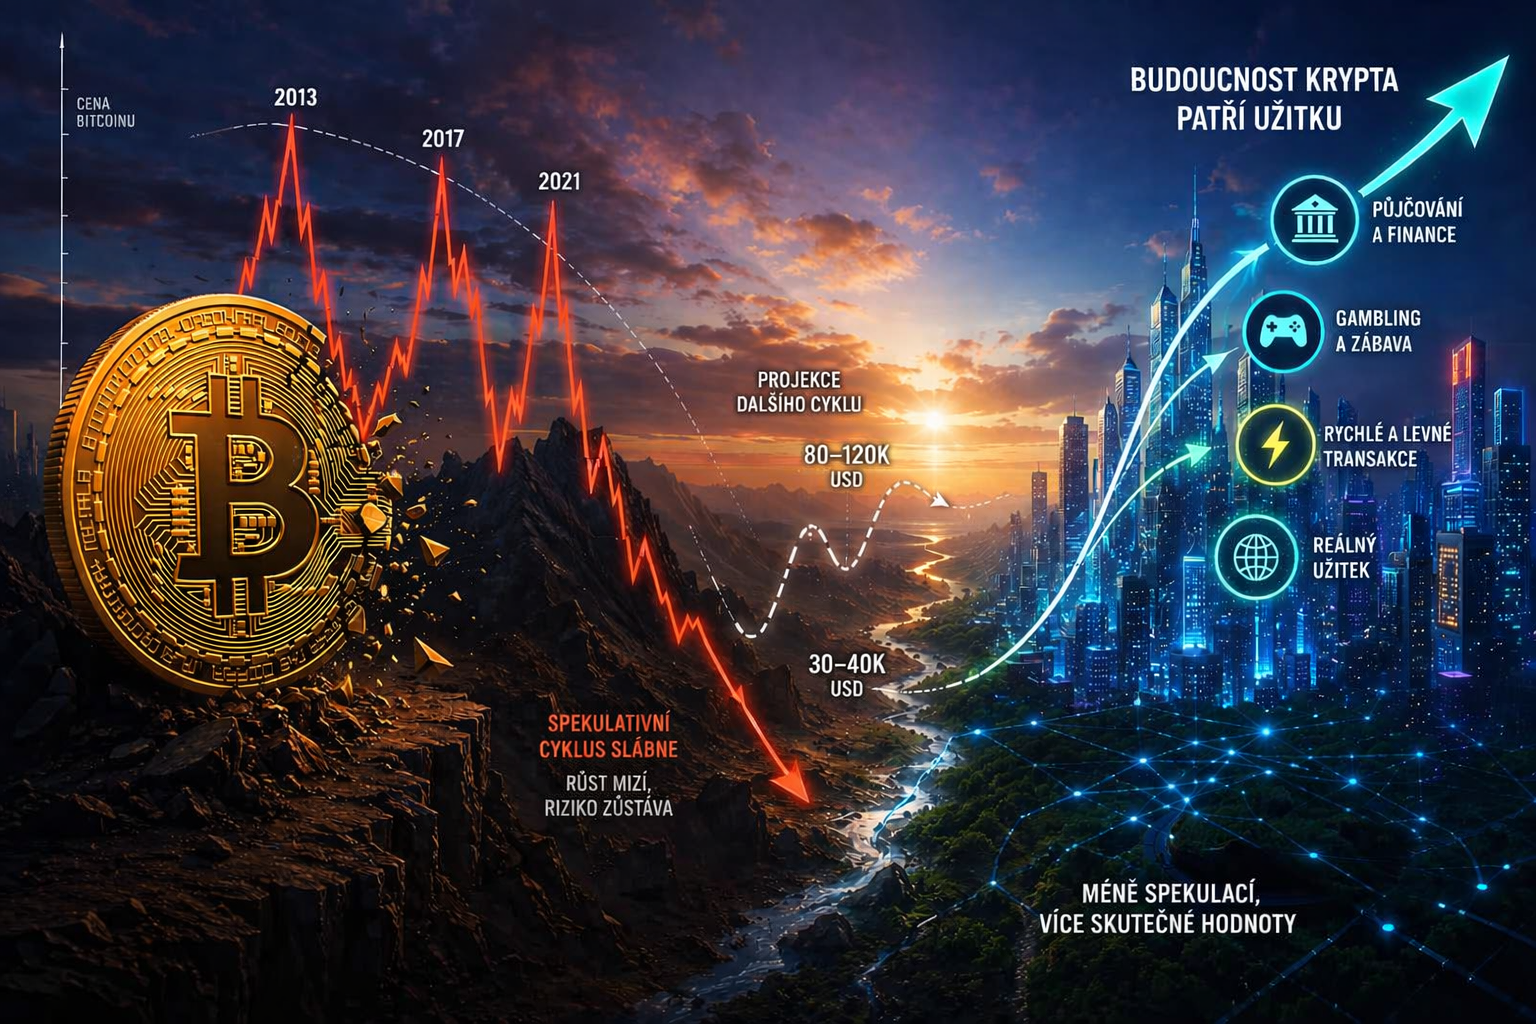
Historické vrcholy jsou v listopadu 2013, prosinci 2017 a listopadu 2021. Historická dna pak v lednu 2015, prosinci 2018 a listopadu 2022.
Z těchto bodů nevychází obraz stabilizace, ale postupného vyčerpání spekulativního motoru. Každý další cyklus má nižší výnos a zároveň stále přítomné riziko prudkých poklesů.
Číselný obraz vyčerpávání cyklu
Při pohledu na samotná data je vidět dramatický posun:
Růst od dna k vrcholu:
2011–2013: = +12 930 %
2015–2017: = +2 056 %
2018–2021: = +706 %
Propady z vrcholu na dno:
2013–2015: = -87 %
2017–2018: = -84 %
2021–2022: = -78 %
→ Propady se zmenšují jen velmi pomalu, což znamená, že riziko zůstává téměř stejné, zatímco růst mizí.
Tento kontrast rychle slábnoucí růst vs. pomalu klesající riziko je jádrem problému. Bitcoin ztrácí asymetrii, která dříve ospravedlňovala extrémní volatilitu.
Síla a pravidelnost spekulativního cyklu
Spekulativní cyklus Bitcoinu je natolik silný, že dodržuje nejen trend procentuálních změn, ale i délku trvání růstu a poklesu bez ohledu na ekonomické dění, makroekonomické faktory či konkurenci jiných kryptoměn.
Jde o čistou spekulaci, která se řídí vnitřní dynamikou trhu, nikoli fundamentem.
Růstová fáze: ~ 1 050 dní
Poklesová fáze: ~ 370 dní
Tento rytmus se opakuje s překvapivou přesností napříč cykly.
Mechanická projekce dalšího cyklu
Pokud tento trend pokračuje, nejde o zrání trhu, ale o další útlum spekulativní energie.
Budoucí dno by se mohlo pohybovat přibližně v pásmu 30 000–40 000 USD.
Následné zhodnocení by již nebylo explozivní, ale pouze omezené: 150–250 %.
Z toho vychází budoucí vrchol v pásmu 80 000–120 000 USD.
Tento výsledek není signálem stability, ale signálem zploštění spekulativního cyklu.
Interpretace výsledku
Data neukazují přechod do stabilního zralého aktiva. Ukazují asymetrické vyčerpání. Spekulativní motor slábne exponenciálně, zatímco riziko poklesu klesá jen omezeně a pomaleji.
To vytváří strukturální problém: aktivum si ponechává vysokou volatilitu, ale ztrácí růstový potenciál.
Fixní nabídka sama o sobě nevytváří užitek ani stabilní měnovou funkci. Bez pružné reakce na poptávku musí cenu absorbovat volatilita.
Současně se zmenšuje i vedlejší role anonymity, protože regulace a analytické nástroje tento prostor zužují.
Aktualizace modelu po vytvoření dna na 58 000 USD
(aktualizace 1.9.2026)
Po vydání této analýzy vytvořil Bitcoin nové cyklické dno přibližně na 58 000 USD, což představuje pokles z historického maxima 126 080 USD přibližně o 54 %.
Původní mechanická projekce předpokládala dno mezi 30–40 tisíci USD, protože vycházela z trendu předchozích tří medvědích trhů. Nový datový bod však ukázal, že hloubka posledního propadu byla výrazně menší, než odpovídalo dosavadnímu trendu.
To znamená, že původní matematický model je potřeba upravit.
Zatímco trend postupně slábnoucích výnosů zůstává zachován, trend hloubky medvědích trhů se změnil výrazněji. Poslední pokles již nebyl pouze o několik procentních bodů menší než předchozí cyklus, ale došlo k mnohem výraznější kompresi.
Stejnou změnu potvrzuje také indikátor NUPL (Net Unrealized Profit/Loss). Z historických dat je patrné, že každý další cyklus dosahuje nižší úrovně euforie na vrcholech trhu a zároveň méně hluboké kapitulace na dnech trhu. Jinými slovy, nejen cenové extrémy, ale i psychologické extrémy investorů se postupně zmenšují.
To je důležitý poznatek. Původní hypotéza o vyčerpávání spekulativního motoru se nepotvrdila pouze na ceně, ale i na chování investorů. Bitcoin již nedokáže vyvolat tak silnou chamtivost jako v letech 2013 nebo 2017, ale současně už ani nevyvolává tak hlubokou paniku jako v předchozích medvědích trzích.
Co to znamená pro další cyklus?
Z čistě matematického hlediska se tím zvyšuje pravděpodobnost, že i další cyklus bude pokračovat v procesu komprese.
To znamená:
menší procentní zhodnocení,
menší procentní propady,
stále slabší psychologické extrémy.
To však nemusí znamenat menší zájem investorů.
Naopak lze očekávat, že mnoho investorů bude vnímat především skutečnost, že Bitcoin již neklesá o 80 %, ale například pouze o 50 %. Mnohem méně nápadné bude, že současně klesá i potenciální výnos. Z pohledu behaviorální ekonomie tak může nižší volatilita vytvářet dojem bezpečnější investice, přestože poměr očekávaného výnosu k podstupovanému riziku se dlouhodobě zhoršuje.
Stejným směrem může působit i rostoucí účast institucí. Pokud budou státy, ETF nebo penzijní fondy postupně zvyšovat expozici vůči Bitcoinu, může to dále přispívat ke zmírňování cenových výkyvů. Samo o sobě to však neznamená návrat exponenciálního růstu. Naopak větší institucionální účast bývá spojena s nižší rizikovou prémií a tedy i s nižšími očekávanými výnosy.
Aktualizovaná projekce
Na základě nového dna 58 000 USD již původní odhad vrcholu 80–120 tisíc USD neplatí.
Přepočtený model ukazuje, že příští vrchol se pravděpodobně bude pohybovat přibližně mezi 120 000 až 160 000 USD, přičemž vyšší cenové dno zvyšuje pravděpodobnost dosažení horní části tohoto pásma.
Nejde však o návrat exponenciálního růstu. Model stále ukazuje stejný dlouhodobý směr spekulativní cyklus se postupně stlačuje. Výnosy klesají, psychologické extrémy slábnou a Bitcoin se stále více pohybuje v užším pásmu mezi euforií a kapitulací.
Je však důležité zdůraznit, že zmenšující se spekulativní cykly samy o sobě z Bitcoinu nedělají lepší uchovatel hodnoty. Menší volatilita totiž neřeší základní vlastnost systému, zcela neměnnou nabídku mincí. Pokud se mění poptávka, nemůže na ni nabídka nijak reagovat, a celá změna se promítá přímo do ceny. To znamená, že Bitcoin zůstává aktivem, jehož hodnota je určována především očekáváním účastníků trhu. Rostoucí důvěra může rozsah spekulativních cyklů postupně zmenšovat, nemění však skutečnost, že fixní nabídka vytváří prostředí, ve kterém se změny poptávky přenášejí přímo do cenových výkyvů. Spekulace proto z trhu nemizí, pouze postupně probíhá v menším rozsahu. U aktivně řízených peněz je spekulace aktivně demotivovaný a proto cena peněz je vždy řádově stabilnější.
 .....
PS: Podrobnější ekonomické vysvětlení proč Bitcoin nemůže v současné podobě se stát penězi a jak moc je překonaný konkurenci jsem vysvětlil v předchozích článcích. I vyvracel mýti kterým jsem věřil v letech 2015-2021. A už nějaký rok nedoporučují spekulovat v kryptu, ale investovat do akcii.
Osobně se těším sledovat jak si povedou moje investice v kryptu, jak moc klesnou zisky, když se ztratí hlavní spekulativní aktivum. Ale očekávám že se do pár let vyplatí přejít zpět úplně do akcii, protože to nebude překonávat výkonost akciového trhu.