Arrivez-vous encore à épargner?
Si vous faites partie des moins nantis, ça pourrait s'avérer... compliqué. Et c'est StatCan qui le confirme, chiffres à l'appui.
https://www150.statcan.gc.ca/n1/daily-quotidien/260129/cg-b003-fra.htm
https://www150.statcan.gc.ca/n1/daily-quotidien/260129/dq260129b-fra.htm
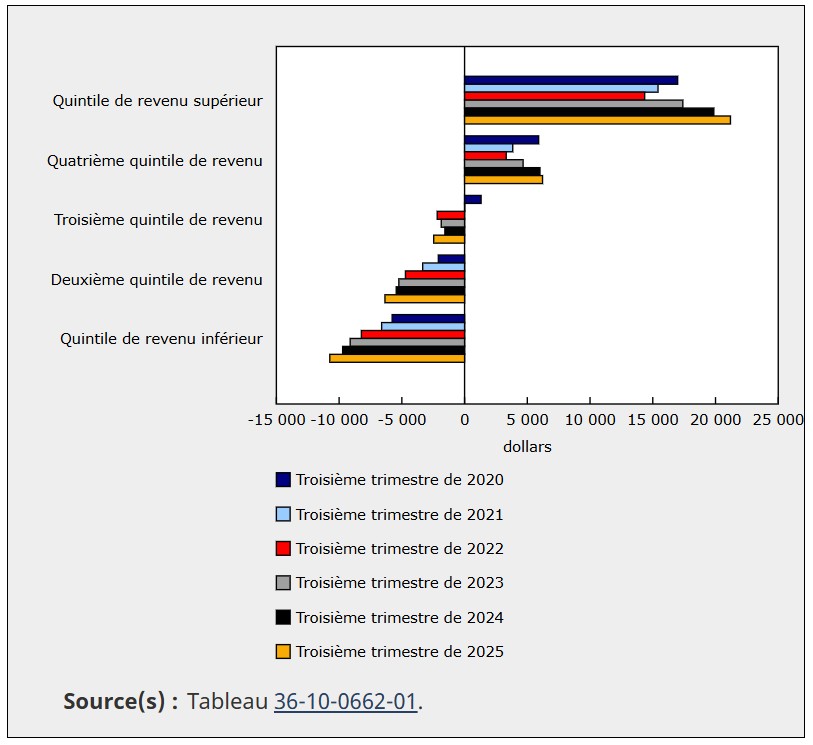
Mais que signifie ce graphique, exactement?
Il faut savoir que l'épargne nette moyenne négative (que vous pouvez voir, facilement, dans le graphique de StatCan) signifie que ces ménages (moins nantis) dépensent en moyenne plus que leurs revenus disponibles, en puisant dans leurs économies ou en s'endettant.
Oui, le piège de "manger ses économies" ou de "vivre au-dessus de ses moyens" via le crédit à la consommation.
Ça pince de le lire.
Je le sais, nous sommes des MILLIONS à devoir rivaliser d'ingéniosité pour combattre l'inflation, comme on le peut, pendant qu'on tente de se trouver de nouveaux créneaux professionnels ou commerciaux pour "remonter à la surface, afin de pouvoir respirer... ou épargner", pour faire image.
Concrètement et pour bien comprendre ce qui se passe, au Canada, en ce moment, retenons que l'épargne nette est calculée comme "le revenu disponible moins la consommation finale des ménages" (soit les dépenses courantes comme la nourriture, le logement et les transports).
Pour les quintiles inférieurs (1er et 2e -- là où ça fait le plus mal), elle est NÉGATIVE depuis 2022, atteignant -10 742 $ pour le quintile inférieur et -6 346 $ pour le 2e au T3 2025, indiquant un phénomène de désépargne ou un recours accru à l'emprunt.
Ouch...
C'est carrément cruel, surtout pour ceux qui n'ont pas encore réussi à se manufacturer un "Plan B" ou encore, un meilleur "Plan A".
Il y a des conséquences pratiques à ça.
D'abord, les dépenses sont supérieures aux revenus. Ça tient de l'évidence mais les ménages qui sont dans cette troublante situation comblent l'écart par des retraits d'épargne (comme via des REER ou des CELI) ou des prêts (des hypothèques ou les infâmes cartes de crédit).
Ensuite, les tendances observées n'annoncent RIEN DE BON pour les ménages modestes, au plan financier parce que l'aggravation qu'on voit dans le graphique (de -5 773 $ en 2020 à -10 742 $ en 2025 pour le quintile le plus bas) reflète une pression inflationniste à l'encontre des besoins essentiels, sans gains équivalents en revenus.
Et dans le graphique, on parle de moyennes NATIONALES alors on peut facilement imaginer à quel point certains ménages souffrent, en ce moment-même.
Les politiciens et leurs cercles de mondialo-propagandistes (que j'appelle les "mercenaires") ne prennent pas le temps de s'arrêter sur l'impact de ces chiffres.
Pire encore, le problème empire d'année en année.
Le pays s'appauvrit et les classes moyennes et pauvres, aussi mais pendant ce temps, l'écart avec les riches (et surtout les ultra-riches) atteint des sommets inédits.
https://forum.chaudiere.ca/viewtopic.php?t=6703
L'inégalité est flagrante.
Dans les faits et dans les chiffres les plus récents de StatCan, le revenu disponible moyen des 20% les plus riches a augmenté de 4,3% par rapport à l'année précédente (en référence au T3 2025 par rapport à celui du T3 2024).
Alors, quand un tiers vous dira qu'il suffit d'épagner, invitez-le à sortir de son tunnel de myopisme financier pour voir la réalité troublante au travers de laquelle des MILLIONS de Canadiens doivent, malgré tout, trouver le moyen de "moyenner".
Je tiens à ajouter que générationnellement, les dommages en cours sont absolument dévastateurs. Donc, même collectivement, ce graphique nous annonce des lendemains inutilement pénibles.
-- --
Archive: https://forum.chaudiere.ca/viewtopic.php?p=9627#p9627
-- --