

Depuis quelques mois, on assiste à un mouvement incroyable des métaux précieux. Et plusieurs se posent la question: pourquoi l’or et l’argent montent autant, et surtout, est-ce que c’est juste un excès de marché ou quelque chose de plus profond?
Plus je regarde ce qui se passe, plus j’ai l’impression qu’on est loin d’un simple mouvement spéculatif. Ce qu’on vit en ce moment, c’est une accumulation de tensions économiques, monétaires et géopolitiques qui se renforcent entre elles. Et historiquement, quand ces plaques là bougent en même temps, les métaux précieux ont tendance à jouer un rôle central.
J'essaie de résumer ça ici.
La hausse des prix ne vient pas de nulle part
On pourrait résumer ça rapidement en disant que l’inflation pousse les métaux à la hausse. C’est vrai, mais c’est très incomplet.
L’inflation actuelle n’est pas seulement liée à la création monétaire. Elle est aussi géopolitique et structurelle. Les conflits armés, les sanctions économiques, la fragmentation du commerce mondial et la volonté des États de sécuriser leurs chaînes d’approvisionnement rendent l’économie mondiale plus rigide, moins fluide et plus coûteuse.
La guerre en Ukraine continue de peser lourdement sur l’énergie, les matières premières et les relations entre blocs économiques. Le conflit au Moyen-Orient ajoute une couche d’incertitude permanente, notamment sur les routes commerciales et la stabilité énergétique. Les tensions entre les États-Unis et la Chine, autour de Taïwan, des semi-conducteurs et de la domination technologique, rendent le monde plus polarisé et moins coopératif.
Dans ce genre d’environnement, les investisseurs ne cherchent pas seulement du rendement. Ils cherchent de la stabilité, de la protection, parfois même simplement quelque chose qui ne dépend pas d’une promesse politique ou d’un système financier fragile.
C’est là que l’or et l’argent reprennent tout leur sens.
La Dédollarisation (ou la perte de confiance envers l'USD)
Pendant des décennies, le dollar américain a été la pierre angulaire du système financier mondial. Les banques centrales accumulaient des bons du Trésor américain presque automatiquement, parce que le dollar était perçu comme sûr, liquide et universel. Il facilitait le commerce mondial.
Ce réflexe est en train d’évoluer.
De plus en plus de banques centrales réduisent graduellement leur exposition au dollar et à la dette américaine. La Chine, la Russie, la Turquie, plusieurs pays du Moyen-Orient et certains pays émergents diversifient activement leurs réserves. Ce n’est pas un rejet brutal du dollar, mais un désengagement progressif.
Quand les banques centrales achètent moins de dette américaine, la demande structurelle pour le dollar ralentit. Et quand cette demande ralentit, le système doit compenser ailleurs : par des taux plus élevés, par plus de volatilité, ou par une perte graduelle de confiance.
C'est l'offre et la demande: moins les gens veulent des bons du Trésor américains, moins l'USD garde sa valeur.
Et avant l'USD, quel était l'actif de valeur ? L'Or, évidemment!
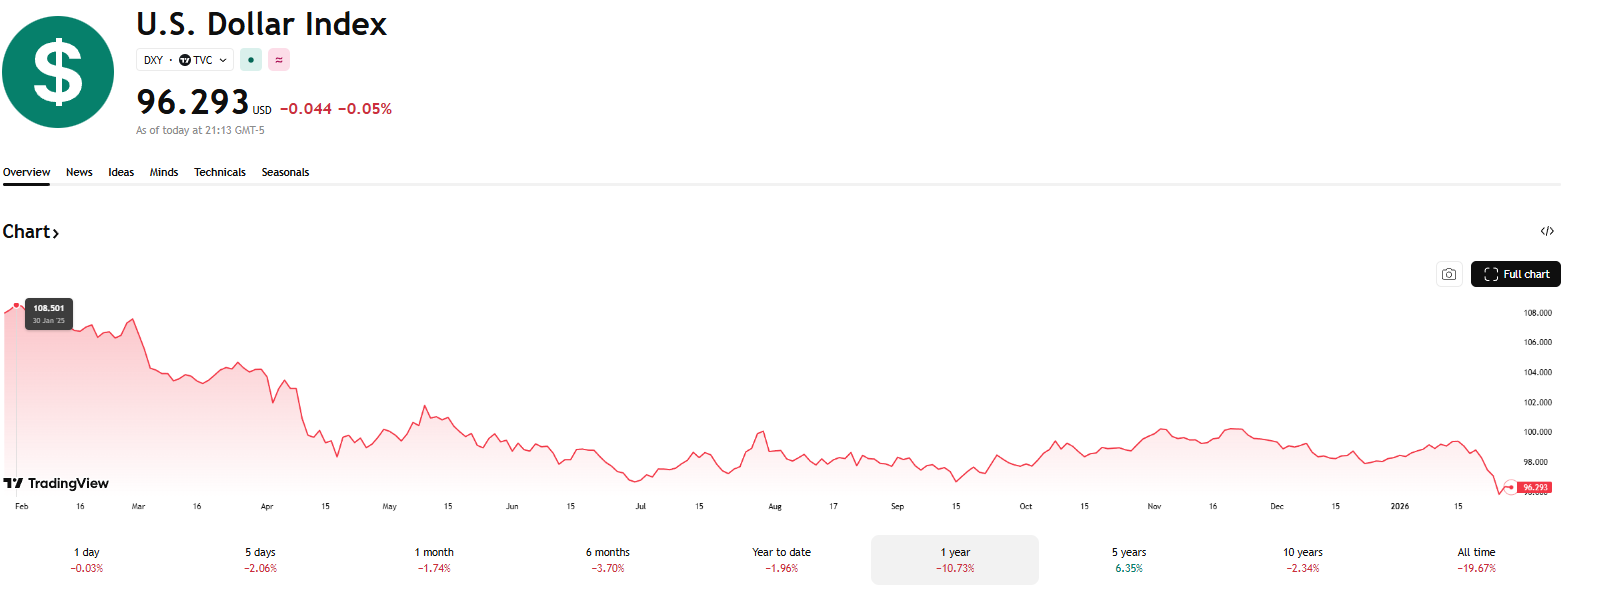
Pour donner une idée, voici les valeurs de l'USD index récentes. L'USD index, c'est une mesure de l'USD vs un panier de devises - ça donne une bonne idée de la confiance des institutions envers le dollar américain.
L’or comme assurance géopolitique
L’or n’est pas là pour battre le S&P 500 sur dix ans. Il est là pour être solide.
Dans un monde où les alliances se fragilisent, où les sanctions deviennent des armes économiques, et où la confiance entre grandes puissances diminue, l’or redevient ce qu’il a toujours été : une réserve de valeur sans contrepartie politique.
Il n’a pas besoin d’un système bancaire stable. Il n’a pas besoin de la bonne volonté d’un État. Il n’est le passif de personne.
Ce n’est pas un hasard si les achats d’or par les banques centrales ont atteint des niveaux records ces dernières années.
__________________________________________
L’argent : même logique, mais avec un moteur industriel
L’argent est souvent analysé comme une version plus volatile de l’or. C’est une erreur.
Oui, l’argent est un métal monétaire. Mais c’est aussi un métal industriel critique. Il est au cœur de la transition énergétique et technologique : panneaux solaires, électronique, véhicules électriques, semi-conducteurs, infrastructures électriques.
La demande industrielle d’argent continue de croître, indépendamment des cycles financiers.
Le problème, c’est l’offre...
La majorité de l’argent produit dans le monde est un sous-produit de mines de cuivre, de plomb ou de zinc. Quand les prix de ces métaux deviennent trop bas ou que les marges se compressent, les projets sont retardés, les investissements diminuent, et l’offre d’argent chute sans que ce soit l’objectif principal.
Pendant des années, le prix de l’argent a été trop bas pour justifier de nouveaux projets miniers significatifs. Aujourd’hui, on en voit les conséquences.
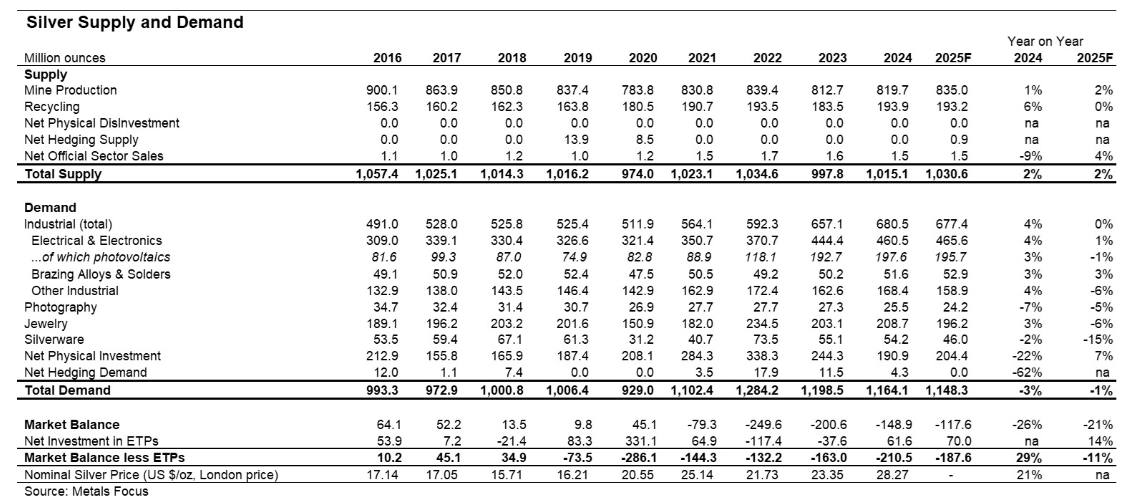
La loi de l'offre et la demande frappe encore - la demande industrielle est là, mais l'offre n'est pas au rendez-vous. On est en déficit depuis plusieurs années (depuis 2021).
L’Asie et le marché physique : là où le signal est le plus clair
Un aspect souvent négligé en Occident, c’est le marché physique asiatique, particulièrement en Chine.
Récemment, des restrictions sur les importations et les flux physiques d’argent ont créé un déséquilibre important. Le prix de l’argent physique à Shanghai s’échange avec des primes très élevées par rapport aux marchés occidentaux.
En temps normal, l’arbitrage corrige ce genre d’écart. Mais quand le métal ne peut pas circuler librement, cette mécanique ne fonctionne plus.
Résultat : une demande locale extrêmement forte, des prix physiques élevés, et une pression qui finit par se transmettre au marché global. Quand le marché physique tire, le marché papier finit par suivre.
Ce que j’en retiens personnellement
Quand je mets tous ces éléments ensemble — dédollarisation graduelle, tensions géopolitiques persistantes, achats massifs des banques centrales, contraintes d’offre sur l’argent et déséquilibres du marché physique asiatique — j’ai de la difficulté à voir la situation actuelle comme une simple bulle.
On est peut-être en train d’assister à une revalorisation structurelle des métaux précieux dans un monde plus fragmenté, moins prévisible et moins centré sur une seule monnaie.
Ça ne veut pas dire que les prix vont continuer de monter en ligne droite. Mais ça explique pourquoi, malgré les corrections et le hype, la tendance de fond reste étonnamment solide.
Jusqu'à ce que ça change!
Ceci n'est pas une recommandation d'acheter. Juste ma lecture du marché.