
On entend souvent qu’investir jeune “fait toute la différence”. C’est vrai, mais ce n’est pas toujours évident de comprendre à quel point. Alors regardons quelque chose de simple : la valeur finale d’un seul dollar, investi une seule fois, à différents âges… et laissé tranquille jusqu’à 65 ans.
Pour garder ça clair et honnête, posons une hypothèse simple :
7 % de croissance moyenne par année.
C’est réaliste, c’est prudent, et ça suffit largement à démontrer le rôle du temps.
Le dollar de 18 ans : 47 ans devant lui
Un dollar investi à 18 ans n’a rien de spécial en soi. Mais il a un avantage colossal : le temps.
À un rendement de 7 %, ce dollar devient environ 24 $ à 65 ans.
Pas parce qu’il “travaille fort”.
Pas parce que l’investisseur est brillant.
Parce qu’il a eu 47 ans pour pousser.
À 25 ans : déjà un raccourci important
À 25 ans, la vie commence à coûter cher, mais c’est encore un excellent moment pour planter une graine financière.
Le même dollar devient environ 15 $ à 65 ans.
C’est encore extrêmement puissant… mais on a déjà perdu plus de la moitié du potentiel du dollar de 18 ans simplement parce qu’on a commencé sept ans plus tard.
La différence n'est pas dans la performance.
Elle est dans l’horizon.
À 35 ans : la moitié du temps, la moitié du résultat
À 35 ans, il reste 30 ans devant soi.
Le même dollar grimpe à environ 7,60 $.
C’est encore respectable, mais le contraste frappe : 7,60 $ contre 29 $.
Quatre fois moins pour une seule raison : l’âge au moment de l’investissement.
À 45 ans : le temps accélère… contre nous
À 45 ans, l’horizon est court. Sans surprise, le dollar termine à environ 3,90 $.
C’est encore une croissance intéressante — doubler, c’est toujours bon — mais on voit clairement que le terrain de jeu n’est plus le même.
À 55 ans : le dollar n’a presque plus de souffle
Il lui reste 10 ans. À 7 %, il termine à environ 1,97 $.
C’est à ce moment que l’on comprend que les intérêts composés ne récompensent pas les plus motivés… mais les plus tôt dans la game.
À 60 ans : le dollar n’a plus le temps d’être autre chose
Cinq ans de croissance : il termine autour de 1,40 $.
On est loin des 29 $ du dollar de 18 ans.
Même dollar, même rendement, même stratégie.
Mais pas du tout la même histoire.
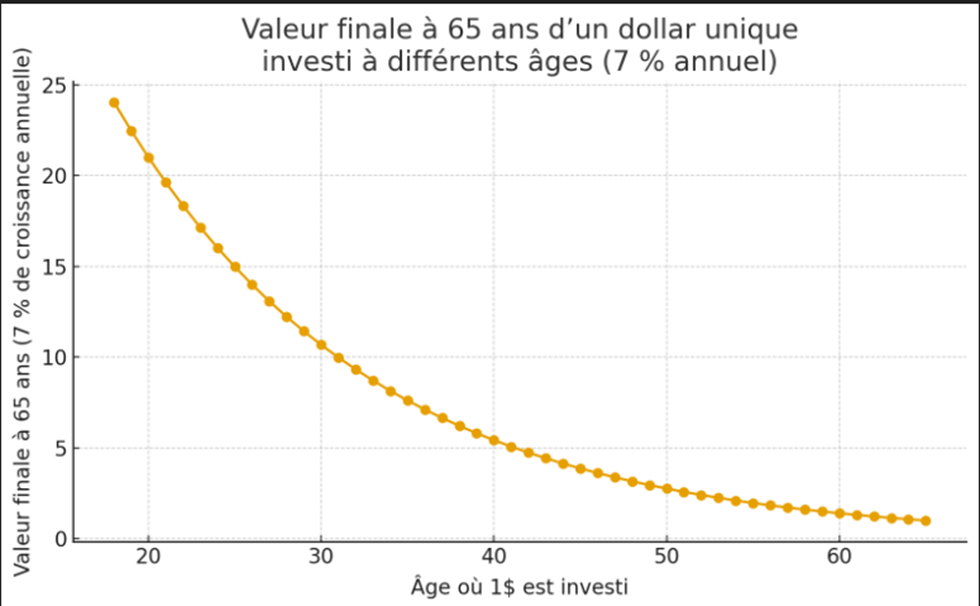
Vu isolément, ces chiffres ont presque l’air innocents. Après tout, on parle d’un seul dollar. Un dollar qui devient 24 $, ou 15 $, ou 7 $. C’est intéressant, mais ce n’est pas la somme qui change une vie.
Sauf que la logique derrière ces chiffres — elle — change tout.
Parce que si l’on applique exactement le même exercice, mais cette fois avec 2 500 $ investis chaque année, de 18 ans à 65 ans, l’histoire prend une tout autre dimension.
Le dollar qui devenait 24 $ à 65 ans?
Les 2 500 $ investis à 18 ans deviennent près de 60 000 $ à eux seuls.
Ceux investis à 25 ans?
Environ 37 500 $.
À 35 ans?
Autour de 19 000 $.
À 45 ans?
Environ 9 500 $.
Et à 55 ans?
À peine 4 900 $.
Même logique, même rendement de 7 %.
Mais quand on remplace “1 $” par “2 500 $”, on se rend compte que ces petites graines annuelles deviennent des arbres. Et que la différence entre commencer tôt ou tard n’est plus une dizaine de dollars… mais des dizaines de milliers.
Ce n’est pas un calcul abstrait.
C’est une démonstration très simple d’une vérité qui accompagne tous les investisseurs disciplinés : le temps n’ajoute pas de la croissance, il la multiplie.
Alors enseignez le, passez le mot. C'est aussi pour ça que je suis ici. C'est payant de faire des sacrifices jeune. Même si on doit aussi vivre ;)