

巴菲特作为深度价值投资者:
他不看故事,他只看趋势;只看result,不看promise(巴菲特没可能去买现在的特斯拉😀)
而这三条长期趋势,
正在把苹果与谷歌的基本面,
拉向两个完全不同的方向。
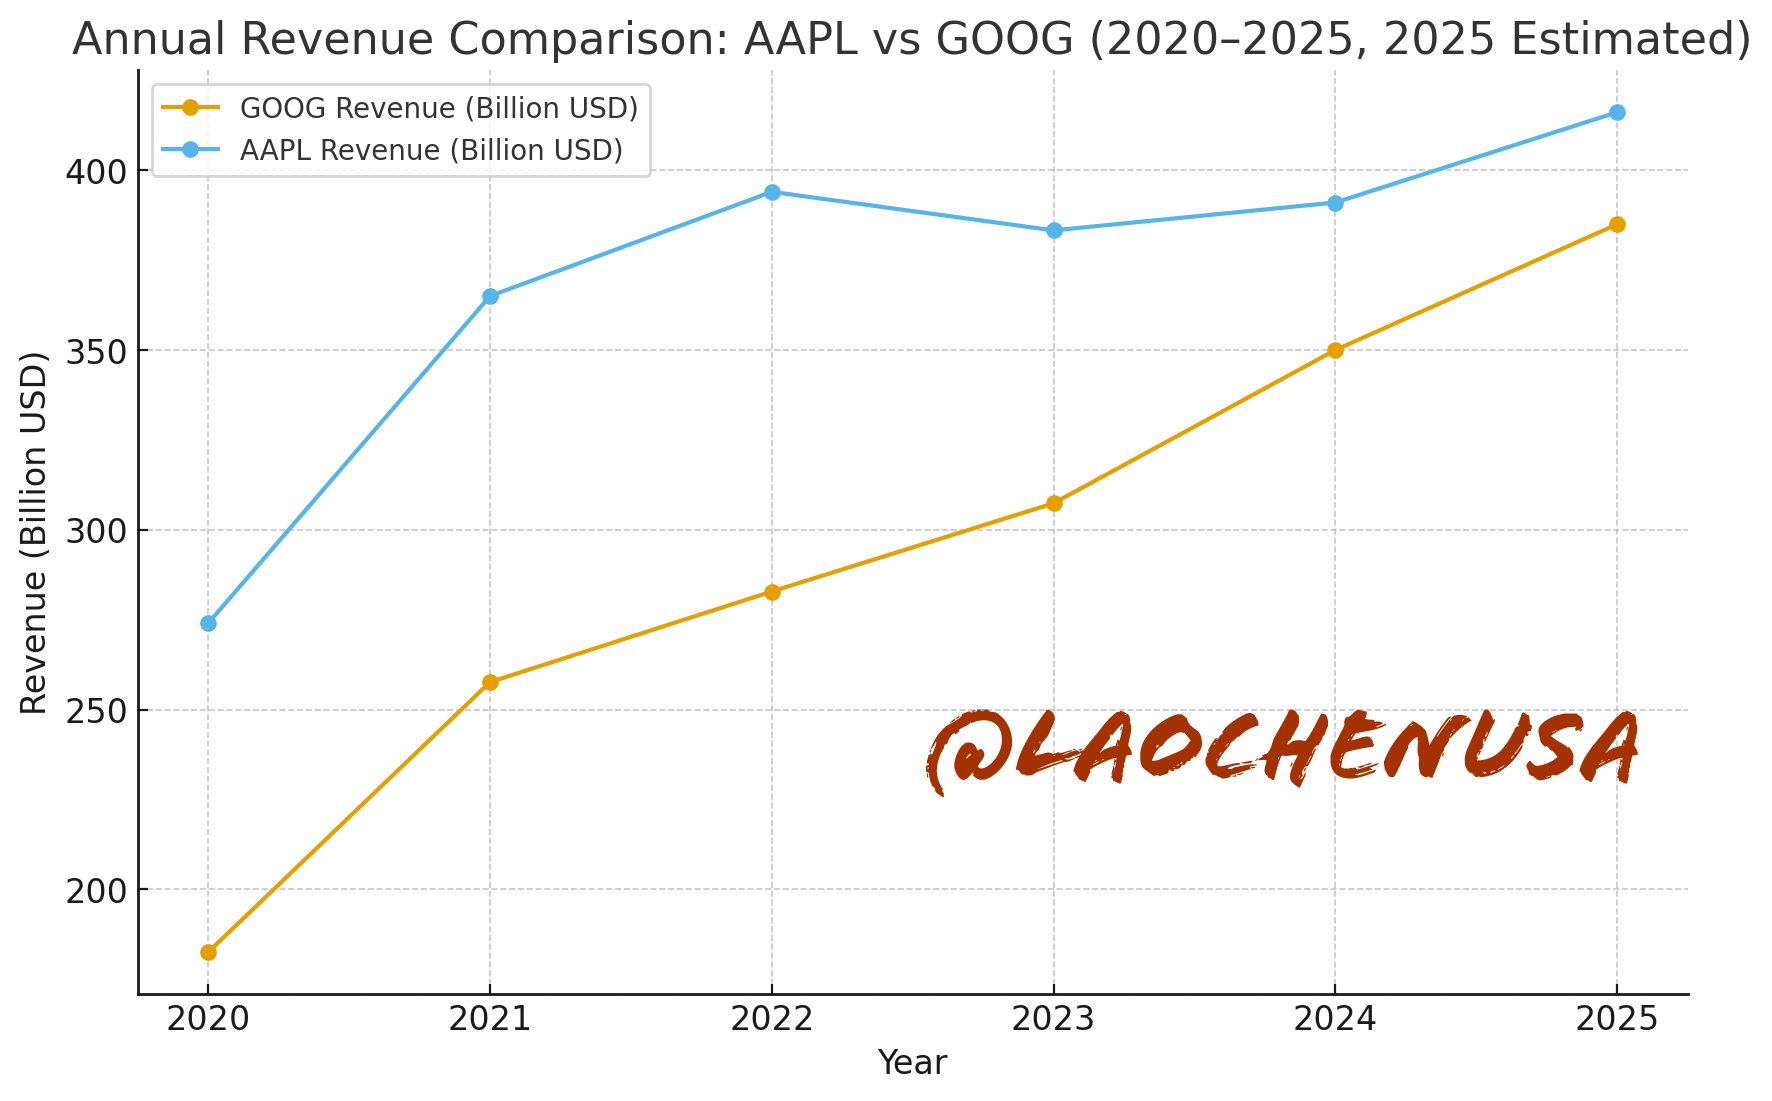
营收趋势背离:GOOG 持续上升,AAPL 五年近乎横盘
(图:Revenue)
过去五年:
•GOOG:182B → 380B,稳步上升
•AAPL:380–400B 区间横盘,已三年无增长
营收决定企业“未来空间”。
一个在扩张,一个在原地踏步。
这是巴菲特最敏感的信号之一。
自由现金流(FCF):AAPL 高点已过,GOOG 仍在上升轨道
(图:Free Cash Flow)
•AAPL 的 FCF 在 2022 见顶 → 此后连续回落
•GOOG 的 FCF 五年稳步抬升 → 2024–2025 持续创新高
FCF 是巴菲特最看重的指标,
因为那是真金白银流进公司的速度。
趋势告诉我们:
苹果进入成熟期,谷歌仍在增长期。
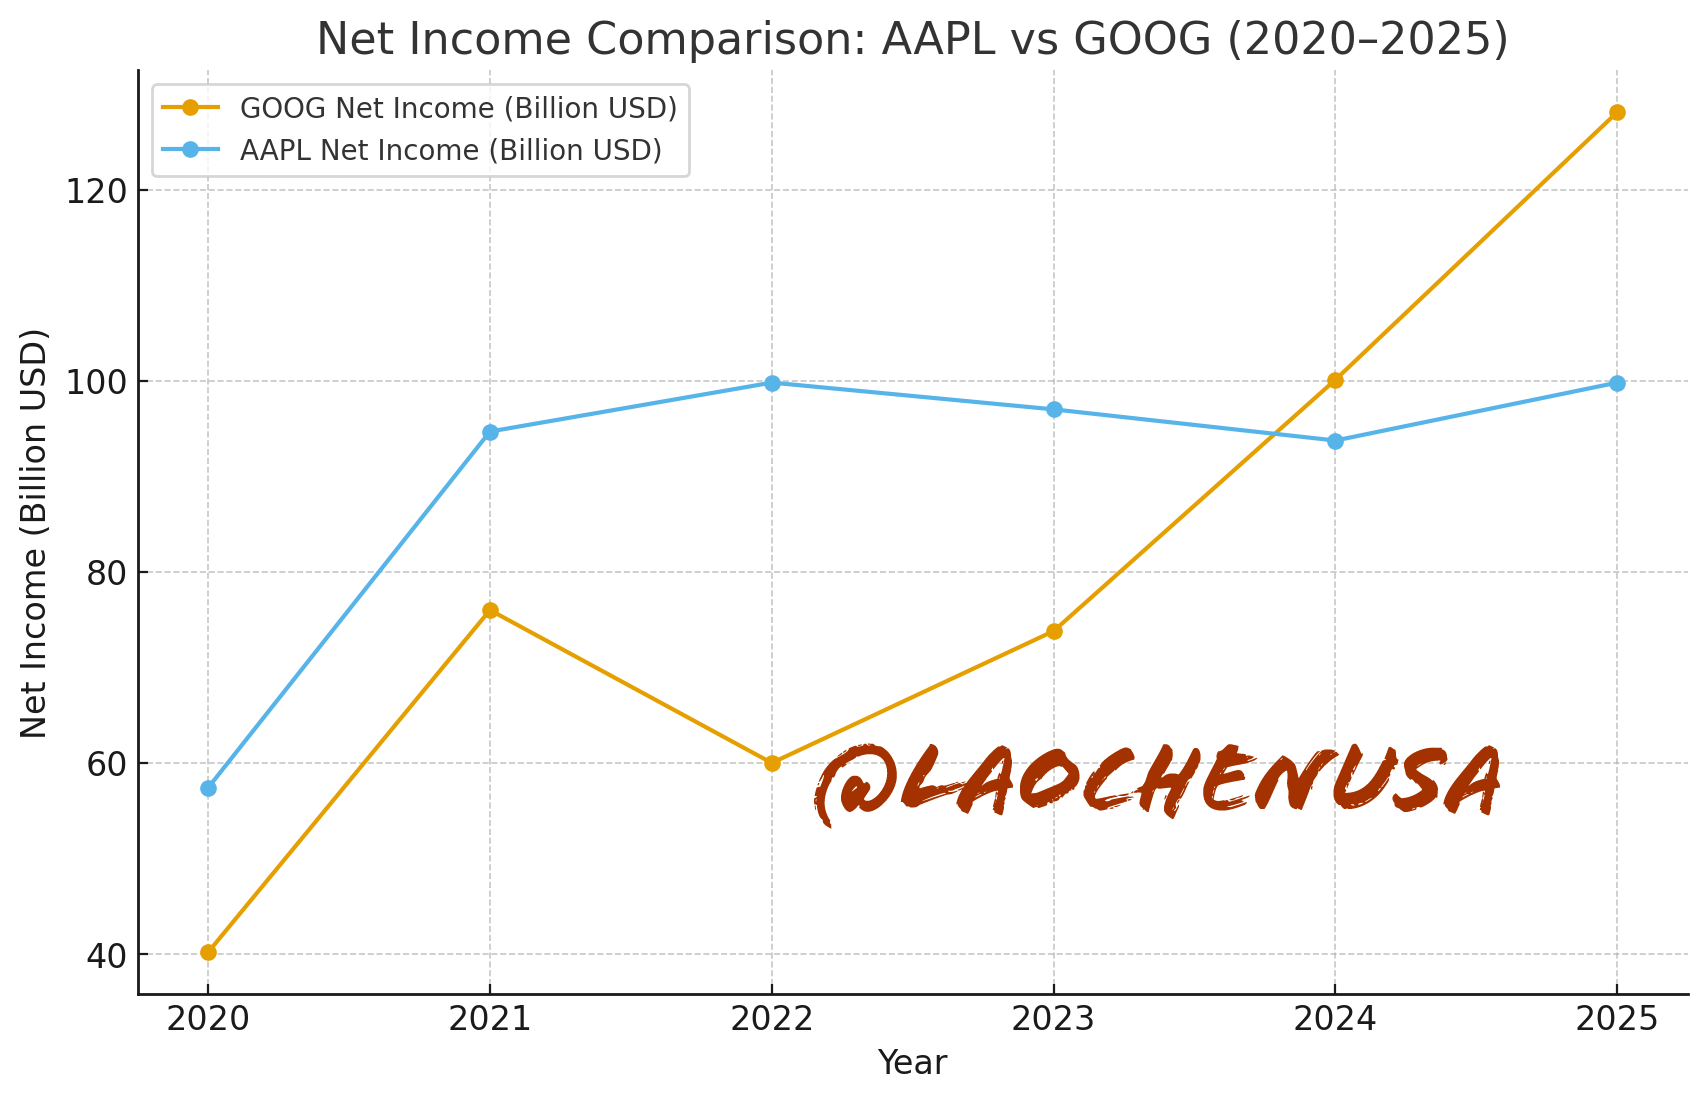 利润趋势:AAPL 增速放缓,GOOG 仍然快速增长,反超AAPL
(图:Net Income)
•AAPL:2021 以来利润逐年下降
•GOOG:2022 触底 → 2023–2025 利润全面修复,反超Apple,已成为美股最赚钱的公司
资本的偏好非常简单:
喜欢利润加速的公司,嫌弃利润往下的公司。
巴菲特的核心逻辑:
Apple 的黄金增长周期已过去;
Google 的利润增长周期正在展开。
资本只会流向
“利润重新加速的公司”,
而不是“稳定但不增长的公司”。
巴菲特这一轮操作,
不是抛弃苹果,而是顺着趋势下注未来。
苹果依然是一家伟大的公司,护城河极深,现金流优异,生态壁垒全球无敌。
但现实是:
•增长空间有限(硬件周期封顶)
•利润进入成熟期
•估值偏贵,溢价太高
对巴菲特这种深度价值投资者来说:
不是苹果不好,而是它“太贵”了。
而谷歌刚好相反:
基本面加速、利润修复并快速增长、估值仍然合理。