
Si je ne devais retenir qu'une seule leçon après des années de trading algo, ce serait celle-ci : la taille de tes positions est plus importante que ta stratégie d'entrée.
Rob Carver (ex-AHL, Man Group) le dit brutalement : "Position management is more important than trading rules." Andreas Clenow (CIO ACIES Asset Management) renchérit : "Risk management is the real secret of trend-following, not the entry rules."
Et pourtant, quand on débute avec Freqtrade, on passe 95% du temps à peaufiner ses conditions d'entrée (quel RSI ? quel VWAP ? quel croisement de MA ?) et 5% sur le sizing. C'est exactement l'inverse de ce qu'il faudrait faire.
Ce post est le chaînon manquant entre le guide de configuration Freqtrade et le post sur stake-amount unlimited. On va voir les différentes méthodes de sizing, comment les implémenter dans Freqtrade, et surtout — pourquoi mal sizer tue plus de comptes que de mauvais signaux.
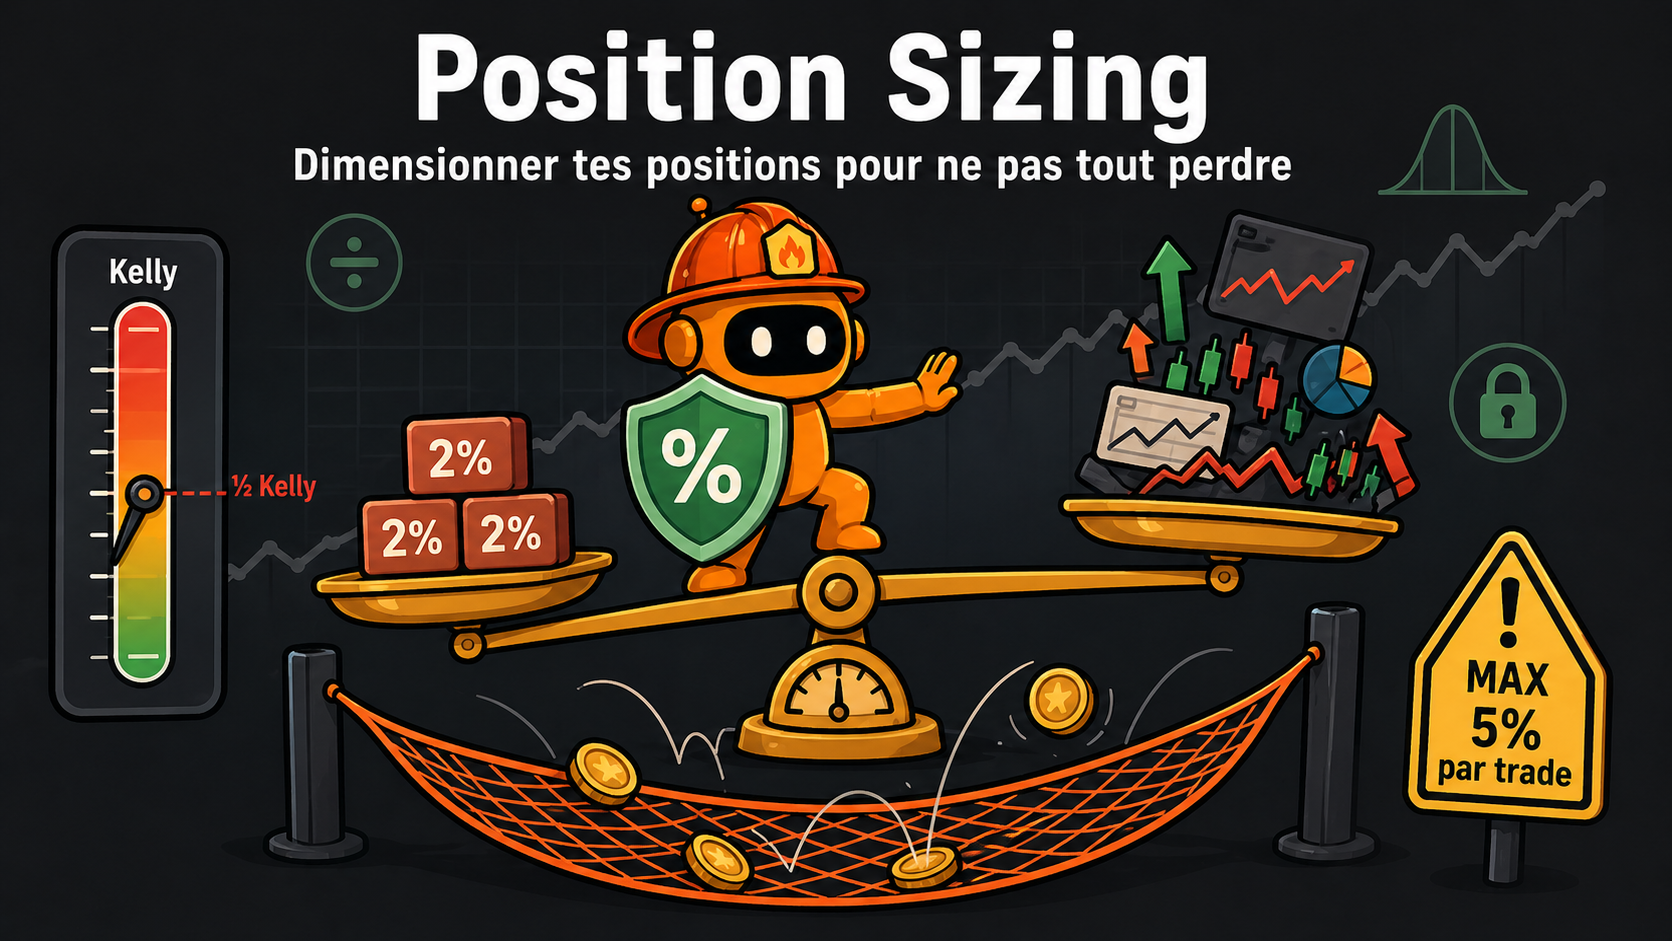
Pourquoi le sizing est plus important que la stratégie
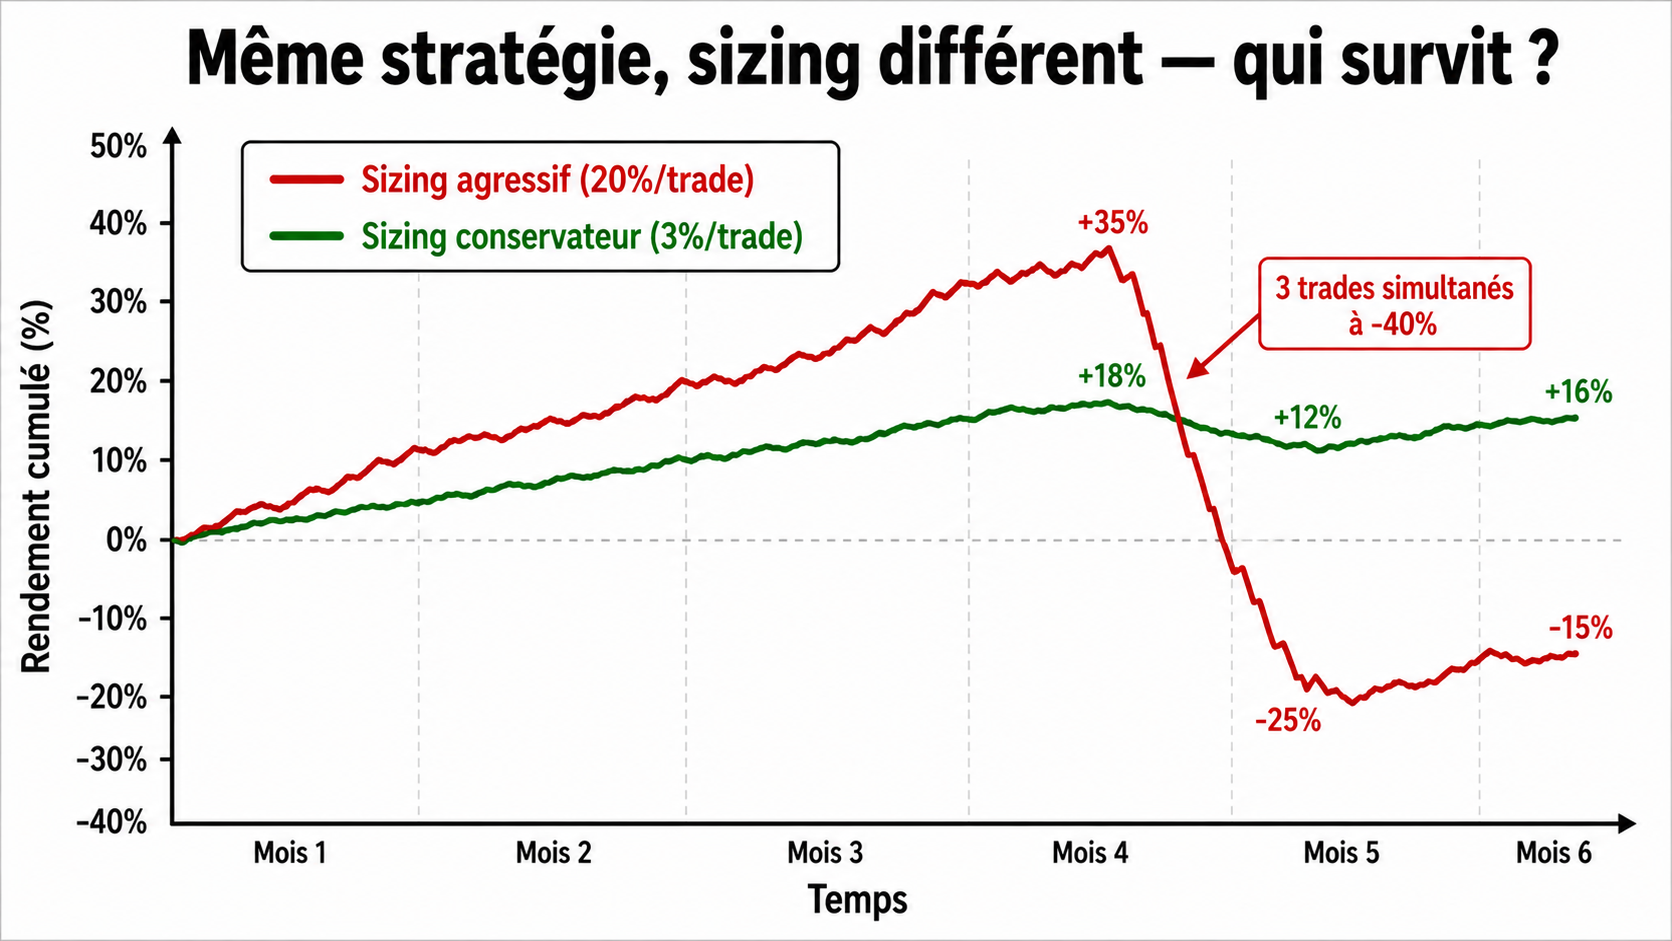
Imaginons deux traders avec la même stratégie (même winrate, même profit factor) :
Trader A : met 20% de son capital par trade, 5 trades max ouverts simultanément
Trader B : met 3% de son capital par trade, 15 trades max ouverts simultanément
Même stratégie, même marché. Mais le Trader A est un trade catastrophique d'être éliminé. 5 trades à 20% = 100% du capital exposé. Un seul qui prend -50% (ça arrive en crypto) et c'est -10% du portefeuille d'un coup. Deux mauvais trades simultanés et c'est le game over.
Le Trader B, avec ses 3% par trade, peut encaisser un -50% sur un trade et ne perdre que -1,5% de son portefeuille. Il faudrait que 20 trades simultanés fassent -50% en même temps pour qu'il perde 30% — ce qui est statistiquement très improbable même en crypto.
La stratégie est la même. Le sizing fait toute la différence entre survivre et exploser.
Les 4 méthodes de sizing
1. Stake fixe — le plus simple
Tu mets le même montant sur chaque trade, quelle que soit la situation.
"stake_amount": 50 // 50 USDC par trade
Avantages :
Simple à comprendre et à configurer
Prévisible — tu sais exactement combien tu risques par trade
Pas d'effet de compounding négatif (quand tu perds, tu ne mets pas plus)
Inconvénients :
Tu ne profites pas de la croissance du capital (pas de compounding positif non plus)
Les trades sur des paires volatiles et calmes ont le même montant — ce qui n'a aucun sens en termes de risque réel
Quand l'utiliser : quand tu débutes, quand tu testes une stratégie en dry-run, ou quand tu veux un contrôle maximal sur ton exposition.
2. Stake fractionnel — le standard
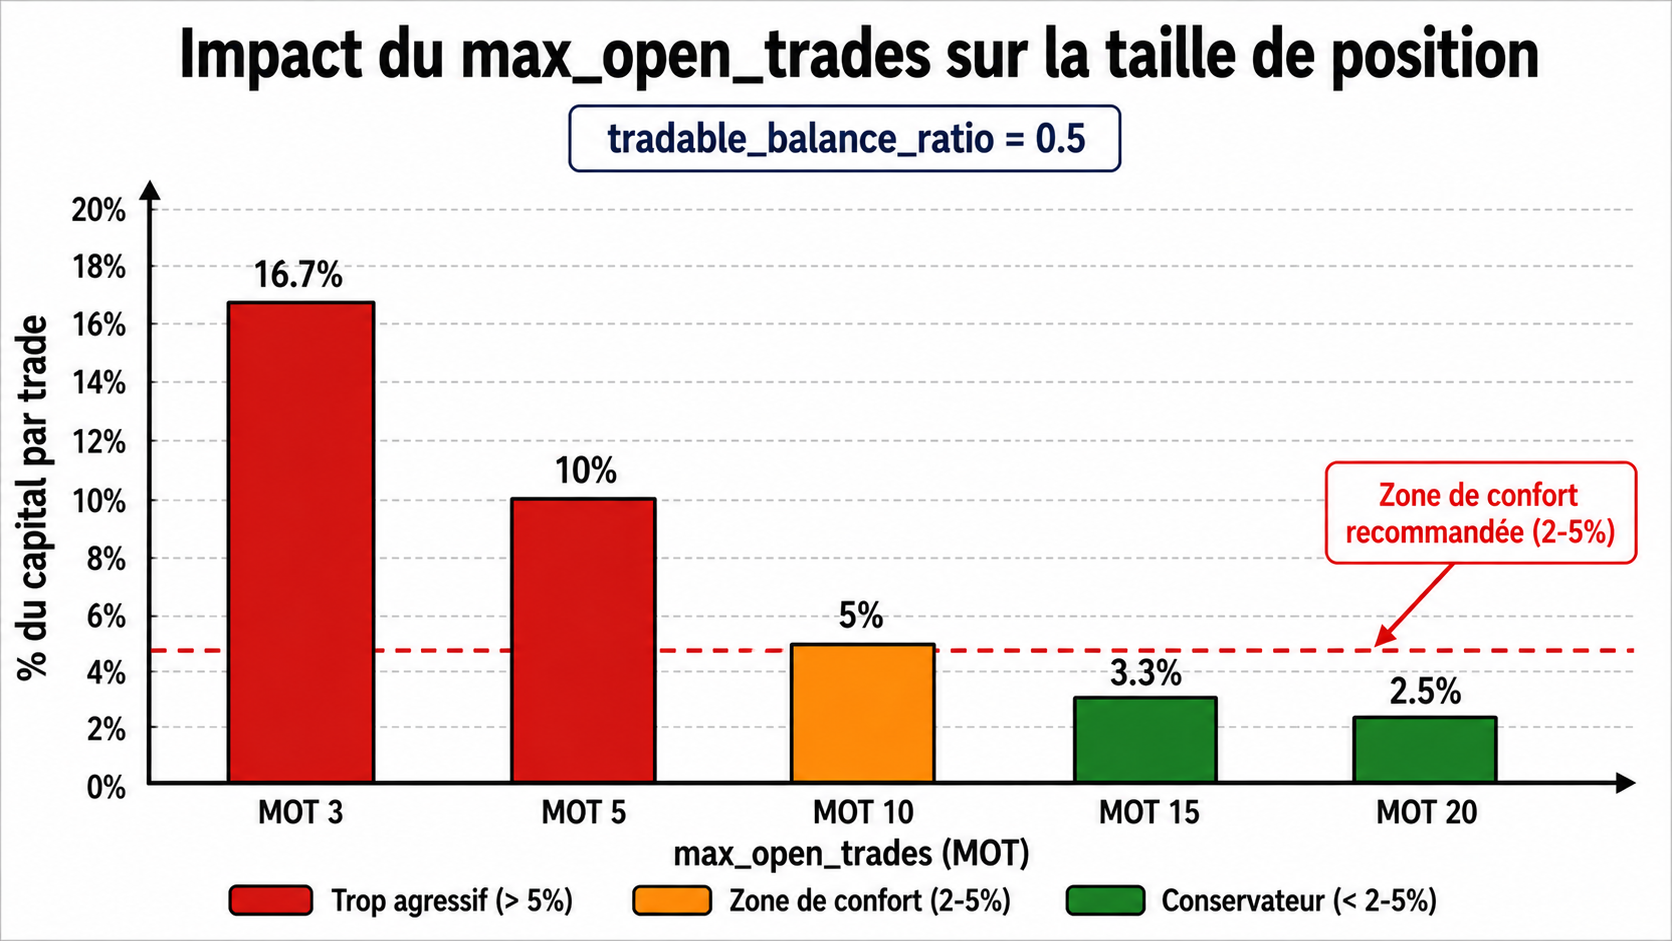
Tu mets un pourcentage fixe de ton capital disponible sur chaque trade. C'est ce que fait Freqtrade quand tu utilises "stake_amount": "unlimited" avec max_open_trades :
"stake_amount": "unlimited",
"max_open_trades": 10,
"tradable_balance_ratio": 0.5
Ici, Freqtrade divise 50% du capital disponible par 10 trades max = 5% par trade. Si ton capital grossit, chaque trade grossit aussi. Si ton capital baisse, chaque trade diminue automatiquement.
⚠️ J'ai écrit un post entier sur les pièges de stake unlimited.
Le résumé : sans garde-fous (
tradable_balance_ratiobas,max_open_tradesélevé, retrait régulier des profits), le compounding amplifie les pertes autant que les gains.
Le paramètre clé : max_open_trades change tout pour le DCA. Passer de MOT 5 à MOT 3 double quasiment l'allocation par trade. Il faut toujours le fixer délibérément, jamais le laisser par défaut.
3. Volatility targeting — la méthode des pros
C'est la méthode que Rob Carver utilise depuis 12 ans. Au lieu de mettre le même montant (ou le même pourcentage) sur chaque trade, tu ajustes la taille en fonction de la volatilité de l'instrument.
Le principe : tu vises un niveau de volatilité cible pour ton portefeuille. Si une paire est 2× plus volatile qu'une autre, tu mets 2× moins dessus.
Carver formalise ça simplement : vol target = Sharpe ratio attendu. Si tu attends un SR de 0.5, ton vol target devrait être 25%. Si une paire a une vol annualisée de 100% (assez courant en crypto), tu ne mets que 25/100 = 25% de ce que tu mettrais sur une paire à vol de 25%.
Implémentation Freqtrade : tu peux utiliser custom_stake_amount dans ta stratégie pour ajuster dynamiquement la taille :
def custom_stake_amount(self, current_time, current_rate,
                        proposed_stake, min_stake, max_stake,
                        leverage, entry_tag, side, **kwargs):
    dataframe, _ = self.dp.get_analyzed_dataframe(
        pair=kwargs['trade'].pair, timeframe=self.timeframe
    )
    if len(dataframe) < 20:
        return proposed_stake

    # ATR 14 comme proxy de volatilité
    atr = dataframe['atr'].iloc[-1]
    vol_ratio = atr / current_rate

    # Vol cible : 2% par trade
    target_vol = 0.02
    adjusted_stake = proposed_stake * (target_vol / vol_ratio)

    return min(adjusted_stake, max_stake)
💡 Attention au floor de volatilité : Clenow avertit qu'il faut un plancher de volatilité minimum dans le sizing. Les régimes de faible volatilité (peg, manipulation) créent des positions monstrueuses qui explosent quand la vol revient. Exemple avec CHF/EUR avant le débouclage du SNB en 2015 — des positions énormes parce que "c'est stable", puis -20% en 30 minutes.
4. Kelly Criterion — la formule mathématique (et ses pièges)
Le critère de Kelly donne la fraction "optimale" de capital à risquer pour maximiser la croissance à long terme. La formule simplifiée :
f* = (p × b - q) / b
Où : p = probabilité de gain, q = probabilité de perte (1-p), b = ratio gain moyen / perte moyenne.
Exemple : winrate de 60%, gain moyen de 3%, perte moyenne de 2%.
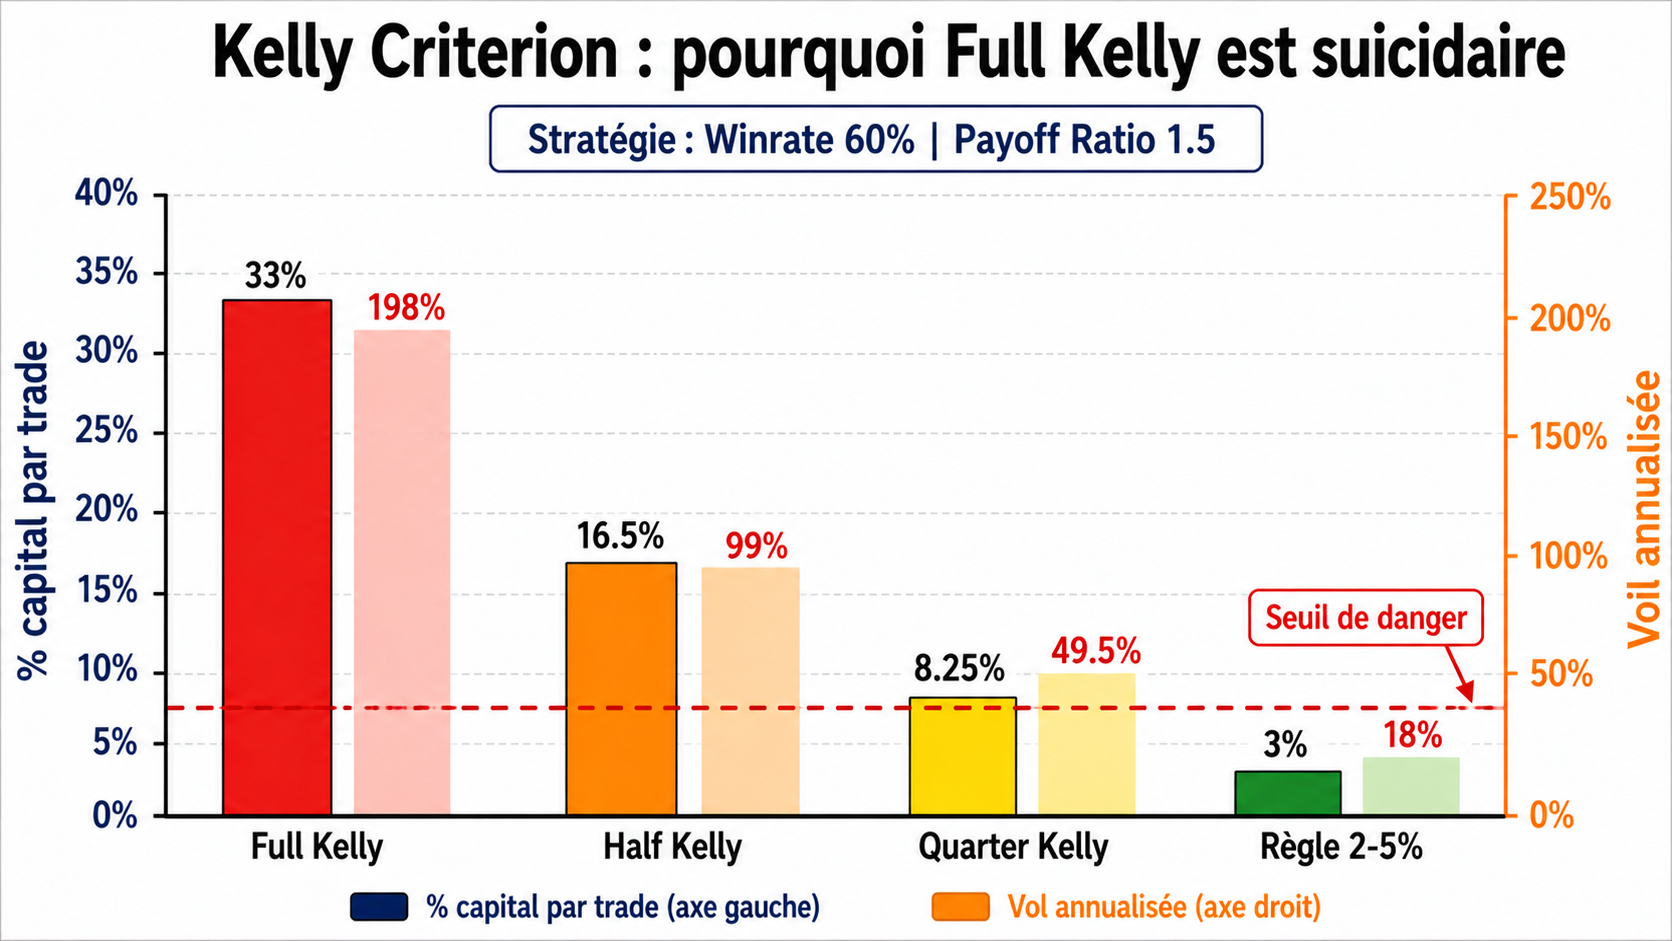
f* = (0.60 × 1.5 - 0.40) / 1.5 = 0.33 → Kelly dit de mettre 33% du capital par trade.
Le problème ? Full Kelly avec un Sharpe de 2 implique une volatilité annualisée de 200%. Tu peux perdre 60-70% de ton capital en un mauvais mois. C'est mathématiquement "optimal" sur une infinité de trades, mais financièrement suicidaire dans le monde réel.
La solution universelle : Half Kelly. Tu divises par 2 la taille recommandée par Kelly. Carver, Chan, et la plupart des quants utilisent Half Kelly ou moins. Dans notre exemple, ça donne 16,5% par trade — et honnêtement, même ça reste agressif pour la crypto.
Mon approche personnelle : je calcule Kelly pour avoir une idée du "plafond théorique", puis je size à Quarter Kelly (÷4) ou je me cale sur la règle des 2-5% par trade, selon ce qui est le plus conservateur.
Le sizing DCA : un cas particulier
Le sizing DCA (Dollar Cost Averaging) est un monde à part. Quand ta stratégie utilise des safety orders pour moyenner à la baisse, la taille de la première entrée n'est pas la taille totale — c'est juste le début.
Voici comment calculer le sizing DCA dans Freqtrade :
available_amount = available_capital + total_closed_profit
proposed_stake = available_amount / max_open_trades
custom_stake = (proposed_stake / max_so_multiplier
                * overbuy_factor) * tradable_balance_ratio
Le max_so_multiplier est crucial : si tu as 4 safety orders avec un safety_order_volume_scale de 2, ton multiplicateur total est 1 + 2 + 4 + 8 + 16 = 31. La première entrée ne doit être que 1/31ème de ton budget total pour ce trade.
⚠️ Règle absolue : minimum 4 safety orders effectifs par trade, sinon ton DCA est un all-in déguisé. Si tu n'as qu'un seul safety order, tu fais essentiellement un doublement de position sur une conviction unique — c'est du gambling, pas du DCA.
Les plafonds : ne jamais dépasser
Quelle que soit la méthode de sizing que tu utilises, il y a des plafonds à respecter absolument :
2-5% max par trade — même avec une conviction forte. C'est compatible avec le sizing par confiance (scaler par conviction à l'intérieur du plafond, jamais au-dessus)
20% max par stratégie — si tu as 5 stratégies, aucune ne devrait avoir plus de 20% du capital total
Drawdown max acceptable : 30-35% — au-delà, couper, repasser en stake fixe, recalibrer. Ne pas attendre -50% pour réagir
Levier 1x par défaut — 2-4x uniquement après validation walk-forward ET live avec petit capital
💡 SalsaTekila (trader pro) et les quants gérant des milliards convergent sur la même règle : caps stricts par stratégie ET par actif. 20% max par stratégie, 5% max par paire. Ça isole les blow-ups — si une stratégie ou une paire explose, le reste du portefeuille survit.
La règle d'or : survivre avant gagner
C'est peut-être la leçon la plus importante de ce post, et elle vient d'un quant qui gère environ un milliard de dollars (Beetcoin) :
"Les paramètres doivent d'abord garantir la non-ruine, ensuite optimiser le profit. Un bot à 5%/an qui ne blow up jamais est meilleur qu'un bot à 50%/an qui blow up tous les 3 ans."
Ça fait mal à entendre quand on rêve de +100% annualisé. Mais c'est la réalité : la ruine est irréversible. Si tu perds 50% de ton capital, tu dois faire +100% pour revenir au point de départ. Si tu perds 80%, il te faut +400%. La mathématique est impitoyable.
C'est pour ça que les métriques Calmar ratio (profit / max drawdown) et Max Drawdown sont prioritaires sur le profit absolu. Un bot qui fait +15%/an avec un max drawdown de 12% est excellent. Un bot qui fait +50%/an avec un max drawdown de 60% est une bombe à retardement.
Pas d'augmentation de levier tant que tu n'as pas vécu un changement de régime
Ernest Chan (ex-Morgan Stanley/Credit Suisse) pose une règle simple : pas d'augmentation de levier tant que ta stratégie n'a pas vécu un CHANGEMENT DE RÉGIME (quiet → volatile, expansion → recession, bull → bear).
6 mois de profits sans drawdown ≠ preuve que ta stratégie est solide. C'est juste la preuve que le régime actuel lui convient. Quand le régime changera — et il changera toujours — c'est là, et seulement là que tu sauras si ton sizing est correct.
Si tu trades depuis septembre 2025 et que tu n'as connu que du range ou du bull, tu n'as pas validé ta stratégie. Tu l'as validée dans un régime. Comme le dit notre point de marché bear market, c'est exactement dans les transitions que les sizing trop agressifs explosent.
Résumé actionnable
Stake fixe : pour débuter ou tester. Simple et prévisible
Stake fractionnel : le standard.
stake_amount: "unlimited"+max_open_tradesbien calibré +tradable_balance_ratio< 0.6Volatility targeting : la méthode des pros. Ajuste la taille par la volatilité de chaque paire via
custom_stake_amountKelly : utilise Half Kelly max, et préfère Quarter Kelly. Ne dépasse jamais le plafond de 5%
Plafonds : 2-5% par trade, 20% par stratégie, drawdown max 30-35%, levier 1x par défaut
DCA : la première entrée est une fraction du budget total (÷ multiplicateur SO). Min 4 safety orders
Règle d'or : survivre avant gagner. Calmar ratio > profit absolu
⚠️ Disclaimer : Ce post est un partage d'expérience et de méthode, pas un conseil financier. Les performances passées ne préjugent pas des performances futures. Un backtest ne vaut rien, ce qui vaut quelque chose c'est le live !
Si ce type de contenu t'intéresse, n'hésite pas à soutenir le projet ☕