

Si has estado persiguiendo cuentas remuneradas —esas que ofrecen un 3% "durante los primeros 3 meses, solo para nuevos clientes y hasta 10.000 €"— este artículo te interesa. Existe una forma de tener tu dinero trabajando al tipo de interés que marca el Banco Central Europeo, sin promociones que caducan, sin límites de saldo y sin tener que cambiar de banco cada trimestre. Se llama ETF monetario o ETF overnight, y aquí te explico cómo funciona desde cero.
El problema de las cuentas remuneradas
Las cuentas remuneradas no son malas, pero tienen truco casi siempre:
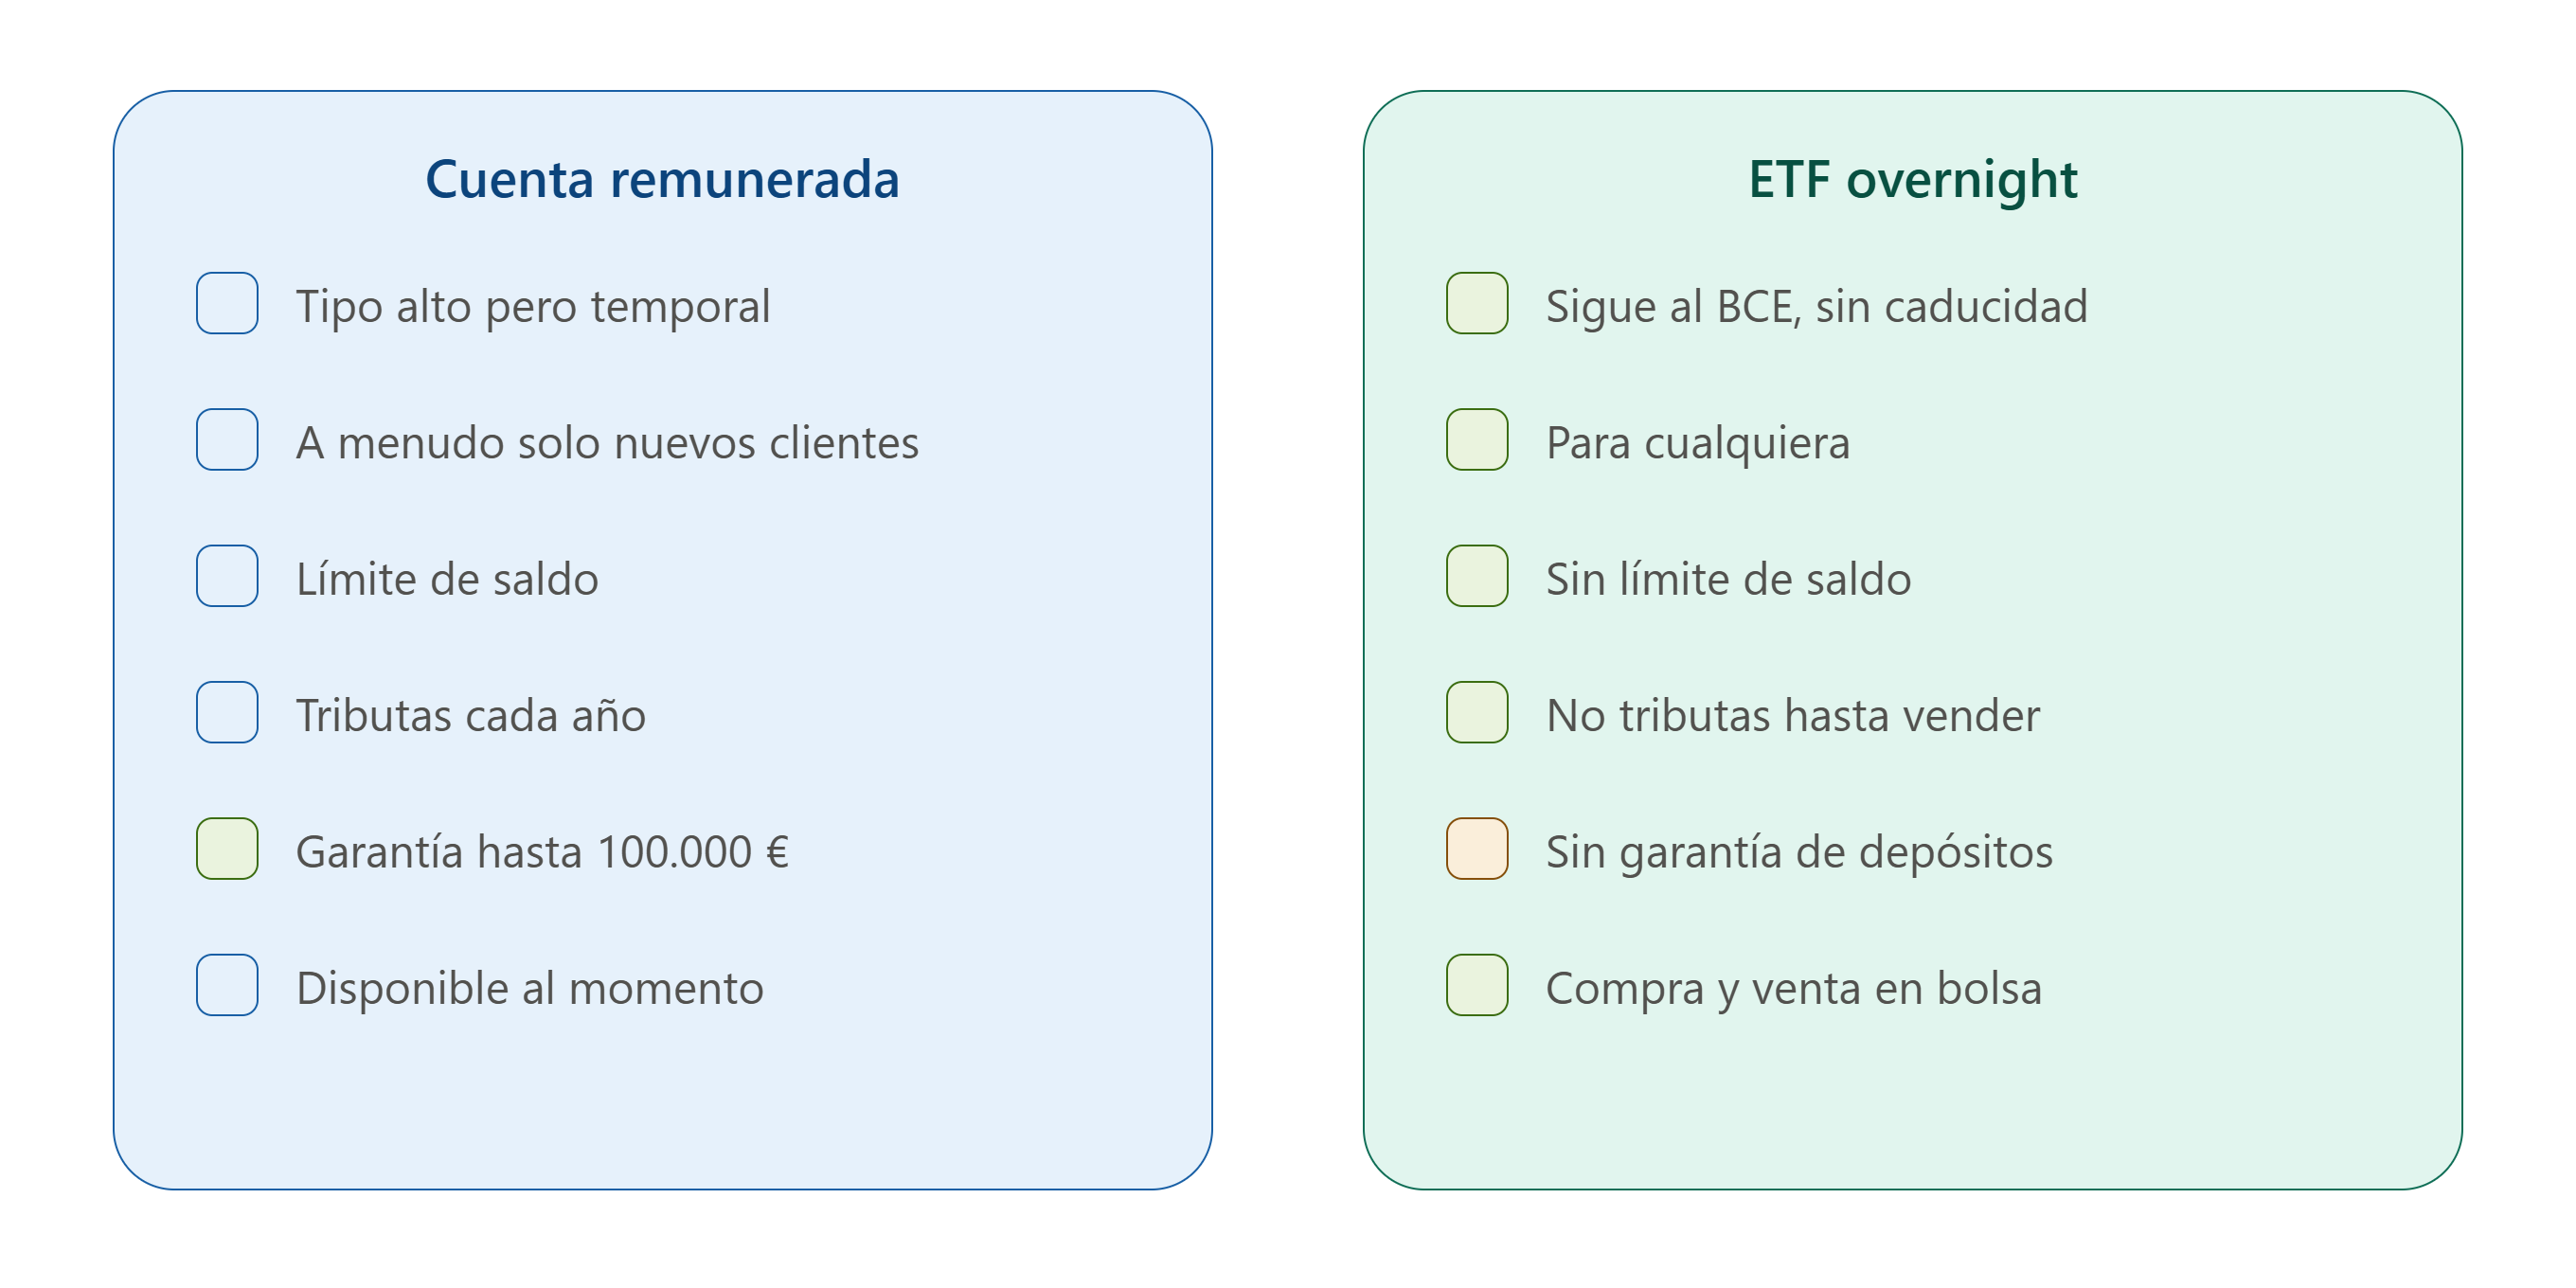
El tipo alto es temporal. Te captan con un 3% que a los pocos meses baja al 0,5% o desaparece.
Suelen ser solo para nuevos clientes. El "juego" es ir saltando de banco en banco.
Tienen límites de saldo. El tipo bueno aplica hasta cierta cantidad; lo que pase de ahí no renta.
Te obligan a domiciliar nómina o recibos para acceder a la mejor oferta.
El resultado es que mantener tu dinero rindiendo bien se convierte en un trabajo a tiempo parcial. Y aun así, casi nunca capturas el tipo que realmente hay en el mercado.
Qué es un ETF overnight (monetario)
Un ETF monetario es un fondo cotizado que hace algo muy sencillo: coloca el dinero al tipo de interés a un día (overnight) del mercado interbancario europeo. Ese tipo se llama €STR (euro short-term rate) y es, en la práctica, el tipo "libre de riesgo" en euros. Se mueve casi pegado al tipo de depósito del BCE.
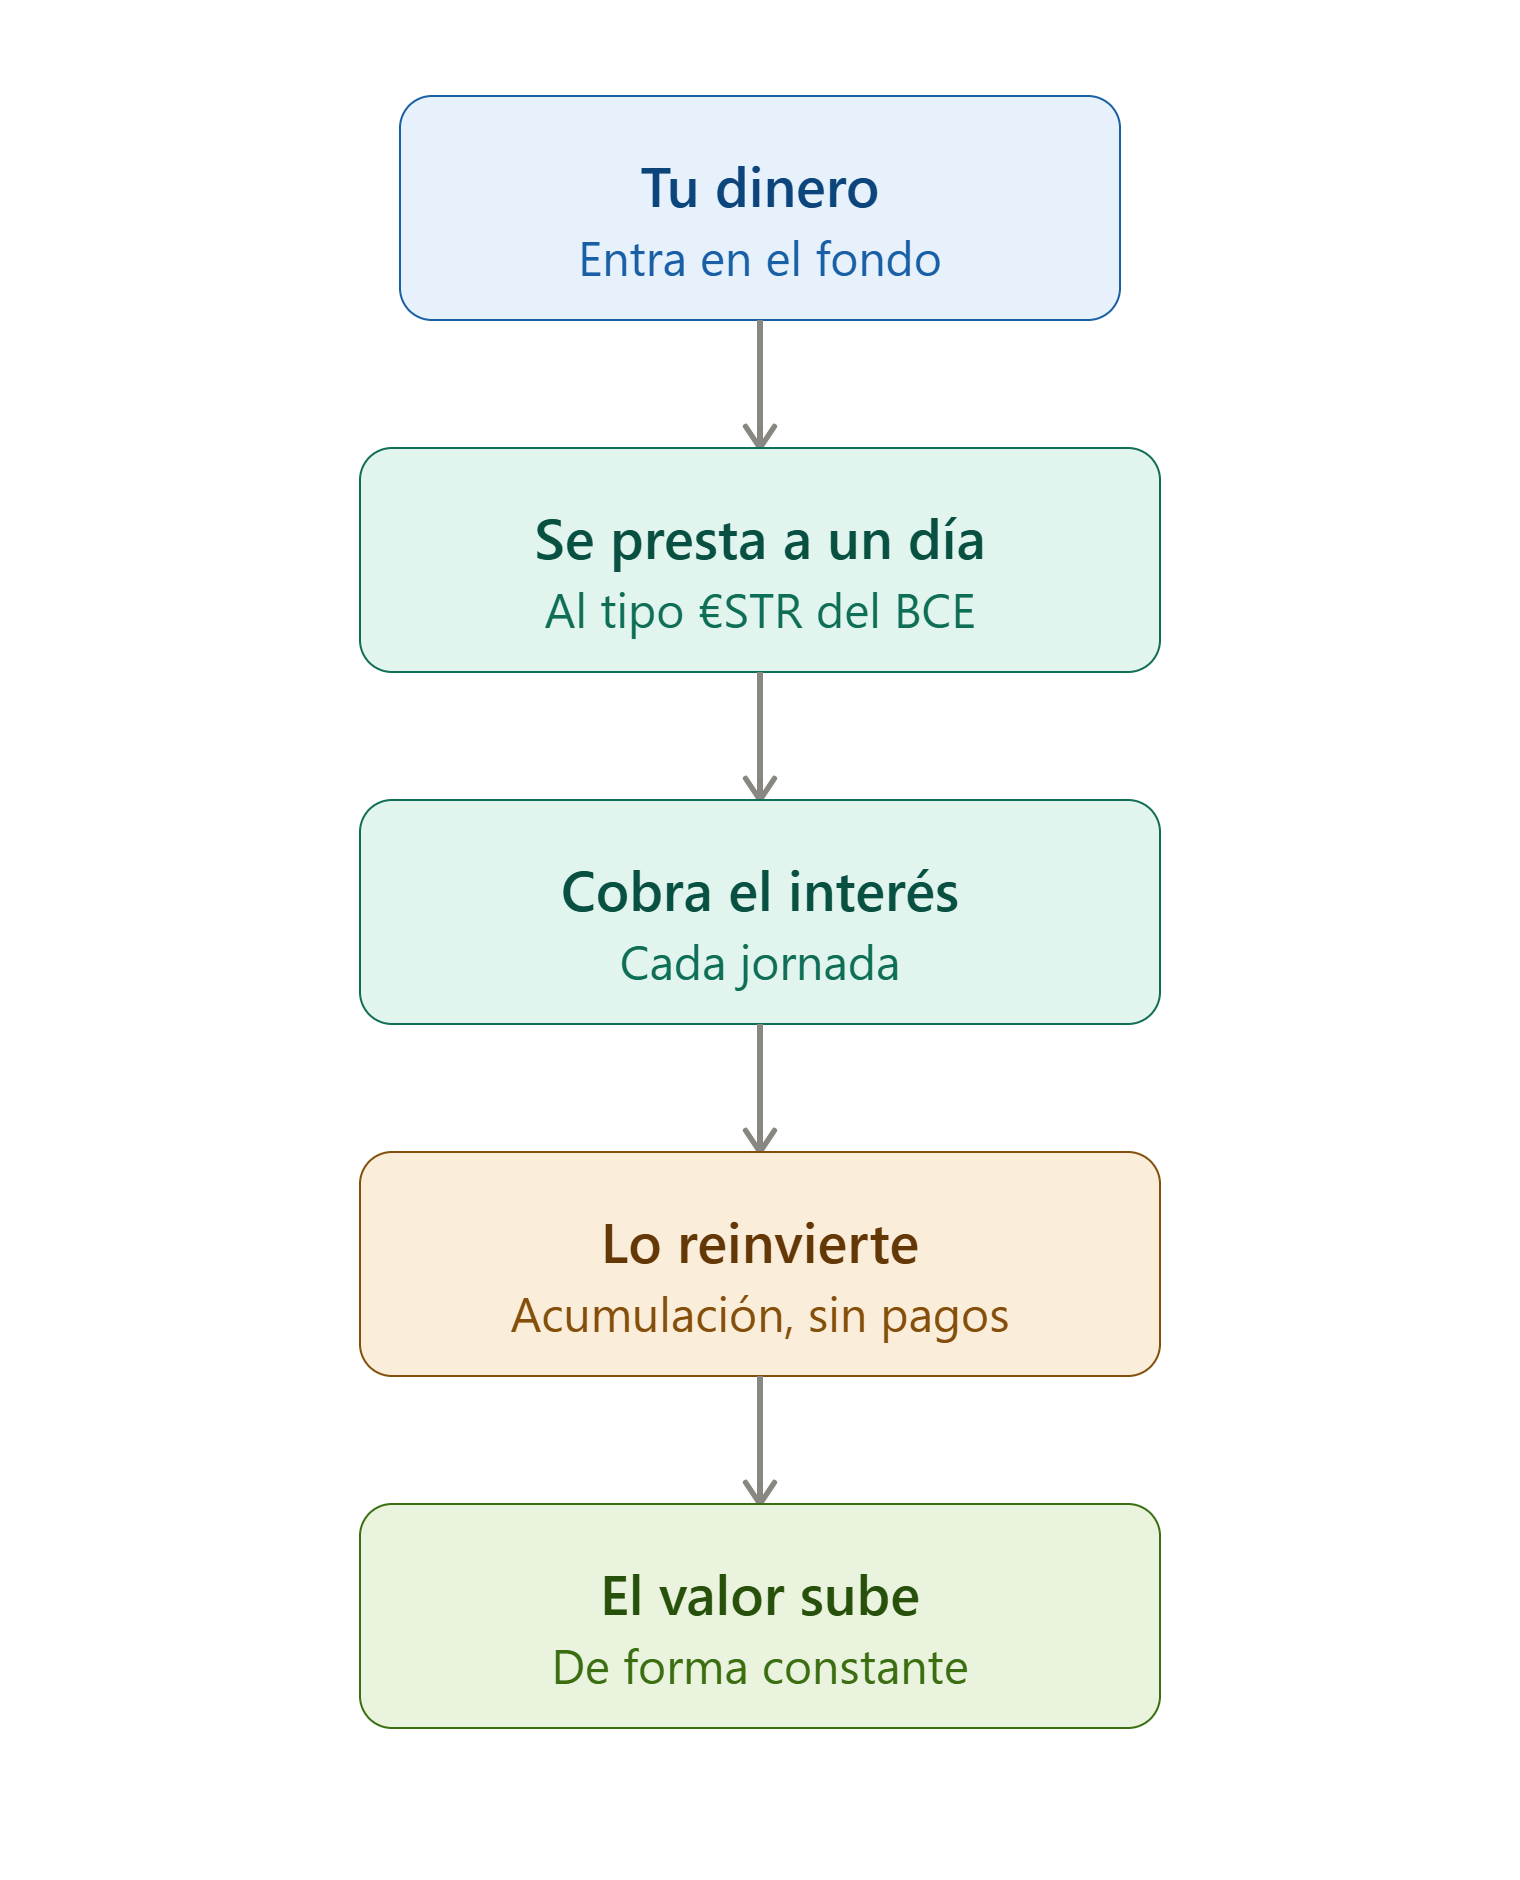
Cada día, el fondo "presta" su dinero a un día, cobra ese interés, y al día siguiente lo vuelve a hacer. Los intereses se van sumando al valor del fondo. Como es un tipo a un día que se renueva constantemente, no hay riesgo de tipos de interés ni de duración: el valor del ETF no cae cuando suben los tipos, a diferencia de un fondo de bonos a largo plazo.
El ejemplo más conocido en Europa es XEON (Xtrackers II EUR Overnight Rate Swap UCITS ETF), con más de 20.000 millones de euros y unos costes del 0,10% anual. Pero hay varios similares.
Cómo se traduce eso en tu bolsillo
La clave está en dos palabras: "de acumulación".
Un ETF de acumulación no te paga intereses en la cuenta: los reinvierte automáticamente dentro del propio fondo. ¿Por qué importa esto? Por dos razones enormes:
Interés compuesto sin esfuerzo. Los intereses generan más intereses, día tras día, sin que tengas que mover un dedo.
Ventaja fiscal (España). Como no recibes ningún pago, no tributas nada mientras no vendas. En una cuenta remunerada, Hacienda se lleva su parte de cada liquidación de intereses cada trimestre o cada año. Con el ETF de acumulación, ese dinero sigue trabajando para ti hasta que decides vender. Solo entonces pagas por la ganancia, como una ganancia patrimonial dentro de la base del ahorro.
Dicho de otro modo: el mismo tipo de interés te cunde más, porque el impuesto se aplaza y el 100% de tu dinero sigue compuesto.
Las ventajas frente a la cuenta remunerada
El tipo sigue al BCE de forma automática. Cuando el BCE tiene los tipos altos, tú cobras alto. No hay promoción que caduque.
Sin límite de saldo. Da igual que metas 1.000 € o 500.000 €: todo renta igual.
Liquidez total. Compras y vendes cualquier día que el mercado esté abierto, y tienes el dinero disponible en pocos días.
Barato. Costes del 0,10% anual, ya descontados del valor. Nada de comisiones de mantenimiento ocultas.
No dependes de ser cliente nuevo ni de domiciliar nada.
Los inconvenientes (que también los hay)
Sería deshonesto venderte esto como magia. Hay cosas que debes saber:
No es un depósito. Una cuenta remunerada está cubierta por el Fondo de Garantía de Depósitos hasta 100.000 € por titular. Un ETF no tiene esa garantía. A cambio, el patrimonio del fondo está legalmente separado del de la gestora, así que si la gestora quiebra, tus participaciones no desaparecen.
Riesgo de contraparte (en los sintéticos). XEON, por ejemplo, replica el índice mediante un swap con un banco, no comprando activos directamente. Está colateralizado y muy regulado, pero es un matiz que no existe en un monetario de réplica física. Si esto te incomoda, busca uno de réplica física.
Comisiones del bróker. Pagas una pequeña comisión al comprar y al vender, y hay un mínimo diferencial de precio (spread). Para cantidades pequeñas que mueves mucho, puede comerse parte del interés.
El tipo no es fijo. Si el BCE baja tipos, tu rentabilidad baja. Hoy ronda el entorno del 2.5%, muy lejos del casi 4% de 2023-2024.
Tributas al vender. El aplazamiento fiscal es una ventaja, pero cuando vendas pagarás por la ganancia acumulada (entre el 19% y el 28% según el importe).
Un apunte importante para España: ETF vs. fondo monetario
Aquí va el detalle que casi nadie menciona. En España, los fondos de inversión tienen una ventaja fiscal única: puedes traspasar dinero de un fondo a otro sin tributar, difiriendo el impuesto indefinidamente. Los ETFs no disfrutan de ese traspaso: se tratan fiscalmente como acciones, y cada venta es un hecho imponible.
Por eso, si tu único objetivo es aparcar liquidez a la que quizá quieras cambiar de estrategia más adelante, un fondo monetario indexado puede ser incluso mejor que un ETF overnight, porque combina el mismo tipo €STR con la fiscalidad de fondo. El ETF brilla cuando quieres liquidez inmediata intradía o cuando operas desde un bróker que no ofrece fondos.
¿Para quién tiene sentido?
Para tu fondo de emergencia o el dinero que quieres tener disponible con algo de rendimiento.
Para aparcar liquidez entre operaciones si ya inviertes.
Para quien está cansado de saltar de banco en banco persiguiendo promociones.
No es para especular ni para hacerte rico: es la herramienta aburrida y eficiente para que tu dinero "quieto" no pierda poder adquisitivo mientras esperas.
Este artículo es información general y no constituye asesoramiento financiero ni fiscal personalizado. Antes de invertir, valora tu situación o consulta con un profesional.