
这次腾讯发布了2026年第三季度财报。虽然我现在已经基本清仓了(只剩下几手作为“纪念仓”,标记一下自己到底赔了多少钱),但我觉得还是有必要客观分析一下。
赚不赚钱是次要的,关键是培养能力:能够相对客观地看待一家公司的经营状态。同时记录下当时的心路。
一、财报数据不错,但现金流压力极大
单看经营数据,腾讯这份三季报其实还可以。
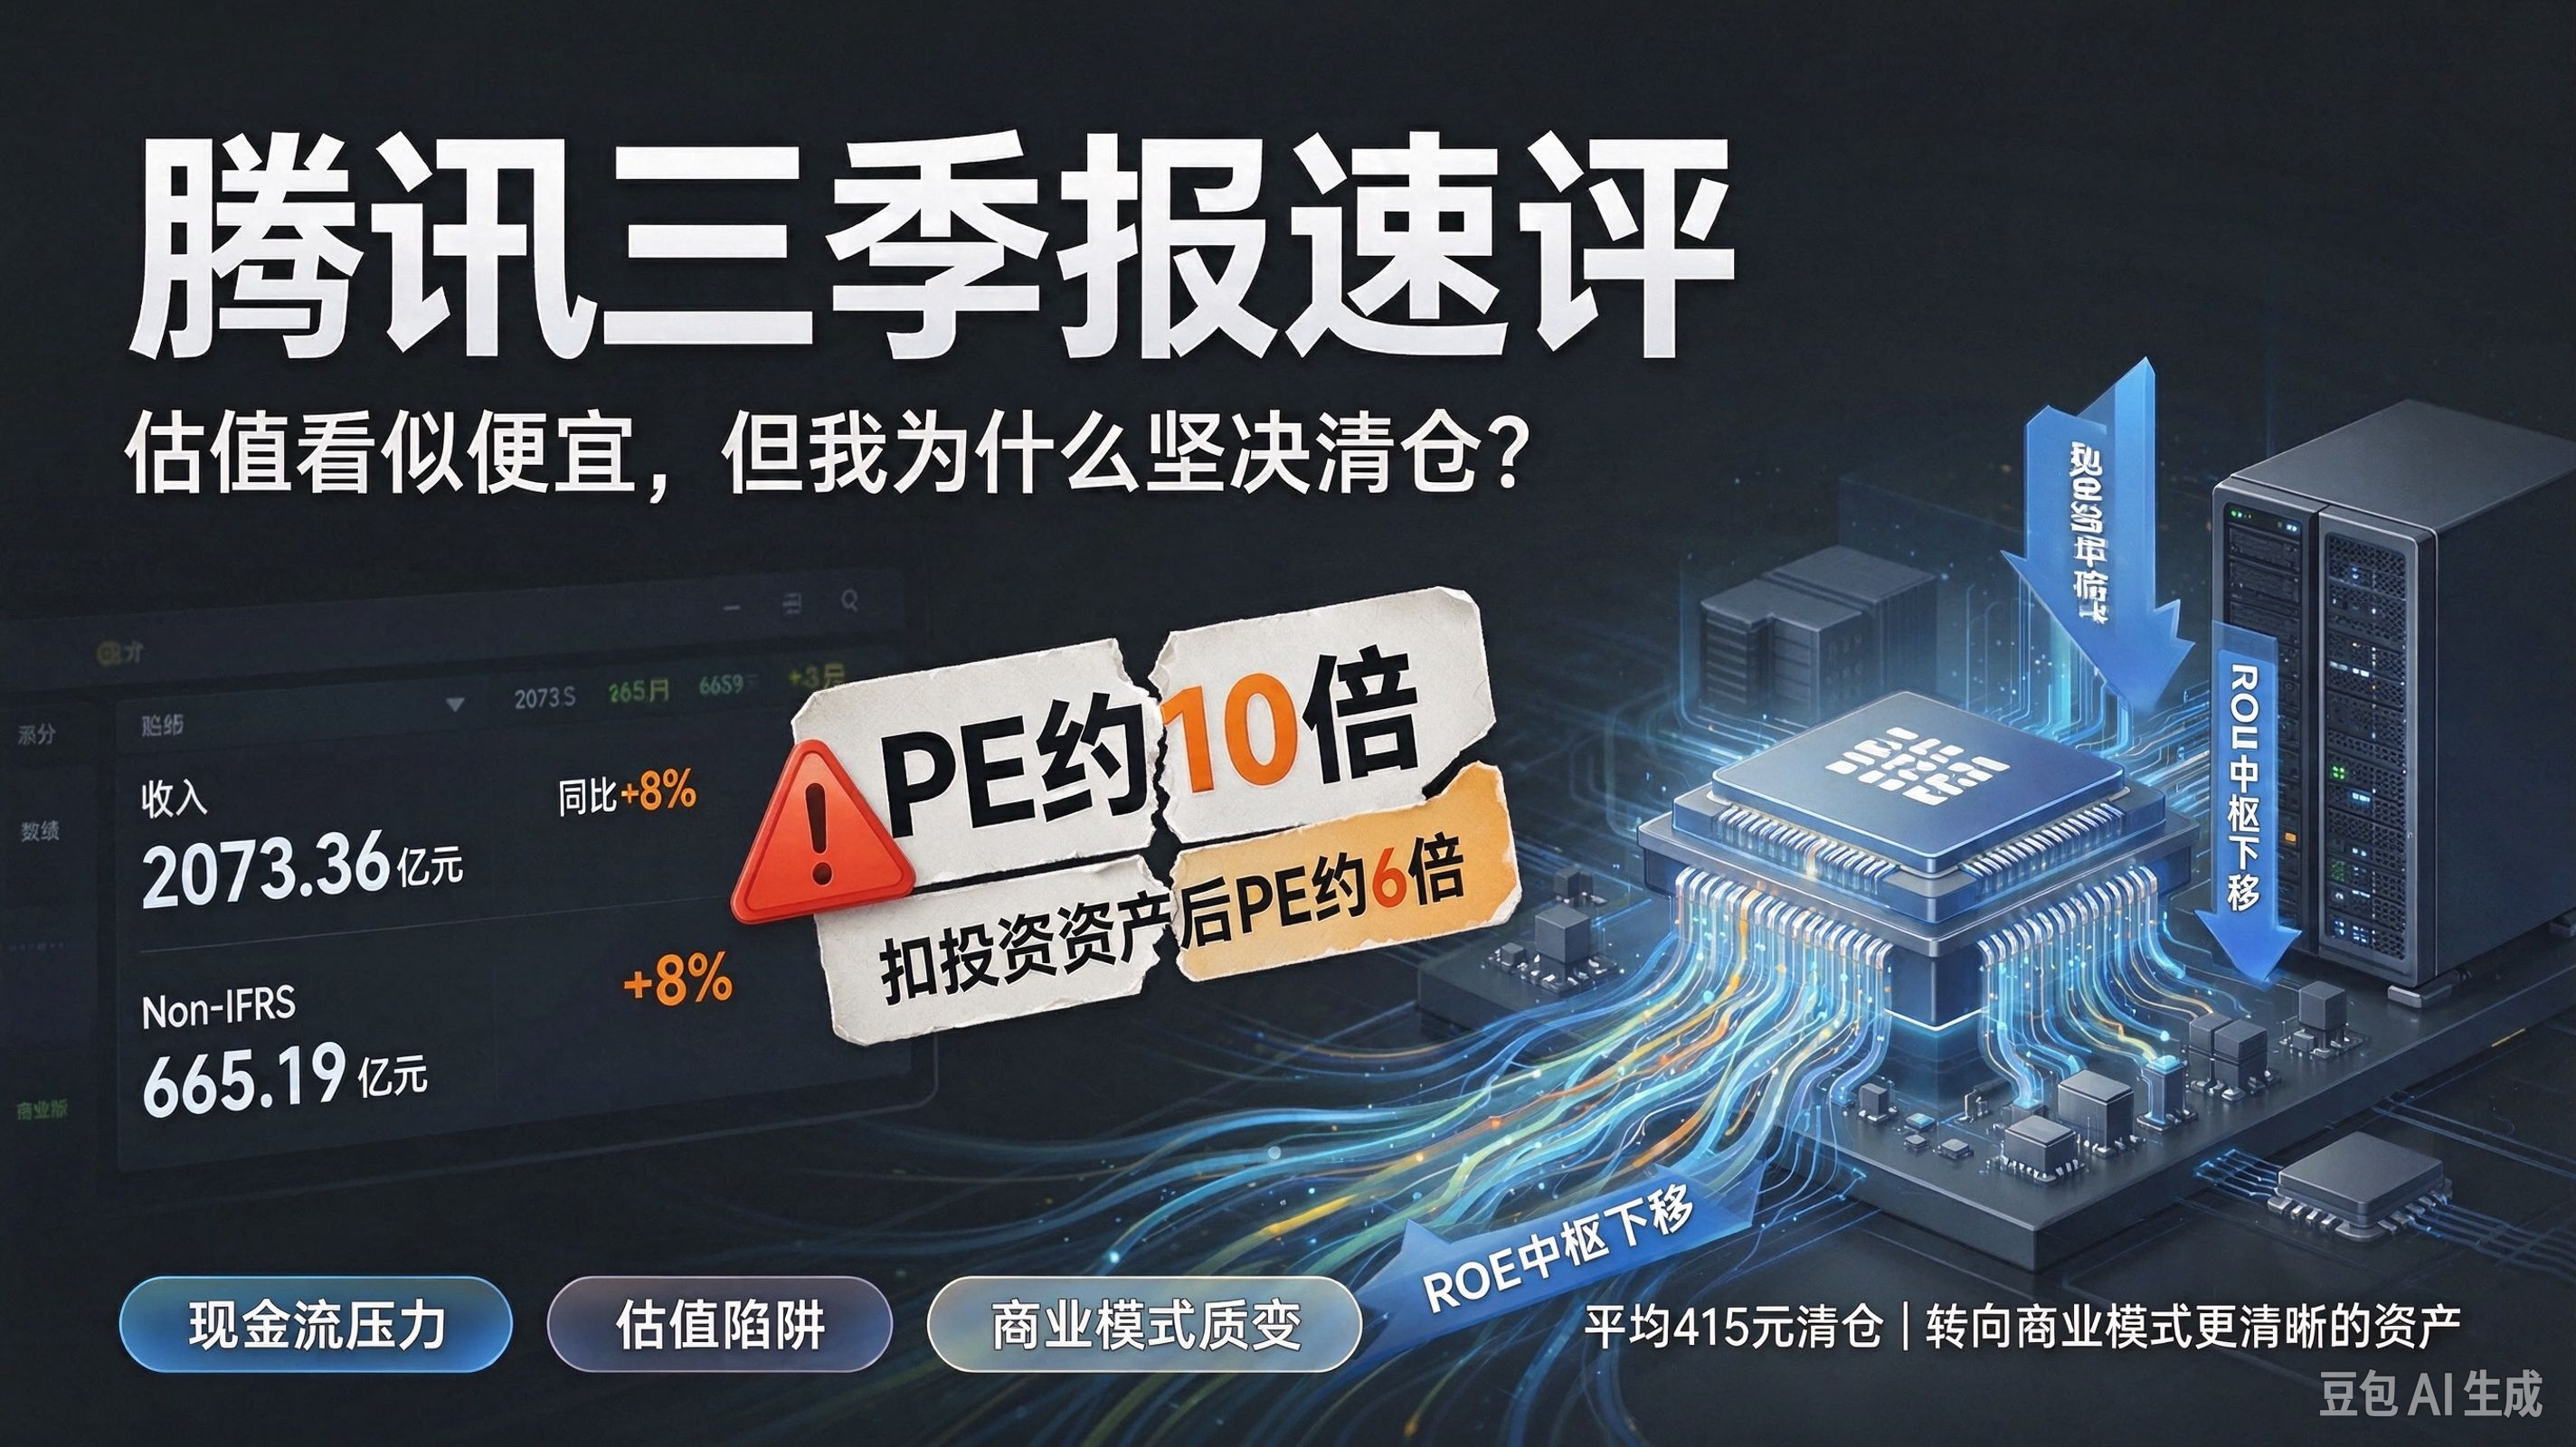
· 收入:2073.36亿元,同比增长8%(略低于市场预期)。
· Non-IFRS归母净利润:665.19亿元,同比下降6%。
分业务看,本土游戏同比增长11%,广告收入在AI推荐带动下增长19%,云服务更是同比增长35%。在目前的宏观环境下,这份成绩单算是不错的。
但利润和现金流的压力非常直观:
Q3资本开支达到814.33亿元,同比暴增527%;资本开支付款651亿元。这直接导致自由现金流净流出691亿元,经营现金流仅剩26亿元,完全无法覆盖资本开支。同时,腾讯的净现金从上一季度的582亿元,直接转为净债务137亿元。
钱去哪了?大量现金以“预付款”的形式,拿去锁定AI芯片和算力资源了。
二、估值陷阱:为什么不能简单扣除“投资资产”?
按现在的Non-IFRS利润计算,腾讯的市盈率(PE)只有10倍多一点。
很多看好腾讯的人说,如果把腾讯持有的那些投资资产(比如它持有的各种中概股,独角兽股权)扣掉,腾讯的PE甚至只有6倍,简直便宜到家了。
但我认为这种算法是错误的。
为什么?
因为中国民营企业的所有者和中小股东之间,利益并不完全一致。
这笔钱留在公司里,是拿去做投资,还是分红,最终能不能产生好收益,小股东根本控制不了。
比如腾讯投资的快手,如果股价暴跌,甚至退市了,这笔钱就可能长期沉淀在里面,腾讯也没有义务分给你。
拿它和茅台比就明白了:茅台是国企,分红政策和小股东高度一致,70%以上的利润都分给你,你可以把这部分现金回报纳入模型。但腾讯做不到。
另外,像中概股这种VIE架构,外部很难进行恶意收购,也缺乏有效力量去约束实际控制人。
即使股价长期低于它持有的资产价值,也不会有人能强行收购它来释放价值。
所以,账面现金和投资资产,不能简单当作小股东能自由支配的权益。
换句话说,那些钱和投资根本就不是你的!
三、真正的危机:AI正在改变腾讯的商业模式
另一套说辞是,现在买腾讯,相当于用便宜的价格买下它原来的社交、游戏、广告业务,然后免费获得一个AI的看涨期权。
听起来很美好,但最大的风险在于:
你凭什么认为腾讯原来的业务依然稳固?
游戏、微信广告,甚至微信本身,为什么不会受到AI的冲击?
在AI时代,这些业务赖以生存的前提,可能已经变了。
1. 用户时长的争夺与广告的透支
字节跳动已经通过算法和短视频,把用户注意力从微信这种熟人社交平台大量抽走。
现在腾讯的广告收入还在涨,但这背后的原因是:用户时长减少了,为了维持广告收入,腾讯只能在有限的时间里塞进更多的广告。
这已经严重损害了微信的体验。
而且这种“提高广告密度”的做法是有上限的,不能无限持续。
2. 微信的底层逻辑在松动
AI改变的不只是微信广告收入,还有人与人沟通的需求。
以前人们有情绪、求安慰、找人帮忙,都会在微信上找朋友。现在,越来越多的人直接去问AI。这意味着,AI本身就在减少人们打开微信进行深度沟通的时间。这才是对微信社交生态更深层的潜在冲击。
微信作为通讯录的基础功能不会消失,但它创造商业价值的效率,必然会被AI削弱。
3. 防守型投入带来的ROE下降
那么腾讯能不能不做AI?或者接受AI不成功?
不能!
腾讯做AI,与其说是为了寻找第二增长曲线,不如说是为了防守,甚至可以说是为了保命,为了保护自己的基本盘。字节已经打到家门口了。
AI行业每几年就要换芯片、建数据中心。
导致腾讯的ROE(净资产收益率)从过去20%以上的轻资产互联网模式,下降到15%左右的重资产模式。
ROE大幅度下滑是板上钉钉的事。
4. AI Agent(WorkBuddy)未必是好生意,更不是腾讯的强项
目前一些人吹捧腾讯的云和MaaS,个人也认为过于乐观。
首先,中国用户的付费习惯相对较弱,加上AI Agent在国际市场竞争机会渺茫。市场规模本身就存在限制。
其次,WorkBuddy不是微信,不具备极强的社交网络效应。
微信即使产品体验一般,用户也很难离开,因为朋友、家人、社交关系都在那里。
但WorkBuddy不一样。不会出现100家企业都用,然后你就必须使用的情况。如果产品后续体验不好,企业完全可以换成豆包、阿里或者其他竞争对手的产品。
最后,WorkBuddy这种产品,用户越多,算力消耗越大,边际成本并不像纯互联网产品那样递减。
即使WorkBuddy做得很成功,它的ROE也是有天花板的(大概率在15%以下)。
更致命的是,腾讯没有像阿里平头哥那样的自研芯片布局,必须花大价钱从外部购买芯片和算力。它在云服务上的竞争力(和阿里巴巴比)没有那么强,利润率也没那么高。并没有必胜的把握。
所以WorkBuddy本身,和微信比并不是一桩好生意。跟不用说,腾讯也没有必胜的把握。
四、中美博弈下的额外风险
最后,不能忽略中美关系。
未来制裁可能越来越严,中国企业在发展AI时,天然就面临算力供应链被卡脖子的劣势。芯片买不到、先进制程进不来,这会让整个中概行业(不单单腾讯)的投资变得非常复杂。
很多人谈国产化带有感情色彩,但这并不能直接转化成投资收益。
我们投资企业,最终要看的是竞争力、商业模式和资本回报率。
五、卖掉腾讯,我的一点反思
综合以上,我花了大概一个月的时间,以415元的平均价格清空了腾讯,把钱转入了高端白酒(茅台、泸州老窖)。
目前看,这个决定非常正确。
不仅避开了腾讯后续的下跌,叠加同期茅台、泸州老窖的上涨,里外里至少获得来额外20%的收益。
差距已经相当大。
当然,投资不是事后诸葛亮,但我确实是通过这些分析,看到了腾讯商业模式质变的危险。
如果用我的估值模型(PE/ROE比例)来算,只有当这个比例降到五成甚至四成(对应腾讯港股股价大概315元左右甚至250元以下)时,才算真正的“便宜”。
但一个基本前提是:腾讯微信无论如何还能维持住原来的竞争优势。否则这个估值体系就要重估。
我退出腾讯,并不是认为它明天就会倒闭,也不是认为它一定做不好AI。而是我认为:即使它AI做成了,它也回不到过去微信时代那种高ROE资本回报率了。
与其在一个商业模式正在发生质变、ROE存在重大不确定性的企业里死磕,不如把钱放在商业模式更清晰、资本回报率更高的企业里。
这就是我目前的真实看法。