

 Vici se nám opět dostává na zajímavé hodnoty - v pátek cena zavřela na 27,73$ - a tak jsem si řekl, že by bylo fajn se podívat, co se s tímto REITem děje a proč akcie za poslední 3 měsíce spadla o skoro 20%.
🎲 Model a byznys Vici
Vici je hotelový a zábavní REIT, který vlastní rozsáhlé portfolio nemovitostí, včetně hlavních kasin a hotelů na Las Vegas Strip (např. Caesars Palace, Venetian Resort) a dalších významných regionálních kasín po celé USA a Kanadě, společně s hotely nebo golfovými hřišti.
Tyto nemovitosti pronajímá zpět provozovatelům (např. pro Caesars Entertainment anebo MGM Resorts) formou dlouhodobých, NNN leases.
Tzv. Triple-net leases znamenají, že pronajímatel přesouvá všechny náklady na nájemce, a to včetně daně z nemovitosti, pojištění a provozní náklady za údržbu a opravy.
Společně s triple-net strukturou má Vici se svými nájemci velmi dlouhé kontrakty, u nových nájemců 25 let a u stávajících nájemců mají prodloužené nájemní smlouvy až na 50 let.
Ve smlouvách se také nachází dodatek, podle kterého Vici meziročně navýší nájemné o 2% a v případě rostoucí inflace až o 3%.
Las Vegas je stále jedním z nejnavštěvovanějších turistických míst v USA, což zvyšuje hodnotu realitního portfolia Vici.
Díky nájemním smlouvám a kvalitním nájemcům Vici vybralo v Covidu 100% nájmů a k tomu navýšilo meziročně dividendu o 10%, něco, o čem si další reity mohli jen nechat zdát.
📉 Proč Vici klesá? Dva hlavní důvody
Pokud má ale Vici tak kvalitní portfolio, výborné nájemní smlouvy a extrémně predikovatelné příjmy, tak proč si společnost prochází výprodejem?
Vše je to totiž způsobené nižší návštěvností v Las Vegas a s vyššími úrokovými sazbami. Úrokové sazby se v USA stále pohybují na vysokých úrovních a je nejisté, zdali při prosincovém FOMC dojde k jejich snížení. Vzhledem ke stavu ekonomiky je také pravděpodobné, že se úrokové sazby centrální banky nevrátí k nule, ale budou následující roky oscilovat okolo 3%. To má velký vliv na realitní akcie ze dvou důvodů.
1. Náklady na financování a refinancování
Tím prvním důvodem jsou náklady na financování. Vici, tak jako každý REIT financuje své náklady na akvizice skrze dluh.
Pokud budou úrokové sazby zvýšené po delší dobu, tak Vici bude muset refinancovat své dluhy za vyšší úrokovou sazbu a budoucí akvizice budou mít kvůli vyšším úrokům nižší ziskovost.
Vici negeneruje dostatek příjmů, aby své dluhy realisticky někdy splatila, a tak musí spoléhat na refinancování.
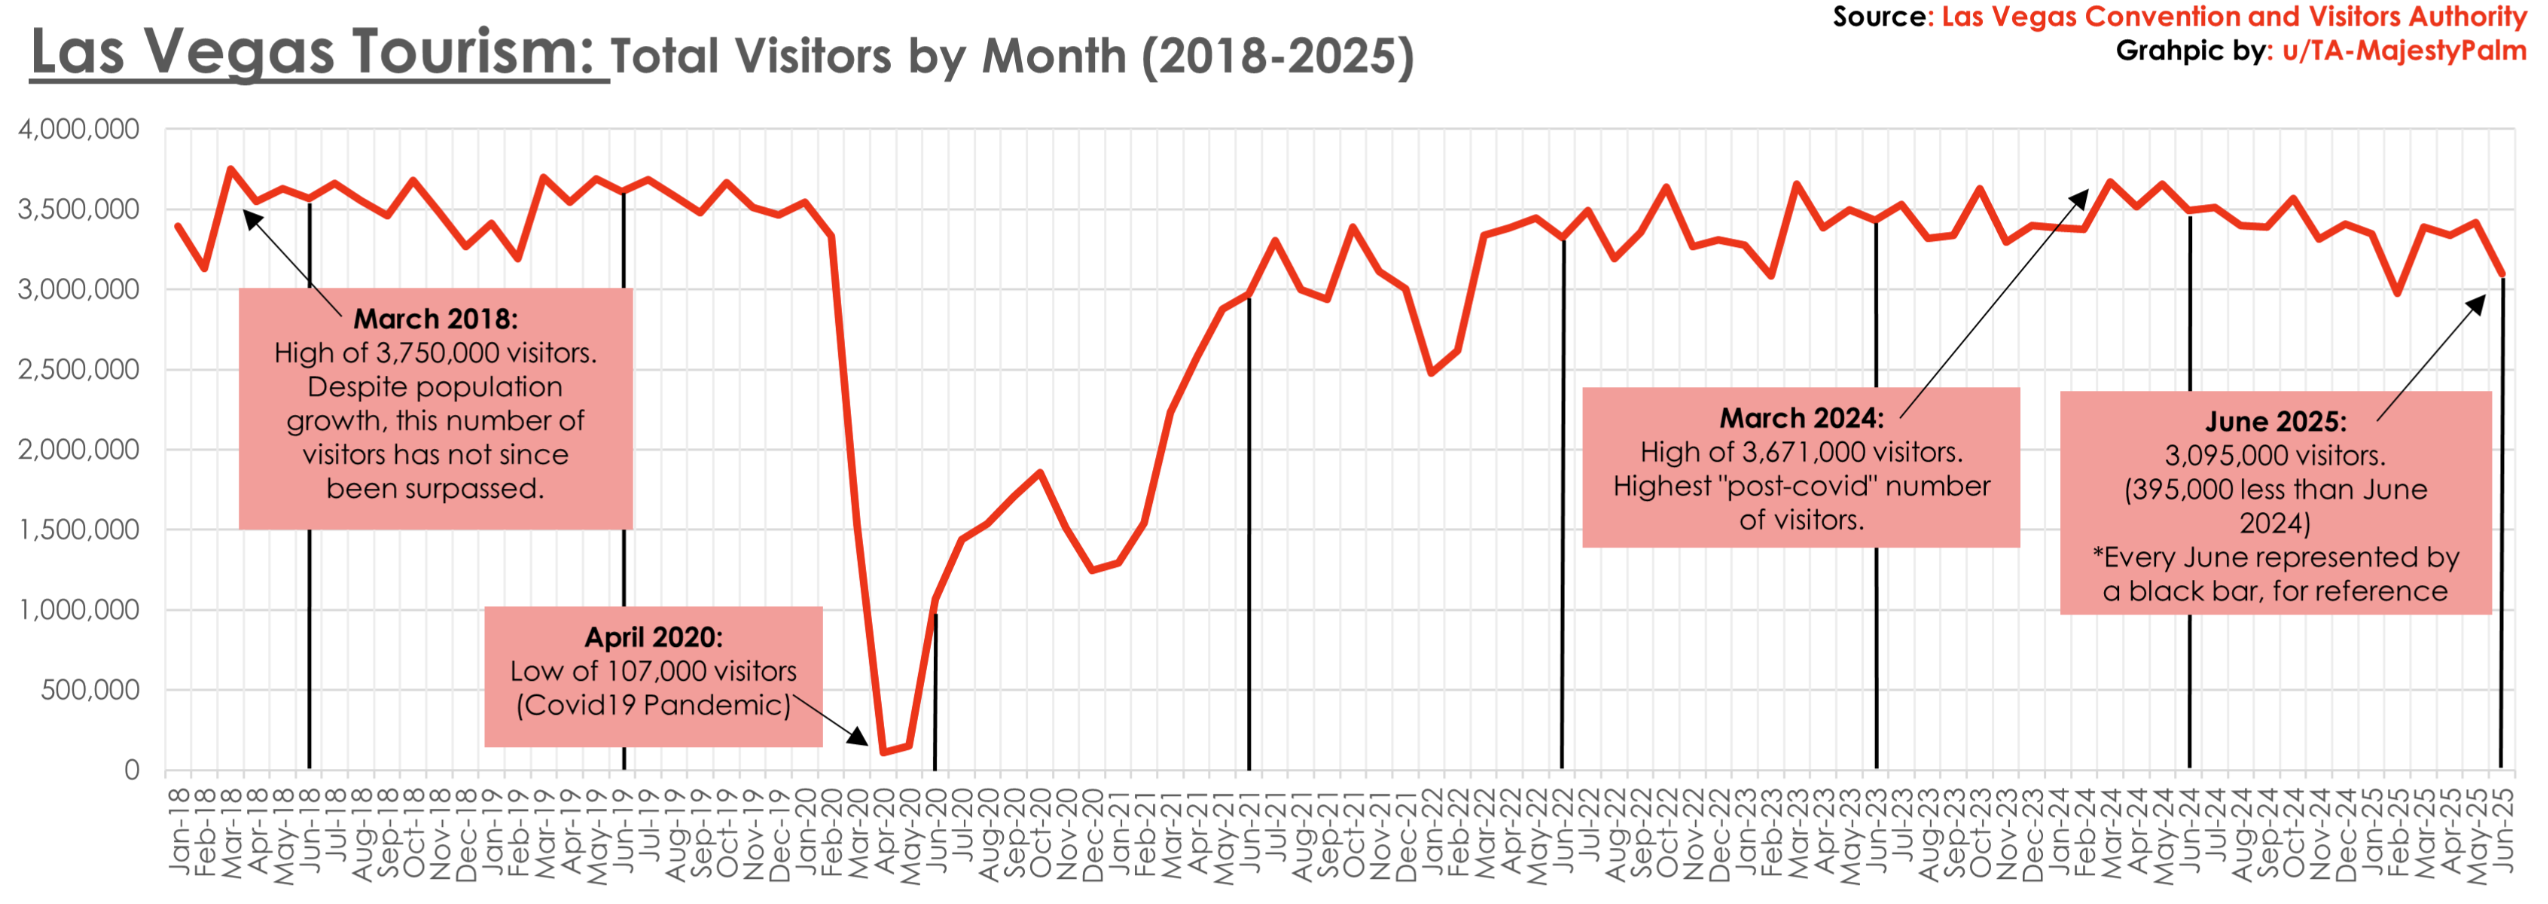
V roce 2025 měli například splatnost dluhy ve výši 2 mld. $ s úrokovou sazbou okolo 4,3%. Vici je refinancovalo na rok 2028 za úrokovou sazbu 4,75% a na rok 2035 za asi 5,6%.
Tento rok mají splatnost další dluhy ve výši 1,75 mld. $, které bude muset společnost za velmi draho refinancovat.
Vici splácí zejména jen úroky, nikoliv jistiny, a tak provoz bude kvůli rostoucím úrokům stále náročnější a dražší.
2. Klesající atraktivita pro investory
Tím druhým důvodem je atraktivita pro investory.
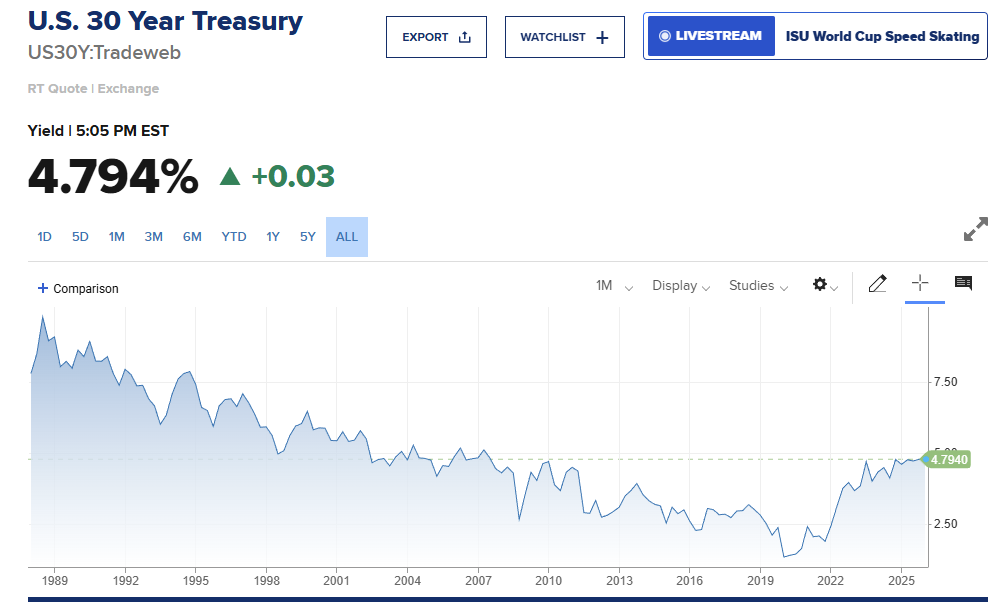
V době nulových úrokových sazeb se dividendový yield Vici okolo 6% jevil jako fantastický proti 3% na 30letém dluhopisu.
Pokud to ale srovnáme s dnešní sazbou okolo 5% na dluhopisu, tak v tuto chvíli přestává být 6% dividenda na Reitu tak atraktivní.
Investor získá přibližně 1% až 2% navíc, ale přijde o bezrizikovou investici, kterou je americký státní dluhopis. Pro některé investory bude dluhopis zajímavější.
📉 Zpomalení růstu dividend
Tyto navýšené náklady mají vliv na ziskovost společnosti a ochromují její schopnost navyšovat dividendu.
Růst dividendy se zpomaluje: 2022 (8,3%), 2023 (6,5%), 2024 (4,3%) a tento rok pouhé 4%, jen těsně porážející americkou inflaci ve výši 3%.
Můžeme vidět jasné zpomalení kvůli rostoucím nákladům, zvyšujícím se úrokům a náročnějšímu refinancování.
Příští rok bude muset společnost refinancovat další dluhy za necelé 2 mld. $, které udělají díru do jejich balance sheetu.
Za první tři kvartály roku 2025 vzrostly náklady na úroky na 633 mil. $, což je ve srovnání s minulým rokem navýšení o 2,5%.
S nadcházejícím refinancováním dluhu v roce 2026 a novým dluhem z letošní akvizice se bude růst dividend pravděpodobně nadále snižovat.
📉 Klesající návštěvnost Las Vegas
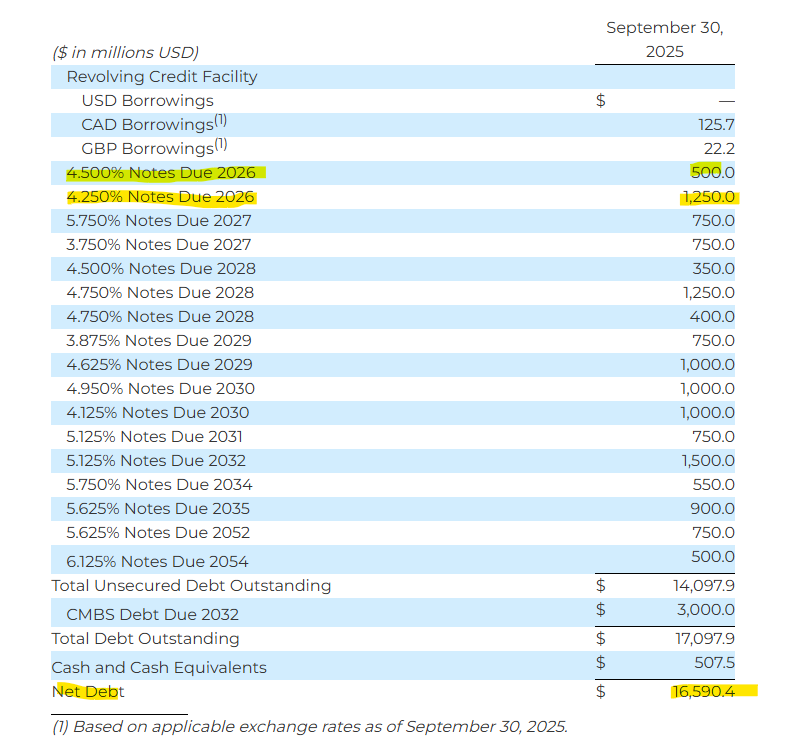
Větším problémem v očích investorů je však opravdu značná klesající návštěvnost Las Vegas.
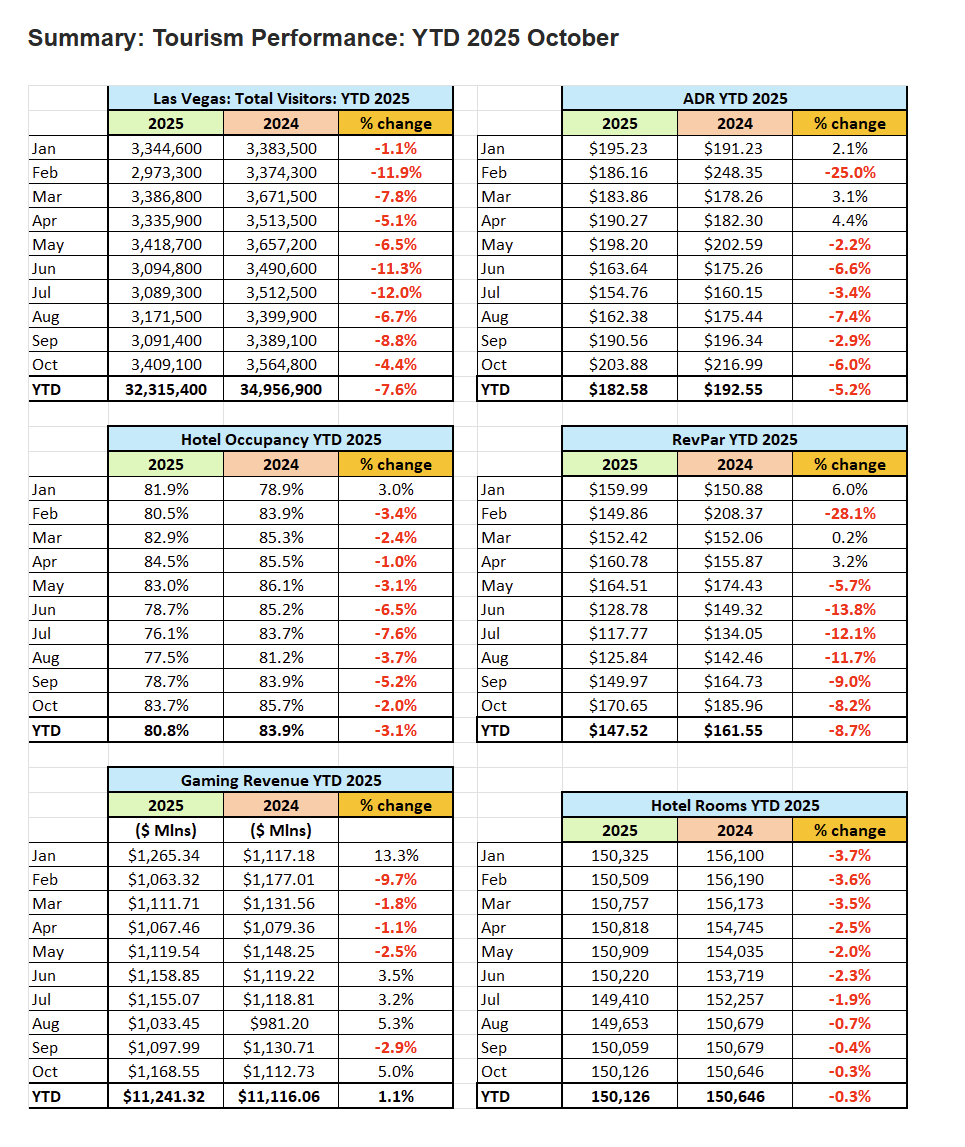
Návštěvnost Las Vegas meziročně klesla o 7,6% (z 35 mil. lidí na 32 mil. lidí), s největším dopadem v červnu a červenci, kdy návštěvnost klesla o 12%!
Obsazenost hotelových pokojů meziročně klesla o 3,1% bodu, z 83,9% obsazenosti na 80,8% obsazenost hotelových pokojů.
Důvody poklesu:
Raketový růst cen: Las Vegas přestalo být cenově dostupnou destinací pro nižší a střední třídu, jakou bývalo.
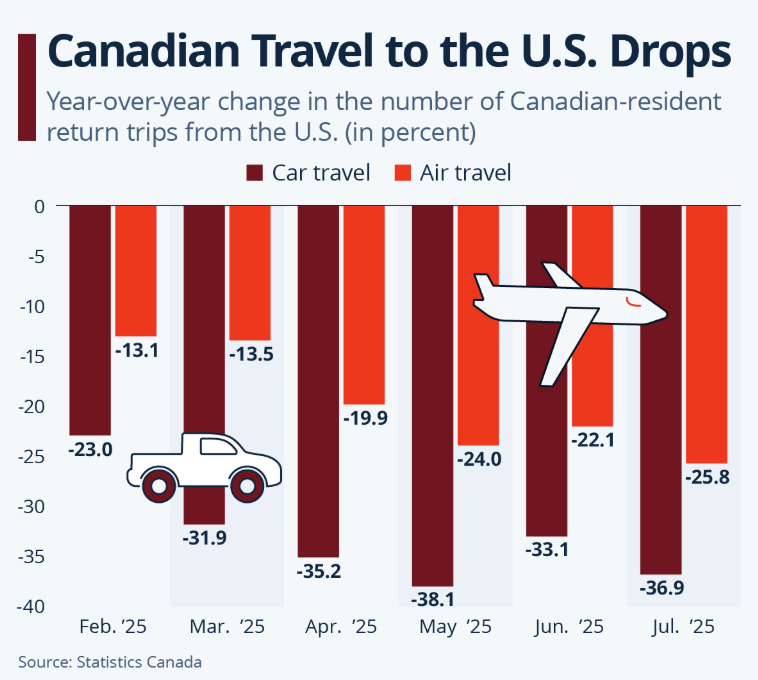
Klesající americká atraktivita pro zahraniční investory: Kvůli chování Donalda Trumpa a jeho administrativy přestává být Amerika pro turisty atraktivní - například Kaňaďané cestují do USA meziročně až o 40% méně!
Konsolidované výsledky hlavních provozovatelů kasín (MGM Resorts a Caesars Entertainment) za rok 2025 reportovaly klesající tržby a zisky z Las Vegas strip.
Dostáváme tady jasný obrázek o tom, že se Vici v žádném směru nedaří.
✅ Proč se Vici i přes rizika stále drží?
Pokud zohledníme tato rizika, tak proč bychom chtěli do Vici investovat?
Vici je triple-net REIT s velmi dlouhými kontrakty s excelentními nájemci.
Kasína a hotely v Las Vegas strip jsou nadále pro nájemce výdělečné a velmi atraktivní a je velmi nepravděpodobné, aby své závazky neplatili. Vici tím nebude nijak zasaženo – jeho zisky spočívají jen na nájmech s jasnými pravidly.
Gaming neklesá: I přestože návštěvnost a obsazenost hotelů v roce 2025 klesla, tržby kasín vzrostly (jediný pokles byl v Q1 a v Q2). Neklesá zájem o gambling a i přes nižší návštěvnost dokonce tržby rostou. Kde doopravdy k poklesu došlo, byly tržby těchto společností na hotelech a občerstvení.
Cyklický trh: Las Vegas si tím neprochází poprvé. Myslím si, že se jedná o běžný cyklus, který se v následujících kvartálech až let stabilizuje.
Situace v Las Vegas Vici nijak neohrozí, ale zvýšené sazby mít vliv budou. Ty sazby přesto zůstanou vysoké a bude to mít materiální vliv na ziskovost a tudíž dividendy Vici.
🎯 Závěr a moje investiční strategie
I přes rizika, která okolo Vici objektivně jsou se začíná dostávat na zajímavé hodnoty. Krize v Las Vegas mi přijde přehnaná a dočasná. Situace se zatím kasín tolik nedotýká a dokonce se začíná zlepšovat. Úrokové sazby jsou sice stále vysoké a ovlivňují ziskovost, ale to se věřím začne brzy lehce zlepšovat.
Valuace při $27:
<1 P/B
P/E pod 10
EV/EBIT 12.5
P/AFFO okolo 11.5
5x Debt/Ebitda
Dividend yield 6.7% s luxusním payout ratio ve výši 65%, které se nezvyšuje.
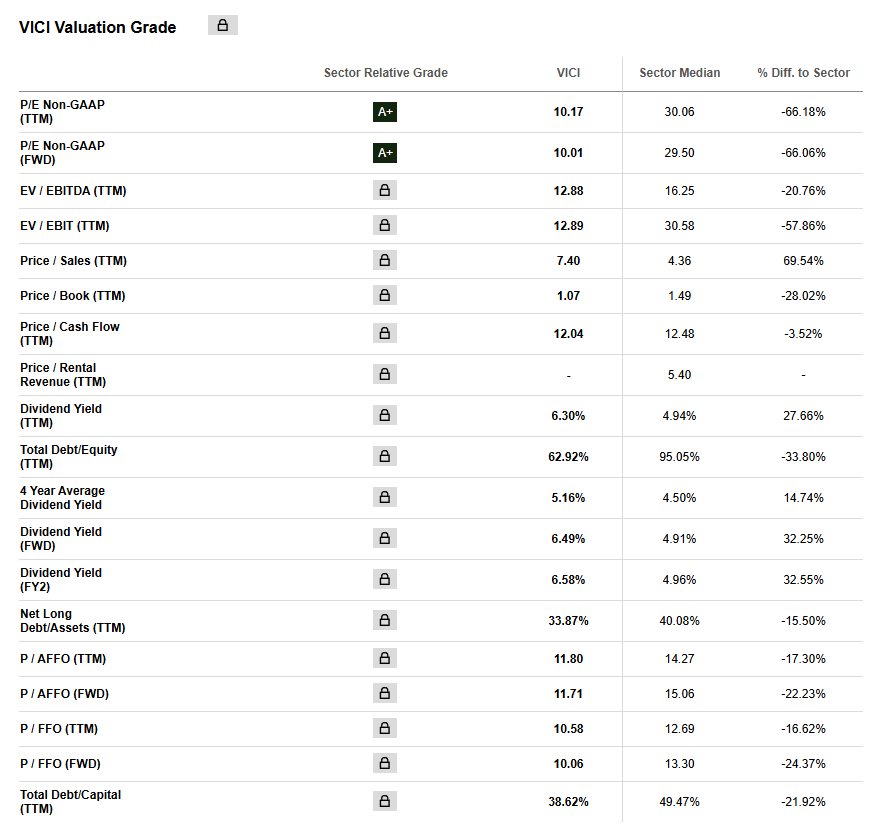
6.7% roční dividenda je už společně s valuací velmi pěkná. Divi stále roste rychleji než inflace a bude se tak nadále reálně zvyšovat a společně s jejich stabilními cashflows a zdravým payout ratio je zároveň stále velmi bezpečná. Společnost sice meziročně ředí akcionáře rychlostí 2%, ale jejich AFFO roste meziročně o 7,4%, výrazně převyšující dilution.
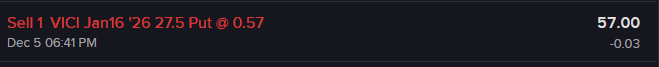
S nákupem nespěchám, mám příliš pozic a Vici není úplně můj styl, ale na 27$ s 6.7% yieldem se mi to už líbí. Tak jsem vypsal put opci na 1/26 se strikem 27,5 za 60 centů. Pokud bude cena Vici 16. ledna pod 27.5$, tak koupím akcie za 26.9$. Ano, je to velké riziko navíc, ano může to utéct/ještě klesnout a uteče mi lednová dividenda (POZOR, při opci nedostanete divi a 17. prosince po ex-divi-date klesne cena akcie o dalších 0.45$), ale chci to koupit prostě až na 27$. Vypsáním put opce jsem si "v podstatě vyplatil dividendu předem" a buď to klesne pod 27$, kde to mile rád koupím, anebo to uteče a zůstane mi "dividenda".
Put opce je tak dělaná na přiřazení a ne čistě na sběr premia! Je to asi za 2% ptf, takže při poklesu budu pak dál pomalu ředit až do 3% ptf.
Zdroje a data jsem čerpal z:
Kvartální výsledky společností Vici, Caesars Entertainment a MGM RESORTS INTERNATIONAL od Q1 2021 až po Q3 2025.
turismus las vegas: https://res.cloudinary.com/simpleview/image/upload/v1740683821/clients/lasvegas/Las_Vegas_Historical_1970_to_2024_143e51ff-0c5d-4878-a682-9a85c2925c59.pdf
https://tourismanalytics.com/lasvegas-statistics.html
Upozornění: Tento článek slouží výhradně k osobním, informačním a vzdělávacím účelům. Nejedná se o investiční poradenství, investiční doporučení, nabídku ke koupi či prodeji investičních nástrojů, ani o výzvu k investičnímu rozhodnutí ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu.
Veškeré komentáře, analýzy, strategie nebo nákupy a prodeje odrážejí výhradně mé osobní názory a vlastní rozhodnutí autora. Nejsou cíleny na žádného jednotlivého investora, nezohledňují jejich osobní cíle, rizikový profil ani finanční situaci. Každý čtenář jedná samostatně a na vlastní odpovědnost.