
Ahoj všichni,
když padá hvězda, máte si něco přát. Tenhle týden sice nepadají hvězdy, ale padá AI, a tak jsem si taky něco přál. Micron pod 850 dolarů, Samsung GDR pod 4 000 dolarů a Dell pod pětibábu. A je třeba být opatrný na to co si člověk přeje.
Korejský Kospi předevčírem ráno spadl o 8 % a burza letos už podesáté zastavila obchodování. Samsung ztrácel skoro 10 %, SK Hynix přes 11 % a Kospi je tak zhruba 39 % pod červnovým vrcholem. V USA předevčírem Nasdaq odepsal kolem 2 % a Dell propadl o 11 %. Za čtyři dny se sešla čínská paměťová firma CXMT, poznámka šéfa Broadcomu o kasinu, vyšší inflace, nervózní bondy a k tomu páka a opce, které každý pohyb dolů zesilují.
Otázka tohohle článku je jednoduchá. Změnilo se něco ve fundamentech, nebo jen trhu dochází nervy? Rozeberu, co je na CXMT skutečně nového a co ne, proč není paměť jako paměť, co se děje v dluhopisech a proč výprodej běží rychleji, než by odpovídalo zprávám. Takže zase takové páteční zamyšleníčko.
CXMT: Čína dohnala Koreu, nebo vynalézavost z nouze?
CXMT (ChangXin Memory Technologies) je největší čínský výrobce DRAM a podle Counterpointu měl ve druhém kvartálu zhruba 10 % světového trhu, rok předtím 4 %. Minulý víkend jeho prezident Cao Kanyu na konferenci v Šanghaji oznámil, že do konce roku chce ukázat serverový modul DDR5 RDIMM postavený na nové architektuře buňky 4F² a hybrid bondingu. Trh to přečetl jako „Čína dohnala Koreu“ a začal prodávat.
Já to čtu jako vynalézavost z nouze. Čína nemá přístup k nejnovějším EUV litografickým strojům od ASML, které Samsung a SK Hynix používají na nejpokročilejší DRAM jako je HBM. Když nemůžeš zmenšit tranzistor lepší mašinou, zkusíš přeskládat buňku. Přesně to je 4F²: buňka zabere zhruba o třetinu menší plochu než dnešní standard 6F², takže se na stejný kus křemíku vejde asi o polovinu víc buněk. Už v září CXMT spustilo sériovou výrobu procesu G5, kde se k jemnějším strukturám dostalo čtyřnásobným patterningem na starších DUV strojích.
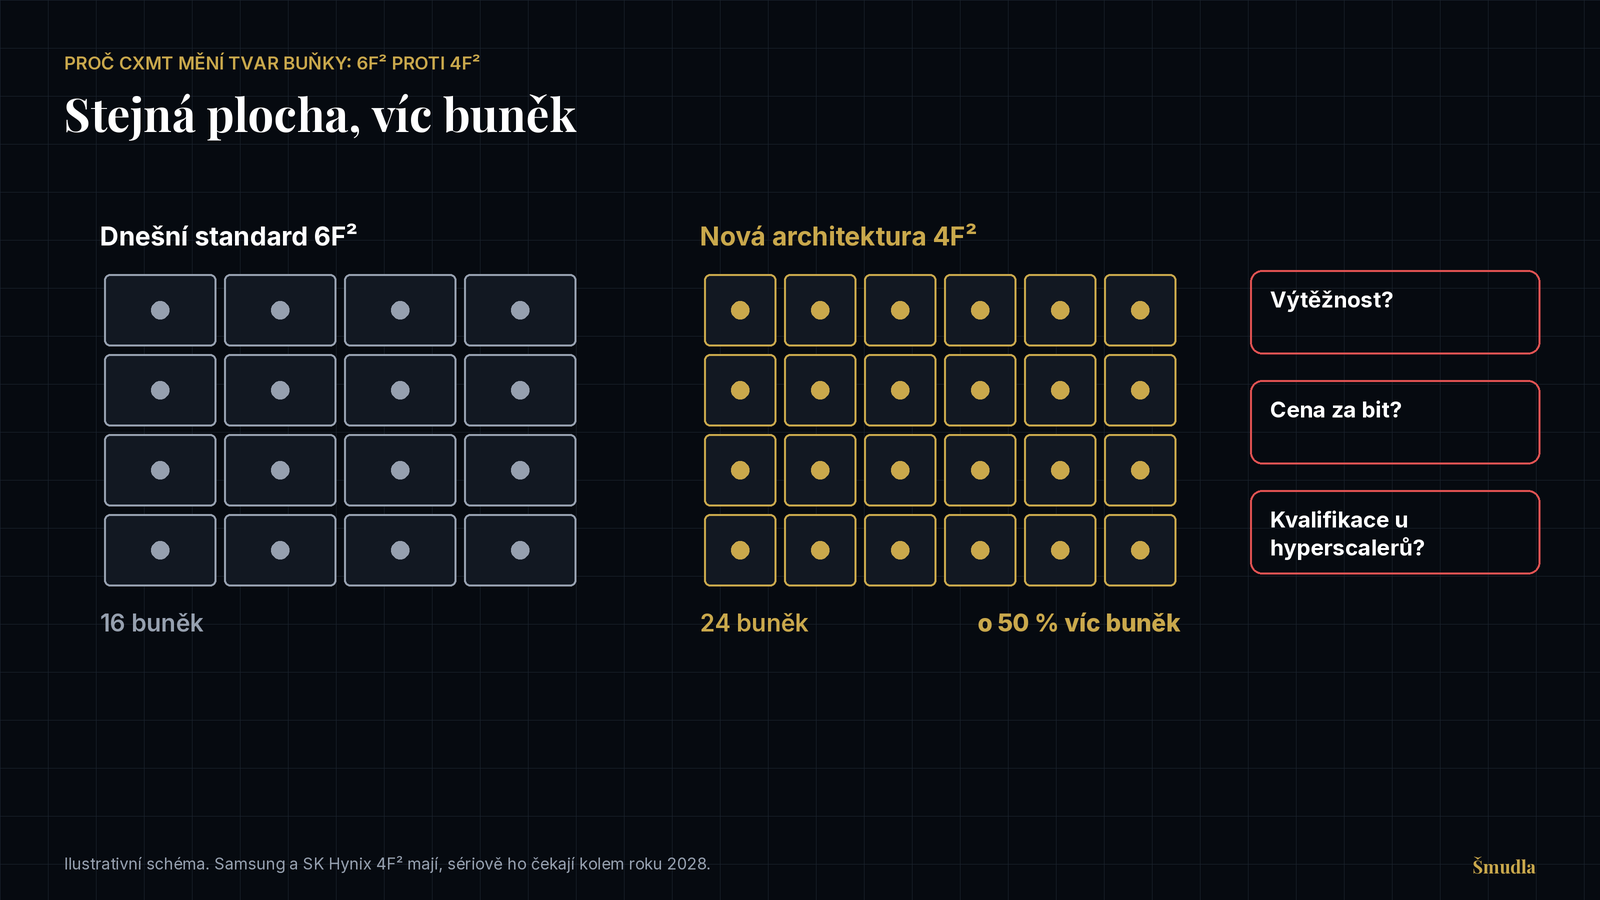 Stejná plocha křemíku, o polovinu víc buněk. Výtěžnost, cena za bit a kvalifikace u hyperscalerů jsou zatím otazníky. Zdroj: CXMT, Seoul Economic Daily, vlastní zpracování.
Háček je v tom, co CXMT neřeklo. Nezveřejnilo parametry, výtěžnost, cenu ani zákazníka. Každý krok navíc na starších strojích znamená víc času, víc chyb a horší yield. Jak dobře se to bude vyvažovat, kolik to bude stát a jaká bude vytěžnost linky, dnes neví nikdo a z venku se to ani rychle nedozvíme.
A ještě jedna věc. Korejský průmysl upozorňuje, že Samsung i SK Hynix technologii 4F² mají, jen ji zatím nenasazují právě kvůli výtěžnosti. Samsung s ní sériově počítá kolem roku 2028. Kevin Cassidy z Rosenblattu označil výprodej za přehnaný a Jordan Klein z Mizuho říká, že se v krátkodobém horizontu pro paměťové firmy mění málo. Hlídat se to musí, panikařit kvůli prezentaci bez čísel podle mě ne.
Máte wafery? A mohl bych je vidět?
I kdyby CXMT technologii zvládlo, zbývá otázka objemu. S Willem (William George Kubik, @WilliamGKubik) jsme si na Xku zkusili odhadnout, jakou výtěžnost může mít výroba bez EUV. U starších pamětí typu DDR4, případně HBM2, bere Will v úvahu výtěžnost kolem 40 až 50 %. U DDR5 a HBM3 podle něj spadne pod 30 % a u HBM3E může být maximálně 20 %. Já si myslím, že i 40 až 50 % je optimistický odhad a vyladění výroby bude stát bambilion.
Proč na tom tolik záleží? Výtěžnost určuje, kolik waferů musíte spálit na jeden prodejný čip. Pokud konkurent dosahuje výtěžnosti 75 % a vy 25 %, potřebujete na stejný počet dobrých čipů třikrát víc waferů, třikrát víc času na strojích a třikrát víc energie i materiálu. A to na strojích, které jsou kvůli vícenásobnému patterningu pomalejší už samy o sobě.
Aby CXMT opravdu ohrozilo ceny pamětí, muselo by se stát jedno ze dvou. Buď by zázrakem zlepšilo výtěžnost u HBM3E, nebo by muselo valit DDR5 v totálně nesmyslném objemu i s výtěžností pod 50 %. Jenže kdo to zaplatí? Prodávat čipy se ztrátou se dá chvíli se státní podporou, ale ne v objemu, který by srazil ceny celého světového trhu. Proto si myslím, že reakce trhu neodpovídá tomu, co CXMT reálně ukázalo.
Paměť jako paměť? Ani náhodou
Trh teď prodává všechno, co má v názvu paměť, jako by Čína zítra zaplavila svět čipy. Jenže záleží na tom, o jaké paměti se bavíme, a CXMT je silné hlavně tam, kde jsou marže nejnižší.
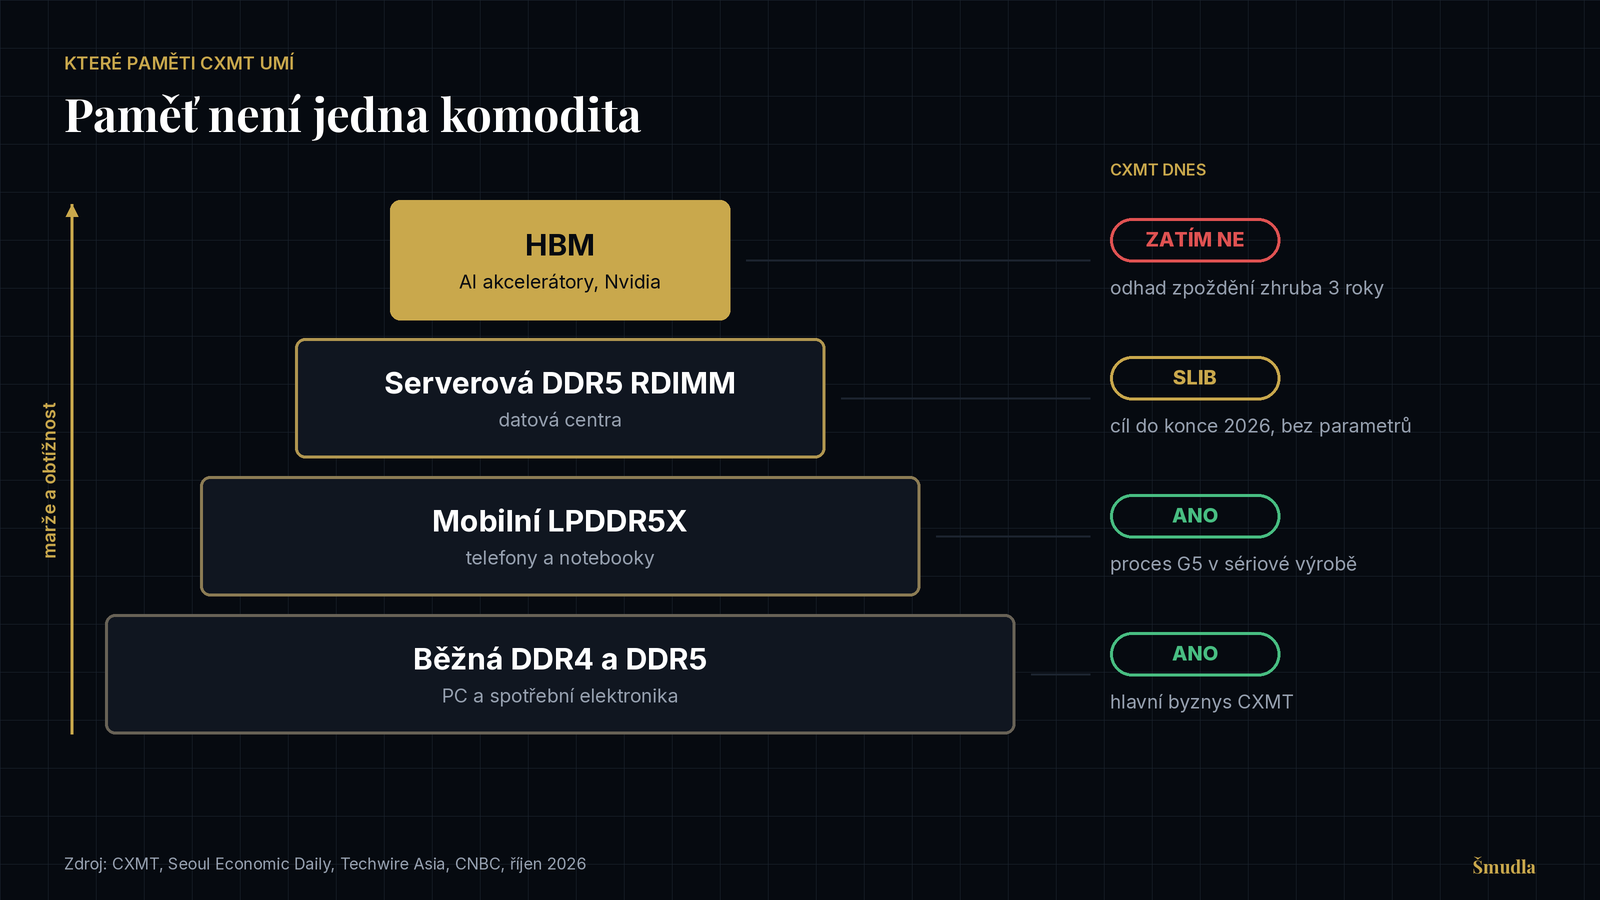 Typy pamětí podle marže a obtížnosti a kde dnes CXMT stojí. Zdroj: CXMT, Seoul Economic Daily, Techwire Asia, CNBC, vlastní zpracování.
Běžná DDR4 a DDR5 pro PC a spotřební elektroniku je hlavní byznys CXMT a tady konkurence opravdu roste. Mobilní LPDDR5X už CXMT vyrábí na procesu G5. Serverová DDR5 je to, na co cílí víkendové oznámení, a zatím je to slib s termínem do konce roku, bez parametrů a bez kvalifikace u hyperscalerů.
A pak je HBM, tedy paměť skládaná do vrstev vedle AI akcelerátorů. To je nejtěžší, nejmaržovější a pro AI nejpotřebnější část trhu. Tady CXMT podle odhadů zaostává zhruba o tři roky a podle zdrojů z oboru má u HBM3 problém s výtěžností. $MU má přitom na rok 2027 nasmlouvanou velkou většinu dodávek HBM s výrazně vyššími cenami. Výprodej tedy trestá i firmy, kterým CXMT do jejich nejlepšího byznysu zatím nevidí.
Zároveň poptávka dál roste. Micron koncem září řekl, že trh pamětí bude v letech 2027 a 2028 ještě napjatější než letos a že má nasmlouváno přes 75 % fiskálního roku 2027. Rostoucí čínská nabídka v levných segmentech je reálné riziko pro cyklus, ale ne důkaz, že AI paměťový supercyklus právě skončil.
Konec poptávky? ASML říká opak
Pokud chcete vědět, jestli poptávka po čipech končí, nejlíp se zeptat firmy, bez jejíchž strojů se pokročilé čipy vyrobit nedají. Will ve svém shrnutí posledního callu $ASML vytáhl body, které podle mě jasně ukazují, že konec poptávky tu nejspíš nemáme.
Tržby ASML mají letos vyrůst asi o 36 %. Táhnou je hlavně pokročilé litografické systémy a upgrady strojů, které už zákazníci mají. EUV roste o víc než 45 % meziročně a ASML počítá s dodáním zhruba 65 systémů, tedy o víc než polovinu kusů víc než v roce 2025. DUV roste asi o 20 % a imerzních systémů dodá zhruba stejně jako loni, přestože původně počítalo s poklesem. Tržby ze servisu a upgradů instalované základny rostou asi o 50 %, protože upgrade je pro výrobce čipů nejrychlejší cesta, jak přidat kapacitu ve fabech, které už stojí.
Důležitější je ale výhled. Zákazníci podle ASML hlásí masivní převis poptávky, zrychlují výstavbu nových fabů a čekají, že jejich nabídka nepokryje poptávku minimálně do roku 2028. Rozhovory se přesunuly za rok 2027, ASML sbírá silné objednávky na rok 2028 a zákazníci už se zajímají o rezervace na roky 2029 a 2030. Vyšší ceny s klíčovými zákazníky má ASML vyjednané, v číslech za letošek ještě nejsou, částečně se projeví v roce 2027 a naplno v maržích od roku 2028.
A teď to nejsilnější. ASML mělo v plánu zvýšit výrobní kapacitu o 30 % v roce 2027 a o dalších 30 % v roce 2028. Podle vedení to nebude stačit, a proto hledá cesty, jak kapacitu od roku 2028 rozšířit ještě víc. Vedle počtu kusů zrychluje i samotné stroje: nový NXE:3800F zvedne propustnost z 230 na 260 wafrů za hodinu, v malém objemu přijde v roce 2027 a masově od roku 2028. DUV stroje dodávané v roce 2027 zvládnou až 330 wafrů za hodinu.
Pro náš příběh to má dvě roviny. Za prvé, výrobci čipů včetně pamětí si objednávají kapacitu na roky dopředu, a to nedělá nikdo, kdo čeká konec cyklu. Za druhé, právě tyhle EUV stroje CXMT koupit nemůže. Zatímco Samsung, SK Hynix a Micron rozšiřují kapacitu na nejmodernějším vybavení, CXMT musí stejné výsledky dohánět složitějšími a dražšími cestami.
Bondy: kam utíkají peníze?
Druhá část příběhu je makro. Zářijová inflace v USA vyšla na 3,7 % meziročně proti očekávaným 3,6 %, jádrová na 2,6 % proti 2,5 %. Polovinu růstu hlavního čísla udělal benzin, který za měsíc podražil o 9,1 %. Šance na zvýšení sazeb Fedem už na zasedání 27. a 28. října vyskočila podle trhu z 22 % zhruba na 40 %.
Výnos desetiletého Treasury po zveřejnění CPI nejdřív vyskočil na 5,28 %. Pak se ale otočil, odpoledne vymazal celý nárůst a dnes ráno je zhruba na 5,10 %. Připomínám, že 1. října byl nejvýš od roku 2002.
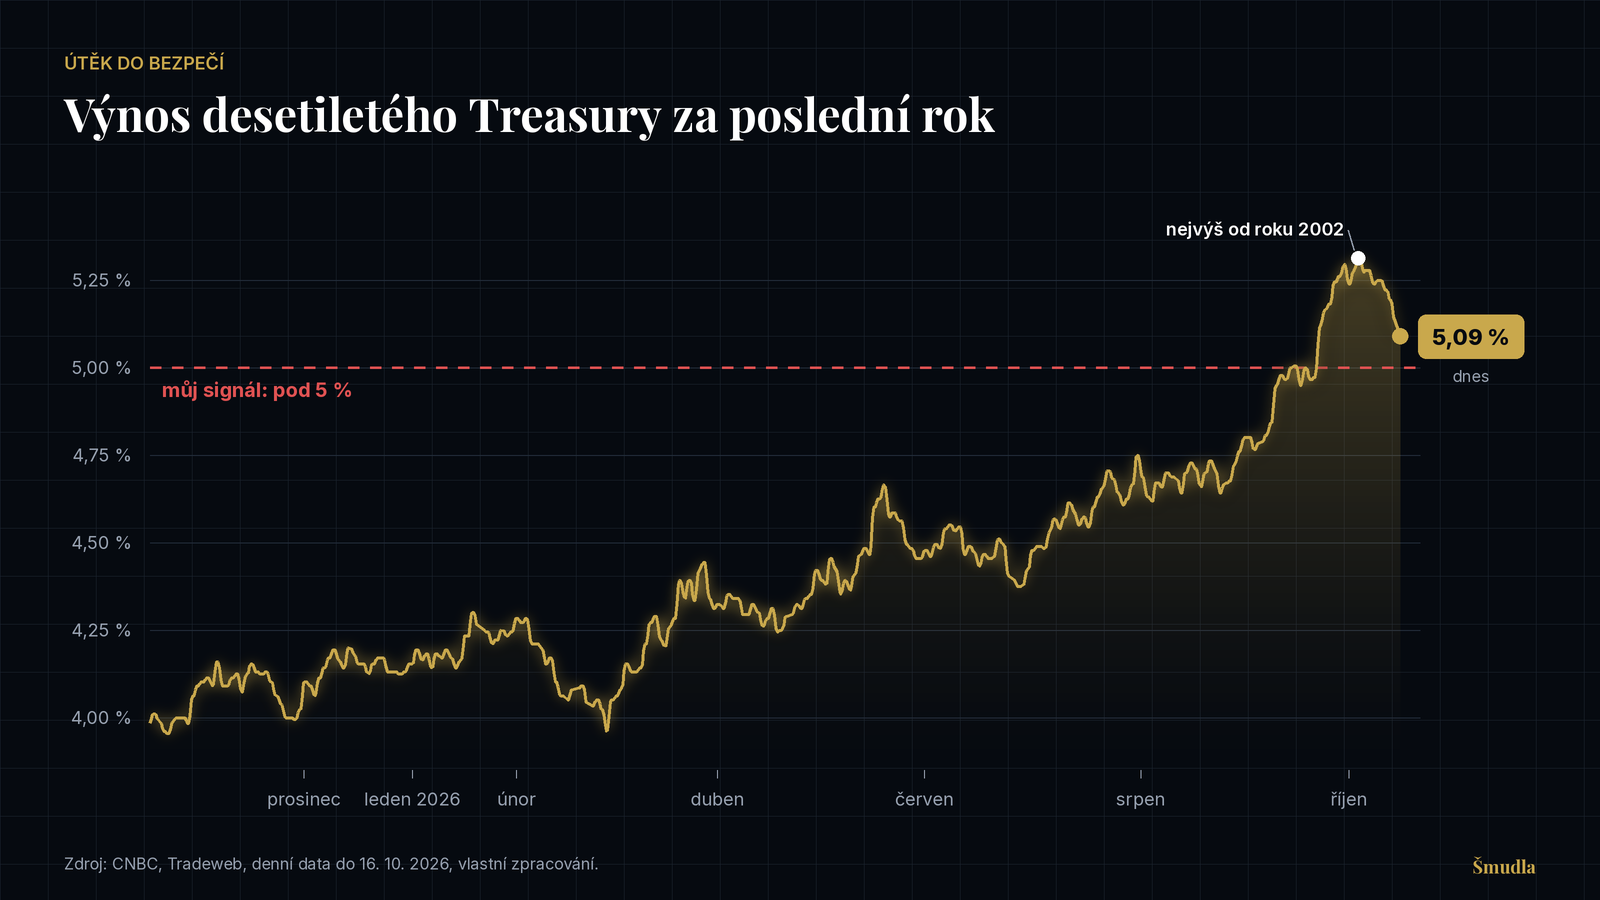 Výnos desetiletého amerického dluhopisu, přerušovaná čára je můj signál 5 %. Zdroj: CNBC, TheStreet, Admiral Markets, přibližné hodnoty.
Co to znamená? Když výnosy klesají, ceny dluhopisů rostou, takže je někdo kupuje. A to v den, kdy inflace vyšla hůř. Podle mě to není sázka na rychlé snížení sazeb, ale útěk do bezpečí. Velké části investorů dochází nervy, prodávají to, co letos nejvíc vydělalo, tedy AI a čipy, a peníze parkují v amerických státních dluhopisech. Je to shakedown, ne konec příběhu.
Pro mě je tohle důležitý ukazatel. Pokud desetiletý výnos spadne pod 5 %, beru to jako možný signál, že výprodej akcií se blíží konci a nebo naopak zpomaluje ekonomika v USA. No a pak přišlo PPI, které bylo asi nejvyšší co kdy pamatuju... Makro nám to neusnadňuje a proto je pochopitelné, že investoři utíkají do bondů.
Proč to padá rychleji, než by mělo?
Zprávy samy o sobě vysvětlují pokles. Rychlost poklesu ale vysvětluje mechanika trhu a tedy opce, stop lossy a páka. Hned úvodem si tu odložím jeden tweet korejského presidenta... Ty 3 příčiny zkusím vysvětlit co nejjednodušeji, proto prosím profíky o doplnění nebo lepší příklad.
Gamma a dealeři. Market makeři prodávají opce a nechtějí sázet na směr, proto se průběžně zajišťují futures. Když klienti nakoupí hodně putů jako pojistku, dostanou se dealeři do takzvané short gamma. Pak při poklesu trhu musí prodávat futures a při růstu je kupovat. Jdou tedy s trendem a každý pohyb zesilují. Tento týden je S&P 500 podle odhadů gamma map právě v tomhle režimu a v pátek je navíc největší měsíční expirace opcí.
Stop lossy. Spousta investorů má pod cenou nastavené automatické prodeje. Jakmile kurz spadne na jejich úroveň, stop loss se spustí a vznikne nucený prodej. Ten stlačí cenu na další úroveň stop lossů a pokračujeme dál. Takové domino v kaskádě.
Páka v Koreji. Korejský retail je na Samsungu a SK Hynix extrémně napákovaný. Marginové úvěry jen na tyhle dvě akcie vyrostly z necelých 3 bilionů wonů v lednu na zhruba 9,8 bilionu v září a tvoří kolem 40 % všech marginových úvěrů na Kospi. Korea k tomu letos spustila i dvakrát pákové ETF na jednotlivé akcie. Když kurz klesne, přijdou margin cally a brokeři prodávají za klienty bez ohledu na cenu. Stejnou situaci jsme viděli v červenci.
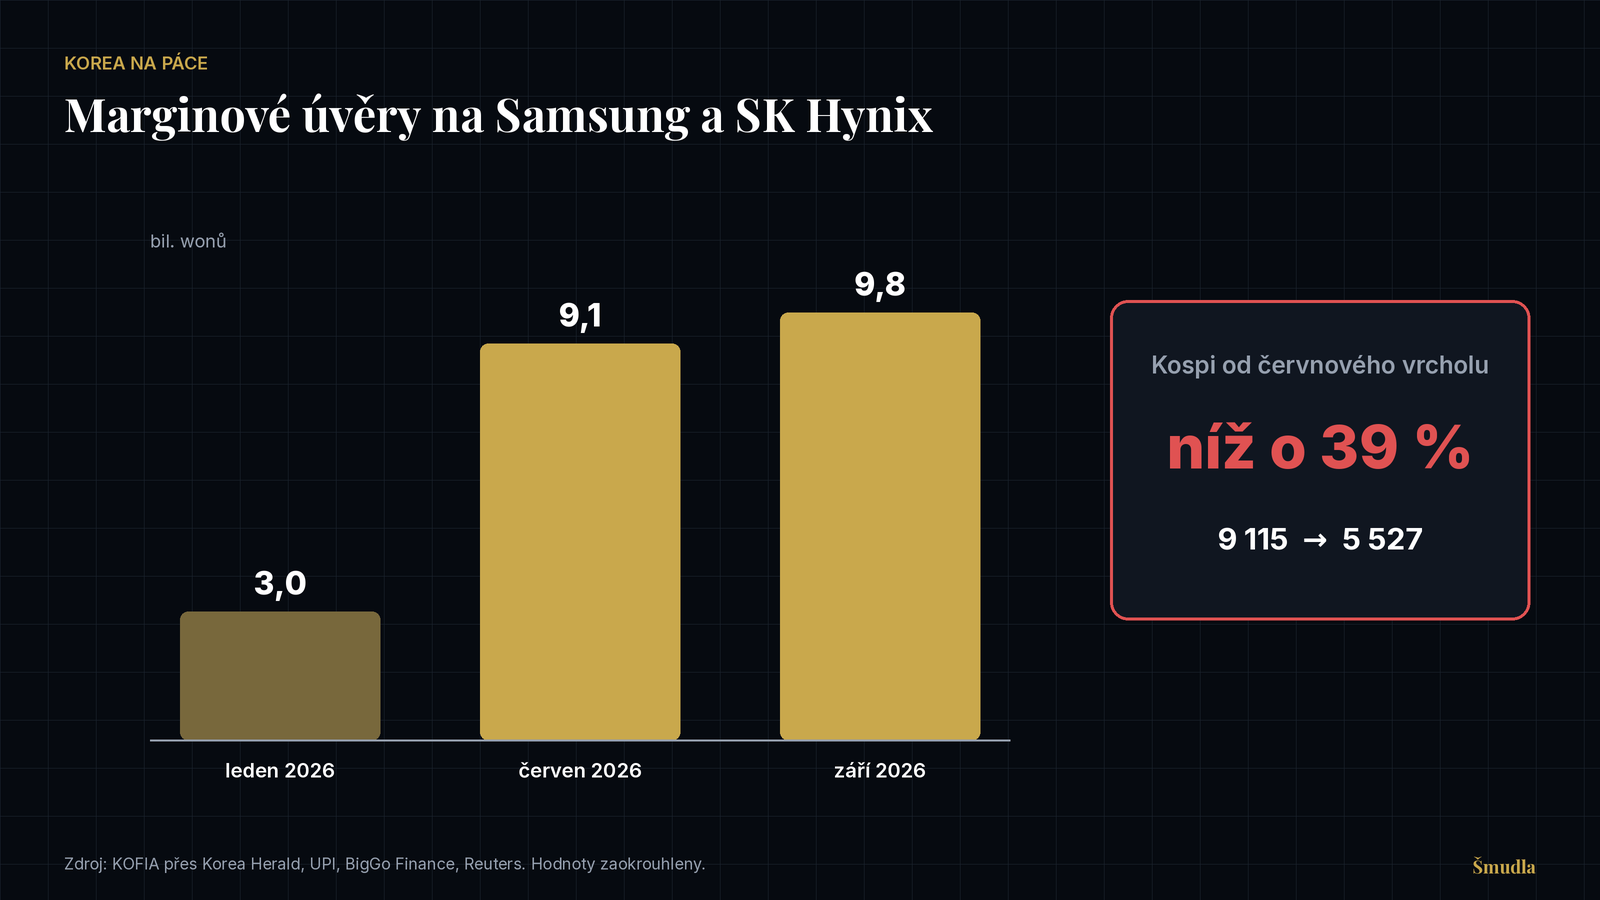 Marginové úvěry na Samsung a SK Hynix v bilionech wonů a propad Kospi od červnového vrcholu. Zdroj: KOFIA přes Korea Herald, UPI, BigGo Finance, Reuters, vlastní zpracování.
Koncentrace. Podle říjnového průzkumu Bank of America mezi fondovými manažery je long na globální polovodiče nejvíc crowded obchod vůbec. Když jsou všichni na jedné straně lodi, jde cena nahoru i dolů rychleji. Proto teď padají paměti, Dell, high beta jména a pure play AI firmy: páka, stop lossy, koncentrace a k tomu take profity po roce, kdy Dell vyrostl o víc než 300 % a Micron o stovky procent.
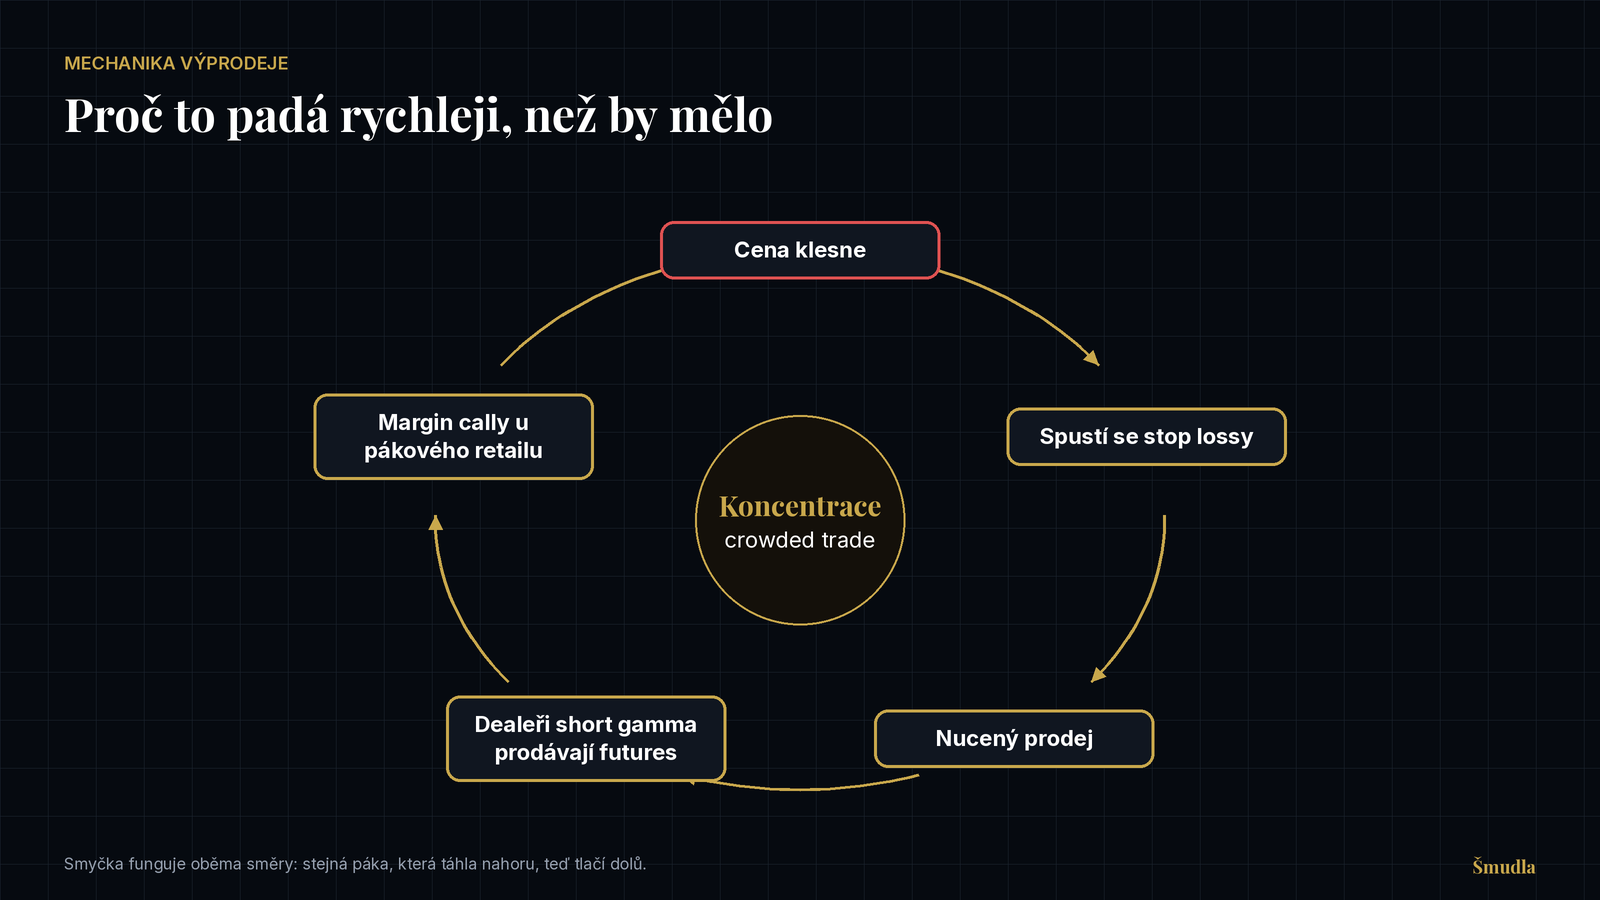
Smyčka výprodeje: pokles spouští stop lossy, nucené prodeje, zajišťování dealerů a margin cally, které pokles dál prohlubují. Zdroj: vlastní zpracování.
Tahle smyčka funguje oběma směry. Stejná páka, která letos táhla Korejce nahoru, je teď tlačí dolů. A až se odbourá, může to otočit stejně rychle.
Jak to chci hrát?
Nákupní hladiny mám nastavené měsíce dopředu u firem, které mám detailně zanalyzované. To je takové to DYOR - Do Your Own Research, co můžete vidět na Xku a vašich discordech. Dokud nepřijdou nové fundamenty, propad neberu jako důvod prodávat, ale jako příležitost dokupovat. Všechny tyto pozice jsem už na mém veřejném etoro vzal.
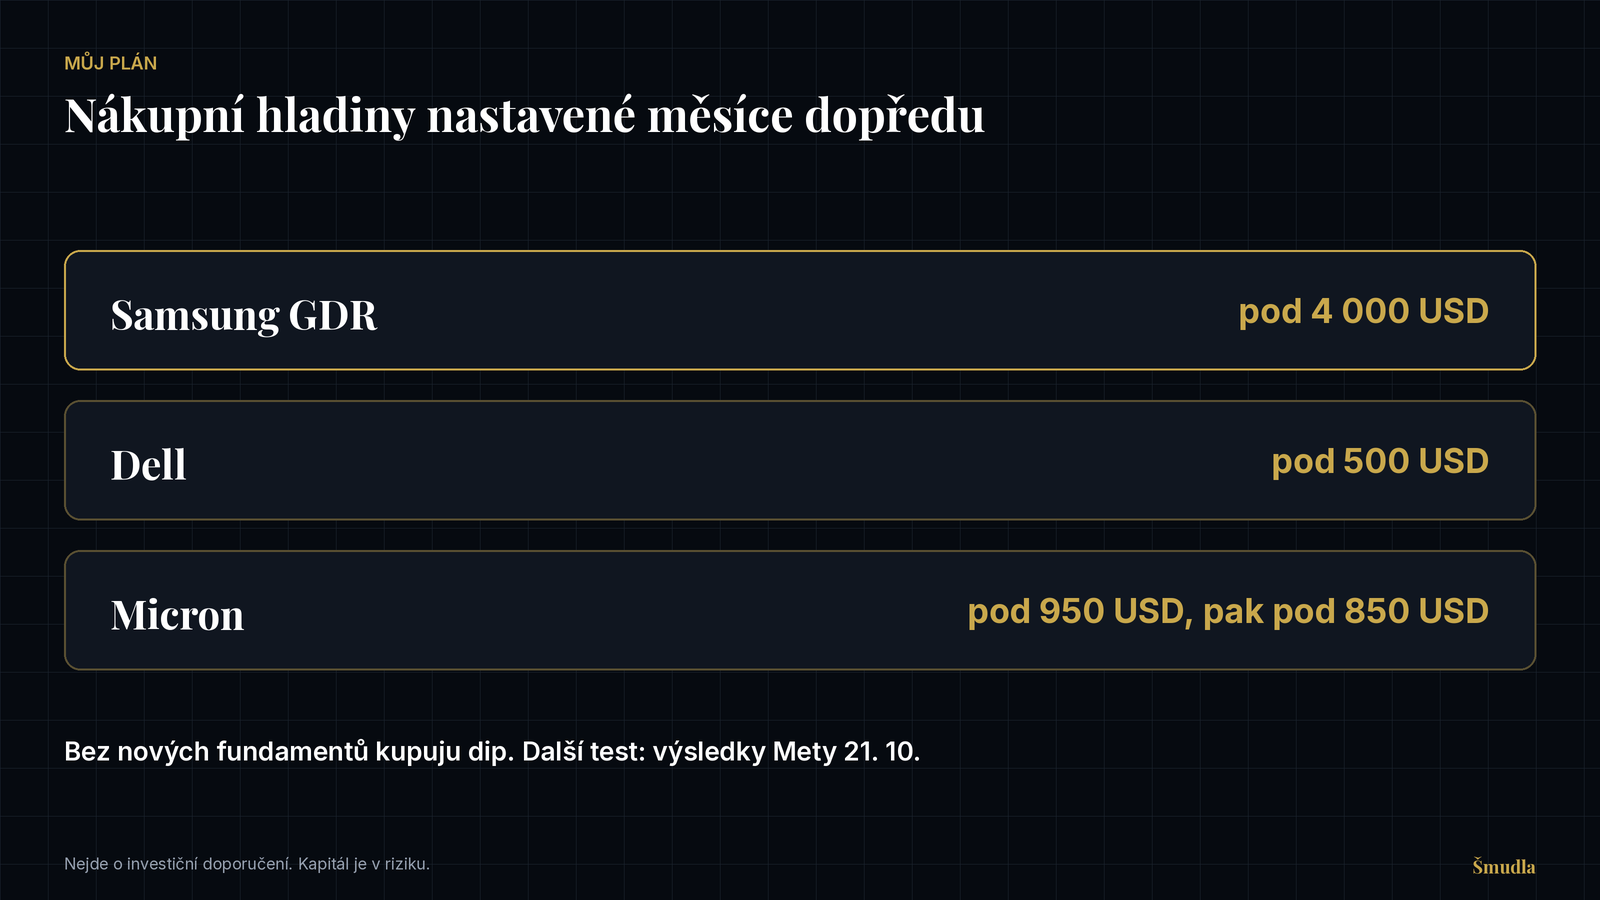 Moje nákupní hladiny pro Samsung GDR, Dell a Micron. Nejde o cílové ceny ani doporučení. Zdroj: vlastní plán.
Samsung. V Soulu akcie spadla zhruba o 10 % na 207 500 wonů a je tak asi 45 % pod 52týdenním maximem 374 500 wonů. Průměrný cíl 36 analytiků je přitom kolem 479 000 wonů. Samsung je pro mě sázka na paměti včetně HBM a k tomu dostávám foundry byznys, který trh podle mě diskontuje. Jsem pozici v londýnském GDR ($SMSN.L) a navýšil jsem o 0,51 % kapitálu z prodeje celé pozice Wizz Air. Pokud GDR spadne pod 4 000 USD, budu dál kupovat dip.
Dell. $DELL předevčírem ztratil 11,3 % a zavřel na 507,93 USD. Spouštěčem byl downgrade od Barclays na Equal Weight s cílem 574 USD, protože podle analytiků zatím nevidí zlom ve firemních výdajích na AI, plus prodeje akcií od subjektů spojených se Silver Lake. Dell je přitom letos pořád nahoře o víc než 300 %, takže take profit je pochopitelný. Já ho beru hlavně jako sázku na AI datová centra a moje nákupní hladina je pod 500 USD. Další výsledky má 24. listopadu. Nakonec se mi podařil chytit za 461 USD.
Micron. První hladinu jsem trefil v úterý, kdy jsem přikoupil kolem 938 USD. Další je pod 850 USD. Fundamenty se zatím nezměnily, spíš naopak. Za fiskální Q4 měl Micron tržby 54,2 mld. USD a na další kvartál dal guidanci 61,5 mld. USD a zhruba 38 USD upraveného zisku na akcii, a to za jediný kvartál. I když paměti jsou cyklické a takový zisk nebude věčný, při ceně kolem 900 USD jde o nízký jednociferný násobek anualizovaného zisku.
Co by mě donutilo změnit názor? Skutečná fundamentální změna, ne sentiment. Takže sleduju hlavně tohle:
Výsledky $META 21. října: capex napoví, kam míří výdaje na AI
CXMT do konce roku: pokud ukáže serverovou DDR5 s rozumnou výtěžností a konkrétním zákazníkem, tlak na ceny běžné a serverové DRAM bude reálný.
Marginové úvěry v Koreji: dokud jsou blízko rekordu, nucené prodeje mohou pokračovat i bez nových zpráv.
Pokud by propad pokračoval bez nových fundamentů, budu kapitál v portfoliu spíš rotovat směrem k AI trade než z něj utíkat.
Závěr
Trh teď prodává strach z Číny, z inflace a z vlastní páky. Fundamentálně zatím nevidím nic, co by mě přesvědčilo, že se AI cyklus včetně pamětí zlomil. CXMT ukázalo prezentaci, ne wafery, a ASML mezitím říká, že výrobci čipů objednávají kapacitu až na roky 2029 a 2030. Proto postupuju podle plánu, nejdřív teze, pak velikost pozice a pak se obrnit notnou dávkou trpělivosti.
TSMC říká že nedokáže moc predikovat poptávku, protože ji její zákazníci stále zvedají.
Otázka za bambiliardy teda zní, zda chytáte dip, nebo čekáte, až se to vybere a nebo nakupujete bondy? Napište mi váš názor, fakt mě to zajímá.
Všechny moje pozice jsou veřejně na mém portfoliu na eToro a můžete se podívat, kdy jsem co nakupoval. Samsung a Micron v portfoliu držím, u Dellu čekám na svou hladinu.
Onwards! :-)
________________________________________________________________________________________________________
Affiliate koutek
Investuji u brokera etoro, kde mě můžete jako v rámci programu copy trader také kopírovat.
Copy Trading nepředstavuje investiční poradenství. Hodnota vašich investic může stoupat i klesat. Váš kapitál je v ohrožení.
Chcete účet na etoro? Tak můžete využít můj affiliate link: https://etoro.tw/3DfxGmx
Získávám provizi, pokud se zaregistrujete pomocí mého odkazu. Sponzorováno eToro. Investování je rizikové.
Moje portfolio na etoro je veřejně dostupné: https://www.etoro.com/people/smudliczek
Jako Elite Pro Investor na eToro mohu získávat provizi (měsíční odměnu) z objemu prostředků, které investoři vloží do kopírování mého portfolia. Platforma eToro podléhá regulačním orgánům, jako je CySEC, FCA, ASIC a dalším místním regulátorům v různých jurisdikcích.
________________________________________________________________________________________________________
Disclaimer
Veškeré informace uvedené v tomto materiálu slouží výhradně k informačním a vzdělávacím účelům. Nejedná se o investiční doporučení, nabídku ani pobídku k nákupu či prodeji jakýchkoli investičních nástrojů, cenných papírů nebo jiných finančních produktů. Tento materiál neobsahuje ani nenahrazuje individuální investiční poradenství. Investování na kapitálových trzích je spojeno s riziky, včetně rizika ztráty části nebo celého investovaného kapitálu. Minulé výnosy nejsou zárukou budoucích výsledků. Vývoj hodnoty investic se může v čase měnit v závislosti na tržních podmínkách, ekonomických faktorech a dalších nepředvídatelných událostech. Autor tohoto materiálu vyjadřuje pouze své osobní názory a pohled na danou problematiku, které se mohou v čase měnit bez předchozího upozornění. Nezaručuje správnost, úplnost ani aktuálnost zde uvedených informací. Autor materiálu Dan Hamerník nenese žádnou odpovědnost za jakékoli rozhodnutí učiněné na základě zde uvedených informací, ani za jakékoli přímé či nepřímé ztráty, které by z takových rozhodnutí mohly vyplynout.
Tento obsah je určen pro edukativní účely a nepředstavuje individualizované investiční poradenství podle § 4 zákona č. 256/2004 Sb. (ZPKT).
Sdělení nepodléhá pravidelné aktualizaci. Může být změněno podle uvážení autora, zejména při významné změně fundamentálních nebo tržních podmínek.
Střet zájmů:
Autor k datu vydání sdělení drží pozice v daných investičních nástrojích. Pozice je v rozsahu nižším než 0,5% základního kapitálu emitenta. Autor ani jeho společnosti nemají smluvní vztah s emitentem a neobdrželi žádnou formou odměny za toto sdělení. Sdělení nebylo předem poskytnuto emitentovi k připomínkám ani změnám.
Zdroje a metodika:
Autor vychází z veřejně dostupných informací. Konkrétně výroční zprávy emitenta, veřejná prohlášení managementu, data z Bloomberg, Seeking Alpha, Yahoo Finance a TradingView.
Použitá metodika zahrnuje fundamentální analýzu (DCF model, reverse DCF Model, multiplikátory P/E, EV/EBITDA) a technickou analýzu (klíčové supporty, objemové profily, sentimentové indikátory). Závěry a predikce jsou subjektivními názory autora.
CNBC: proč CXMT spustilo globální výprodej
Seoul Economic Daily: CXMT a 4F² bez parametrů a termínu
Techwire Asia: CXMT G5 bez EUV
Yahoo Finance: Rosenblatt a Mizuho k výprodeji pamětí
Yahoo Finance: průzkum BofA, nejvíc crowded obchod
BLS: CPI za září 2026
CNBC: výnosy Treasuries po CPI
Investing.com: obrat výnosů po CPI
Reuters přes US News: Kospi a zastavení obchodování
Korea Herald: rekordní marginové úvěry
BigGo Finance: Korea omezuje marginové úvěry
CNBC: Dell po downgradu od Barclays
Micron: výsledky za fiskální Q4 2026 (SEC)
MarketBeat: hlavní body callu Micronu
William George Kubik (@WilliamGKubik): shrnutí callu ASML a vlákno na X o výtěžnosti CXMT