
Má cesta k 1. Investičnímu Bytu: Jak student sekáním trávníků vydělal 400tis a rozmnožil je na Miliony
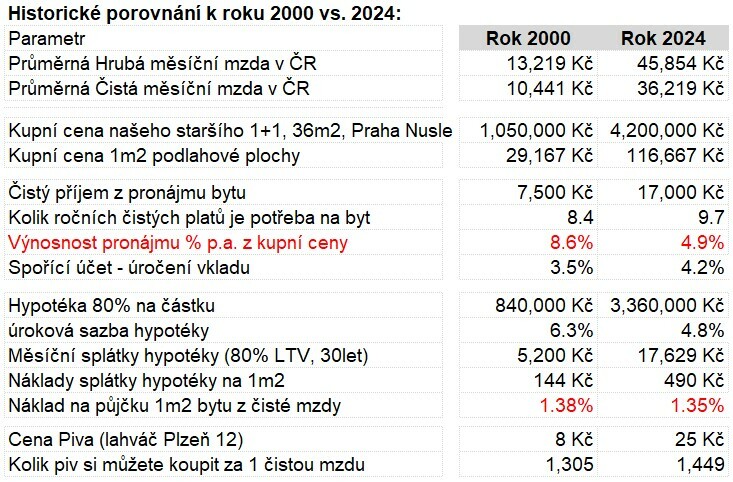
Tento příběh je o tom, jak jsem si v r. 2001 koupil svůj první investiční byt. Provedu vás tím, jak jsem si ušetřil na první 1/3 , zmíním též nějaká ta číslíčka k bytu za období 15let, samozřejmě včetně excel tabulky (download link v komentáři). A pro pamětníky též porovnání skrz zajímavé parametry - situace tehdy a teď. A pokud vám už nemovitosti lezou krkem, tak se můžete podívat alespoň na poslední řádku tabulky, kde zjistíte, kolik piv jste si mohli koupit za čistou mzdu v roce 2000 a porovnat to se situací dnes v roce 2024. Tak pojďme na to!
1. Jak jsem za studií ušetřil na 1/3 ceny bytu
Vše začalo v roce 1999. Ukončil jsem 2semestr na vysoké škole. Hrozně mě štvalo, že neumím téměř vůbec Anglicky. Jazyky mně vždy dělali problém. Ve svém okolí jsem již znal několik spolužáků a kamarádů, co byli v rámci výměnného studia v USA, ale bylo to drahé, takže nic pro mě. Tak jsem se z dne na den rozhodl, že se vydám do Anglie jako au-pair, protože to mě nic stát nebude, naučím se tam Anglicky a ještě třeba něco vydělám. A netrvalo dlouho a již za měsíc a něco jsem odjel za svou novou „rodinou” na okraj Londýna.
V rodině jsem se „staral” o dva kluky 8 a 10let. Má „práce” byla k mému štěstí velmi jednoduchá. Pouze jsem je musel ráno doprovodit do školy a odpoledne zas vyzvednout. Občas pro ně ohřát jídlo v mikrovlnce a to je tak opravdu vše. Za to jsem ještě dostal 40liber týdně (tehdy 1GBP byla téměř 62Kč). A jelikož jsem měl spoustu volného času, začal jsem si hledat brigády. Nejdříve různé úklidy, roznos letáku a později pak jsem začal lidem sekat zahrady za 3 libry/h. Nakonec jsem měl tolik zájemců o sekání a údržbu zahrad, že jsem postupně navýšil cenu až na 6 liber/h. Long story short, za ten rok jsem si tam vydělal téměř 400tis Kč což by přepočteno na dnešní dobu byl téměr dvojnásobek. A zde začíná i můj příběh 1. Investičního bytu.
2. Můj první business case
V roce 2000 jsem se vrátil po roce zpět do ČR, pokračoval ve studiu a přemýšlel, co s penězi provedu. Jako mladistvý jsem často pomáhal spořit rodičům peníze tím, že jsem sledoval úrokové sazby spořicích účtu bank a tím jsme optimalizovali vklady. Dokonce si pamatuji I dobu (někdy mezi lety 96-98), kdy nabízeli úrok na spořáku/termiňáku kolem 28%. Spořicí účet byl tedy můj benchmark pro porovnání investice.
Bavilo mě sledovat různé realitní letáky a jednou jsem si takhle spočítal, že když pronájem bytu hodí circa 10tis měsíčně, tedy 120 000,-Kč ročně a podělím to cenou investice do bytu (v mém případě 1,05mil Kč), že to je vlastně stejný vzoreček, jako když se vypočítává úrok, který obdržím v bance na spořáku. Tedy jako kdybych dostal na spořáku circa 11,4% p.a. Tehdy v bance dávali na spořáku kolem 3.5% p.a. A to byl tehdy můj celý “simple” business case. Byt mne sice v čistém pak vydělal o 2,5tisíce méně, ale na to se už historie neptá!
Jak jsem již zmínil, měl jsem ušetřeno jen na nějakou 1/3bytu. Kde tedy sehnat další 2/3? Věděl jsem, že rodiče mají úspory jen tak tak na to, že bychom tu celou částku dohromady dali. U Táty jsem argumentačně neuspěl, a myslím, že to ani nepochopil, ale u mamky jsem viděl, že naslouchá. Tak jsem jí celou situaci vysvětlil, úkázal jsem ji porovnání s úrokovými sazbami na spořáku vs. příjem z pronájmu a nakonec řekla: „Koneckonců, jednou stejnak budete potřebovat někde bydlet, tak proč ne teď...“. Teď už jen zbývalo přemluvit tátu, což mamka zvládla samozřejmě lépe než já (a asi i bez nějakého vysvětlování business case)
3. Chyba za chybou, ale čas chyby napravil
Koupili jsme hned první byt, co jsme viděli...ano vím, takto se to nemá dělat. A to není bohužel vše. Byt měl okna do rušné ulice, kde jezdili tramvaje. Dispozice bytu neumožňovala mít samostatné pokoje. (zúží se vám okruh potenciálních nájemníků). Dokonce šlo o družstevní byt, což je pro investiční byt nevhodné. (při pronájmu nemůžete uplatnit odpisy). Pro realitního makléře jsme byli prostě ideální kupec, který se na nic podstatného neptá. Bohužel ani tu cenu jsme neusmlouvali o jedinou korunu. Co říci, bylo to alespoň kousek na metro (~350m). Každopádně chybami se člověk učí a nejdůležitější je tyto chyby neopakovat. Měli jsme každopádně štěstí na prvního nájemníka. Byla to firma z Olomouce, která byt měla pro své zaměstnance v Praze. Ten pocit, kdy obdržíte první nájem je samozřejmě úžasný a doteď si to pamatuju. A naopak, ten pocit, kdy vám nedojde nájem v čas, to byl taky docela adrenalin. A protože jsem, jak ten Skrblík z pohádky, hned jsem volal a psal nájemníkovi. Nakonec se vždy vše vysvětlilo. Majitel firmy byl totiž často někde na cestách a nepodepsal včas příkaz k úhradě. Vždy ale nakonec zaplatil.
4. Zhodnocení po 15letech pronájmu
Níže jsem pro vás připravil tabulku, která ukazuje podrobnosti mé investice od A do Z. Záměrně neuvádím výnosnost měřenou CAGR (Compound Annual Growth Rate), protože peníze z nájmu byli v průběhu času reinvestovány do koupě dalších bytů, a tudíž by to nebylo vypovídající (efekt složeného úročení se realizoval skrz další byty). Pro zajímavost jsem též přidal porovnání s akumulačním ETF SPY, které kopíruje index SP500. Pokud by jste v Lednu 2001 investovali stejnou částku jako já, ale do SPY, tak za těch 15let by jste měli o více než polovinu méně. (nutno říci, že tehdy jsem ani nevěděl co to je ETF či SP500)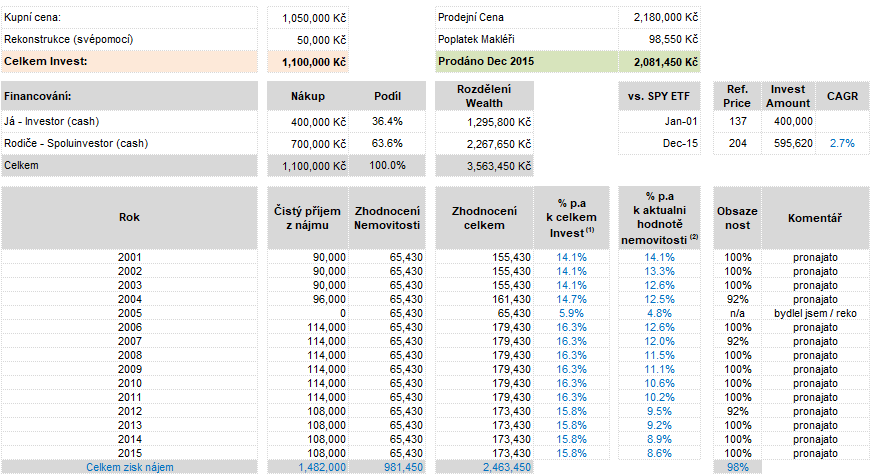
Co bych ale rád vysvětlil, jsou tyto dva sloupce ukazující zhodnocení v p.a. (v tabulce vyznačené modře)
První sloupec s označením % p.a k celkem Invest (1)“: tento indikátor je důležitý v okamžiku, kdy se chystám investovat a porovnávám to s alternativou jako například s úroky na účtě u spořicího účtu / terminovaného vkladu. V průběhu času je to, ale už méně vypovídající. Například v roce 2015 nemovitost generuje 15.8% p.a. ve vztahu k původní investované ceně. Ovšem ve vztahu k aktuální ceně nemovitosti už jen 8.6%
A zde právě přichází na řadu druhý sloupec s označením „% p.a k aktualni hodnotě nemovitosti (2)“. V okamžiku, kdy vidím příležitost investovat jinde (nový byt, ETF , dluhopisy ....) zjistím si aktuální hodnotu nemovitosti poníženou o prodejní poplatky makléři a případně i daně a opět vypočítám výnosnost. Tuto výnosnost pak porovnám se svou novou investiční příležitostí.
5. Historické porovnání investice z roku 2000 vs. 2024:
Asi není potřeba dalších slov. Tabulka je sama o sobě vypovídající. Zajímavý ukazatel je například náklad na půjčku 1m2 v poměru k čisté mzdě. Zde vidíte, že dnešní doba i při těchto vysokých cenách bytů ale i vyšší průměrné mzdě nabízí minimálně stejně nákladné (né-li levnější) financování na m2 bytu. Se snižující úrokovou sazbou se pak bude tento rozdíl samozřejmě zvyšovat.
Jak bych shrnul celou tuto investiční epizodu?
Při této své první investici jsem provedl mnoho chyb, ale poskytlo mně to spoustu neocenitelných zkušeností. Tím nejdůležitějším asi bylo nabyté sebevědomí. Koupě investiční nemovitosti je rozhodně časově náročnější než investování do SP500 ETF, ale s trpělivostí a strategií může přinést značné zhodnocení. Důležité je, že jsem začal…
A Jaká byla vaše první investice? Budu se těšit na vaše komentáře!
#Investice #Investičníbyt #Nemovitosti