
🚀 KAC‑Index v2 – Stratégie ATR‑CCI indexée TOTAL3 (optimisée)
La stratégie KAC-Index v1 vous a été présenté en détail ici : Stratégie KAC-Index v1 (utilisation d'indexation sur le total3 + ATR + CCI)
On a ensuite expliquer pas-à-pas comment optimiser cette stratégie ici : Comment optimiser une stratégie (vidéo + guide complet)
Aujourd'hui je vous présente en détails la stratégie qui est ressorti de cette optimisation : KAC-Index v2 ! 🚀
🗺️ Pourquoi une v2 ?
🔧 v1 = version découverte : paramètres bruts, 3 conditions d’entrée et 4 conditions de sortie.
⚡ v2 = version optimisée : moins de conditions, paramètres recalibrés, beaucoup plus d’opportunités (plus de trades) ✨.
🛡️ Toujours la même idée maîtresse : indexer chaque paire sur le TOTAL3 pour juger sa performance relative au marché des altcoins.
📊 Comparatif express des résultats v1 et v2
Rappel : un backtest ne vaut rien, ce qui vaut quelque chose c'est le live !
Testez cette stratégie patiemment hors backtest avant d'y allouer du capital réel important.
Moi même, je suis incapable de vous dire si ces résultats se reproduiront dans le futures.
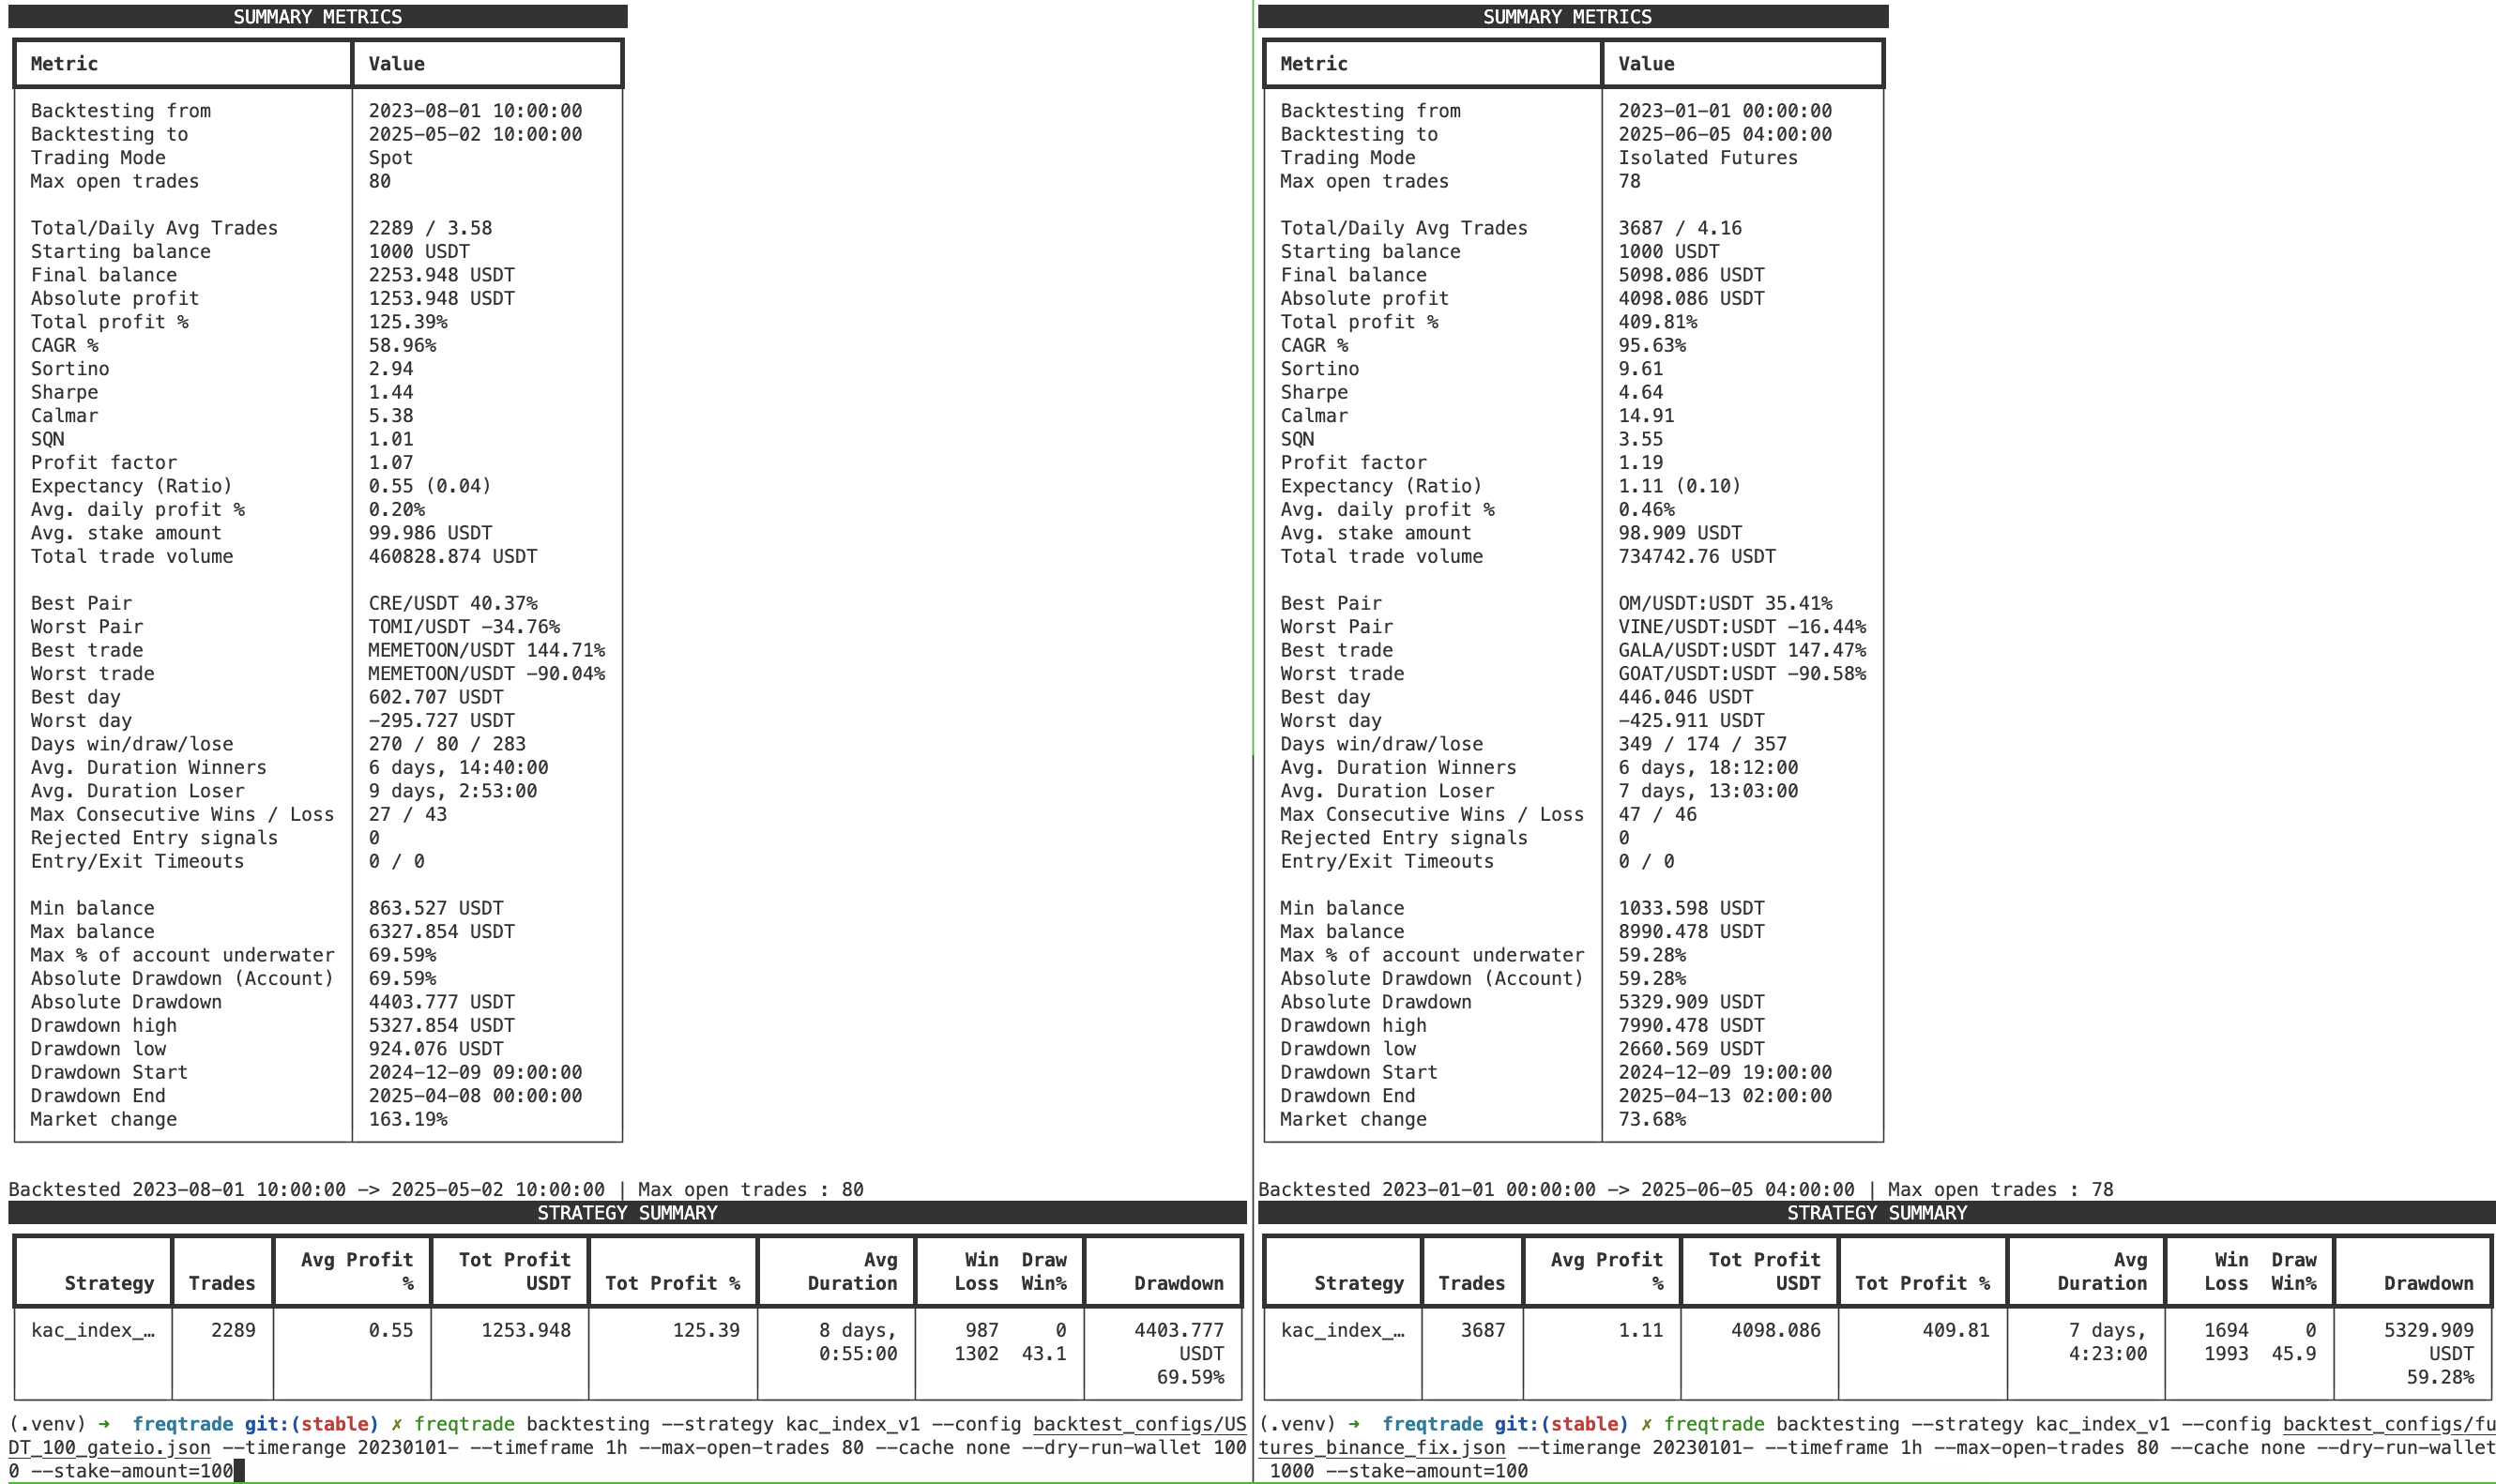
La stratégie v1 sur Gateio (à gauche) et Binance (à droite) :
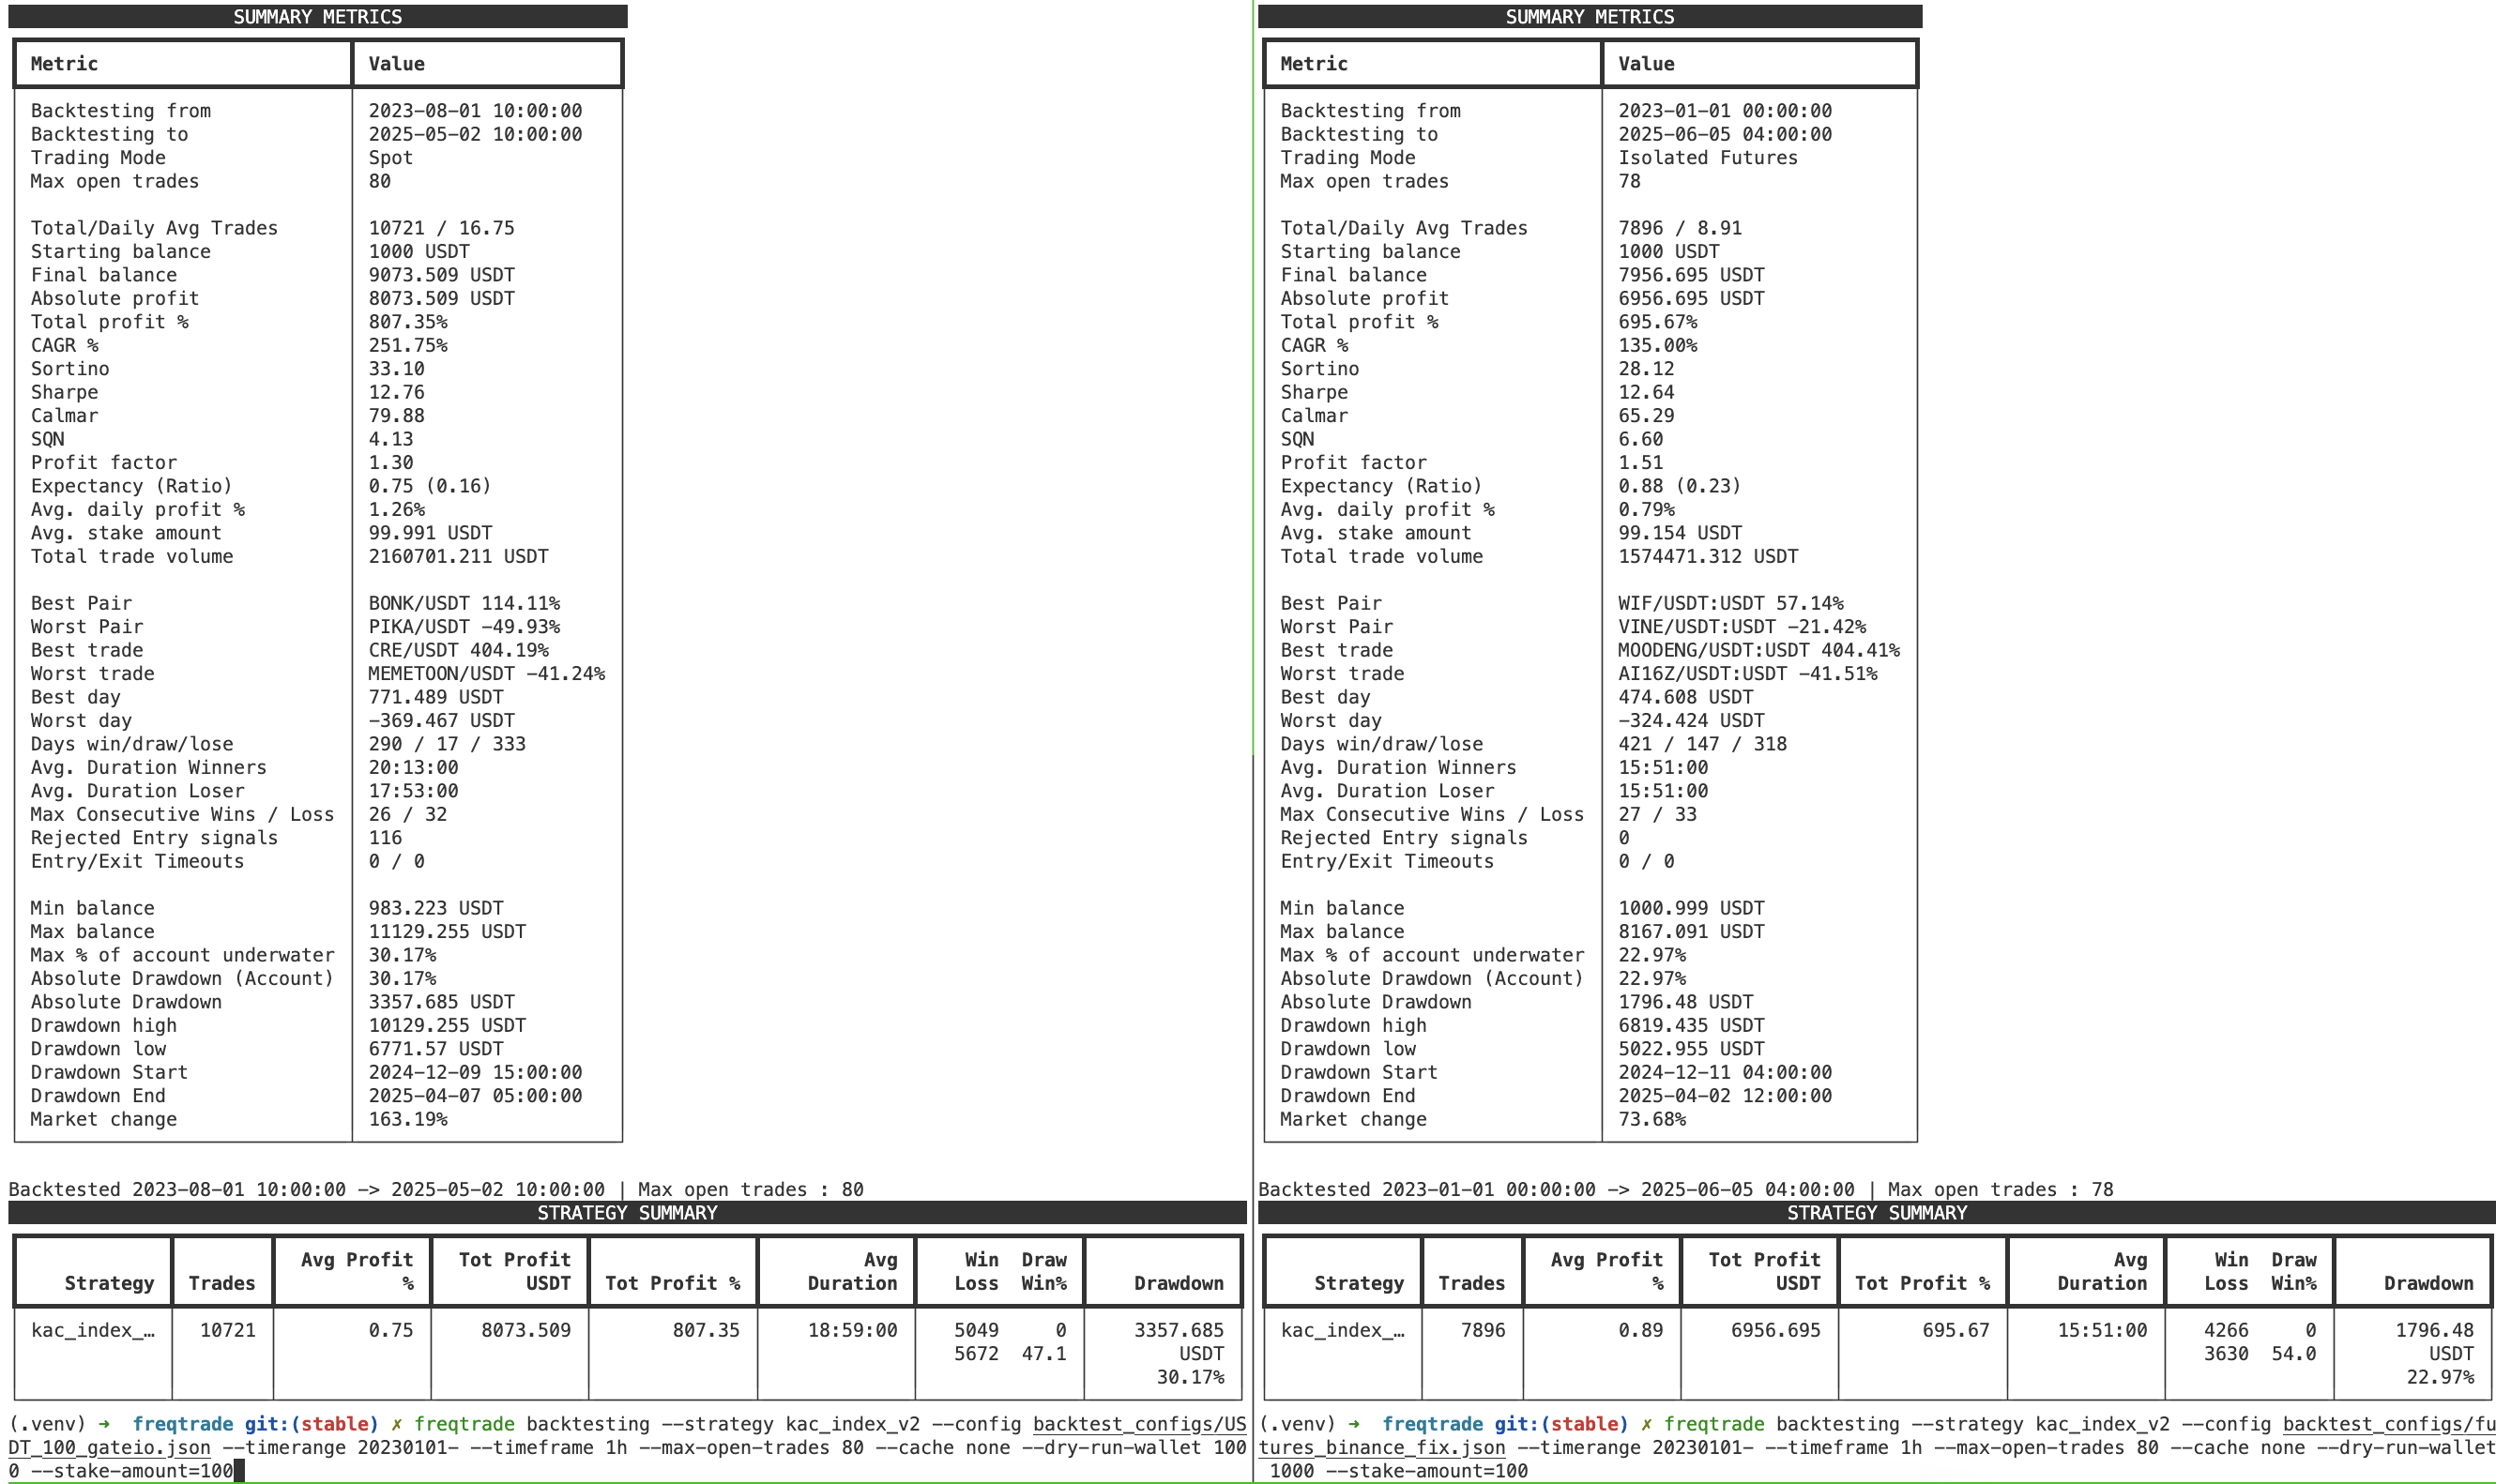
La stratégie v2 sur Gateio (à gauche) et Binance (à droite) :
🔎 La v2 génère plus de trades, avec un profit moyen par trade plus petit ; la magie se fait sur le volume d’opportunités et un money‑management robuste.
🧩 Différences clés (v1 → v2)
1. Logique d’entrée / sortie simplifiée
Entrée
v1 : combinaison de trois conditions – ATR > 1.5 et ATR en hausse et CCI < 0.
v2 : une seule condition – ATR > 2.75.
Sortie
v1 : quatre conditions – ATR < ‑2 et ATR en baisse et CCI > 200 et CCI en hausse.
v2 : deux conditions – ATR en baisse et CCI en hausse.
➕ Résultat : déclenchement plus rapide, on laisse la gestion du risque au take‑profit et au stoploss. La courbe de capital est plus lisse (Sharpe ↑) malgré un drawdown par trade légèrement supérieur.
2. Paramètres indicateurs ajustés
Lissage TOTAL3 : 24 h (v1) ➡️ 28 h (v2)
ATR period : 16 (v1) ➡️ 8 (v2)
CCI window : 10 (v1) ➡️ 6 (v2)
CCI constant : 0.0175 (v1) ➡️ 0.01625 (v2)
Dans l'ensemble, on charge nos indicateurs sur des périodes plus courtes
3. Take‑Profit / Stoploss v2
minimal_roi = {
    "0": 4.05,      # +405 % dès l’ouverture (!)
    "6000": 3.42,   # +342 % après 100 h
    "12000": 2.58,
    "16560": 0.53,
    "19440": -0.02  # fermeture douce après ~13,5 j
}
stoploss = -0.40  # contre -0.90 dans la v1
🎯 Objectif : laisser courir les pépites très volatiles, écourter les losers.*
🧩 Comment fonctionne cette nouvelle version ?
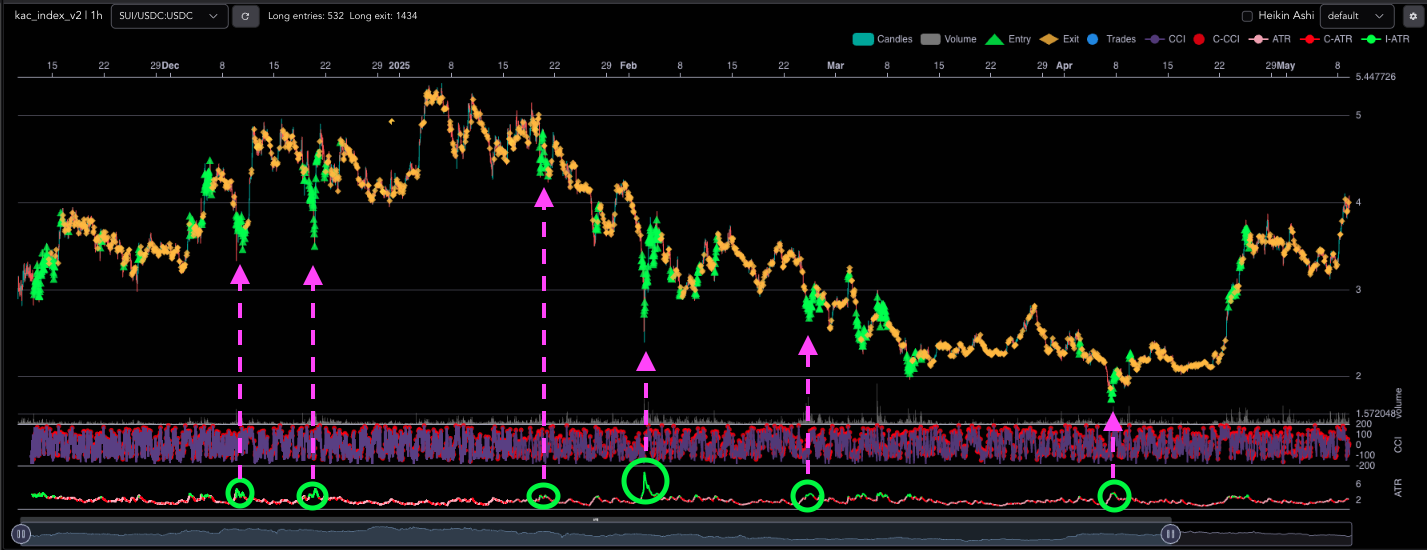
L'indicateur ADX (qui est désormais le seul indicateur pour ouvrir une position) est indexé sur le TOTAL3, ses pics et ses baisses sont souvent lié à des périodes où la crypto-monnaie sur-performe ou sous-performe par rapport aux autres crypto-monnaies.
Sur certaines crypto-monnaies, comme SUI, c'est assez lisible graphiquement et ça nous donne de bonnes opportunités :
Normalement, en voyant ce graphique, vous avez envie de faire votre propre version de la stratégie en étant plus sélectif sur les ouvertures de positions en augmentant le condition d'ouverture pour l'ADX : n'hésitez pas à faire vos propres tests, encore une fois ces postes ne sont là que pour vous apprendre, pas pour vous donner des stratégies ultra performantes tout cuit dans le bec ! 💛
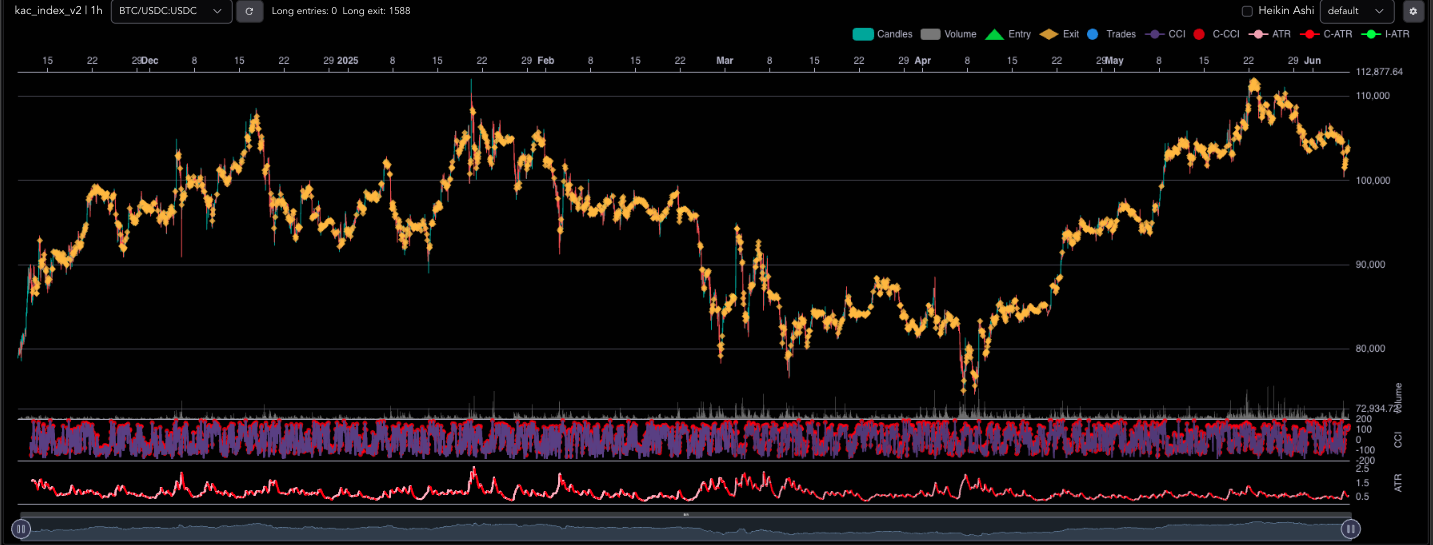
Le bitcoin n'a aucune ouverture de position:
C'est normal, ces derniers temps Bitcoin n'a jamais sous-performé le TOTAL3
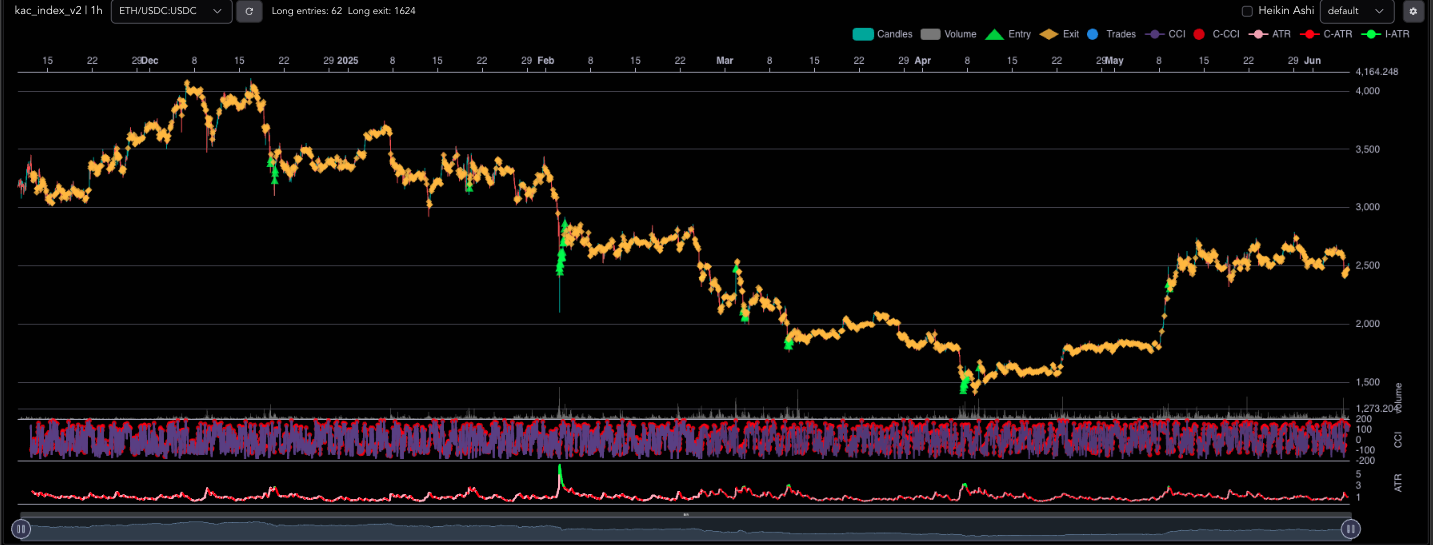
Alors que ETH... :
Lors des grosses baisses, il y a eu des moments où il a sous-performé, c'était de bons moment d'achat également visiblement.
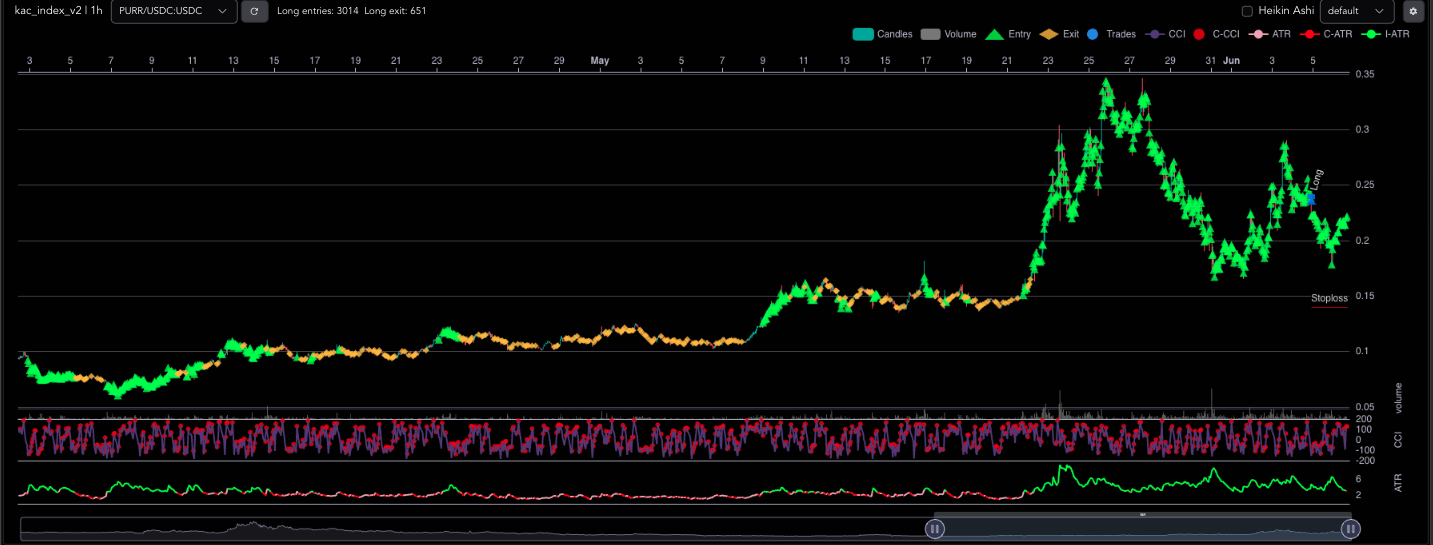
Quand on va sur une crypto-monnaie un peu plus petite (à faible capitalisation), comme ME (par exemple), on constate que les points d'entrées pour la stratégie ne sont pas aussi claires :
Peut-être que ça vaudrait le coup d'utiliser moins de crypto-monnaies dans notre liste de paires utilisées par la stratégie ou d'affiner la somme pour ouvrir une position selon le classement de la paire dans top crypto market cap.
Je vous laisse expérimenter cela ;)
🔍 Code complet v2 : kac_index_v2.py
Voici la config que j'utilise en live pour mon dry-run : kac_index_v2.json
⚙️ Ne pas oublier l'installation de tvdatafeed (comme pour la V1) :
pip install requests websockets ta-lib pandas numpy
# tvdatafeed
git clone https://github.com/rongardF/tvdatafeed &amp;amp;amp;&amp;amp;amp; cd tvdatafeed &amp;amp;amp;&amp;amp;amp; pip install .
🧪 Test rapide
freqtrade backtesting \
  --strategy kac_index_v2 \
  --config backtest_configs/futures_binance_fix.json \
  --timerange 20230101- \
  --timeframe 1h \
  --max-open-trades -1 \
  --cache none \
  --dry-run-wallet 1000
⭐ Cette stratégie peut encore être largement optimisée lorsqu'elle est comprise correctement.
Ce graphique montre le potentiel de la stratégie sur des crypto-monnaies corrélées au marché comme SUI :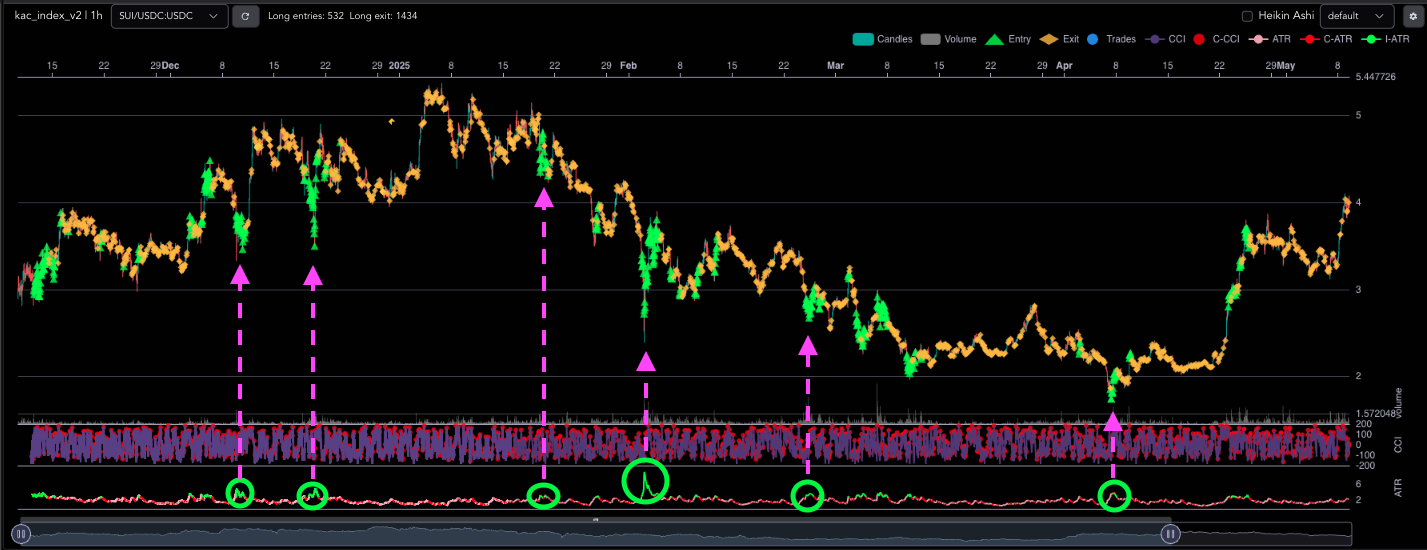
Tandis que ce graphique montre à quel point ça peut être chaotique et aléatoire sur une crypto-monnaie décorrélées du marché comme ME :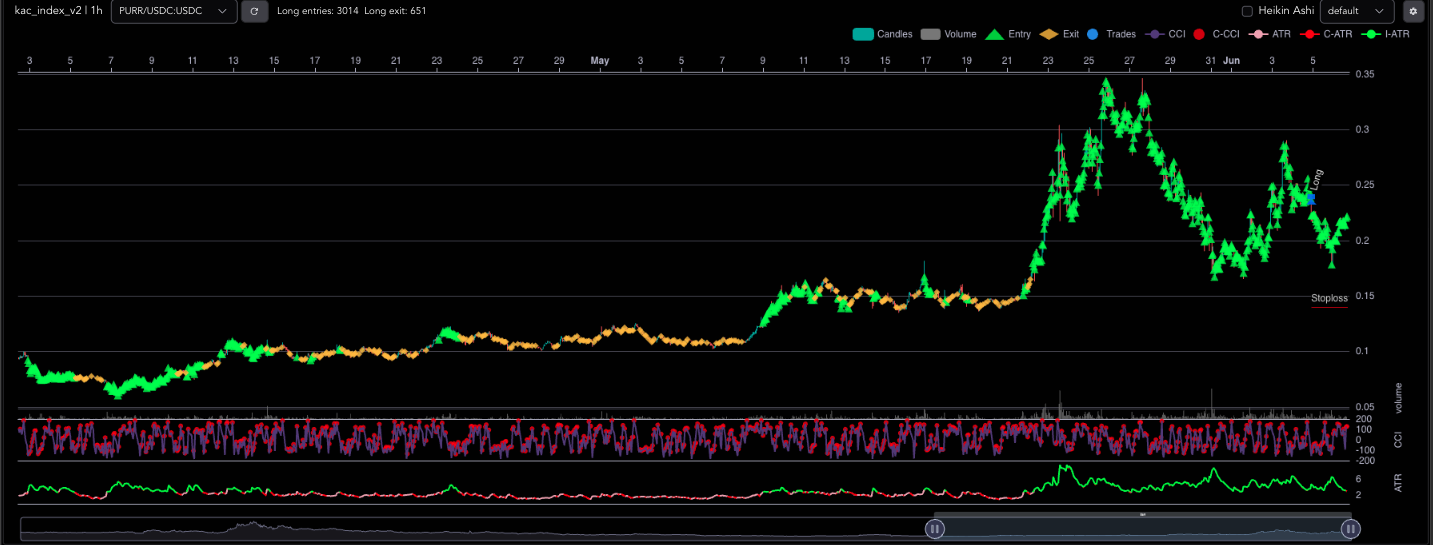
Faites vos essais en ajustant la stratégie selon votre intuition ! Cette stratégie n'est qu'à ses prémisses et vous avez la capacité de l'adapter pour l'améliorer !
🤓 N'oubliez pas : « Un backtest n’a de valeur que si la méthodologie est solide » – tout trader qui s’est déjà fait piéger
N'hésitez pas à réclamer une version v3 dans le commentaire si c'est une stratégie dont vous commencez à percevoir le potentiel 🤩