
Depuis son apparition en 2009, Bitcoin n’a cessé de troubler les catégories habituelles de l’analyse économique, technologique et géopolitique.
Ce qui avait commencé comme un protocole expérimental issu des milieux cypherpunks s’est transformé, en un peu plus de quinze ans, en un actif global, en une classe d’investissement institutionnelle et en un objet de rivalité stratégique entre puissances.
Le fil de notre réflexion a permis d’explorer successivement la concentration de sa propriété, les raisons des avoirs étatiques, sa signification historique, la nature de son innovation, le mystère de son créateur, les implications géopolitiques face à l’hégémonie du dollar, et enfin le détournement massif de capital qu’il provoque dans les économies occidentales.
Il est temps de reprendre l’ensemble de ce cheminement dans une synthèse longue, structurée et critique.
I. La cartographie du pouvoir : qui détient vraiment Bitcoin ?
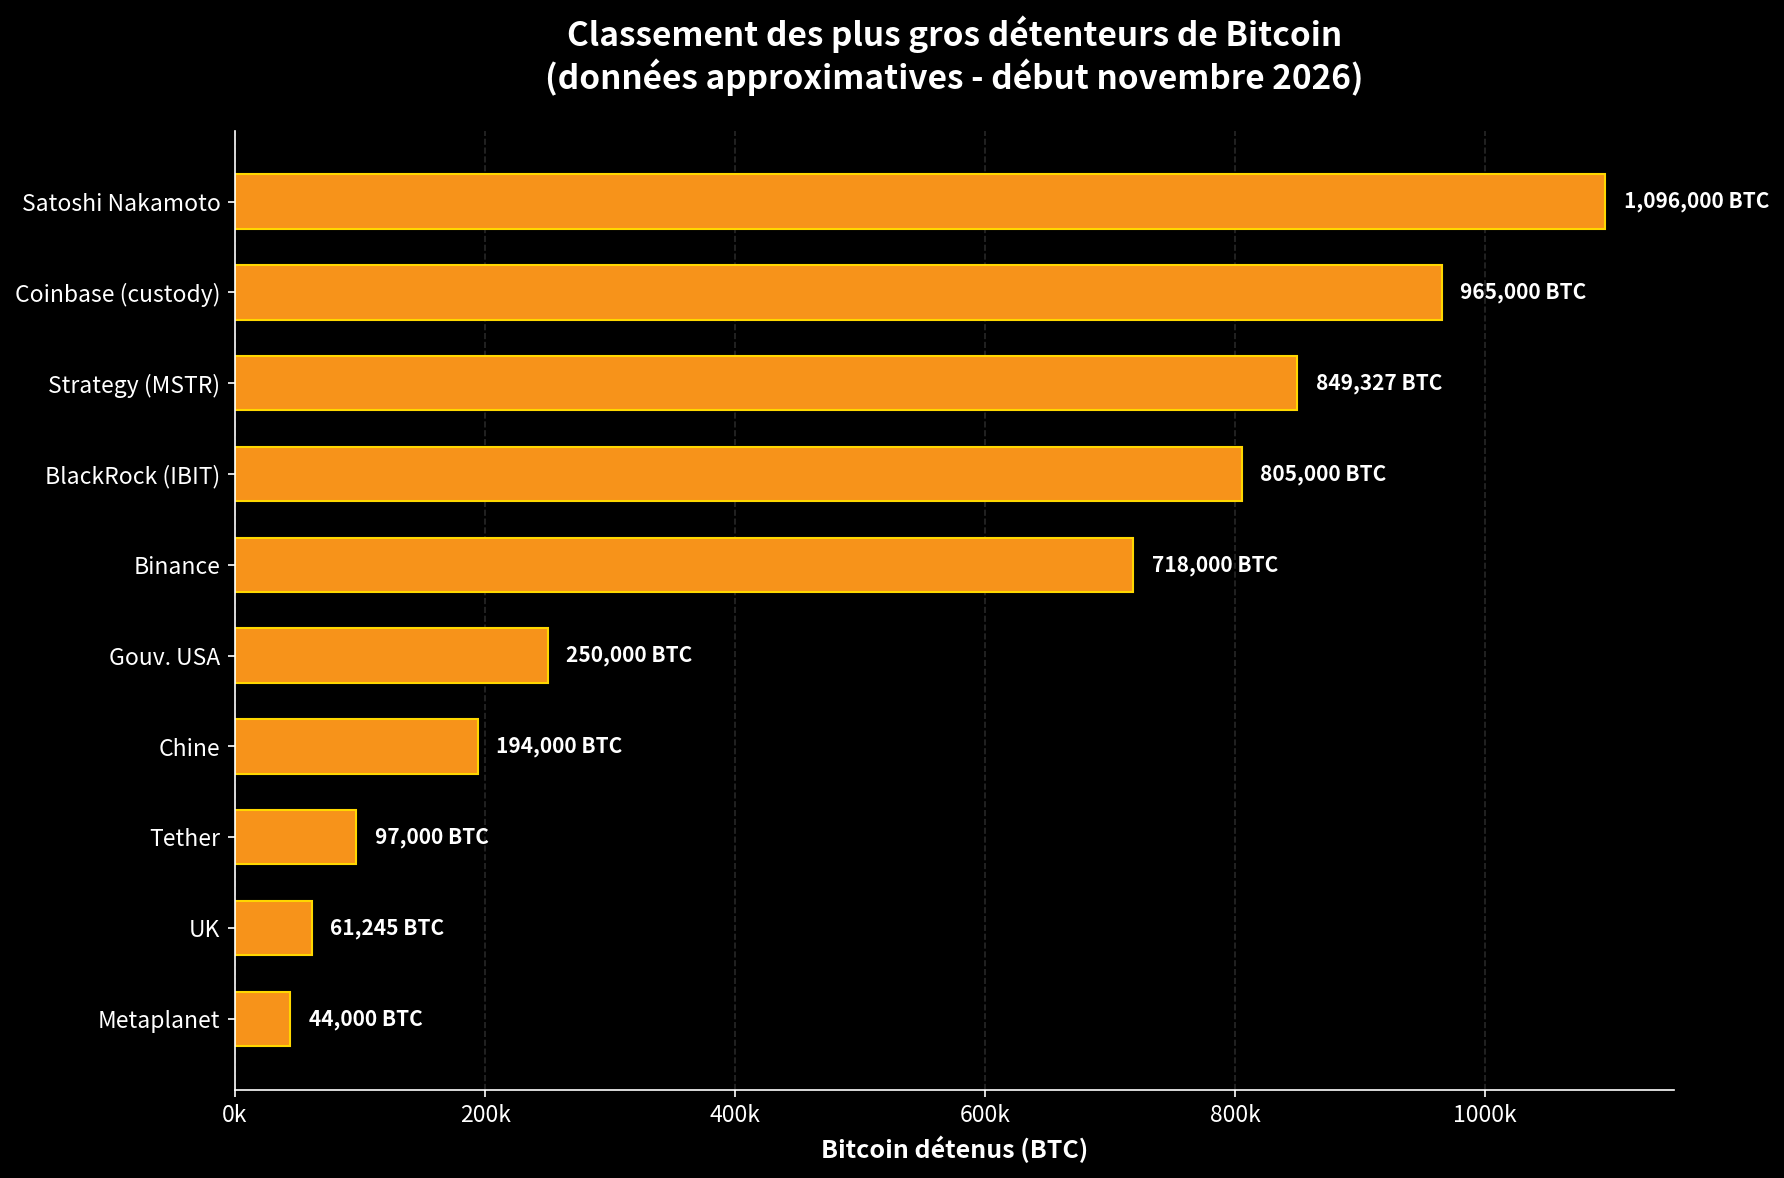
L’une des premières questions que pose Bitcoin est celle de sa distribution réelle. Contrairement à une monnaie étatique, dont l’émission et la détention sont relativement traçables, Bitcoin offre une transparence de la chaîne (toutes les transactions sont publiques) associée à une opacité des identités. Les analyses de type « rich list », croisées avec les déclarations réglementaires, les rapports d’entreprises et les travaux d’investigation on-chain, permettent néanmoins de dresser un tableau assez clair.
Au sommet se trouve toujours l’entité connue sous le nom de Satoshi Nakamoto, créditée d’environ 1,1 million de bitcoins jamais déplacés. Viennent ensuite les grands acteurs institutionnels américains : les trésoreries d’entreprises (avec Strategy en tête), les ETF spot (BlackRock en particulier), et les plateformes de conservation comme Coinbase.
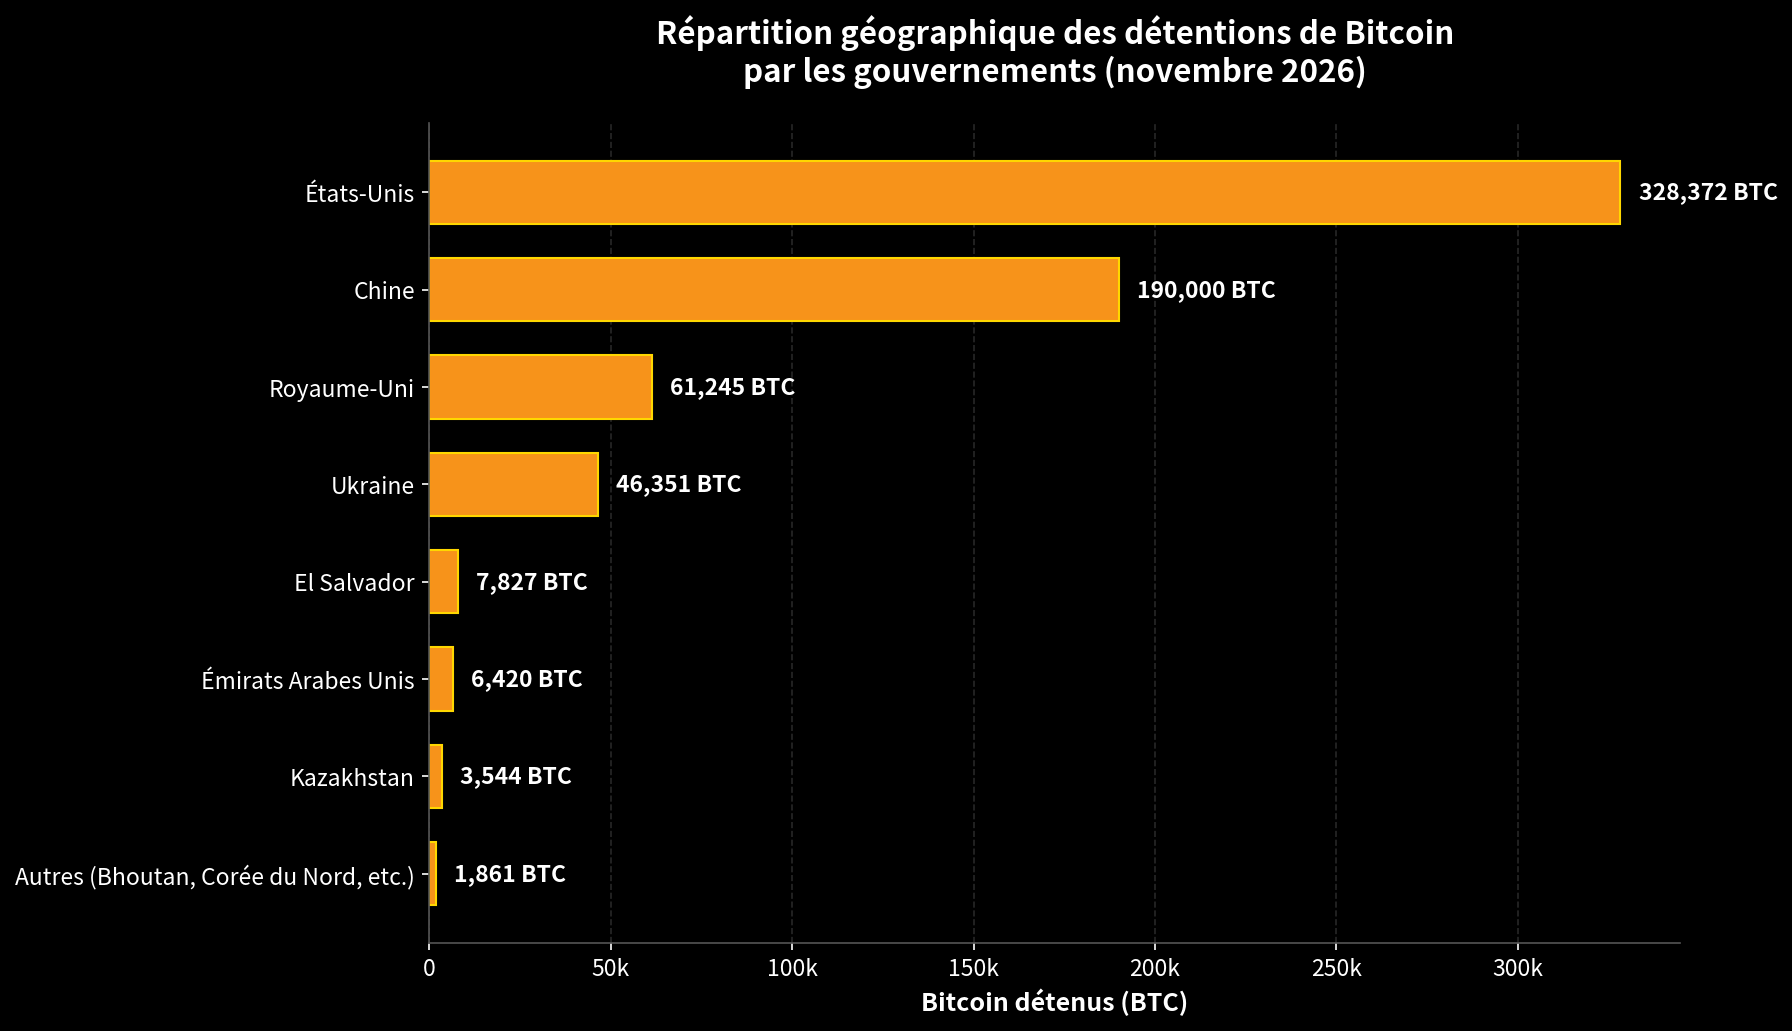
Les États apparaissent aussi, mais principalement par la voie des saisies judiciaires. Les États-Unis détiennent plusieurs centaines de milliers de bitcoins issus d’affaires criminelles. La Chine figure en bonne place avec une estimation autour de 190 000 bitcoins, suivie d’autres pays dans des proportions moindres.
Cette répartition n’est pas anodine. Elle montre une dualité fondamentale : d’un côté une origine radicalement décentralisée et pseudonyme, de l’autre une capture progressive par les acteurs les plus puissants du système financier occidental, au premier rang desquels les États-Unis. La géographie de la détention révèle déjà une asymétrie de pouvoir.
II. Le cas chinois : la saisie comme mode d’acquisition
Pourquoi la Chine possède-t-elle autant de bitcoins alors qu’elle a choisi, en 2021, d’interdire le trading et le minage sur son territoire ?
La réponse principale réside dans l’affaire PlusToken, l’une des plus vastes escroqueries pyramidales de l’histoire des crypto-actifs. Entre 2018 et 2020, ce schéma a drainé des milliards de dollars, principalement en Asie. Les autorités chinoises ont démantelé le réseau et saisi une quantité massive de cryptomonnaies, dont une part très importante en bitcoin.
Ces avoirs ne résultent donc pas d’une stratégie d’accumulation volontaire comparable à celle d’El Salvador ou aux débats américains sur une réserve stratégique. Ils sont le produit d’une opération répressive.
La Chine a ensuite fait le choix inverse de celui des États-Unis : plutôt que d’intégrer et de financiariser le phénomène, elle a préféré le neutraliser sur son sol afin de préserver le contrôle des capitaux et la souveraineté monétaire du yuan.
Cette décision crée une asymétrie intéressante.
Tandis que les acteurs américains accumulent et valorisent Bitcoin, la Chine observe, conserve ce qu’elle a saisi, et limite son exposition interne.
III. Le détournement de capital : des milliards injectés dans Bitcoin au détriment de l’économie réelle
L’un des aspects les plus sous-estimés et les plus stratégiquement lourds de l’essor de Bitcoin en Occident concerne l’allocation du capital : Des dizaines, puis des centaines de milliards de dollars ont été progressivement absorbés par cet actif, sans contribuer de manière directe à l’investissement productif, à l’innovation industrielle, aux infrastructures ou aux secteurs prioritaires des économies occidentales.
Depuis l’apparition des premiers fonds cotés et surtout depuis l’approbation des ETF spot aux États-Unis, les flux ont pris une ampleur macroéconomique. Des entreprises cotées ont converti des parts significatives de leur trésorerie en bitcoin.
Des gestionnaires d’actifs parmi les plus importants au monde ont ouvert des véhicules d’investissement qui drainent l’épargne des ménages, des fonds de pension et des investisseurs institutionnels. Des particuliers ont, cycle après cycle, orienté une fraction croissante de leur patrimoine vers cet actif.
Le résultat est une immobilisation massive de capital dans un bien numérique rare, dont l’utilité immédiate comme moyen de production, d’équipement ou d’infrastructure est NULLE :
Ce capital ne finance pas la construction d’usines, ni le développement de nouvelles capacités énergétiques, ni la recherche dans les semi-conducteurs, ni la modernisation des réseaux de transport, ni l’extension des capacités de défense, ni la formation, ni la réindustrialisation.
Il n’entre pas dans le circuit classique de l’investissement productif qui génère de l’emploi industriel, des gains de productivité mesurables et une base matérielle renforcée. Il s’agit, pour l’essentiel, d’un transfert de valeur vers un actif purement financier et spéculatif à court et moyen terme, même si ses partisans lui prêtent un rôle de réserve de valeur à long terme.
L’ampleur du phénomène doit être soulignée : Les volumes cumulés engagés en Occident, et particulièrement aux États-Unis, se chiffrent en centaines de milliards de dollars lorsque l’on additionne les valorisations des ETF, les positions des trésoreries d’entreprises, les avoirs des fonds spécialisés et une partie de la détention retail. Même en tenant compte des fluctuations de prix, la masse de capital ainsi captée représente une opportunité manquée significative pour des secteurs jugés stratégiques dans un contexte de rivalité géopolitique et de réorganisation des chaînes de valeur mondiales.
Cette absorption a plusieurs conséquences. Sur le plan macroéconomique, elle accentue la financiarisation déjà poussée des économies occidentales. Elle favorise les plus-values patrimoniales et les commissions financières au détriment de l’accumulation de capital fixe productif.
Sur le plan social, elle renforce les inégalités de patrimoine liées à la détention d’actifs risqués. Sur le plan stratégique, elle peut être lue comme une forme de désarmement involontaire : pendant que des ressources considérables sont immobilisées dans un actif non productif, des concurrents systémiques continuent d’orienter massivement leur capital vers l’industrie, l’énergie, les infrastructures et les technologies duales.
Dans la logique géopolitique développée plus loin, ce détournement prend une signification particulière. Une puissance adverse peut y voir un avantage asymétrique. Pendant que l’Occident, et surtout les États-Unis, engagent d’importants volumes d’épargne et de trésorerie dans un actif qui ne renforce pas immédiatement leur base industrielle ou militaire, d’autres pays maintiennent une allocation plus traditionnelle orientée vers la puissance matérielle.
Le capital placé en bitcoin n’est pas détruit, mais il est stérilisé du point de vue de la production de capacité nationale à court et moyen terme.
Il serait excessif de prétendre que chaque dollar investi en bitcoin est un dollar définitivement perdu pour l’économie réelle. Une partie de cette épargne aurait de toute façon pu se porter sur d’autres actifs financiers. Il existe aussi des effets indirects : les plus-values réalisées peuvent ultérieurement être réinvesties ailleurs, et l’écosystème bitcoin génère quelques emplois et des revenus fiscaux.
Mais le constat structurel demeure : à l’échelle des flux observés depuis plusieurs années, Bitcoin agit comme une pompe à capital qui détourne des ressources hors des circuits productifs prioritaires des économies occidentales. Dans un monde marqué par le retour de la rivalité interétatique et par la nécessité de reconstruire des bases industrielles, cette allocation n’est pas neutre.
IV. Bilan historique et macroéconomique après plus de quinze ans
Bitcoin a désormais plus de quinze ans. C’est un âge suffisant pour commencer à porter un jugement historique, même provisoire. Sur le plan purement technique, le protocole a démontré une résilience remarquable. Il a fonctionné de manière continue, a résisté à des attaques, à des crises de confiance, à des interdictions partielles et à des cycles de volatilité extrême. Il a prouvé qu’un système monétaire décentralisé, sans autorité centrale, pouvait atteindre une échelle mondiale.
Sur le plan macroéconomique, le bilan est plus ambivalent. Bitcoin s’est imposé comme une nouvelle classe d’actifs. Il a attiré de l’épargne mondiale, forcé les institutions financières traditionnelles à s’y adapter, et créé des véhicules d’investissement régulés.
En même temps, il reste très volatil, peu utilisé comme moyen d’échange quotidien dans la plupart des économies avancées, et encore marginal par rapport à la masse des actifs financiers mondiaux ou à la dette globale. Le détournement de capital évoqué plus haut renforce ce caractère ambivalent : l’actif réussit en tant que véhicule patrimonial tout en pesant sur l’allocation productive.
Historiquement, Bitcoin s’inscrit dans la longue lignée des contestations du monopole monétaire étatique. Après la fin de la convertibilité du dollar en or en 1971, après les crises financières répétées, et après l’expansion massive des bilans des banques centrales, l’apparition d’un actif numérique rare et non souverain apparaît comme une réponse presque logique. Il ne remplace pas encore le système existant ; il coexiste avec lui en le perturbant.
V. Une innovation réussie ?
Peut-on parler de succès ? Il faut distinguer les plans.
Technologiquement, la réponse est clairement positive. La résolution du problème de la double dépense sans tiers de confiance, la création d’un consensus distribué robuste, et l’émergence d’un écosystème d’innovations constituent une avancée majeure. Peu d’innovations informatiques ont atteint une telle robustesse opérationnelle en si peu de temps tout en restant ouvertes.
Financièrement, le succès est partiel mais réel.
Bitcoin a créé un marché mondial, une nouvelle forme de réserve de valeur, et a forcé une adaptation des acteurs traditionnels. Il a aussi généré son lot de fraudes, de faillites et de pertes.
Comparé aux grandes innovations financières du passé, il se trouve encore dans une phase relativement précoce. Les premières décennies de ces innovations furent également marquées par l’instabilité et les excès. Le fait qu’il draine d’importants volumes de capital hors de l’économie productive constitue toutefois un coût systémique qui doit être intégré dans tout bilan honnête.
VI. L’anonymat de Satoshi : un fait historique singulier
L’un des aspects les plus troublants reste l’anonymat du créateur. Satoshi Nakamoto a publié le livre blanc en octobre 2008, lancé le réseau en janvier 2009, interagi avec les premiers participants, puis s’est progressivement effacé vers 2010-2011.
Depuis, malgré des enquêtes journalistiques, des analyses stylométriques, des investigations on-chain et l’intérêt probable de services de renseignement, aucune identification définitive et prouvée n’a été établie.
Existe-t-il des parallèles historiques ? Oui, mais surtout dans les périodes antérieures à l’âge moderne de la documentation. L’inventeur de la roue, les initiateurs des premiers systèmes d’écriture, les découvreurs de la poudre à canon ou du compas restent anonymes ou collectifs.
Dans le monde contemporain, caractérisé par la traçabilité numérique, un tel anonymat pour une innovation d’ampleur mondiale est presque sans précédent. Cela rend l’hypothèse d’une organisation volontaire et disciplinée de cet anonymat hautement plausible. Un anonymat purement accidentel aurait eu de fortes chances d’être percé après près de deux décennies de scrutin intense.
VII. Qui aurait eu les moyens et l’intérêt ?
Si l’on prolonge la réflexion vers des hypothèses géopolitiques, plusieurs questions se posent. Quels États avaient, vers 2008-2011, à la fois les capacités technologiques et des intérêts structurellement adverses ou concurrents à ceux des États-Unis ?
La Chine et la Russie apparaissent comme les candidats les plus sérieux. Toutes deux disposaient d’excellents viviers de mathématiciens, de cryptographes et d’informaticiens. Toutes deux avaient des raisons stratégiques de regarder avec intérêt une technologie capable de perturber le système financier centré sur le dollar. L’Iran et la Corée du Nord possédaient des motivations encore plus aiguës en raison des sanctions, mais des capacités techniques nettement plus limitées.
Ces deux pays avaient-ils les moyens de protéger un anonymat pendant dix-sept ans ? La réponse est oui. La Chine comme la Russie disposent d’appareils de sécurité, de contre-ingérence et de compartimentation de l’information parmi les plus sophistiqués au monde.
Elles ont démontré à de multiples reprises leur capacité à mener des opérations longues et à protéger des identités sensibles. Cela ne prouve en rien qu’elles l’aient fait. Cela montre seulement que, sur le plan capacitaire, l’obstacle n’était pas dirimant.
VIII. Bitcoin comme arme asymétrique contre le dollar ?
Le dollar n’est pas qu’une monnaie. Il est l’un des piliers de l’hégémonie américaine. Toute technologie capable d’éroder durablement ses fonctions touche à un nerf stratégique.
Dans cette optique, Bitcoin peut être regardé comme une forme d’arme asymétrique monétaire. Il est difficile à interdire complètement, difficile à contrôler de manière centralisée, et potentiellement capable, s’il atteignait une adoption beaucoup plus large, de réduire la demande de dollars, de compliquer les sanctions et d’offrir des alternatives aux acteurs cherchant à échapper au système centré sur Washington.
Le détournement de capital occidental vers cet actif renforce, à la marge, cette dimension asymétrique : il immobilise des ressources dans les économies qui soutiennent le dollar tout en offrant un outil potentiel de contournement.
Le terme de « monnaie de destruction massive » est excessif s’il suggère un effet brutal et immédiat. Il est plus juste de parler d’un poison lent ou d’un virus monétaire à effet différé.
IX. La contre-attaque américaine : posséder plutôt qu’interdire
Face à cette menace potentielle, les États-Unis ont adopté une stratégie différente de celle de la Chine. Plutôt que de bannir, ils ont absorbé. En devenant le principal pôle de détention et d’infrastructure, ils se sont placés dans une position de contre-attaque.
Cette position leur confère plusieurs avantages. Ils capturent une part importante de la valeur créée par l’appréciation de Bitcoin. Ils contrôlent une grande partie des points d’entrée et de sortie du système. Ils peuvent écrire une partie des règles tout en profitant de la hausse.
Le détournement de capital évoqué plus haut est ainsi partiellement compensé, du point de vue américain, par la capture de la rente et par le maintien d’une forme de contrôle réglementaire.
Cette stratégie d’intégration n’est pas sans risques. Elle crée une exposition nouvelle et place des acteurs privés américains au cœur d’un actif dont la logique profonde reste non étatique. Mais elle constitue probablement la réponse la plus rationnelle qu’une puissance dominante pouvait apporter.
X. Synthèse et perspectives
Au terme de ce parcours, plusieurs conclusions se dégagent.
Bitcoin est une innovation technologique majeure et une innovation financière significative, encore inachevée. Son créateur reste anonyme dans des conditions qui rendent l’hypothèse d’une organisation volontaire hautement crédible.
Les États les plus capables de produire et de protéger une telle innovation tout en ayant des intérêts concurrents à ceux des États-Unis sont la Chine et la Russie, sans que cela constitue une preuve de leur implication.
Sur le plan géopolitique, Bitcoin représente une menace asymétrique à long terme pour l’hégémonie du dollar. Les États-Unis ont choisi de gérer cette menace par la possession et la financiarisation plutôt que par l’interdiction.
Cette stratégie les place en position de force relative. En même temps, le drainage massif de capital occidental vers un actif non productif constitue un coût réel, qui peut être lu comme un avantage involontaire offert aux puissances concurrentes plus focalisées sur l’accumulation de capacités matérielles.
L’histoire n’est pas terminée. Les quinze prochaines années diront si Bitcoin reste un actif de réserve alternatif capturé par le système existant, ou s’il continue à éroder progressivement les fondements monétaires de l’ordre international centré sur le dollar, tout en continuant d’absorber une part significative de l’épargne occidentale.
Ce qui est déjà certain, c’est qu’il a forcé les plus grandes puissances à se positionner, révélant en creux leurs priorités stratégiques, leurs vulnérabilités, et les arbitrages qu’elles consentent entre financiarisation et puissance productive.
Dans cette affaire, comme souvent en matière de monnaie et de puissance, ceux qui possèdent et ceux qui édictent les règles gardent un avantage décisif. En devenant le principal détenteur, les États-Unis ont refusé de laisser à d’autres le monopole de cette nouvelle forme de valeur.
Ils ont cependant accepté, en contrepartie, qu’une fraction croissante de leur capital soit immobilisée hors des circuits industriels. C’est peut-être, au fond, l’une des tensions les plus révélatrices de ces dix-sept premières années...